Sự hoài nghi tại các vùng biên
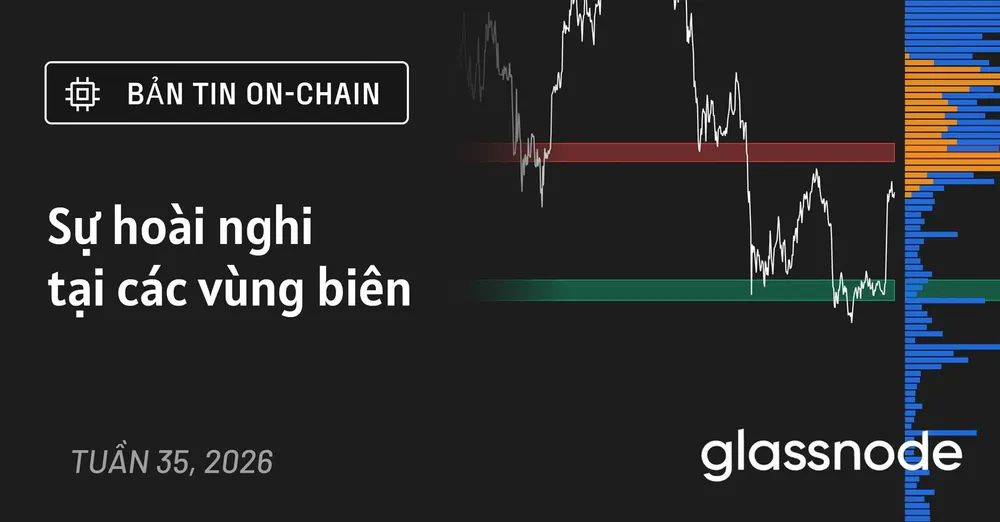
Sau cú Short Squeeze giữa tháng 8, Bitcoin chững lại dưới vùng cung dài hạn. Lợi suất trái phiếu lập đỉnh chu kỳ, trong khi giao dịch ETF trầm lắng khiến thị trường quay lại trạng thái đi ngang trong biên độ rõ ràng.
Tóm tắt chính
- Nhịp phục hồi được kích hoạt bởi cú Short Squeeze tháng 8 đã đưa Bitcoin lên vùng 80.000 USD trước khi gặp áp lực kháng cự phía trên như dự kiến.
- Khi giá kiểm định lại vùng tháng 5, tỷ lệ nguồn cung có lợi nhuận đạt 68%, cao hơn mức 65% trước đó. Điều này phản ánh quá trình tái phân phối trong mùa hè và tạo ra áp lực bán tiềm năng lớn hơn.
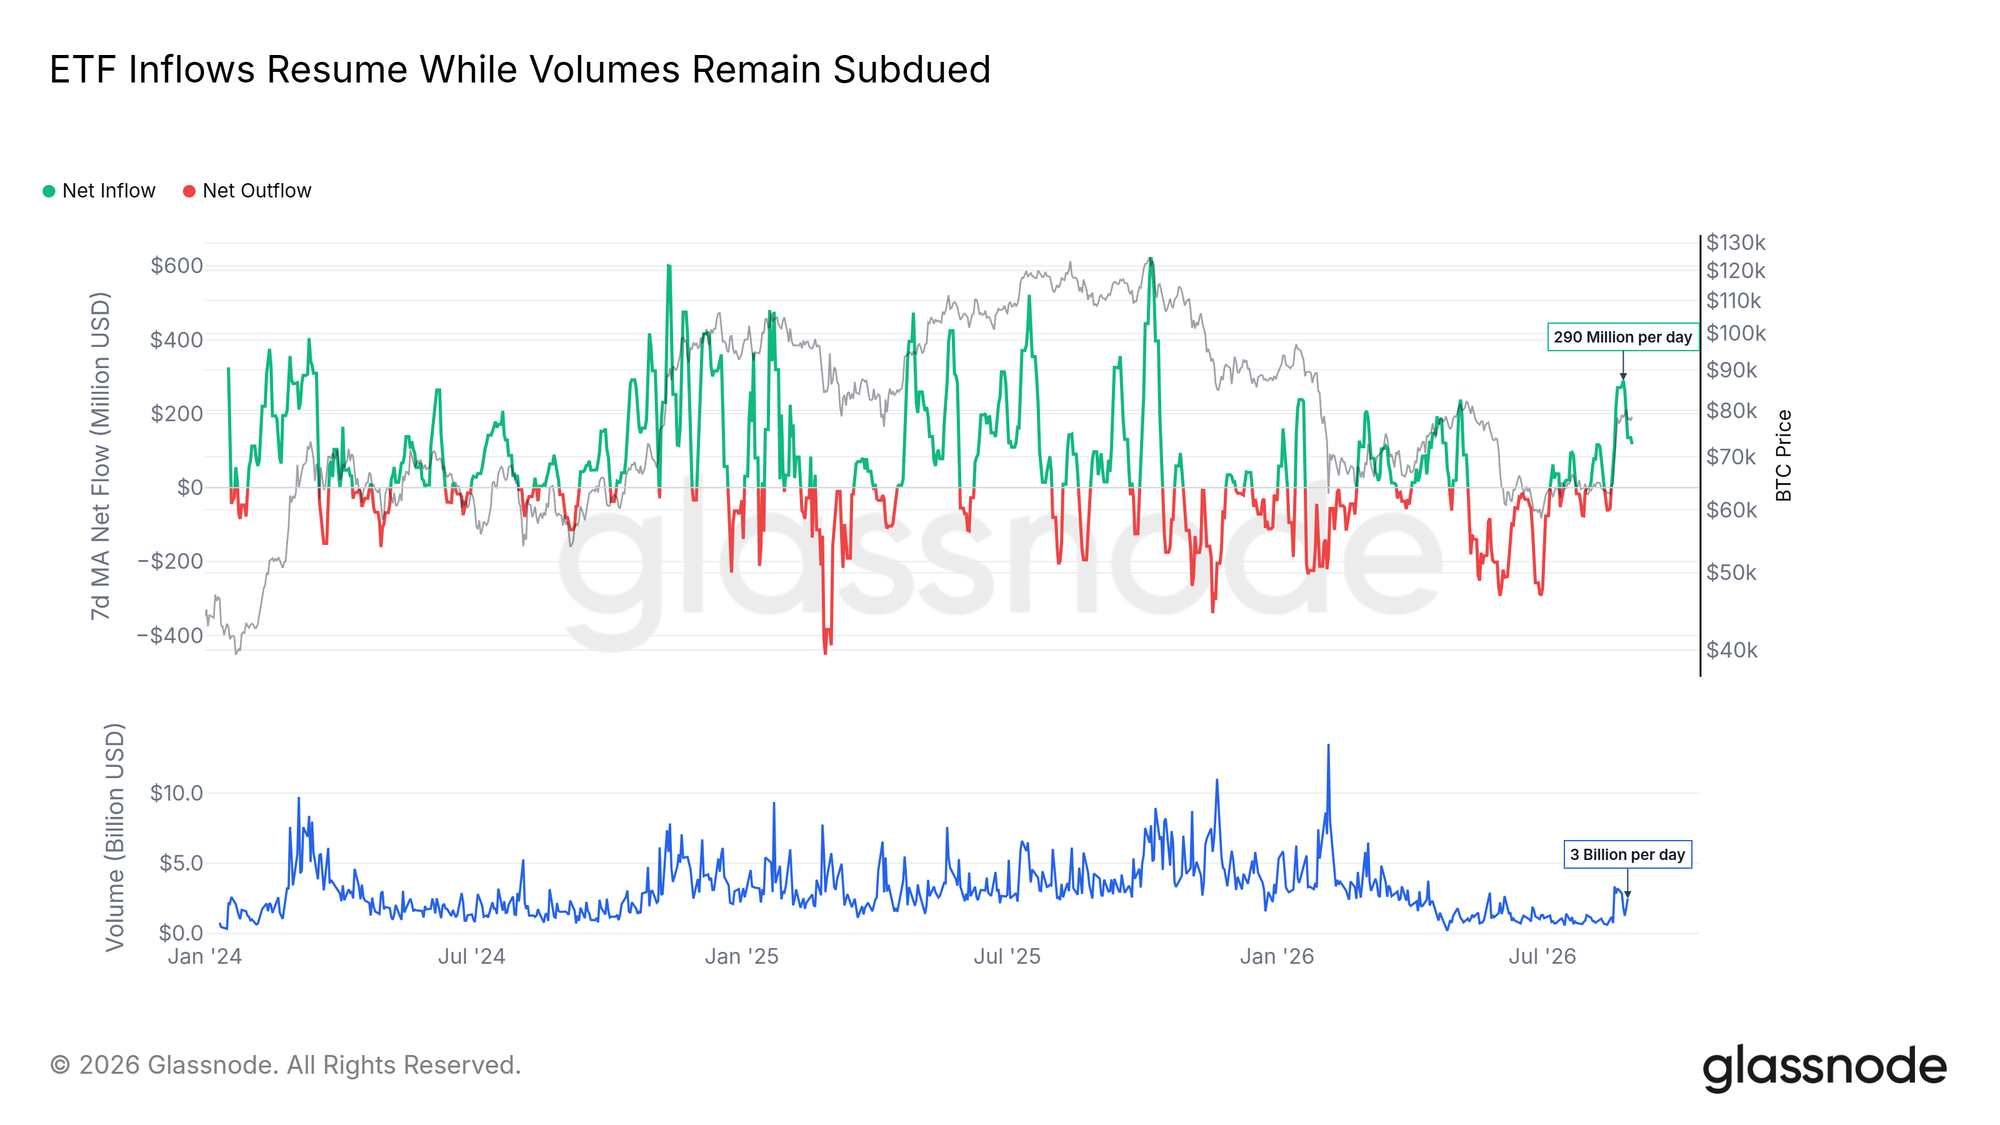
- ETF Bitcoin Spot từng hấp thụ trung bình 290 triệu USD mỗi ngày, nhưng thanh khoản giao dịch thứ cấp vẫn trầm lắng quanh 3 tỷ USD/ngày—đặc trưng của những nhịp tăng theo tin tức nhưng thiếu động lực duy trì.
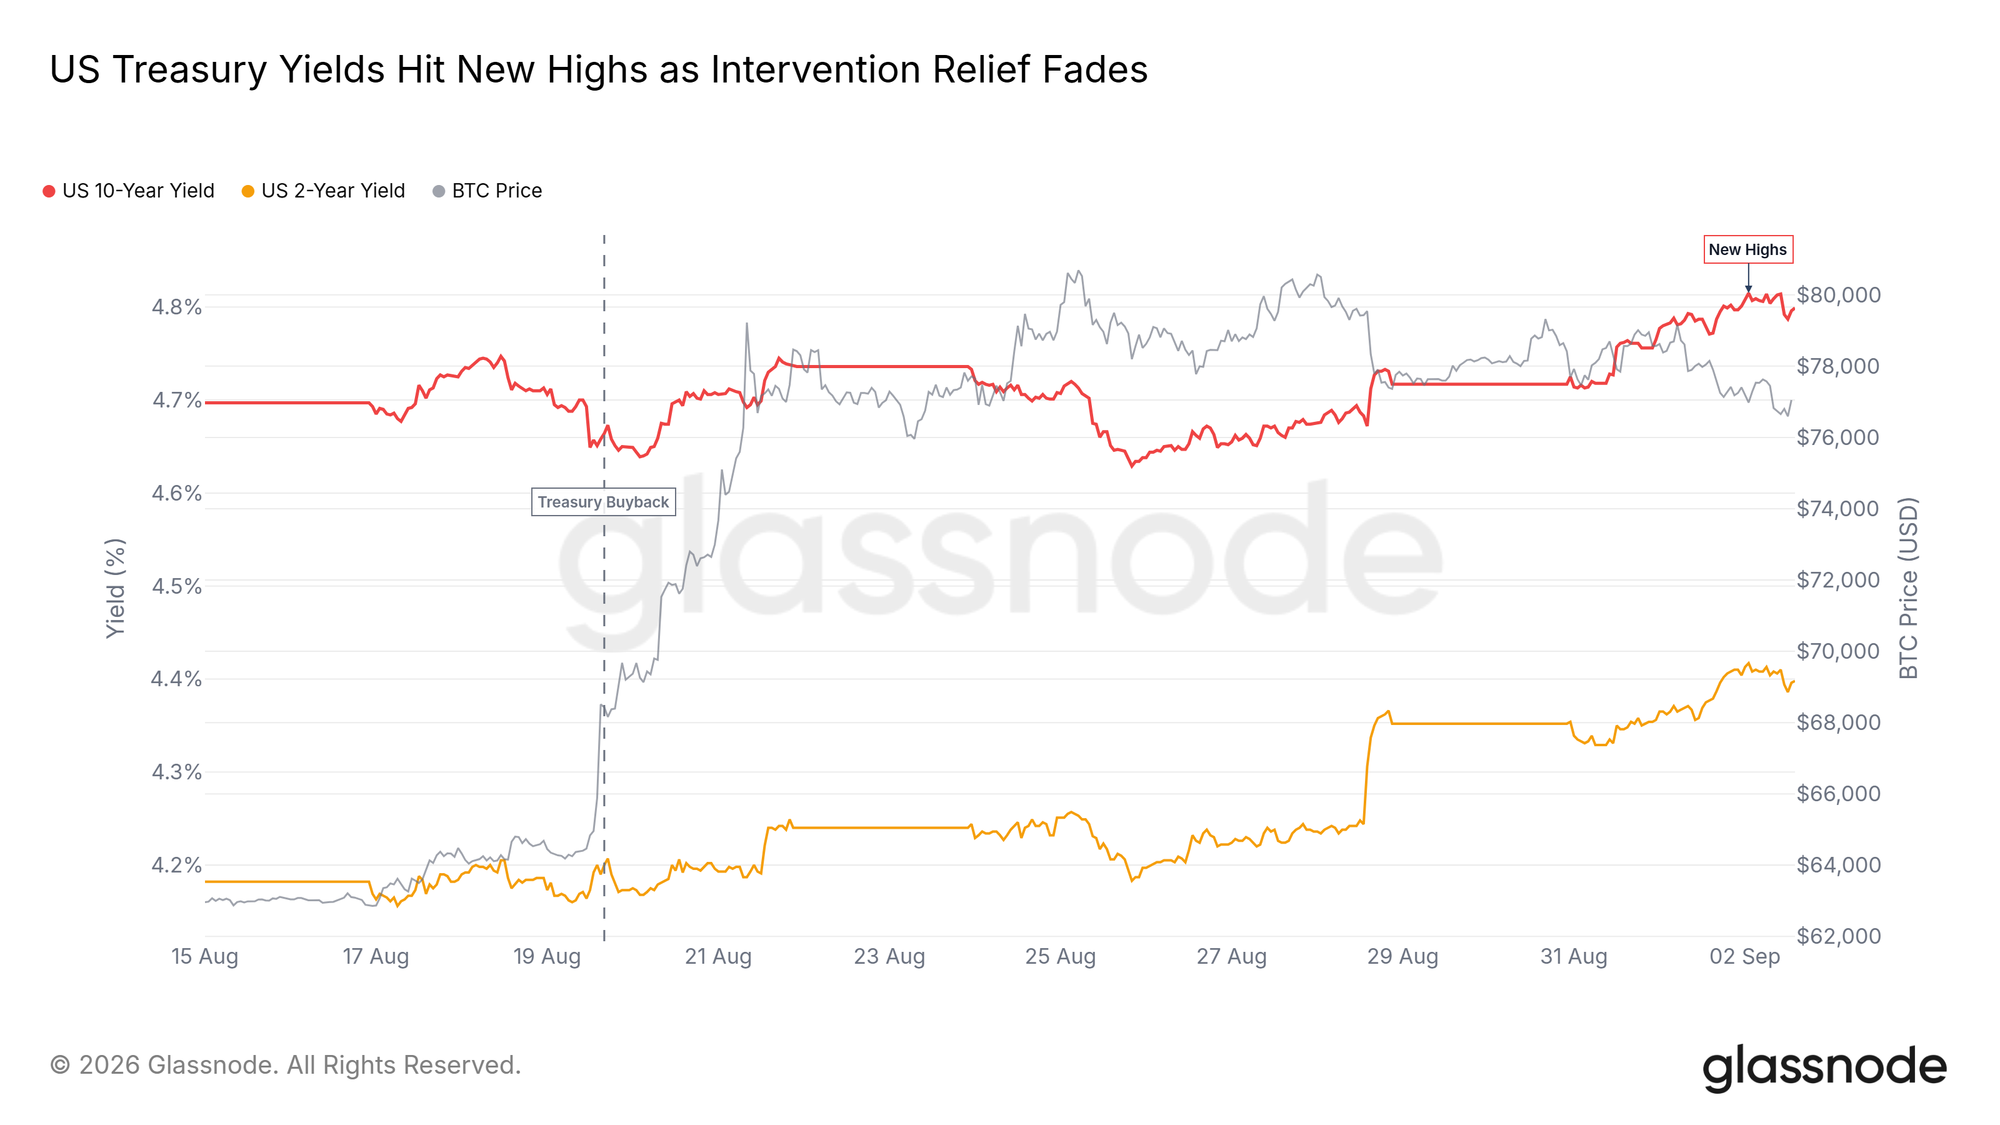
- Áp lực vĩ mô quay trở lại khi lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm tăng lên 4,8%, xóa sạch toàn bộ hiệu ứng hỗ trợ từ chương trình mua lại trái phiếu chỉ trong tám phiên giao dịch.
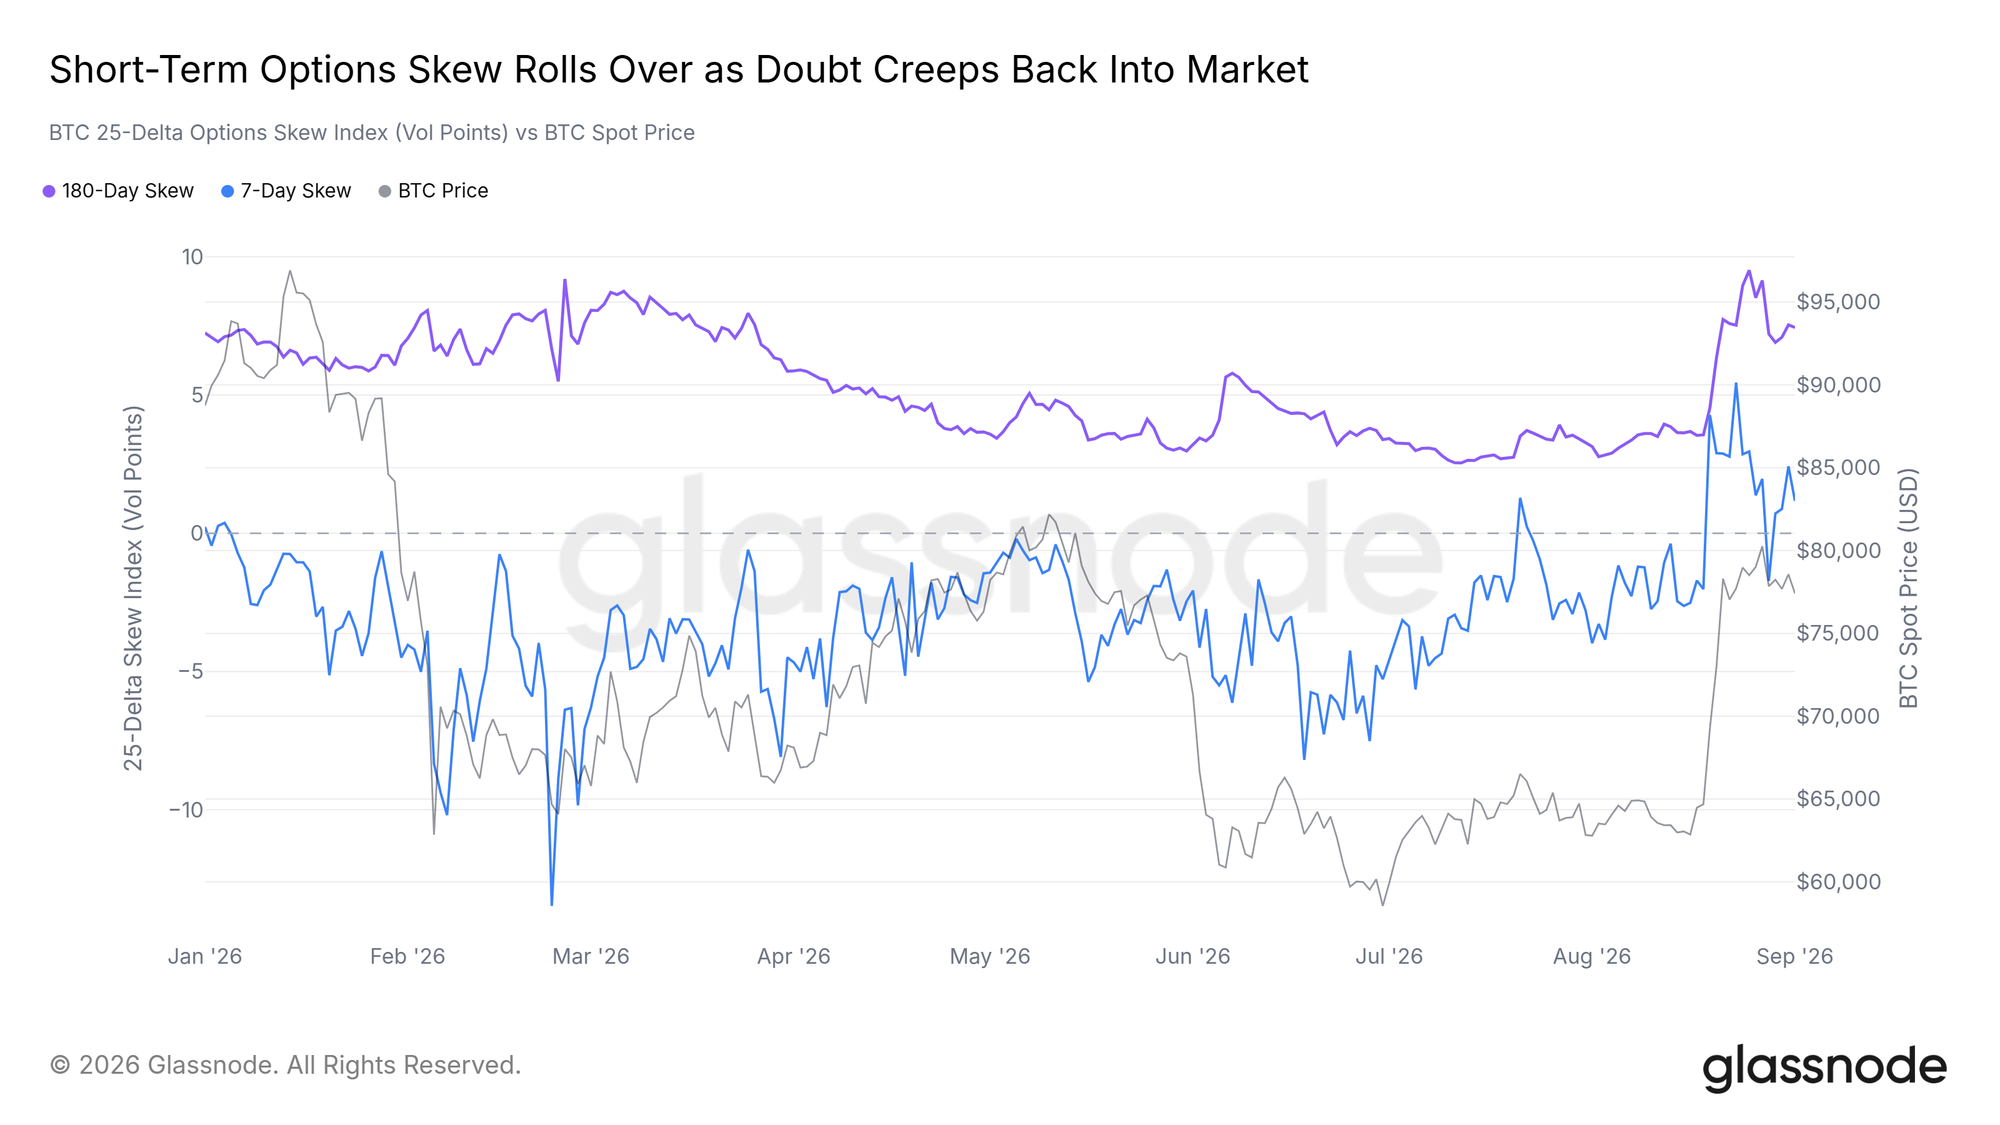
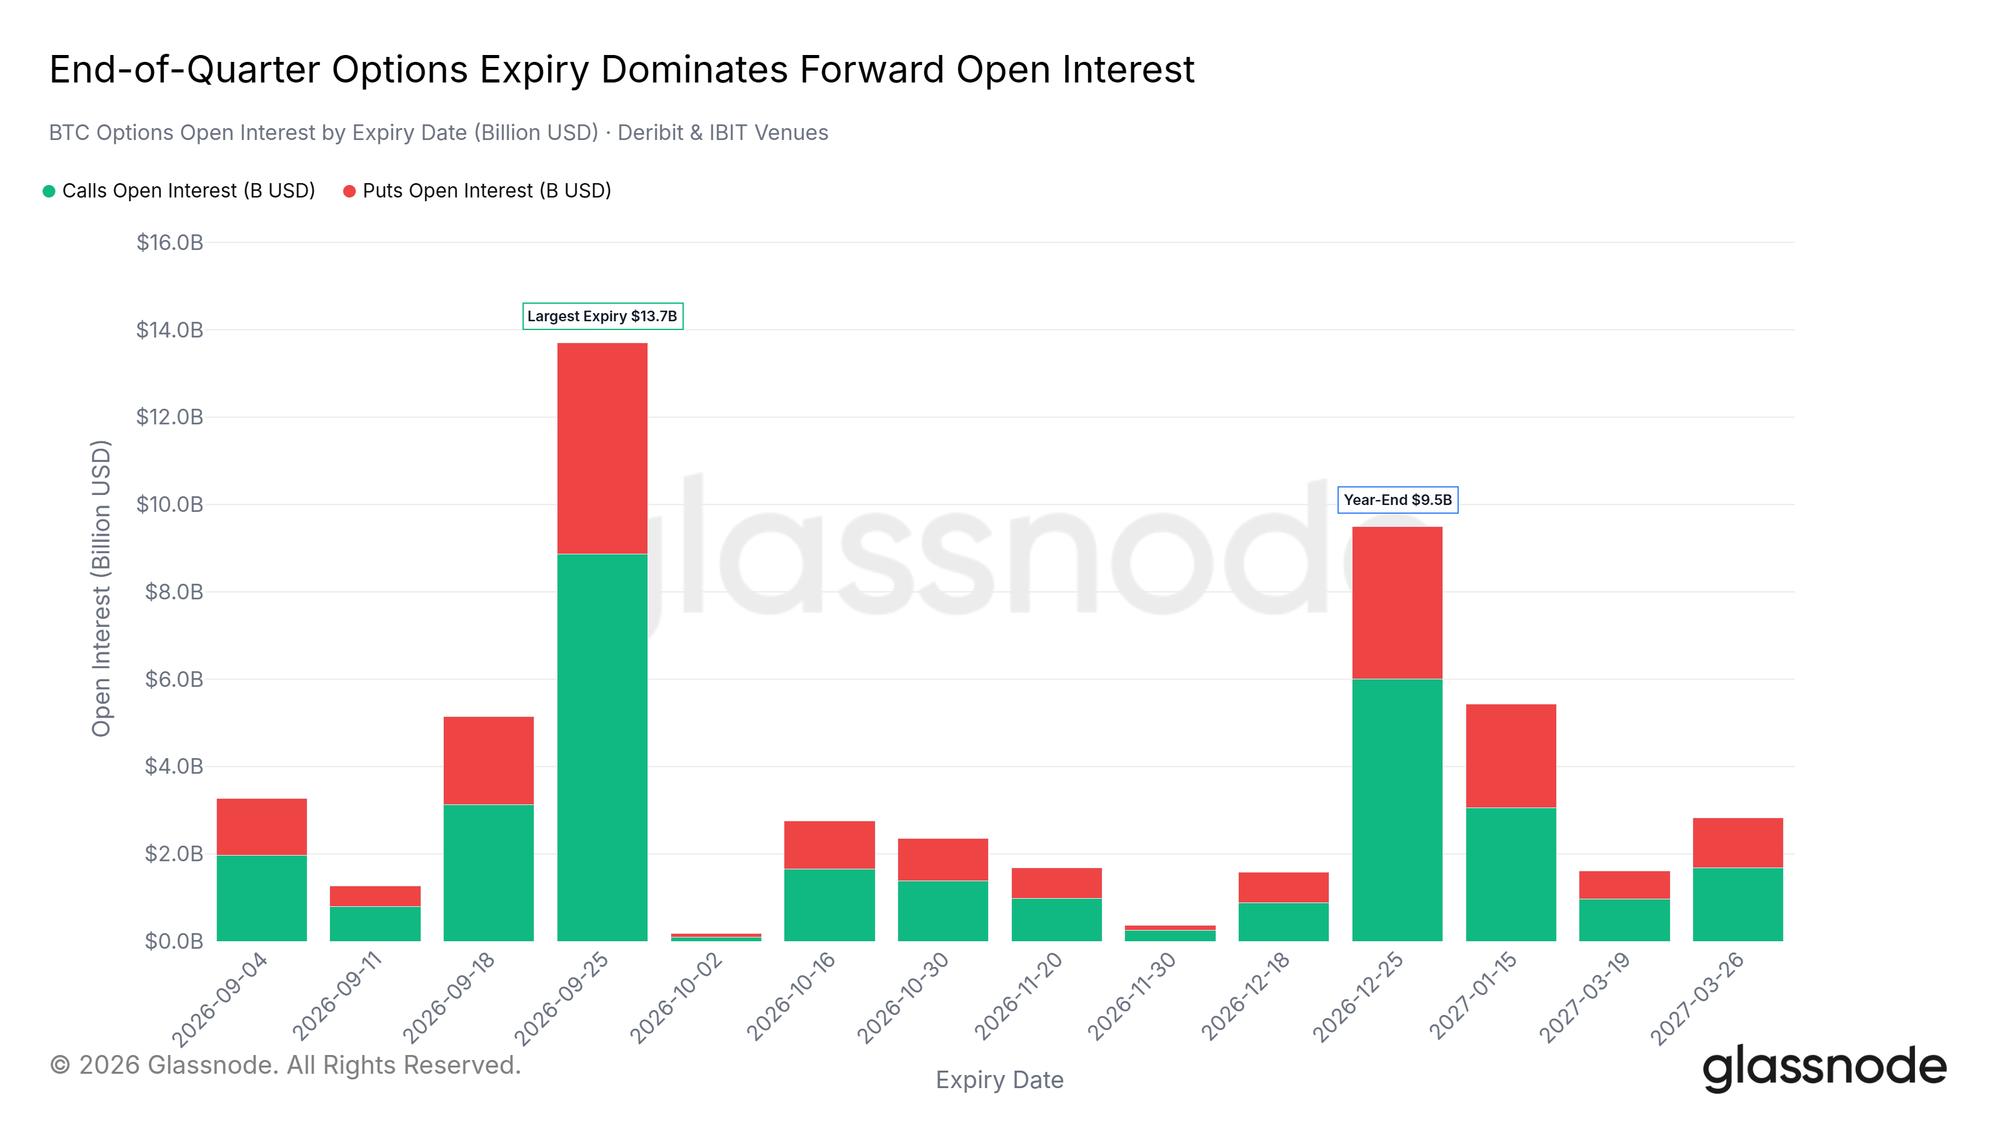
- Skew quyền chọn ngắn hạn đã đảo chiều khi tâm lý thị trường hạ nhiệt từ trạng thái hưng phấn, trong khi kỳ đáo hạn cuối quý ngày 25/9 hình thành rào cản Open Interest trị giá 14 tỷ USD.
Bạn đã sẵn sàng nắm bắt xu hướng thị trường và nâng cao tầm nhìn của mình chưa? Hãy thử Glassnode. Đăng ký hoặc liên hệ với bộ phận bán hàng .
Dư âm sau cú Short Squeeze
Bị từ chối bên dưới bức tường cung
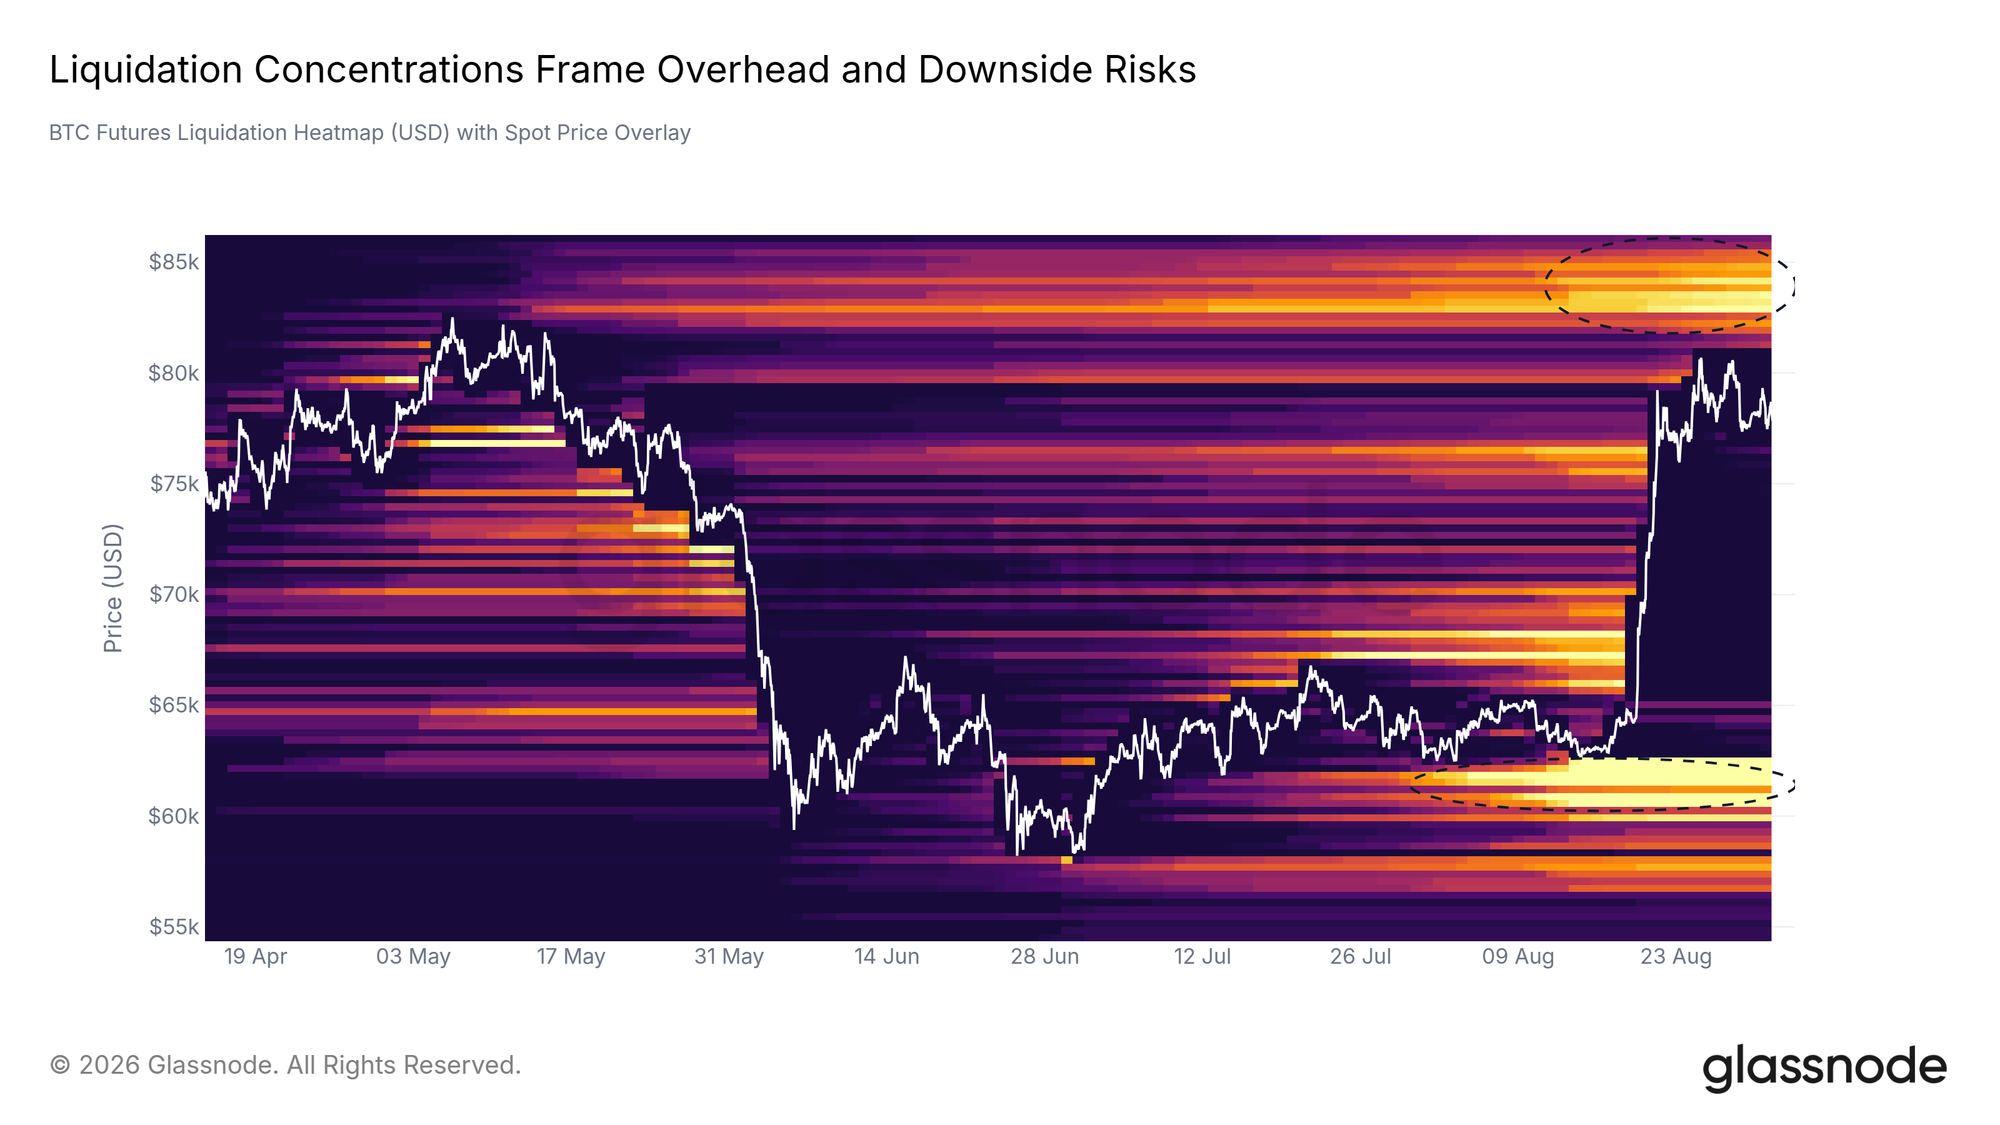
Trong báo cáo trước, chúng tôi nhận định rằng mặc dù cú Short Squeeze ngày 19/8 đã loại bỏ lượng đòn bẩy đáng kể, đà tăng lại đang tiến thẳng vào vùng cung dày đặc phía trên. Kịch bản này đã diễn ra trong tuần qua. Sau khi vượt 80.000 USD vào ngày 27/8, Bitcoin gặp áp lực bán liên tục và quay đầu về vùng 76.000 USD, kích hoạt chuỗi thanh lý các vị thế Long.
Heatmap thanh lý Futures cho thấy hai vùng thanh lý đang bao quanh giá. Nhịp tăng đã quét các lệnh Short trên đường đi nhưng dừng lại trước cụm thanh lý Short dày đặc tại 83.000–86.000 USD. Bên dưới giá Spot, vùng thanh lý Long tại 60.000–63.000 USD vẫn còn nguyên vẹn. Bitcoin hiện giao dịch giữa hai vùng biên này.
Nguồn cung On-chain
Áp lực từ nguồn cung đang có lợi nhuận
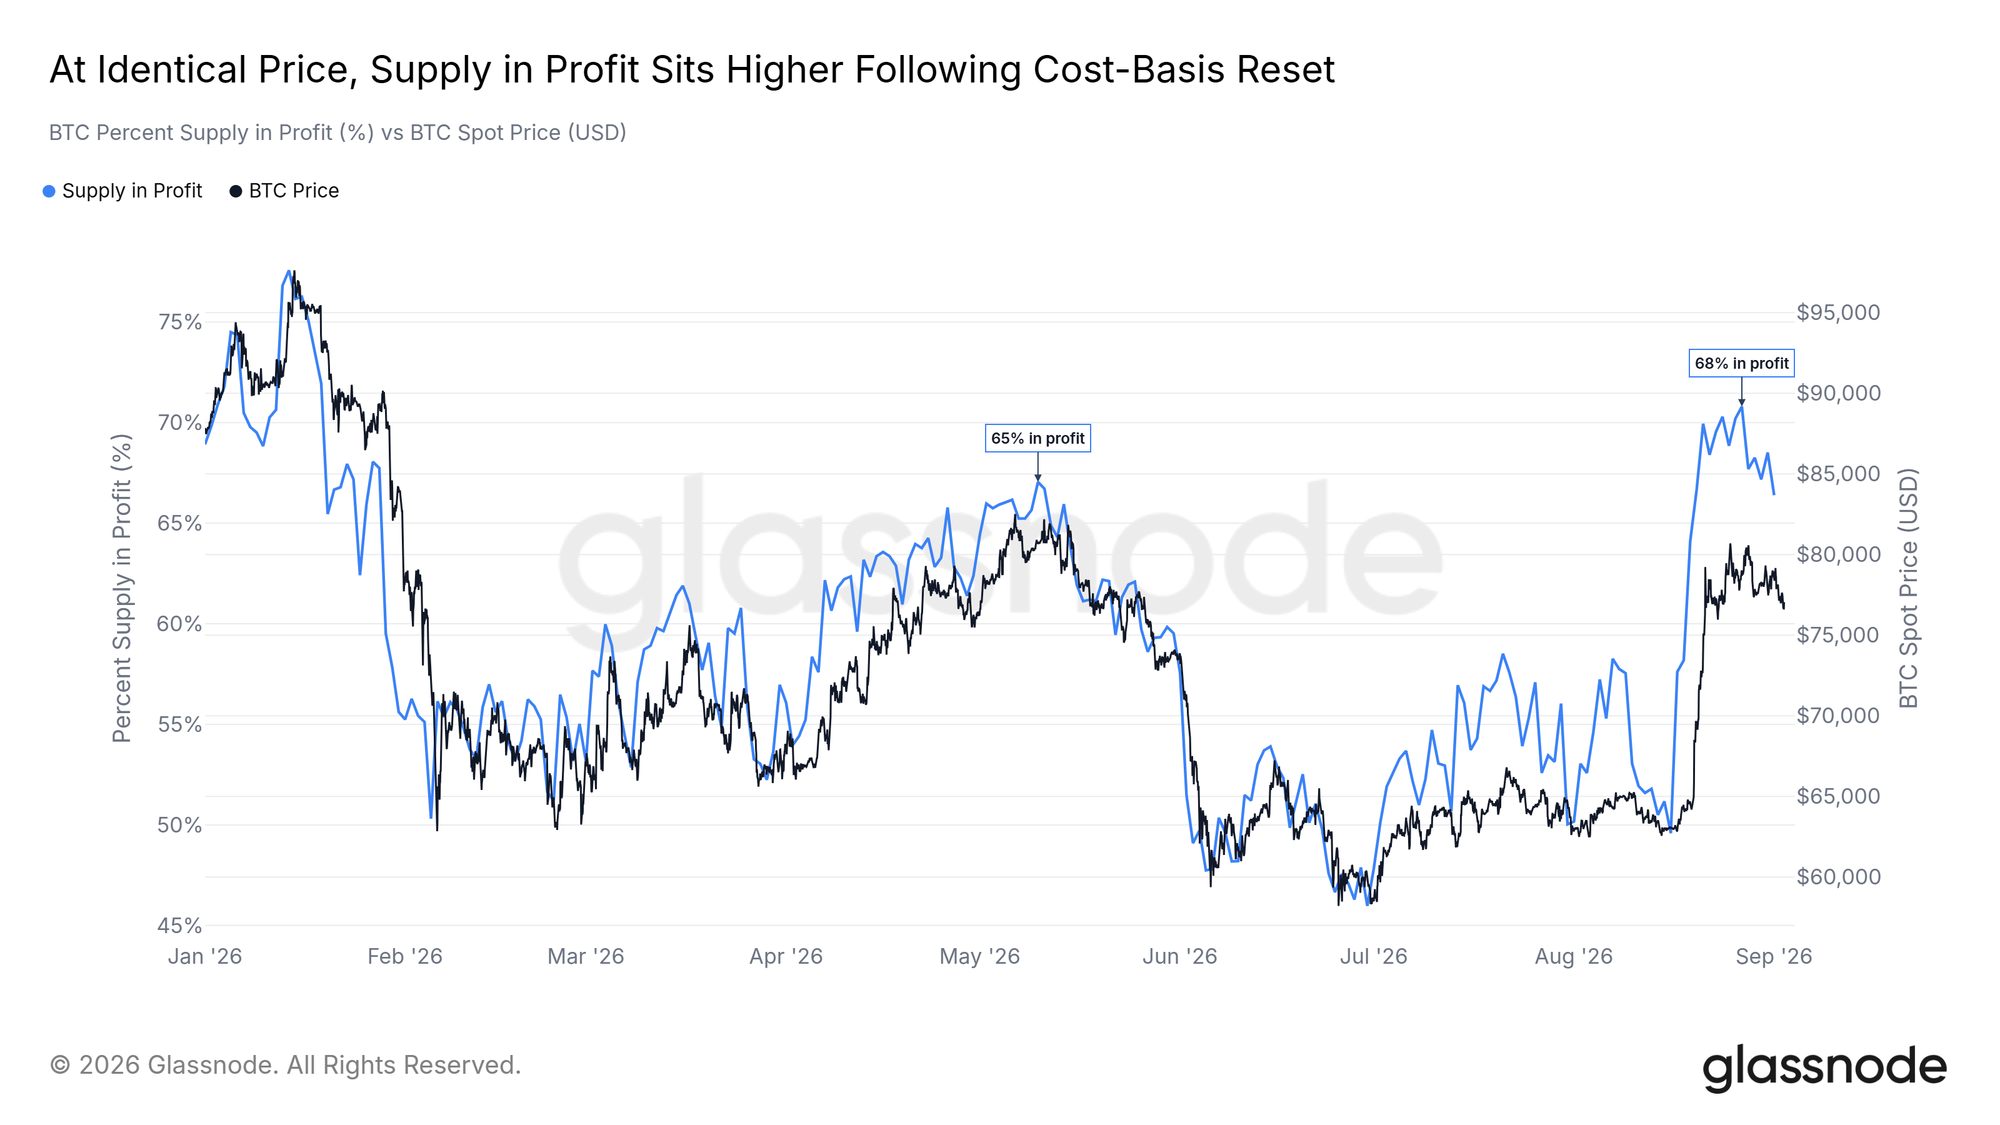
Một lực cản tiềm ẩn đối với nhịp phục hồi này xuất hiện trong cấu trúc lợi nhuận của nguồn cung Bitcoin. Khi BTC giao dịch quanh 78.000 USD vào tháng 5, khoảng 65% nguồn cung đang có lợi nhuận. Khi giá Spot quay lại cùng mức này vào cuối tháng 8, tỷ lệ nguồn cung có lợi nhuận đã tăng lên 68%.
Sự thay đổi này phản ánh quá trình tích lũy trong mùa hè, qua đó thiết lập lại Giá vốn của Nhà đầu tư Ngắn hạn quanh 71.000 USD. Vì vậy, tại cùng một mức giá, số lượng BTC có lợi nhuận hiện lớn hơn trước, tạo ra nguồn thanh khoản bán tiềm năng cao hơn khi giá kiểm định lại các vùng đỉnh cũ.
Các vùng biên được xác định rõ
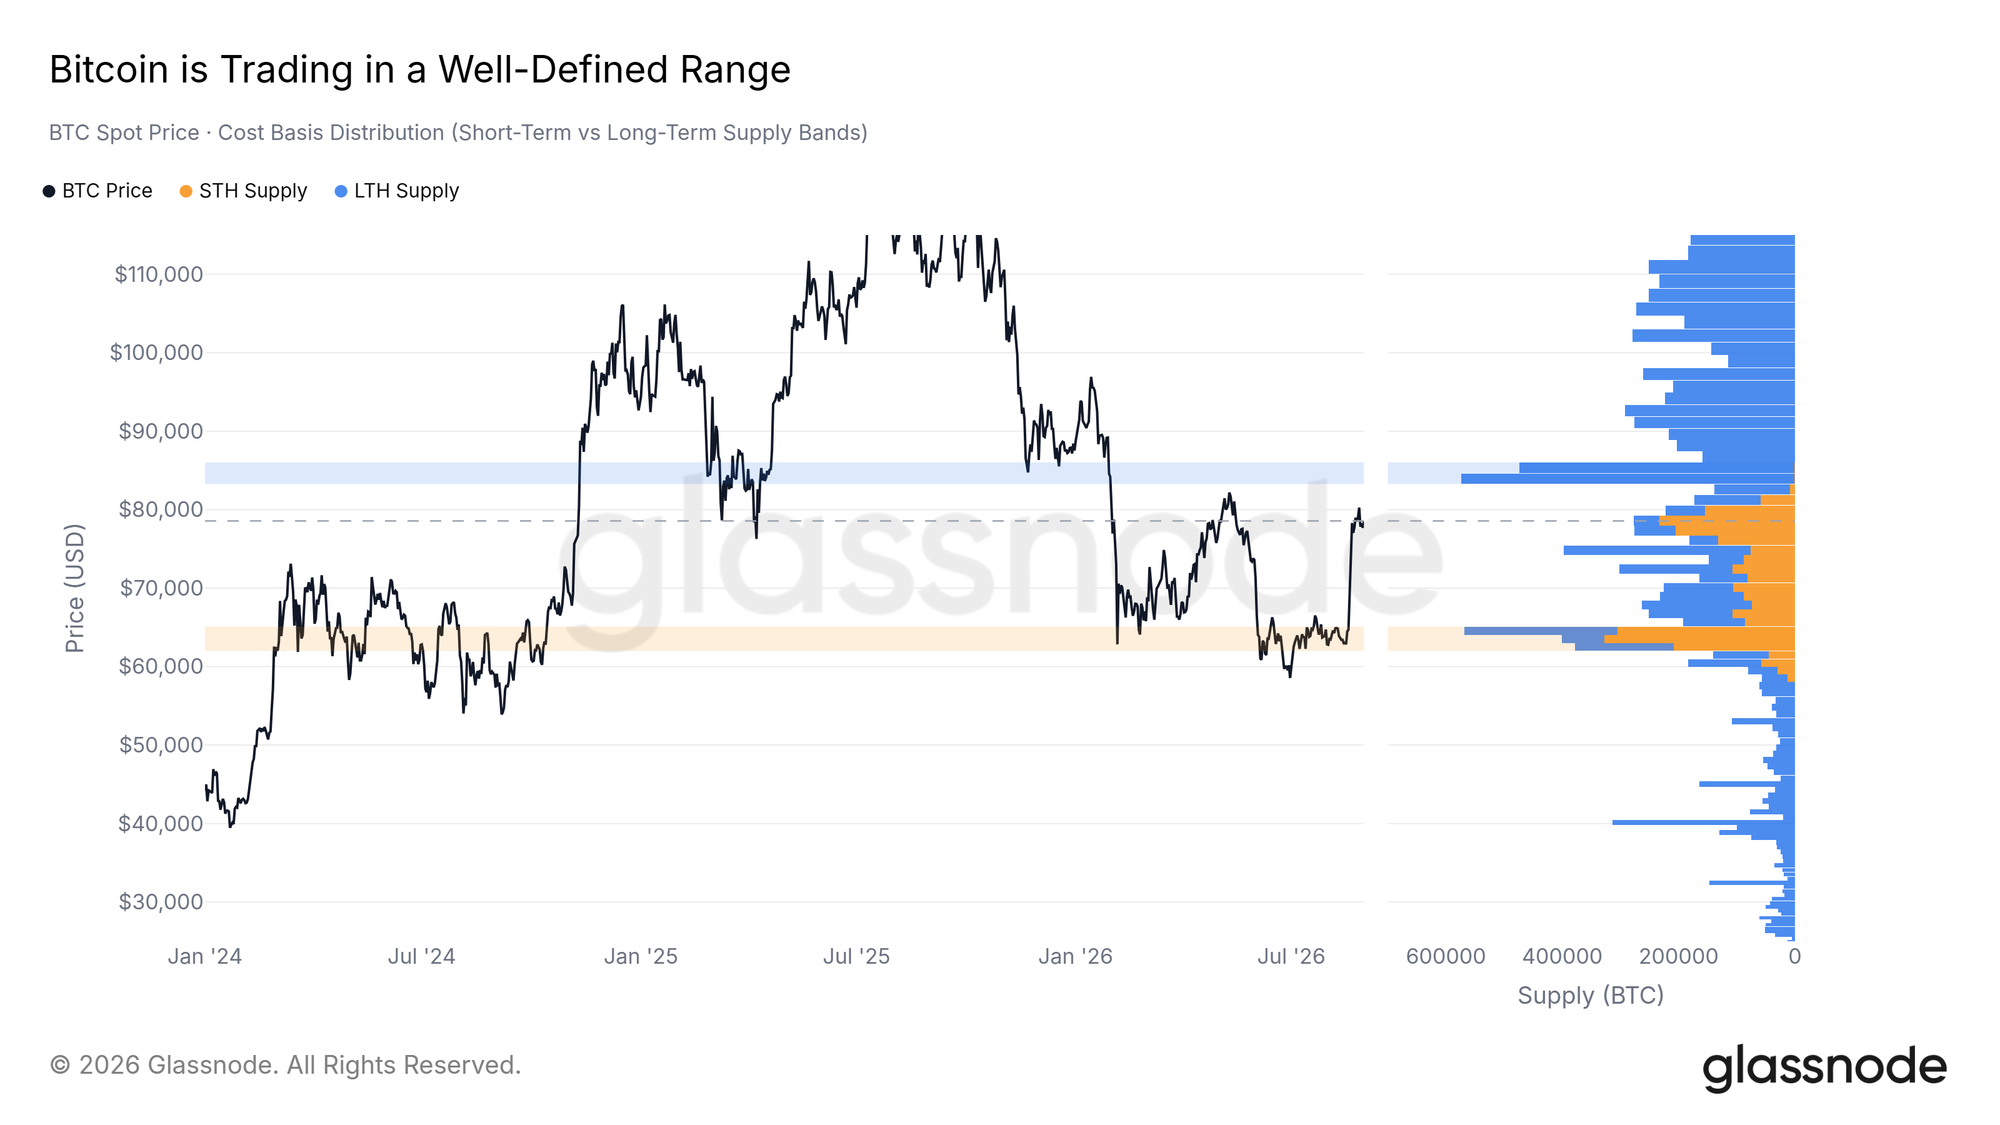
Kết hợp mô hình giá vốn On-chain với cấu trúc phân bổ nguồn cung cho thấy các vùng giá quan trọng đã được hình thành rõ ràng.
Bên dưới giá Spot, vùng tích lũy trong mùa hè tạo thành vùng sàn vững chắc tại 62.000–65.000 USD. Phía trên, thị trường đối mặt với nguồn cung lớn từ các Nhà đầu tư Dài hạn tại 83.000–86.000 USD. Hiện giá vẫn dao động giữa hai vùng này.
Dòng vốn tổ chức
Hoạt động giao dịch vẫn trầm lắng
Các quỹ ETF Bitcoin Spot tại Mỹ duy trì dòng vốn vào ổn định trong suốt nhịp tăng, đưa mức hút vốn trung bình bảy ngày lên 290 triệu USD mỗi ngày.
Tuy nhiên, hoạt động giao dịch trên thị trường thứ cấp lại kém sôi động. Khối lượng giao dịch ETF hằng ngày chỉ duy trì quanh 3 tỷ USD, thấp hơn đáng kể so với các giai đoạn mở rộng trước. Dòng vốn được thúc đẩy bởi những thông tin chính sách riêng lẻ nhưng thiếu động lượng lan tỏa trên toàn thị trường thường xuất hiện gần các điểm đảo chiều cục bộ, trước khi giá điều chỉnh trở lại khi chất xúc tác ngắn hạn qua đi.
Bối cảnh vĩ mô
Lợi suất trái phiếu chính phủ tăng trở lại
Môi trường vĩ mô rộng lớn hơn đã nhanh chóng quay lại trạng thái thắt chặt. Sau thông báo mua lại trái phiếu của Bộ Tài chính Mỹ ngày 19/8, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm tạm thời giảm về gần 4,6% trước khi đảo chiều mạnh.
Trong tám phiên giao dịch tiếp theo, lợi suất kỳ hạn 10 năm tăng trở lại 4,8% và thiết lập đỉnh mới của chu kỳ. Diễn biến đảo chiều nhanh cho thấy áp lực từ nợ công vẫn là yếu tố chi phối chính đối với tỷ lệ chiết khấu trên thị trường tài chính toàn cầu.
Phân kỳ tạm thời với thị trường chứng khoán
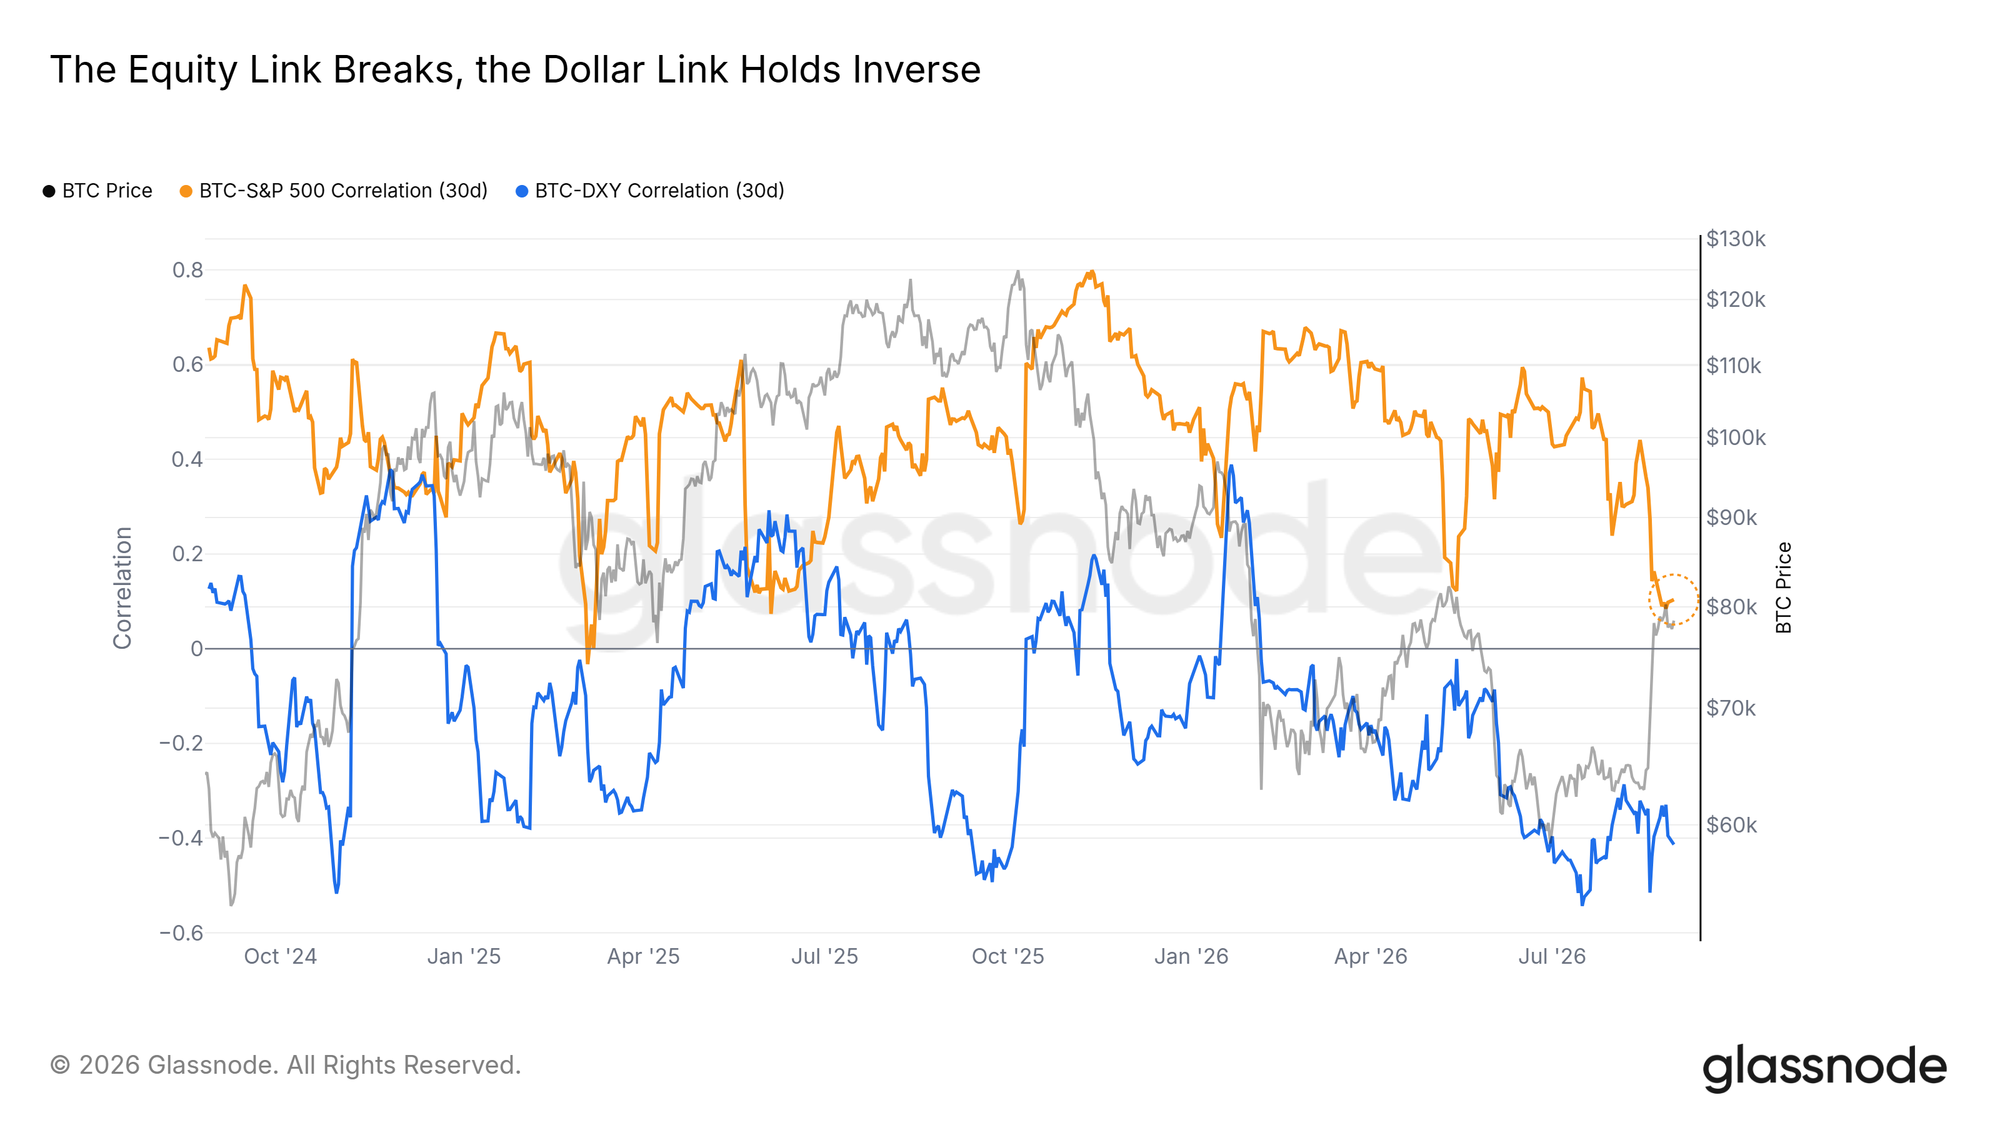
Trong nhịp tăng ban đầu, Bitcoin tạm thời tách khỏi thị trường chứng khoán truyền thống, trong khi các chỉ số chứng khoán Mỹ gần như đi ngang.
Hệ số tương quan động trong 30 phiên giữa Bitcoin và S&P 500 đã giảm về gần 0. Trong lịch sử, những đợt đứt gãy tương quan đột ngột khi trái phiếu chính phủ bị bán tháo thường chỉ tồn tại trong thời gian ngắn, phản ánh sự suy kiệt cục bộ của xu hướng thay vì một sự thay đổi cấu trúc dài hạn.
Thị trường phái sinh và các kỳ đáo hạn
Tâm lý hưng phấn dần hạ nhiệt
Thị trường quyền chọn phản ánh rõ sự thay đổi nhanh chóng trong tâm lý nhà đầu tư suốt hai tuần qua. Chỉ số 25-Delta Skew kỳ hạn 7 ngày tăng vọt trong nhịp Short Squeeze khi nhà đầu tư đổ xô mua Call để đón đà tăng, trước khi nhanh chóng quay về vùng trung tính do giá không thể vượt qua kháng cự.
Trong khi đó, chỉ số Skew kỳ hạn 180 ngày vẫn ổn định xuyên suốt nhịp biến động. Điều này cho thấy dù tâm lý hưng phấn ngắn hạn đã hạ nhiệt, nhu cầu phòng hộ và nắm giữ quyền chọn dài hạn vẫn được duy trì.
Rào cản từ kỳ đáo hạn tháng 9
Cấu trúc quyền chọn kỳ hạn sắp tới đang bị chi phối bởi kỳ đáo hạn cuối quý ngày 25/9, với tổng Open Interest khoảng 14 tỷ USD trên Deribit và IBIT.
Phần lớn Open Interest tập trung tại các mức giá thực hiện trên 80.000 USD. Vì vậy, kỳ đáo hạn cuối quý đang đến gần sẽ trở thành mốc neo quan trọng đối với biến động giá và chiến lược định vị của nhà đầu tư trong những tuần tới.
Kết luận
Nhịp phục hồi sau cú Short Squeeze tháng 8 đã chững lại bên dưới vùng cung 83.000–86.000 USD. Trong bối cảnh tỷ lệ nguồn cung có lợi nhuận cao hơn tại cùng mặt bằng giá, lợi suất trái phiếu chính phủ thiết lập đỉnh mới của chu kỳ và thị trường quyền chọn trở lại trạng thái trung tính, Bitcoin vẫn bị giới hạn trong biên độ đã hình thành. Cho đến khi vùng cung phía trên được hấp thụ, vùng sàn cấu trúc 62.000–65.000 USD vẫn là mốc tham chiếu rủi ro chính ở phía dưới.
Miễn trừ trách nhiệm: Báo cáo này không cung cấp bất kỳ lời khuyên đầu tư nào. Toàn bộ dữ liệu chỉ phục vụ mục đích cung cấp thông tin và giáo dục. Không nên đưa ra quyết định đầu tư dựa trên những thông tin được trình bày tại đây và bạn hoàn toàn chịu trách nhiệm đối với các quyết định đầu tư của mình.
Số dư trên sàn giao dịch được trình bày trong báo cáo được tổng hợp từ cơ sở dữ liệu nhãn địa chỉ toàn diện của Glassnode. Dữ liệu này được xây dựng từ thông tin chính thức do các sàn công bố và các thuật toán phân cụm độc quyền. Mặc dù Glassnode nỗ lực đảm bảo độ chính xác cao nhất khi thống kê số dư sàn, những số liệu này có thể không phản ánh đầy đủ toàn bộ tài sản dự trữ, đặc biệt khi sàn không công khai các địa chỉ chính thức. Người dùng nên thận trọng và cân nhắc kỹ khi sử dụng các chỉ số này. Glassnode không chịu trách nhiệm đối với bất kỳ sai lệch hoặc thiếu chính xác tiềm ẩn nào.
