脱出速度
ビットコインは今年の上値を抑えてきたコストベーシスを上抜け、焦点は今やどこまで上昇できるかに移っている。利益確定は限定的で、ETFの買いは増えつつあり、次の主要なレジスタンスは9.67万ドル付近の平均MVRV価格にある。
エグゼクティブサマリー
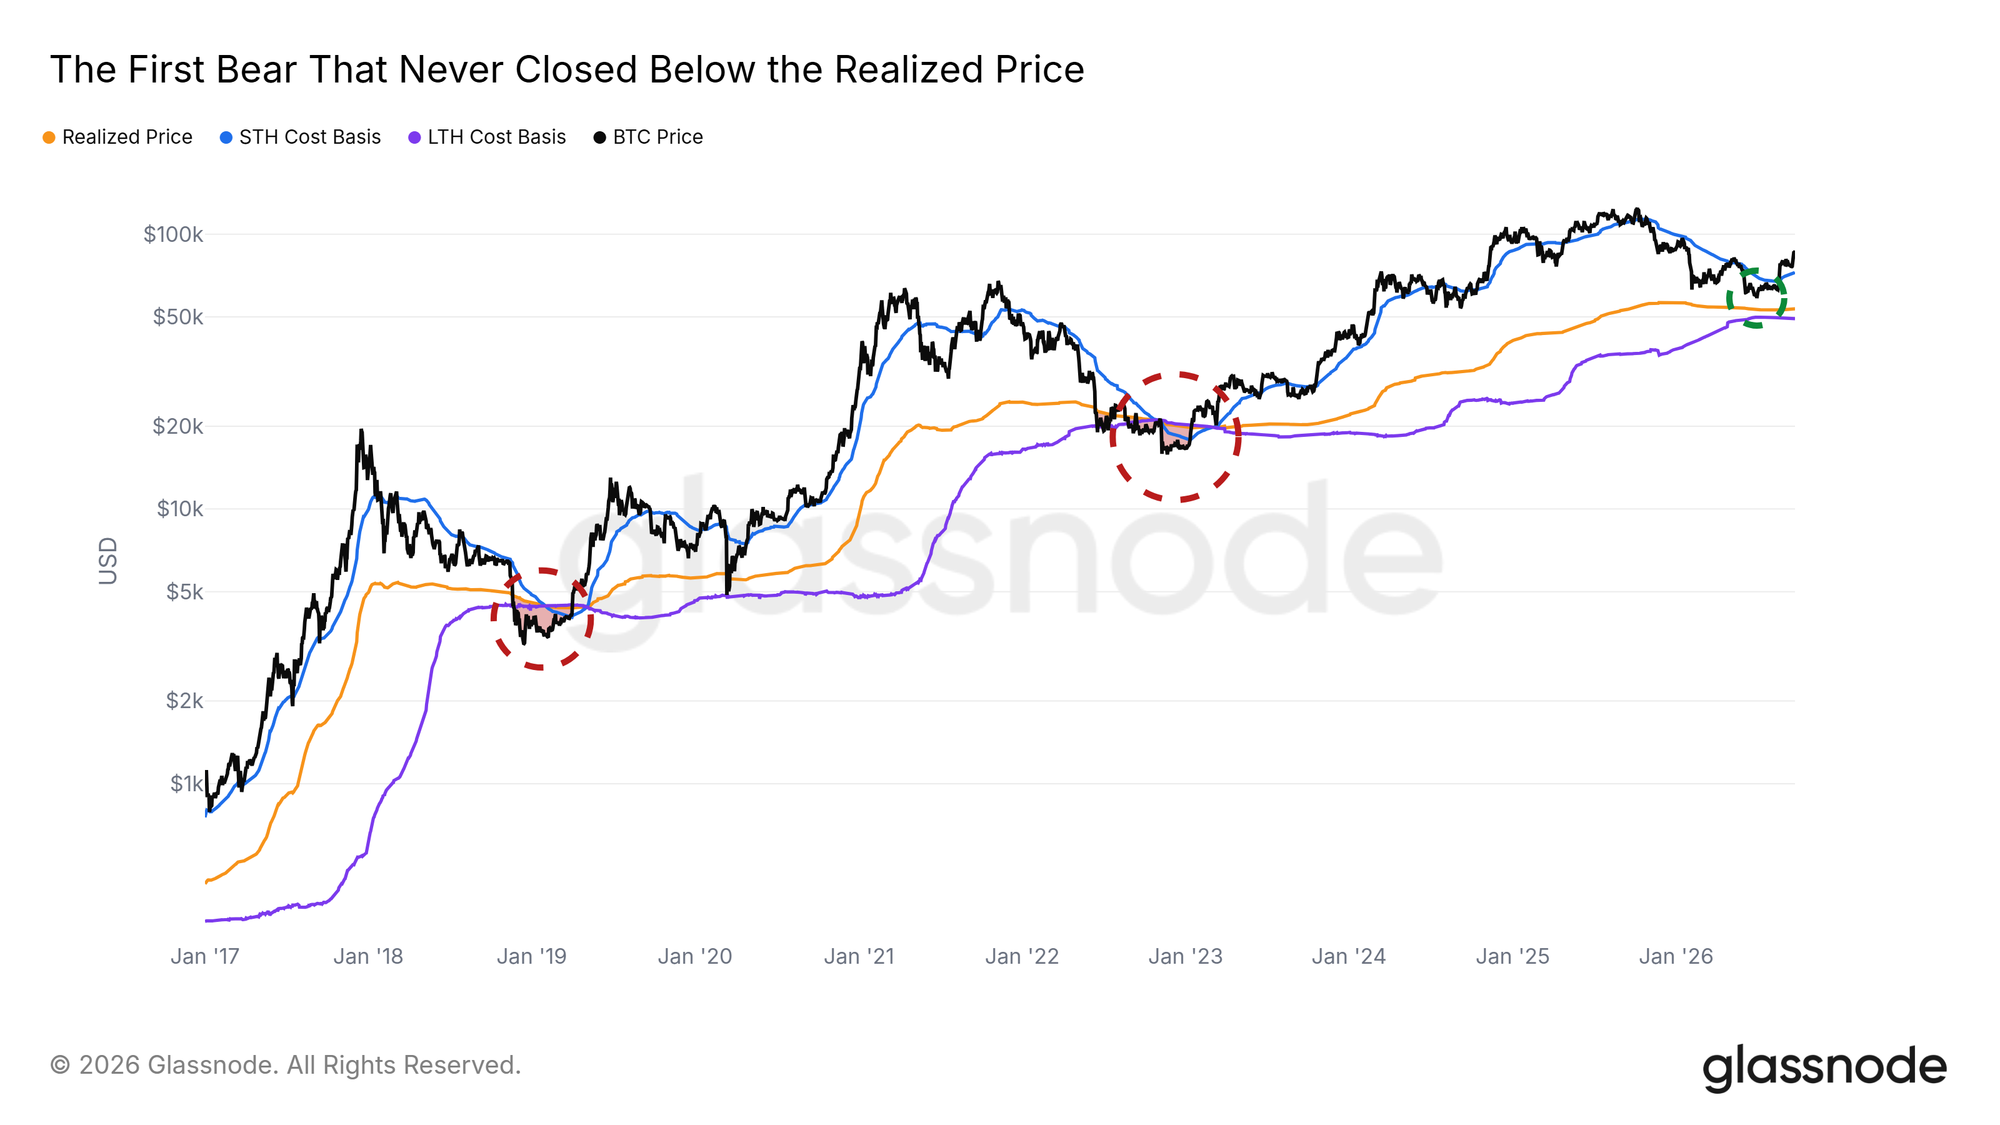
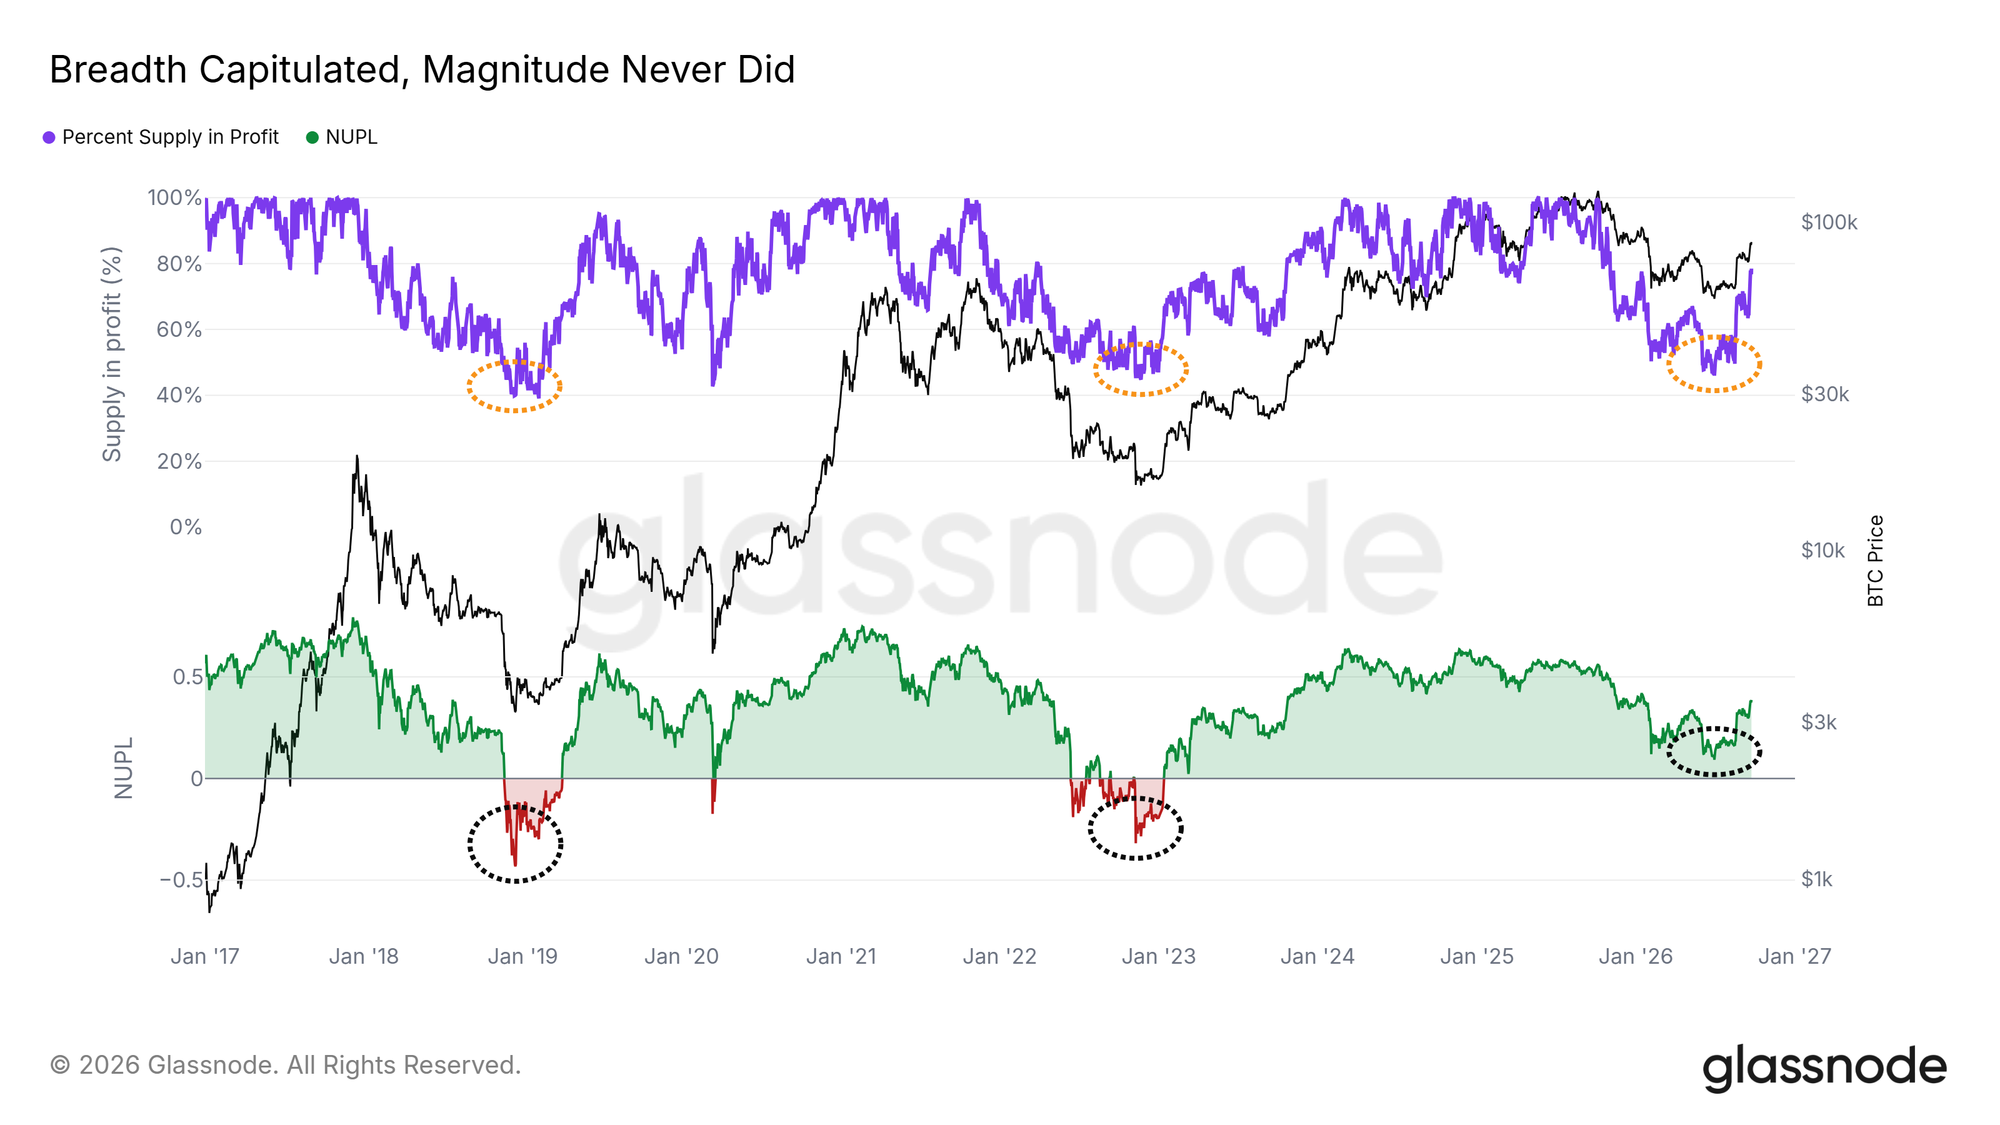
- 今回の弱気相場で、ビットコインは一度も終値で実現価格(Realized Price)を下回らなかった。含み益の状態にあるコインの割合は2022年と同程度まで低下したが、NUPLはプラスを維持した。
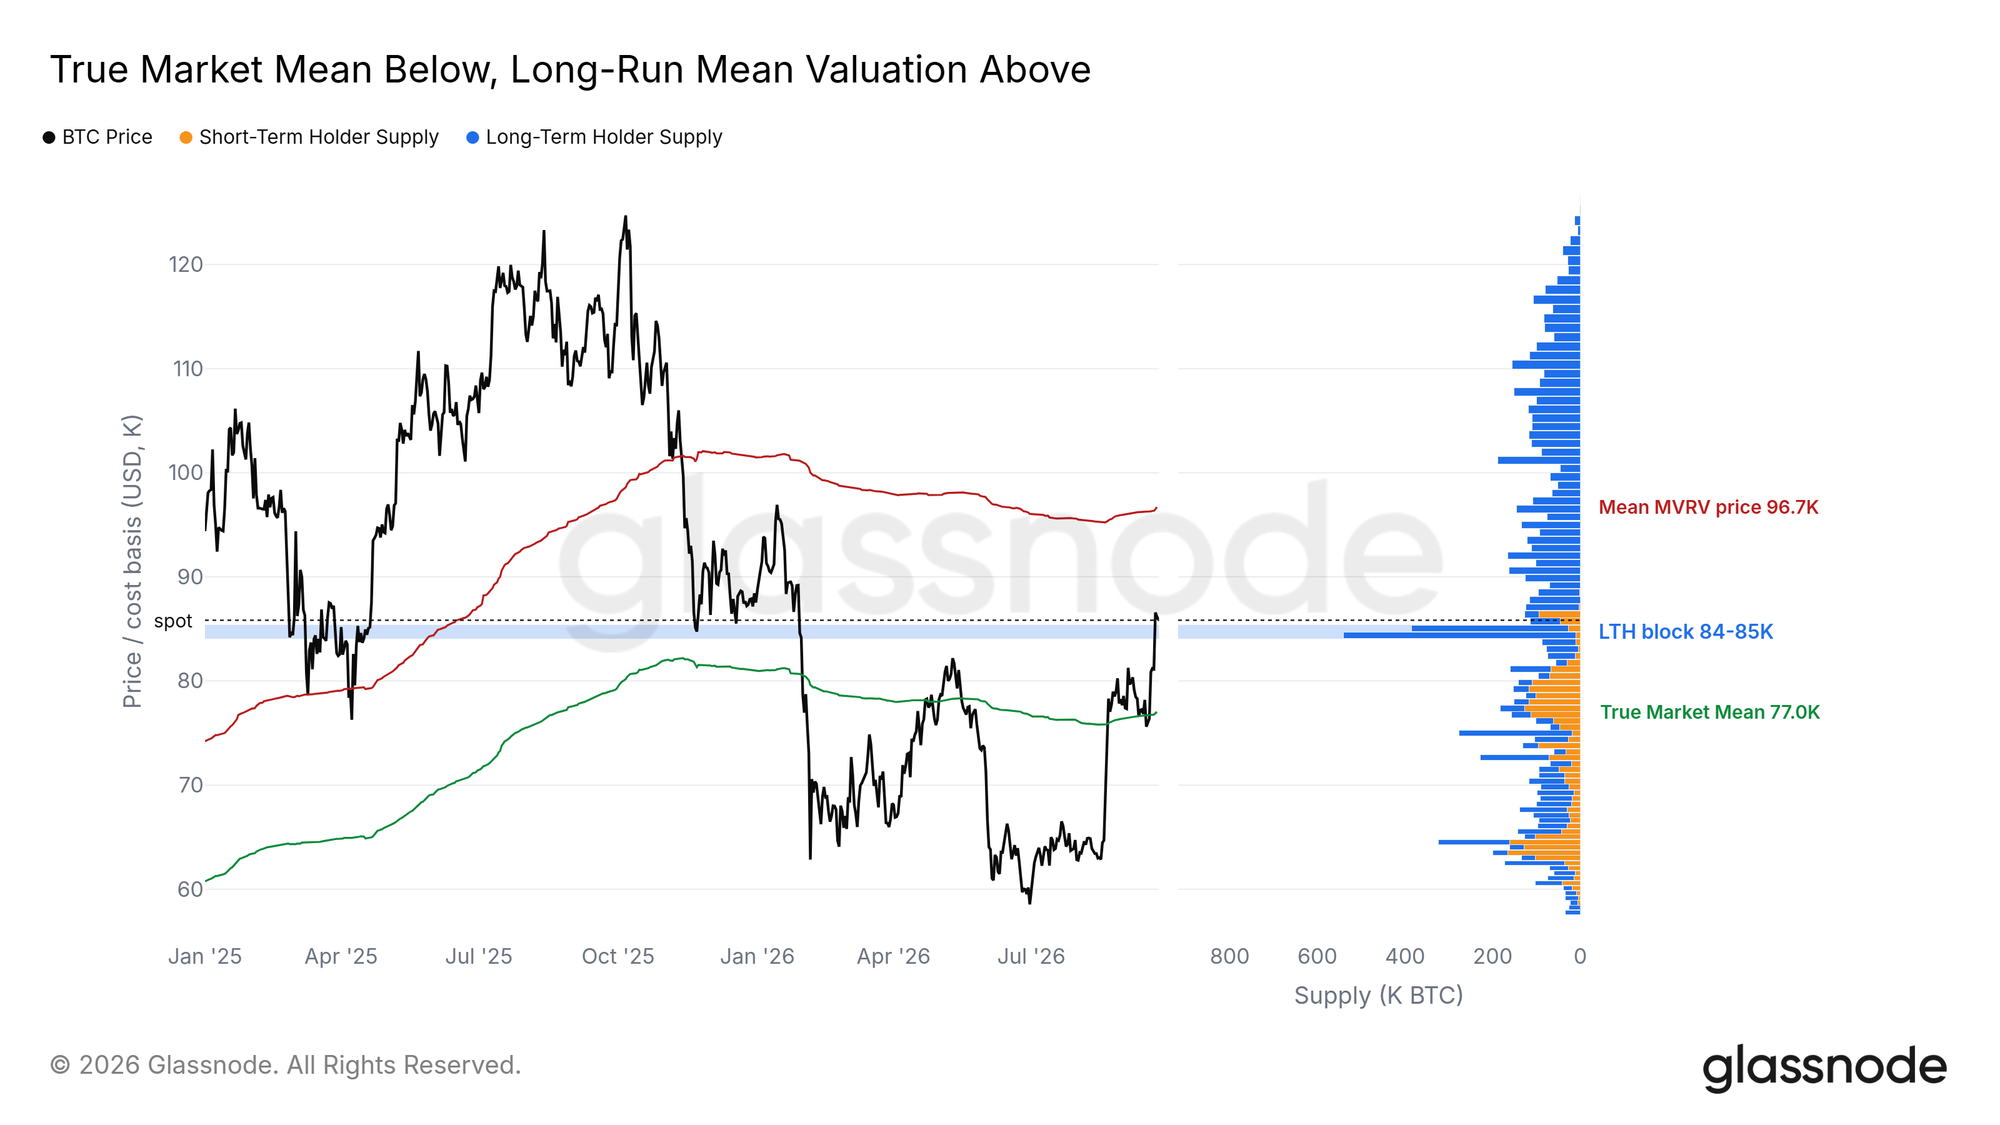
- 価格は、長期保有者の供給が大きく集中する8.4万〜8.5万ドルのすぐ上に位置している。オンチェーンで見た次の主要なレジスタンスは、9.67万ドルの平均MVRV価格(mean MVRV price)である。
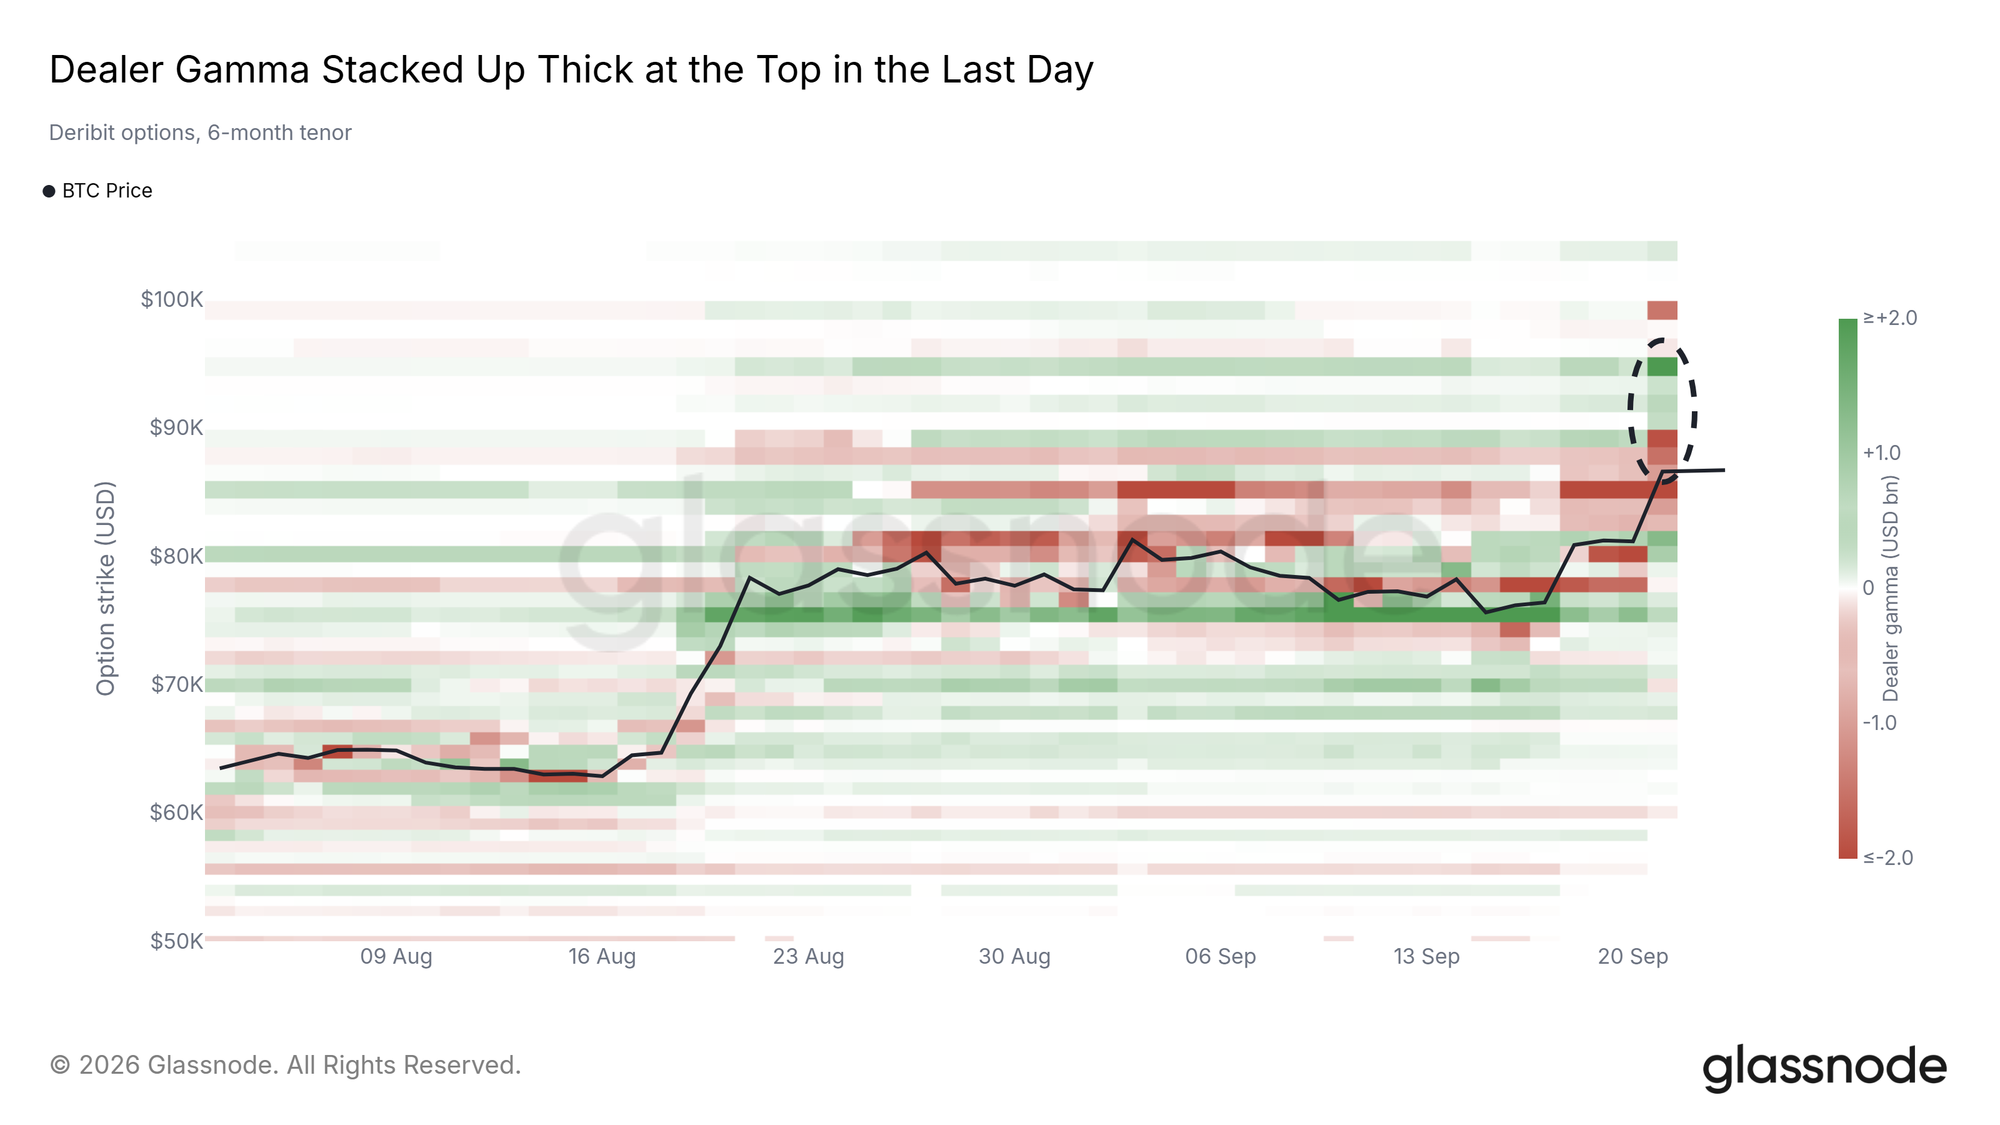
- オプションのポジションが1日で積み上がった。ディーラーのヘッジは、スポット価格から9.2万ドルまでの間では値動きを加速させ、9.5万ドル付近では減速させる可能性がある。
- 短期保有者のほぼ全員が含み益の状態にあるにもかかわらず、利益確定の規模は2024〜2025年の天井時の数分の一にとどまっている。
- ETFの買いが増えつつあり、現物取引高は8月の低水準から2倍超に拡大した。今回は価格の上昇を伴い、多くの取引所に分散している。
- アルトコインは幅広く上昇しているが、トレーダーはほとんどレバレッジを積み増していない。
市場の先を行き、先見性を磨く準備はできていますか?Glassnodeをお試しください。新規登録、または営業担当へのお問い合わせはこちらから。
より浅い安値
実現価格を一度も下回らず
先週の本レポートでは、真の市場平均(True Market Mean)を下抜けた動きを取り上げた。数日のうちに、価格は再びその上に戻った。ビットコインは現在、7.7万ドルの真の市場平均と、短期保有者のコストベーシス(Short-Term Holder Cost Basis)をともに上回って推移している。
実現価格とは、流通しているすべてのコインの平均取得価格である。2018〜2019年と2022〜2023年の弱気相場では、価格は数カ月にわたってこれを下回って推移した。今回は、価格が日足の終値でこれを下回った日は一度もない。6月の安値は実現価格を上回ったままであり、これは2017年以降このチャートに示されたどの弱気相場でも実現しなかったことである。
価格が真の市場平均を上回る水準を維持すれば、6月の安値は3回の弱気相場の安値の中で最も浅いものとなる。
損失は広範だが浅かった
6月の安値時点で、含み益で保有されている供給の割合(Percent Supply in Profit)は、2022年11月の安値とほぼ同じ水準まで低下した。含み損を抱えて保有されていたコインの量は、前回の弱気相場とほぼ同程度だった。
ただし、損失の規模ははるかに小さかった。すべてのコインの含み益または含み損の合計を測る純未実現損益(Net Unrealized Profit/Loss、NUPL)は、今サイクルで一度もマイナスに転じなかった。2018年と2022年には、この指標は大きくマイナス圏に沈んだ。損失が小さければ、通常、売りの圧力も弱まる。
次の注目水準
下にサポート、上にレジスタンス
8月には、この上昇が単なるショートスクイーズにすぎないのかが議論の焦点だった。今年上値を抑えてきたコストベーシスを価格が上回った今、焦点はどこまで上昇できるかに移っている。先週の本レポートでは、長期保有者の供給が集中する価格帯を天井と位置づけ、そのすぐ上にコールオプションが大量に積み上がっていると指摘した。価格は現在、その両方を上回って推移している。
長期保有者の供給が最も集中しているのは、現在の価格のすぐ下にある8.4万〜8.5万ドルである。次の主要なレジスタンスは、9.67万ドルの平均MVRV価格である。これは実現価格にビットコインの長期平均MVRVを掛けたもので、平均的な保有者の利益が長期的な平常水準に戻る価格を示す。1〜2年前にレンジ上限付近で買った投資家も、この水準の近くで損益分岐点に達する。
下値では、7.7万ドルの真の市場平均が主要なサポートとなる。価格が8.4万ドルを上回る水準を維持すれば、9.67万ドルへの道は開かれたままだ。8.4万ドルを再び割り込めば、7.7万ドルが再び視野に入る。
上限付近に積み上がるオプションのポジション
オプションのデータも同じ価格帯を示している。1日のうちに、Deribitのオプションにおけるディーラーのポジションがレンジ上限付近に積み上がった。9.5万ドル付近の権利行使価格におけるプラスのガンマはチャート上の最高水準まで急上昇し、スポット価格から9.2万ドルまでの間ではマイナスのガンマが積み上がった。
ガンマは、ディーラーが自らのオプションをどのようにヘッジするかを表す。スポット価格から9.2万ドルまでの間では、ディーラーのヘッジは価格上昇時の買いと下落時の売りを意味し、値動きを加速させる可能性がある。9.5万ドル付近ではこの効果が反転し、ヘッジは価格の動きを鈍らせる傾向がある。この水準は9.67万ドルの平均MVRV価格のすぐ下にあるため、上昇が続く場合、9.5万〜9.7万ドルが最初の大きな試金石となる。
売りは限定的
利益確定は小規模にとどまる
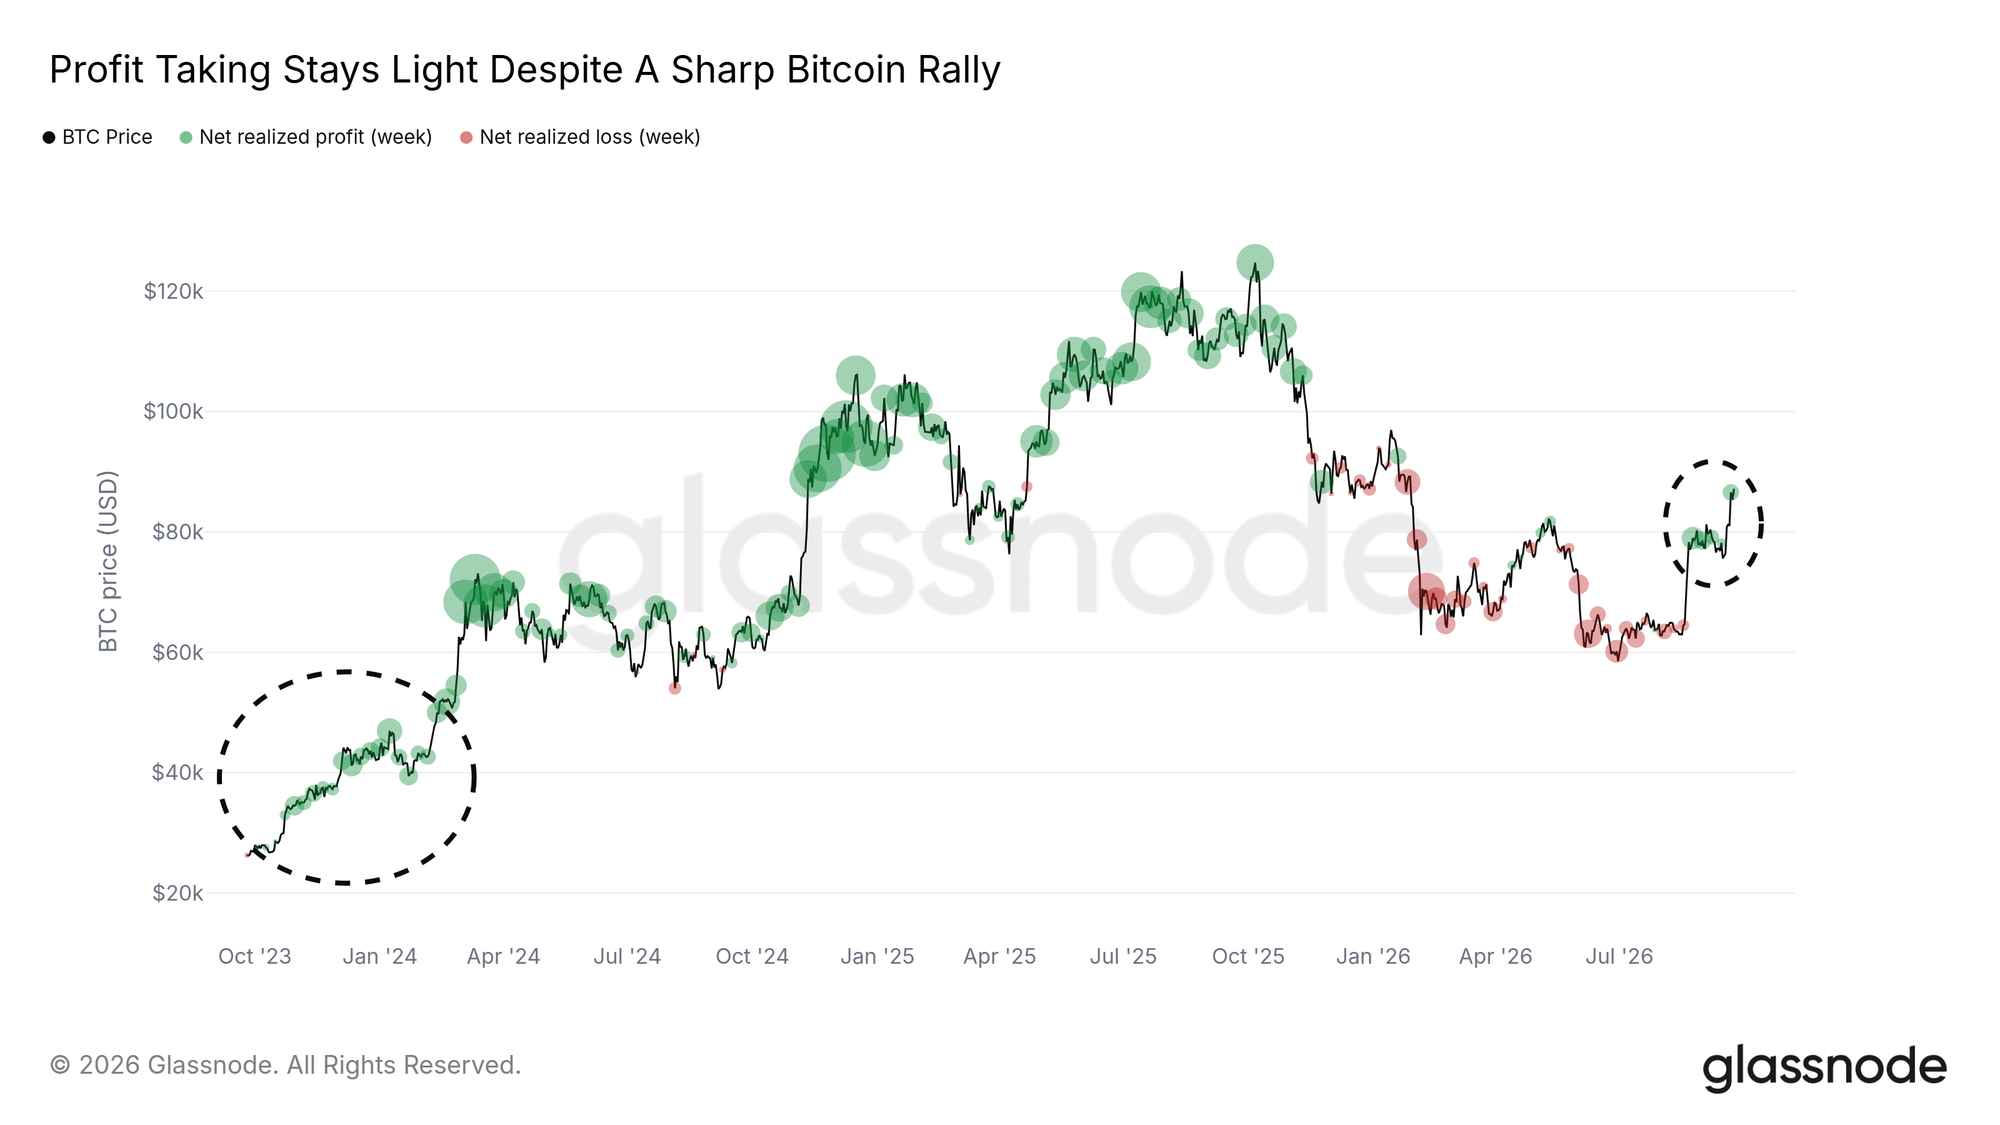
急激な上昇局面では、通常、大規模な利益確定が起きる。今回は、今のところそうなっていない。今回の上昇局面における週次の純実現損益(Net Realized Profit/Loss)は、2024年と2025年の天井時の数分の一にとどまっている。
現在のペースは、前回の上昇トレンドの初期に似ている。2023年後半から2024年初めにかけて、利益確定はほぼ同じペースで推移しており、それはより大規模な売りの波が訪れるかなり前のことだった。利益確定がこの水準にとどまれば、上昇にはまだ続く余地がある。2024年と2025年の天井で見られた週次の規模に向けて増加すれば、保有者が上昇局面で売りに回っていることを示すだろう。
直近の買い手が再び含み益に
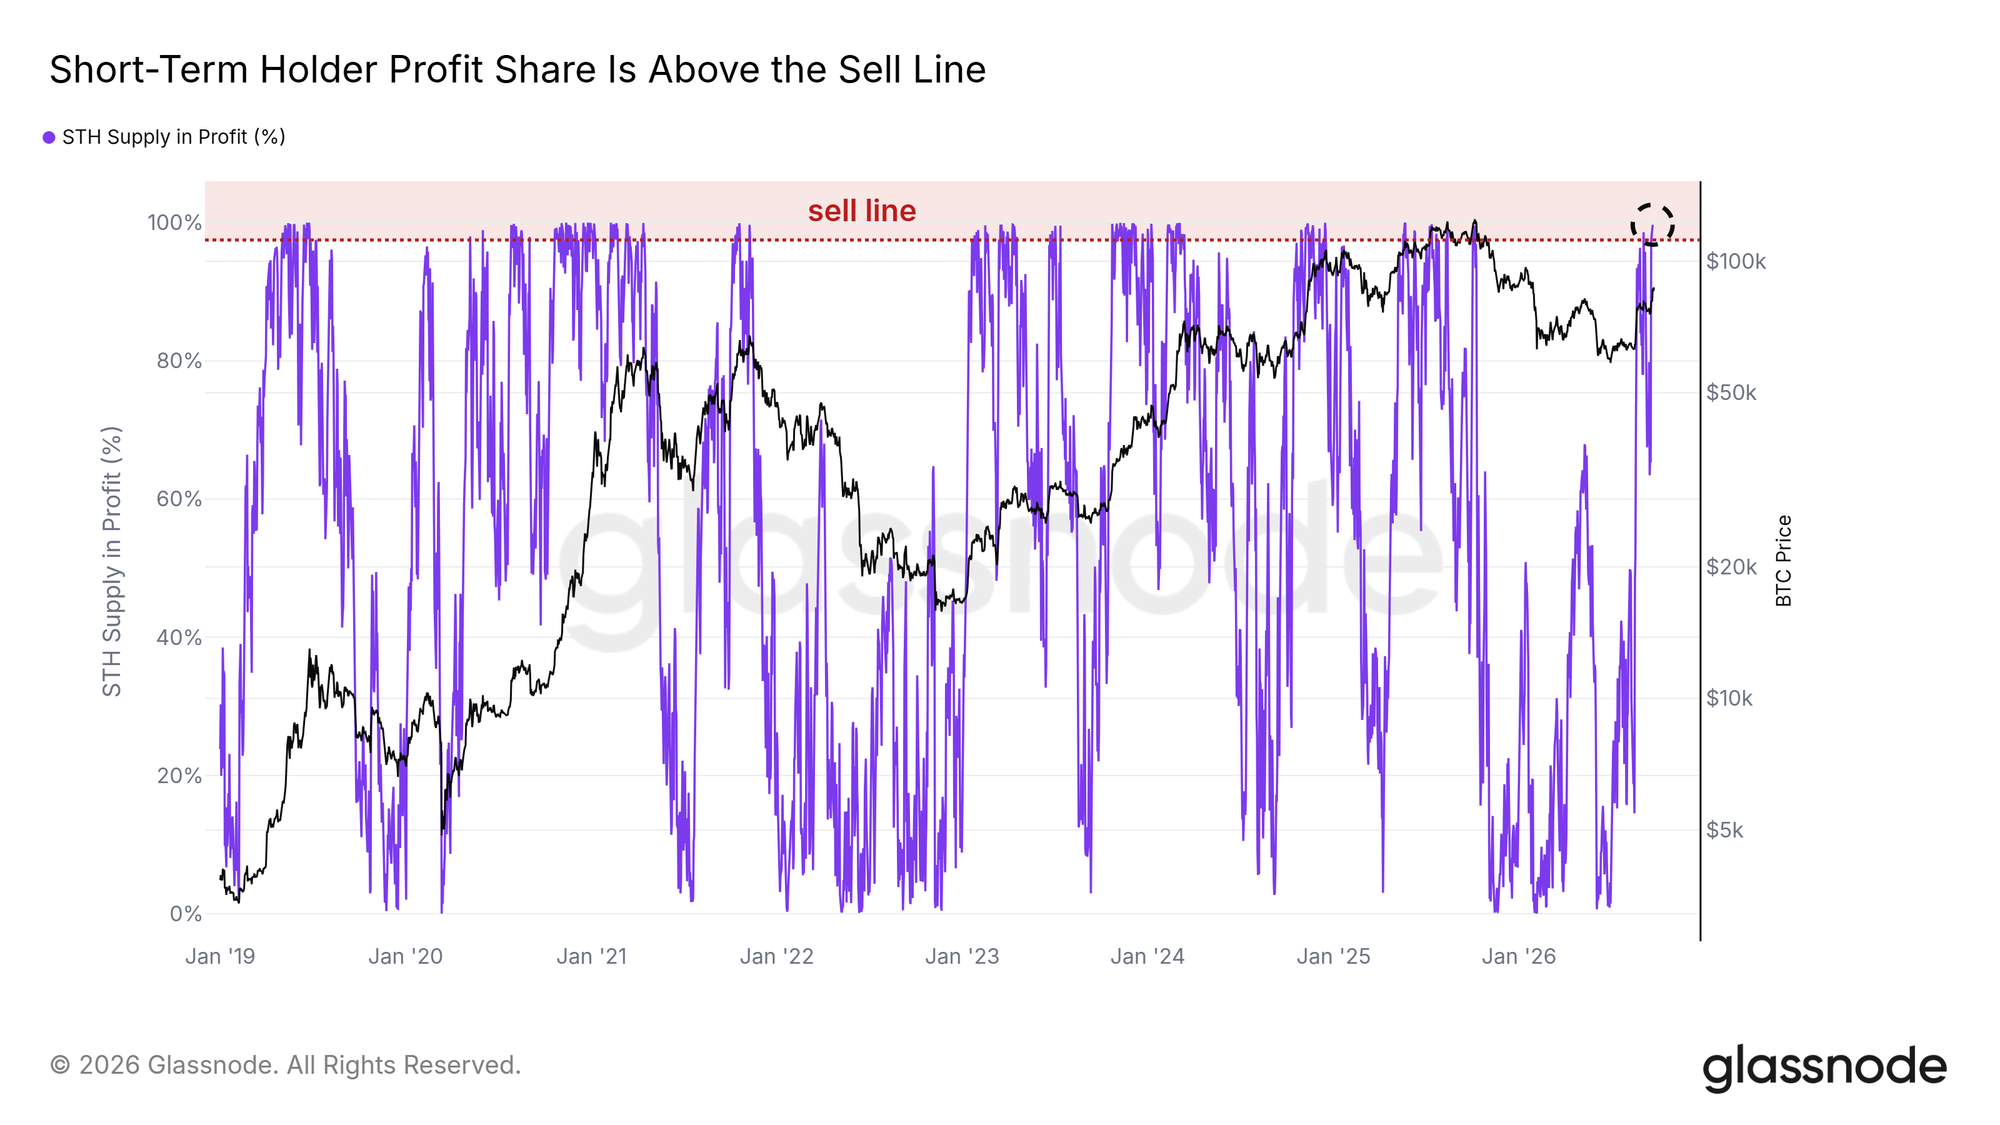
短期保有者は上昇局面で最も売りに回りやすい層であり、現在はそのほぼ全員が含み益の状態にある。短期保有者の含み益で保有されている供給の割合は、過去に彼らの売りが増加してきた「売りライン」を上回っている。このラインを越える動きは、2019年や2023年のような回復の初期にも、2021年や2025年のような天井付近にも見られた。この指標だけでは、価格が次にどちらへ向かうかはわからない。
全保有者の実現利益はまだ低水準にあり、売りの動機はまだ大量の売りにはつながっていない。売りラインを再び下回り、同時に実現利益が増加すれば、それが直近の買い手が利益を確定し始めている最初の兆候となるだろう。
ETFが買いに復帰
資金流入が加速
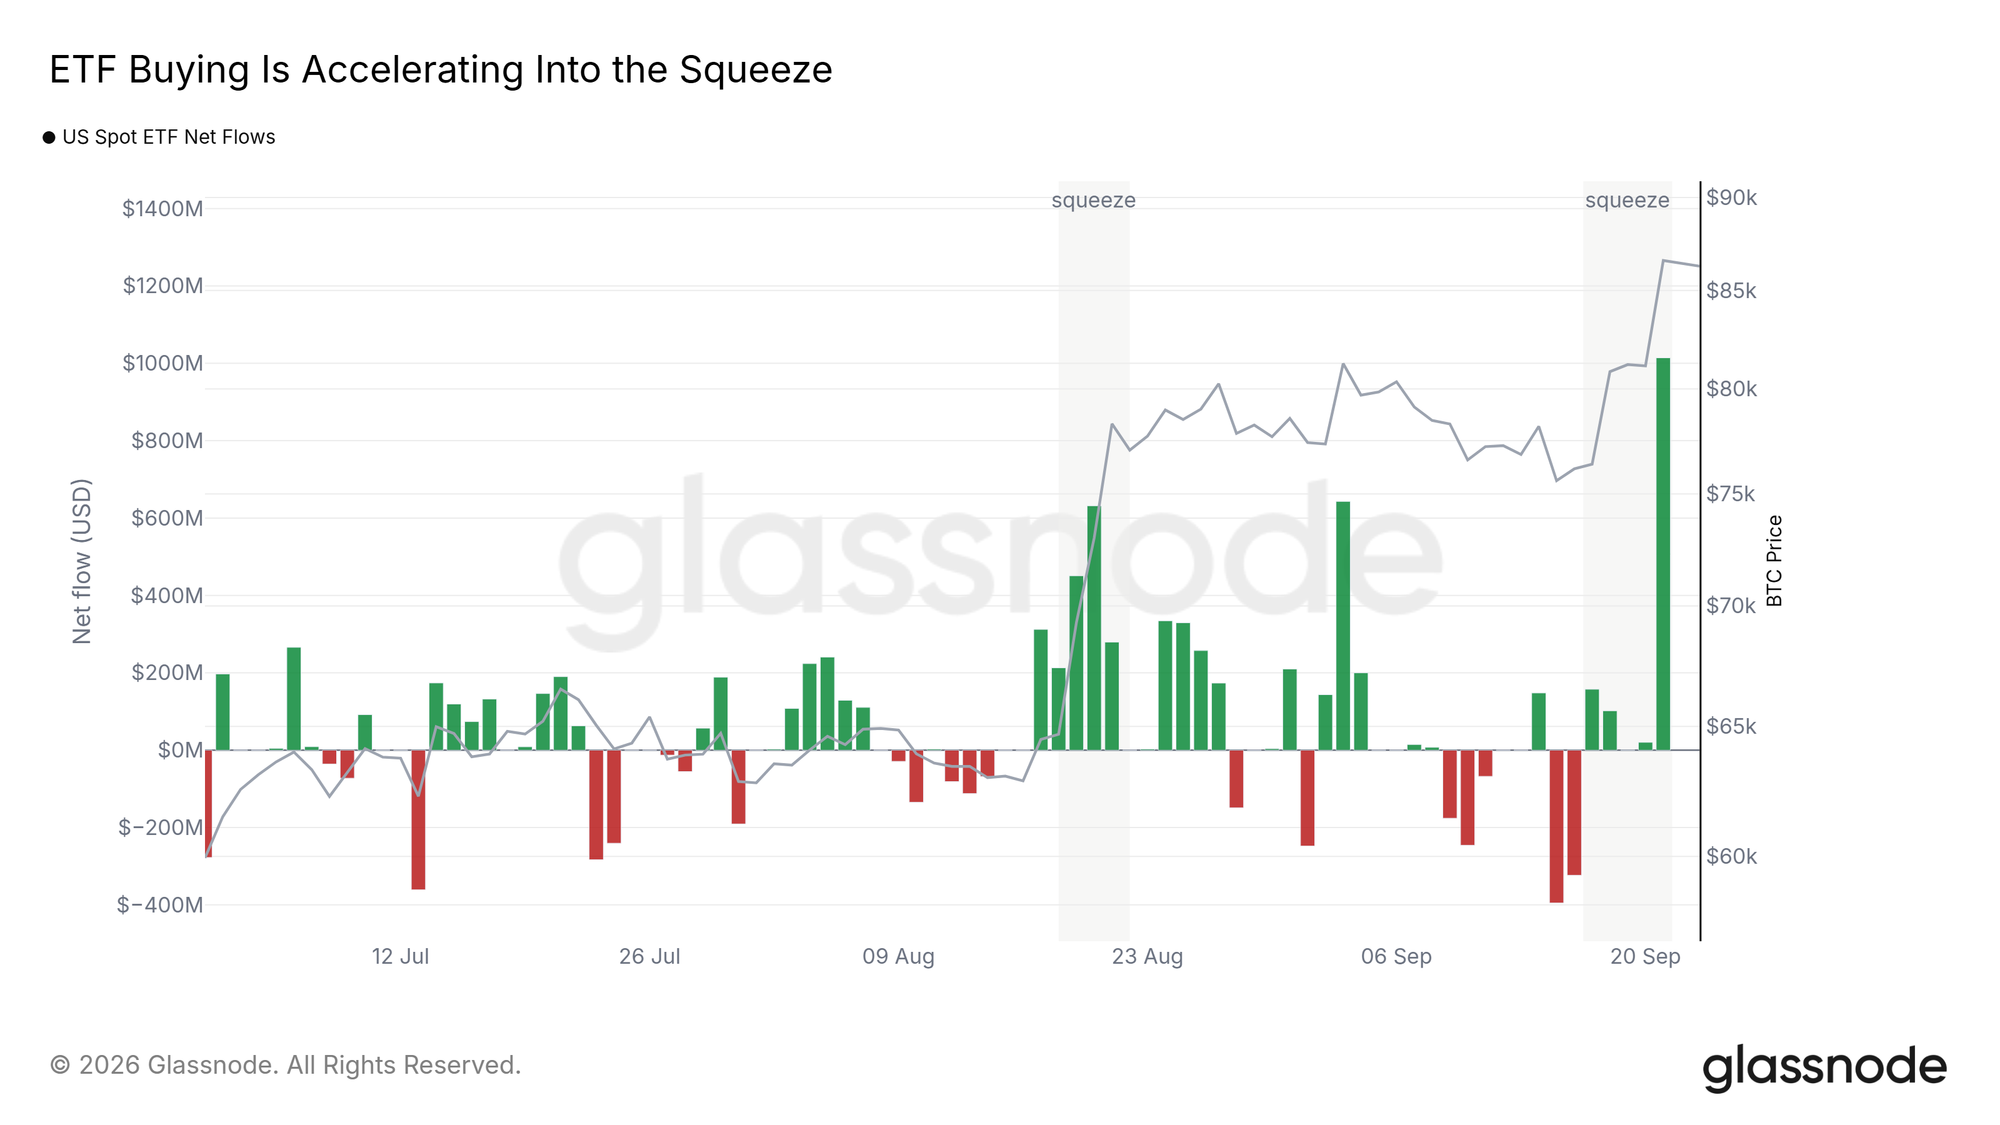
米国現物ETFには、2週間にわたる純流出の後、今回のスクイーズが始まってからの5日間で約13億ドルが流入した。直近の1日は、7月初め以来最大の単日流入となった。
ファンドは価格の上昇に合わせて買いを増やしている。資金流入がこのペース近くで続けば、ETFの需要は引き続きこの動きを支えるだろう。
買いとともに取引高が回復
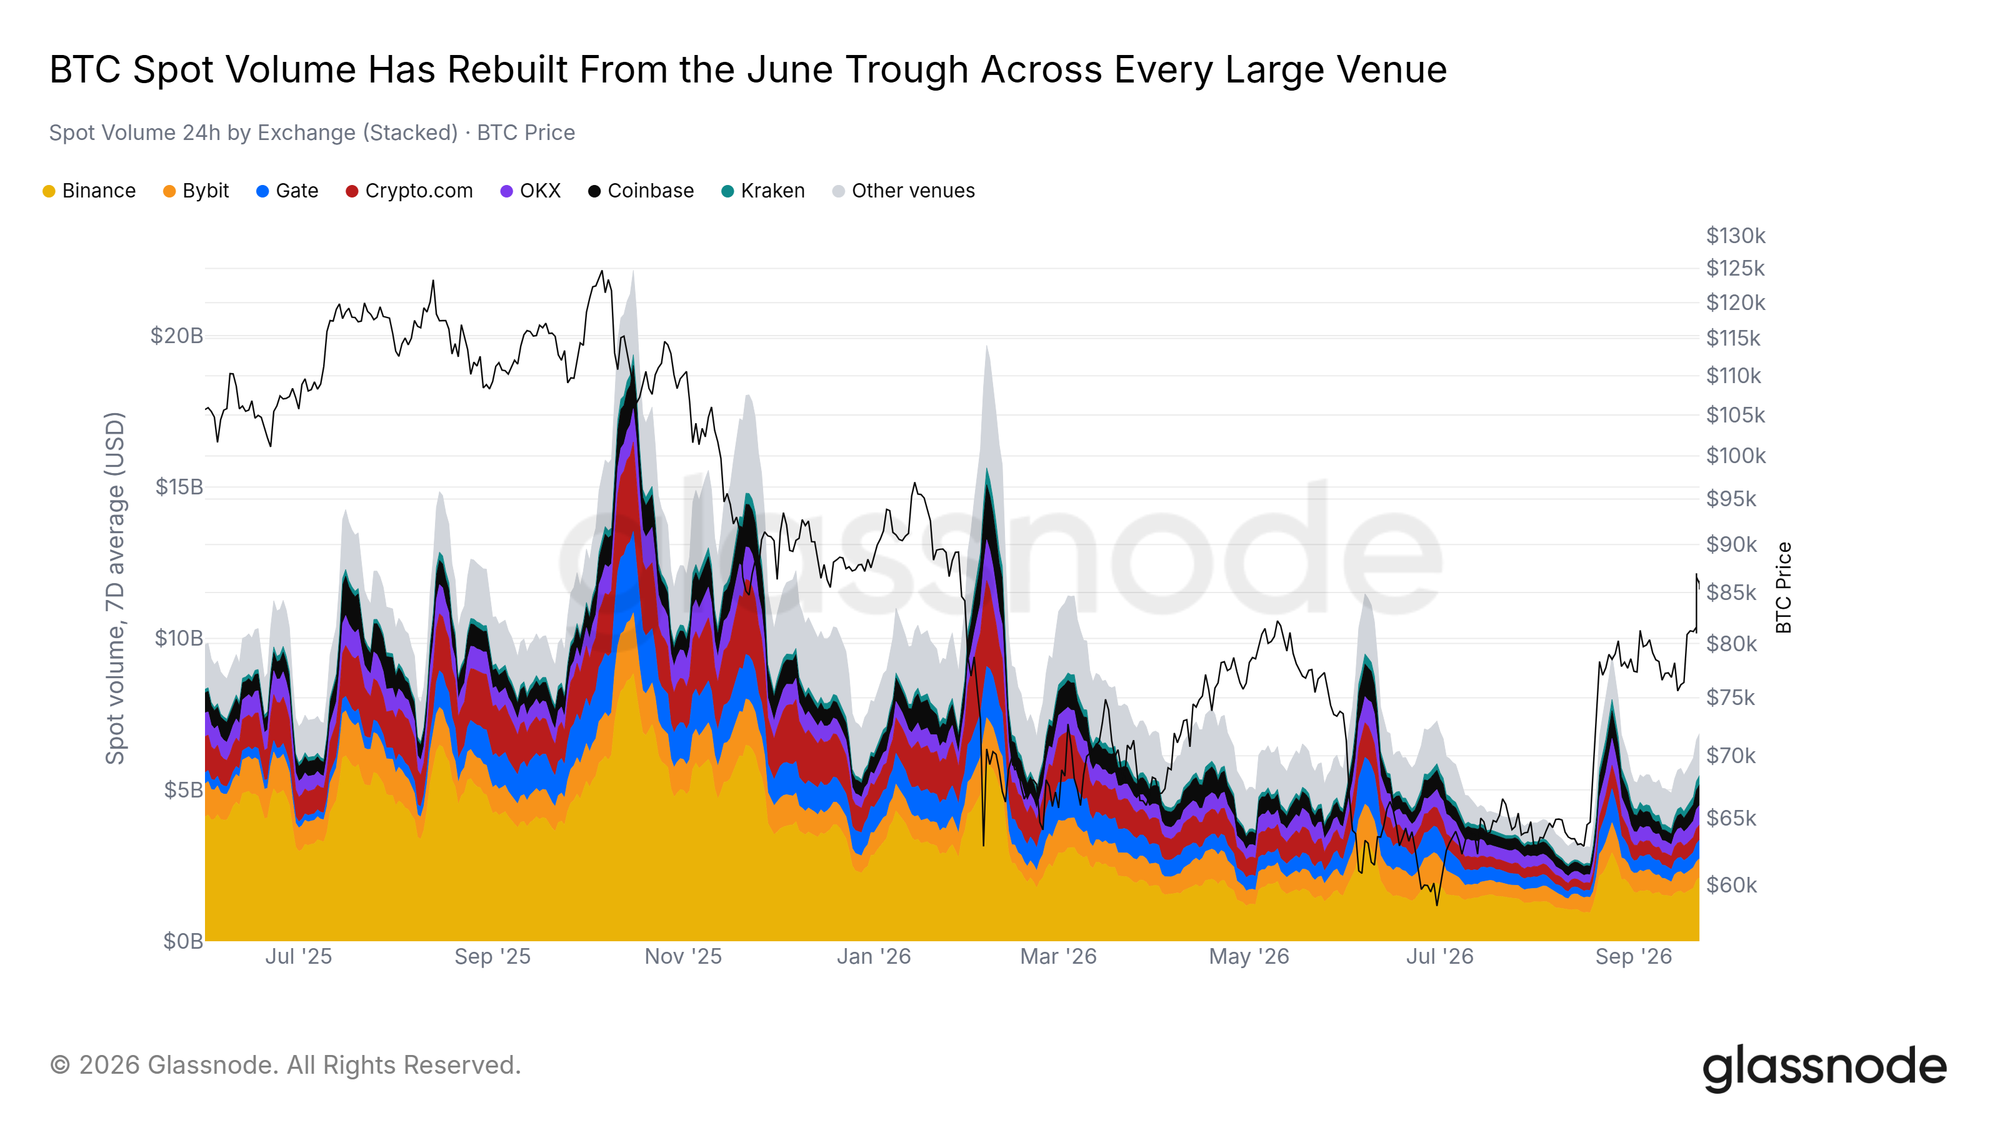
取引所全体の24時間現物取引高(24h Spot Volume)は8月の底から2倍超に拡大し、上昇が始まって以来121%増加している。
急増の規模以上に重要なのは、それが起きた状況である。2025年後半から今年半ばまで、現物取引の拡大はすべて下落局面で起きていた。4回連続の取引高の急増は、いずれも価格の下落中に記録されたものだ。取引高の急増はキャピチュレーション的な売りを意味していた。8月はその流れを断ち切り、この1年で初めて、価格の上昇と同時に起きた拡大となった。
自らの直近の推移と比べると、回復はまだ不完全である。7日間平均は1年前の水準を約30%下回っており、今回の取引高は2025年の状況への回帰というより、底からの持ち直しにすぎない。上昇前のレンジを上回る水準を持続的に維持すれば、数週間のスクイーズではなく、持続的な買い需要であることが確認されるだろう。
変わり続ける順位
首位の下では、順位が入れ替わっている。Gateはこの2年間で順位を4つ上げて全体で最大の上昇幅となり、現在はBTC現物取引高で3位につけている。Poloniexは3つ、Bybitは1つ順位を上げた一方、同じ期間に4つの取引所が順位を下げた。
Gateの躍進は、単月の好調によるものではない。過去24カ月のうち9カ月でトップ3に入っており、集計対象の現物取引高に占めるシェアは2年前の2.0%から現在の9.1%へと上昇した。これは7.1ポイントの上昇で、全取引所の中で最大である。
例外は首位である。Binanceはこの24カ月すべてで1位を維持し、現在も集計対象の現物取引高の約31%を占めている。その下では、1つの挑戦者が台頭するのではなく幅広い入れ替わりが起きており、シェアで見るとその広がりはさらに大きい。この2年間で9つの取引所がシェアを伸ばし、3つがシェアを失ったが、それらは上位に集中するのではなく表全体に散らばっている。これは取引所間の真の競争であり、戻りつつある資金が単一の取引所ではなく多くのオーダーブックに同時に流入していることを意味する。これは、一部への集中が進む場合と比べて、市場にとってより幅広く健全な基盤となる。
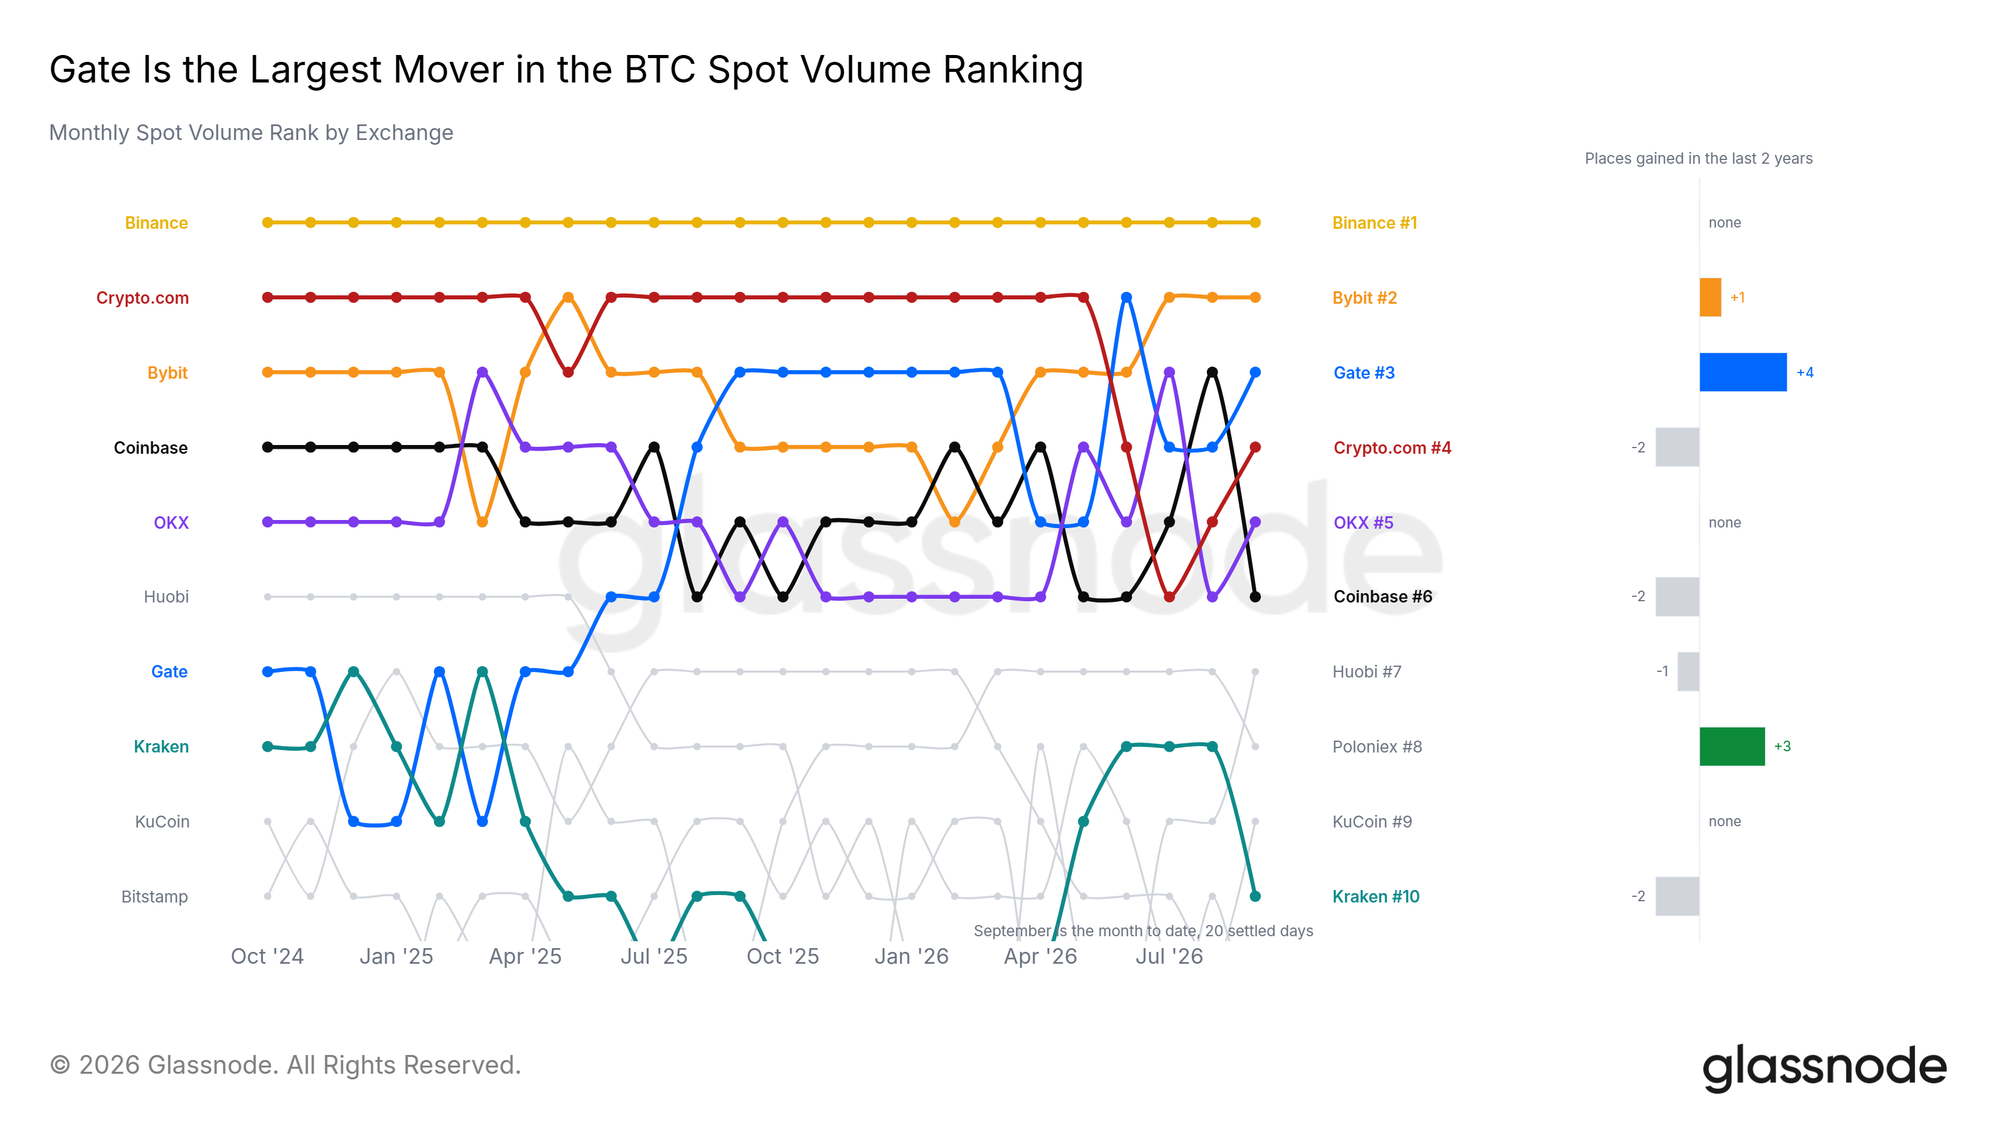
データは2026年9月22日12:00(UTC)までのもの。現物取引高は、厳密に確定した日次系列に、直近分として確定済みの時間足データを加えたものである。対象取引所は、Glassnodeがカバーする取引所群である。
レバレッジを伴わないアルトコインの上昇
新たなレバレッジはわずか
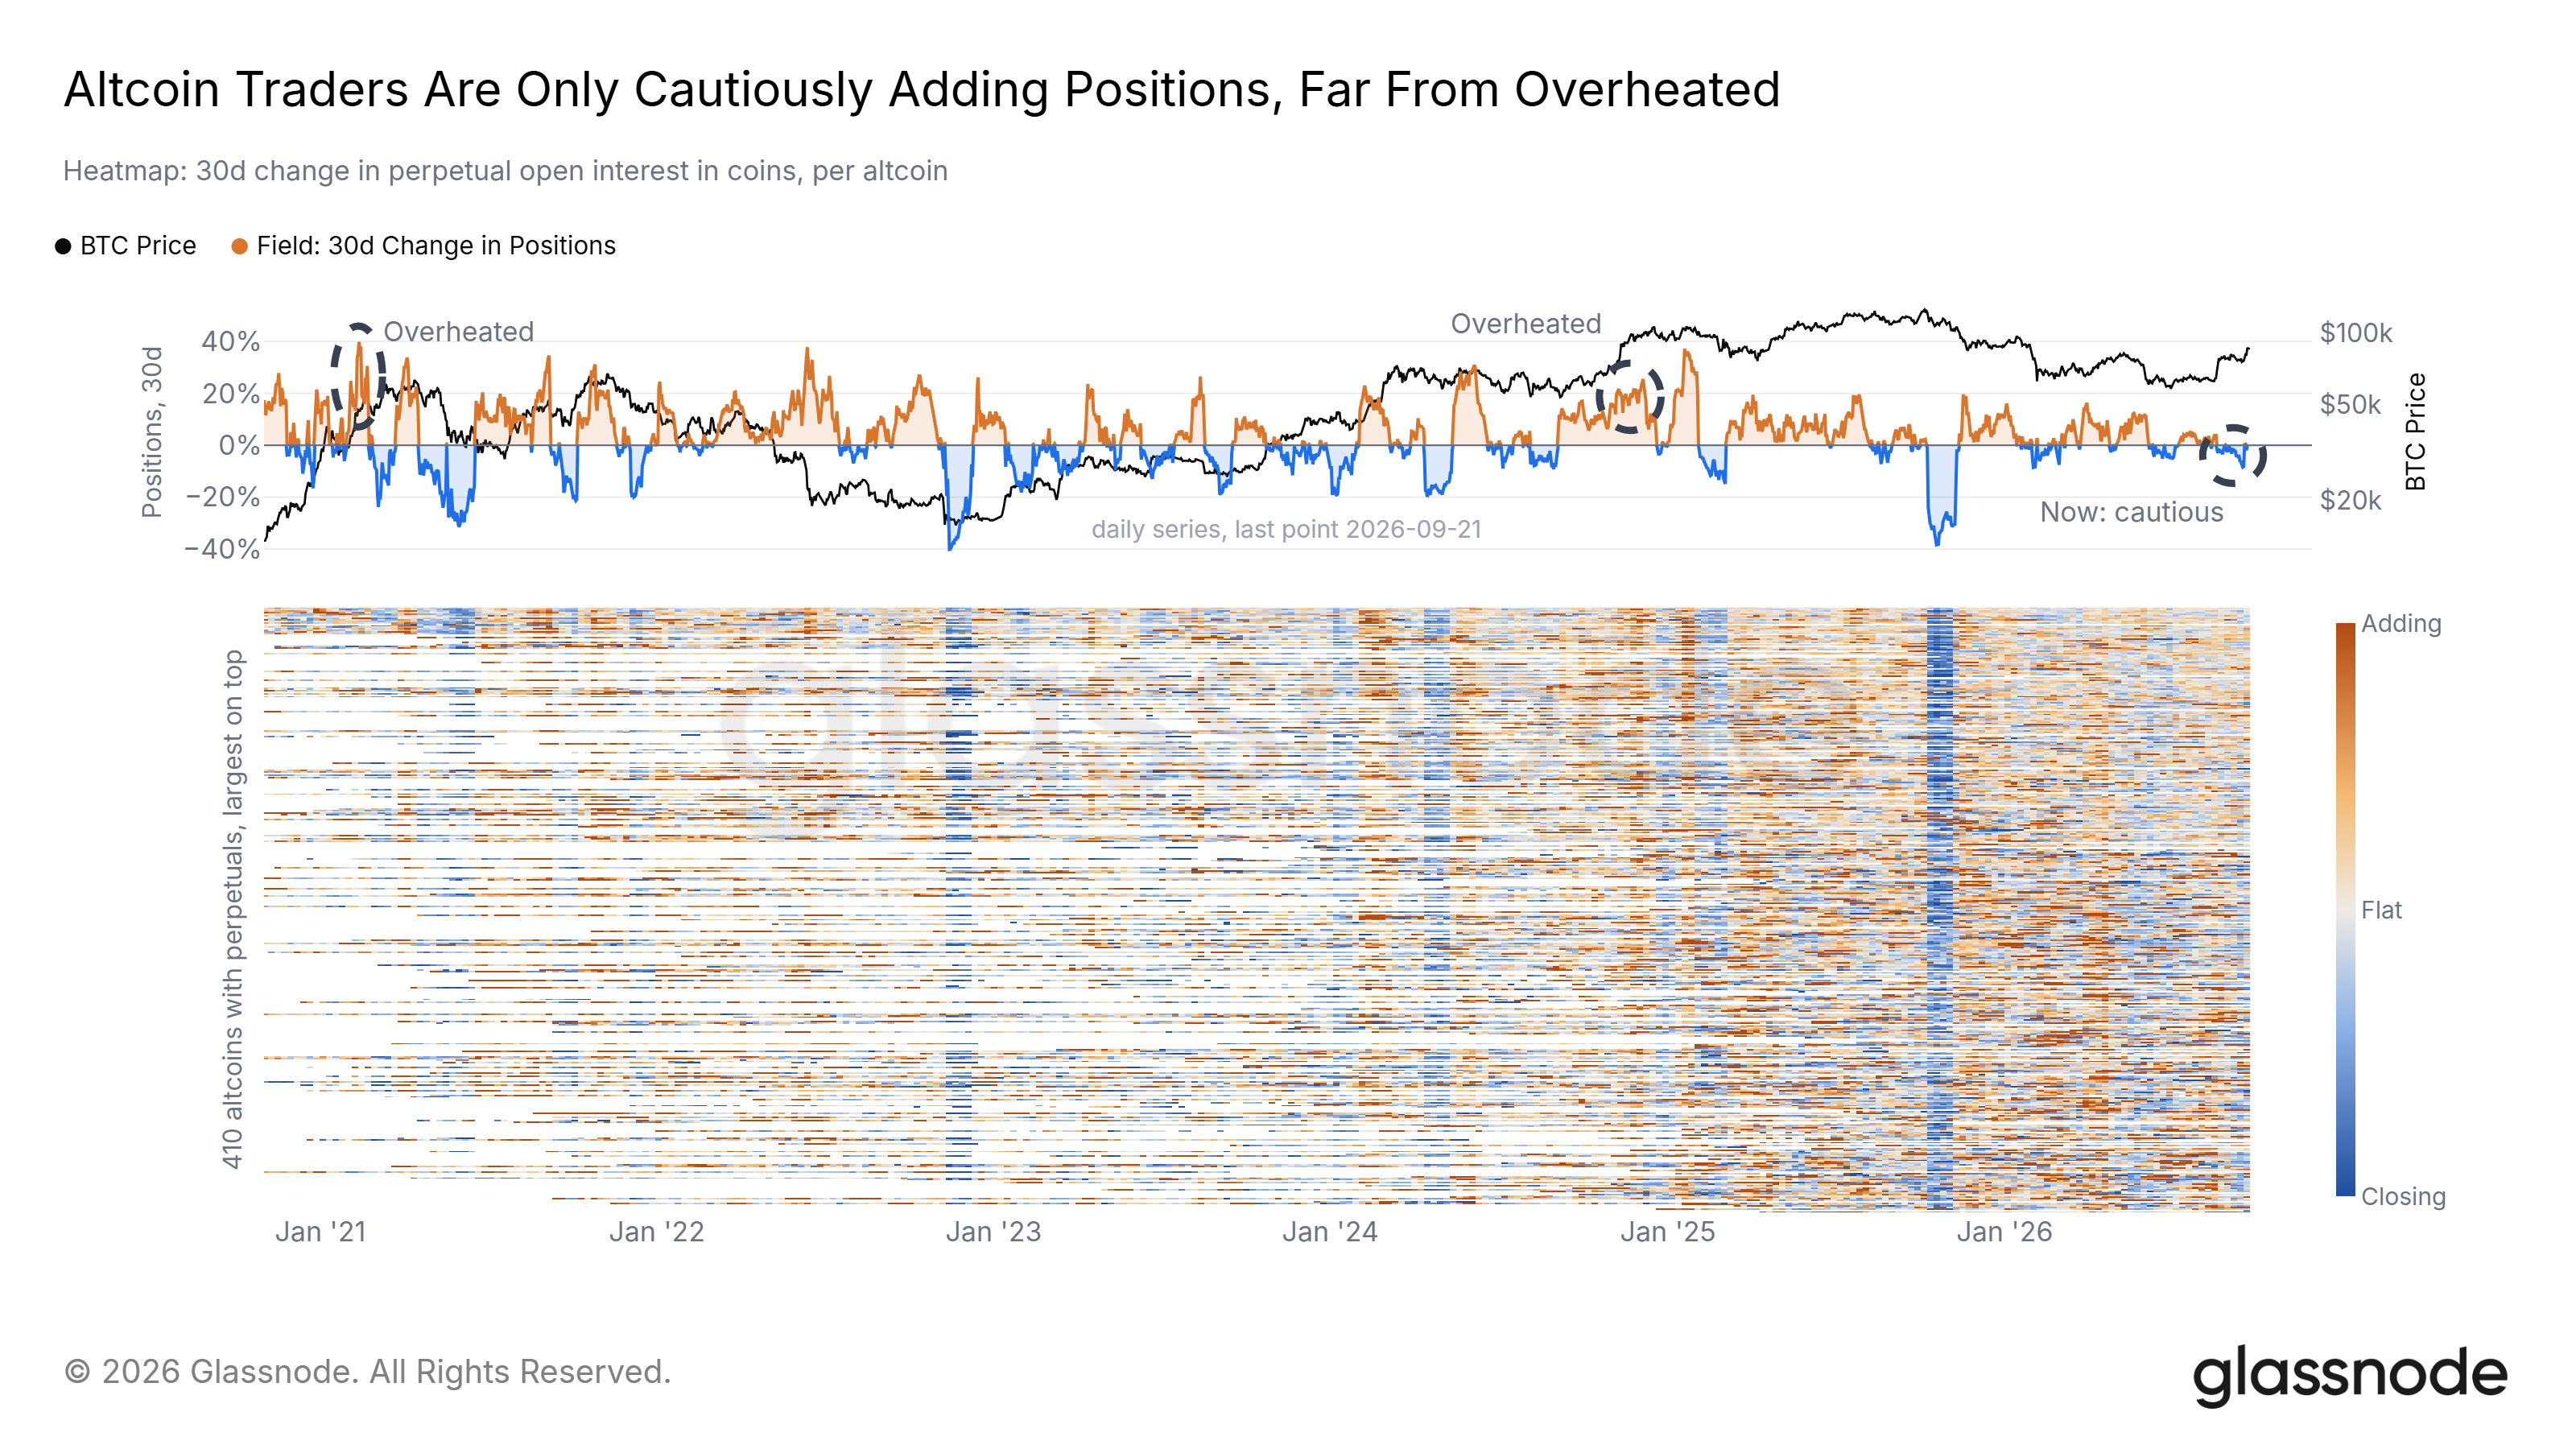
アルトコインも上昇に加わった。過去1週間で、追跡対象のアルトコインの72.5%がビットコインを上回るパフォーマンスを示した。8月のスクイーズ時には、この割合は最高でも39%だった。
トレーダーはレバレッジをあまり積み増していない。コイン建てで見たアルトコイン無期限先物の建玉(Open Interest)は30日間でほとんど増えておらず、ポジションが増えた市場は半数に満たない。過熱していた2021年2月と2024年12月には、同じ指標が急上昇し、大半の市場でポジションが増加した。
アルトコインの上昇は主に現物の買いに牽引されており、突然の強制的な売りの波が起きる可能性は低くなっている。建玉が幅広く急増すれば、それはこの動きが過熱し始めている兆候となるだろう。
結論
ビットコインは現在、2026年の大半にわたって上値を抑えてきた真の市場平均と、長期保有者の供給が集中する価格帯を上回っている。6月の安値は実現価格を上回ったままであり、価格が7.7万ドルを上回る水準を維持すれば、2017年以降で最も浅い弱気相場の安値となる。利益確定は限定的で、ETFの買いは増えつつあり、アルトコインは新たなレバレッジをあまり伴わずに上昇している。次の試金石は、オプションのポジションと平均MVRV価格が重なる9.5万〜9.7万ドルである。8.4万ドルを上回る水準を維持すれば、その道は開かれたままとなる。8.4万ドルを再び割り込み、さらに7.7万ドルを下回れば、回復に疑問符が付くことになる。
データ時点:日次のオンチェーン指標、ETFフロー、オプションは2026年9月21日、現物取引高は2026年9月22日、時間足の価格は2026年9月23日。直近の日次データは今後修正される可能性がある。
免責事項:本レポートは、いかなる投資助言も提供するものではありません。すべてのデータは、情報提供および教育のみを目的として提供されています。ここで提供される情報に基づいていかなる投資判断も行われるべきではなく、ご自身の投資判断については、ご自身のみが責任を負うものとします。
ここに提示されている取引所残高は、Glassnodeの包括的なアドレスラベルのデータベースに基づいて算出されています。これらのアドレスラベルは、取引所が公式に公表している情報と、独自のクラスタリングアルゴリズムの両方を通じて収集されたものです。当社は取引所残高を可能な限り正確に示すよう努めていますが、特に取引所が公式アドレスの開示を控えている場合、これらの数値が取引所の準備金の全体を必ずしも反映していない可能性があることにご留意ください。利用者の皆様には、これらの指標を利用する際に、十分な注意と慎重な判断を行うよう強くお願いいたします。Glassnodeは、いかなる不一致または潜在的な不正確さについても責任を負わないものとします。
