扫盘与回补
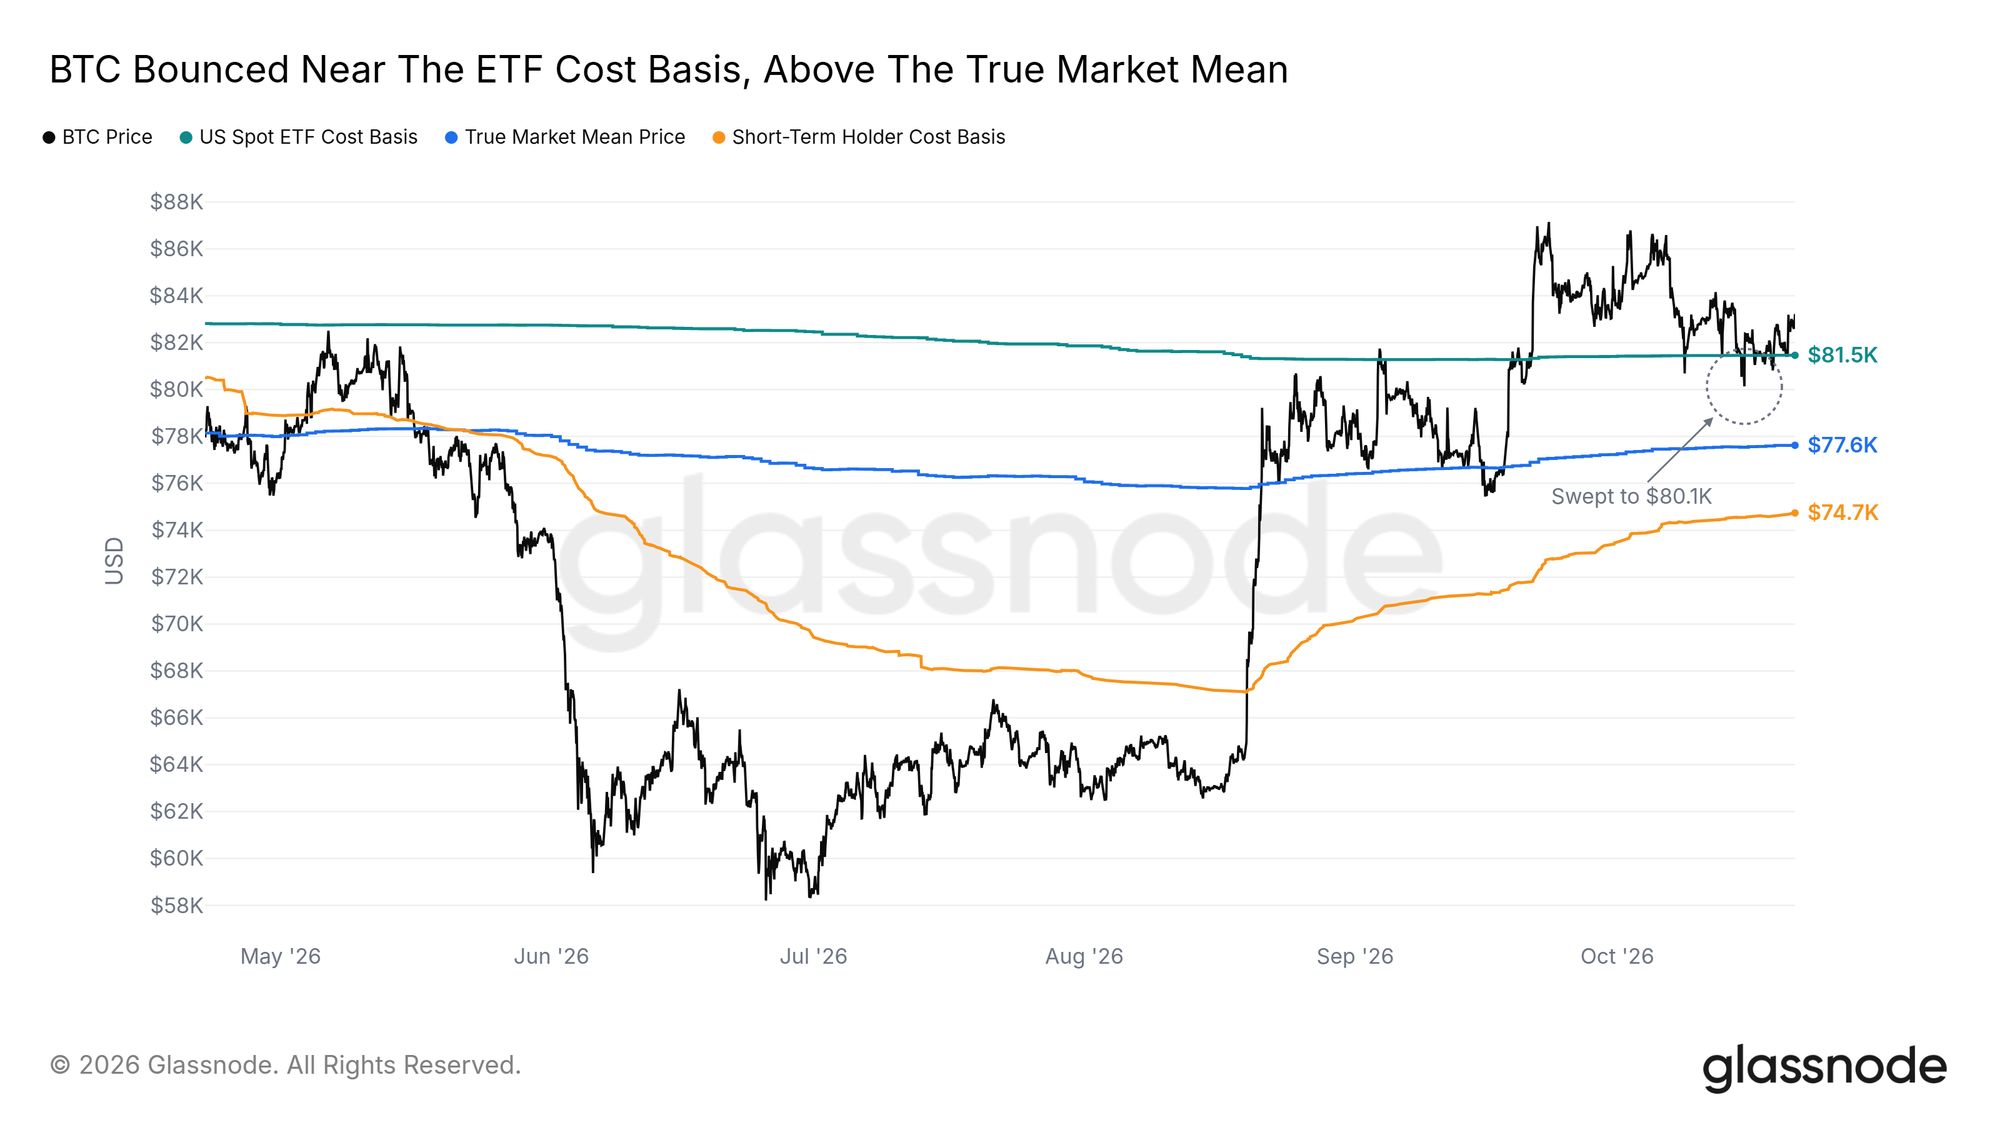
10月15日,比特币下探至约8万美元,略低于美国现货ETF和企业财库的成本基础,而该位置的买盘在数日内便重新填满。在当前价格上方,6至12个月的成本基础、密集的卖盘挂单以及最大的清算密集区均位于约8.5万美元至8.75万美元之间。
执行摘要
- 10月15日,比特币下探至约8万美元,略低于ETF和财库的成本基础,而该位置的买盘在数日内便重新填满。
- 在当前价格上方,6至12个月的成本基础、密集的卖盘挂单以及最大的清算密集区均位于约8.5万美元至8.75万美元之间。
- 10月19日,ETF在成交量低迷的情况下吸金6.53亿美元,而获利了结的速度已放缓至9月高点时的一半左右。
- 接下来将迎来10月28日的美联储利率决议以及11月11日MSCI公布的指数剔除名单,其中可能包括Strategy。
- 山寨币泡沫和资金费率已从高位降温,尽管未平仓头寸仅小幅缩减。
准备好抢占市场先机并提升您的洞察力了吗?试用Glassnode。注册或联系销售。
在成本基础处扫盘
上周,本报告将美国现货ETF成本基础,即美国现货ETF为其所持代币支付的平均价格,列为最近的链上支撑位。自10月8日以来,比特币一直在该均线附近涨跌,并多次跌破该水平。最深的一次下探发生在10月15日,当时小时线收盘跌至8.01万美元,而随后一个小时的收盘价便重回该均线上方。
同一条线曾在今年春季压制了比特币的走势。5月初价格在该线正下方停滞不前,直到9月3日小时线才首次收于其上方。而在10月,这条线已转化为支撑位。真实市场均值,即活跃投资者的平均成本基础,位于更低处,接近7.76万美元,此次下探扫盘远未触及该位置便止步。
企业财库买入均价约为8万美元
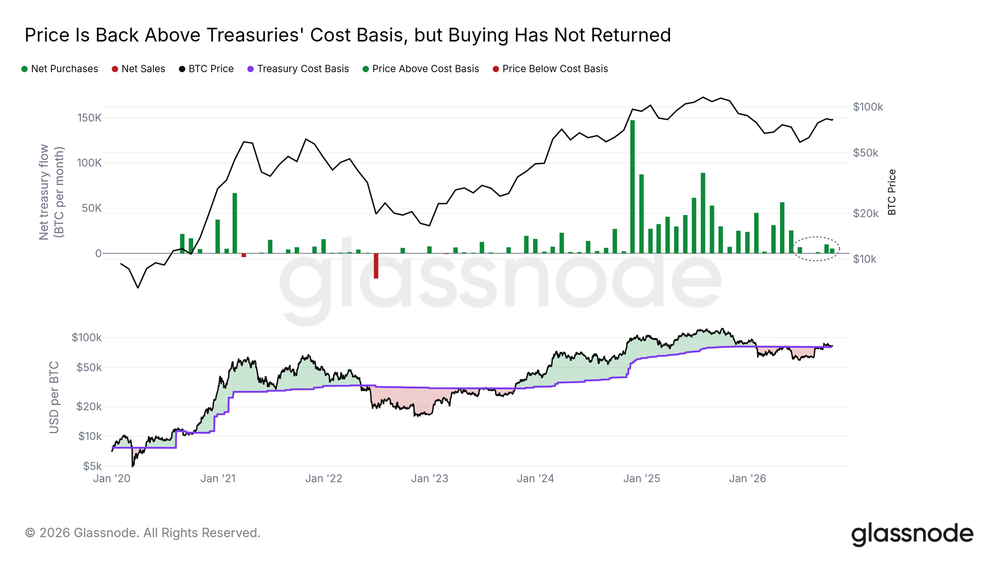
根据我们基于其持仓量和未实现利润的估算,我们追踪的财库公司持有比特币的平均成本约为8.02万美元,略低于ETF成本线。今年大部分时间里价格都处于该水平下方,6月底时曾跌至该水平下方超过四分之一处,而自9月18日以来,每日收盘价均高于该水平。
但它们的买盘并未随着价格回升而回归。自6月以来,每个月的增持量均不足峰值月份(2024年11月)的十分之一。由于这两大群体的成本基础均在8万美元至8.15万美元之间,10月15日的下探扫盘同时考验了这两个最大的持有者群体。若日线收盘跌破8万美元,这两大群体的平均持仓均将陷入亏损。
8万美元处的买盘回补
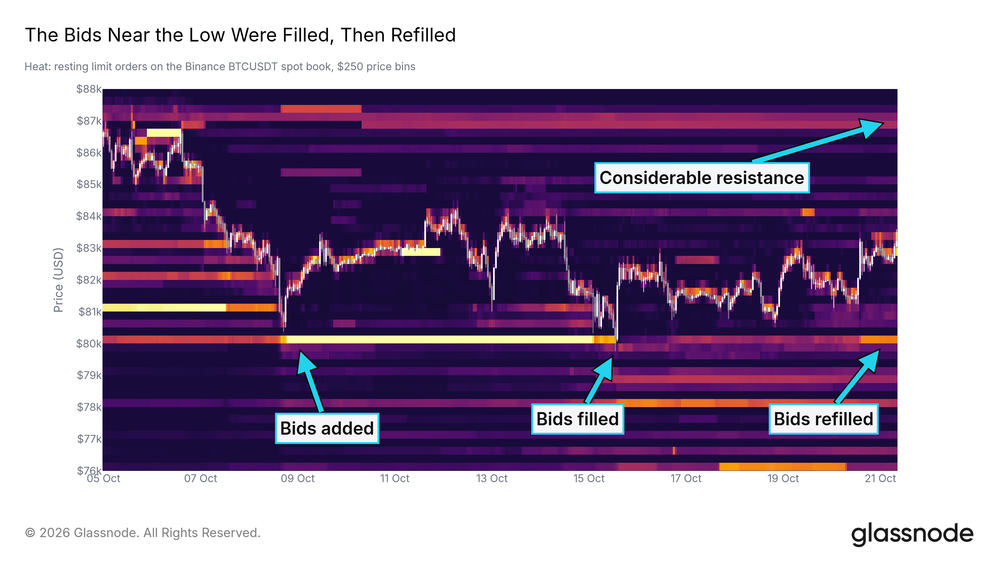
上周本报告曾指出,币安现货订单簿上最大的买盘挂单密集区位于8万美元,略低于ETF成本线。10月15日的扫盘击穿了该位置,并消化了其中大部分买单。到10月20日,这些买盘已重新回补。虽然规模不及峰值时期,但买家仍愿意在该价位买入比特币。
在当前价格上方,主要的卖盘挂单密集区位于8.65万美元至8.75万美元之间,构成了订单簿上的第一道强阻力。
清算密集区移至价格上方
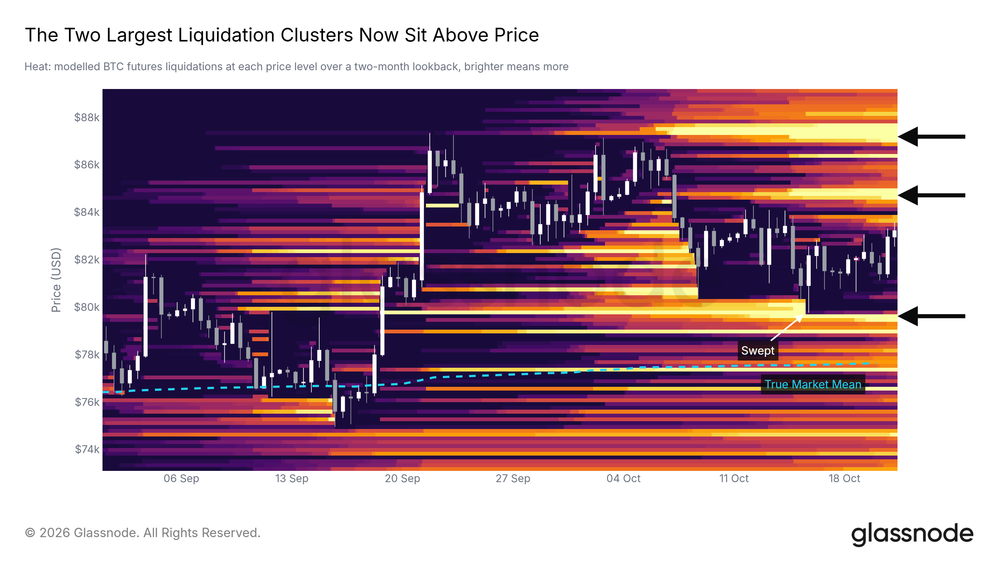
清算热力图模拟了杠杆期货头寸被强制平仓的价格水平。10月15日的扫盘清除了8万美元附近的高亮密集带,目前最大的两个清算密集区均位于当前价格上方,分别在8.5万美元和8.7万美元附近。在当前价格下方,7.96万美元附近仍有一条高亮线,略低于10月15日的低点。
随着空头头寸被强制平仓,向8.7万美元上攻的走势可能会加速,但会在同一价位遭遇订单簿上的卖盘阻力。
仍受制于高位买家成本区
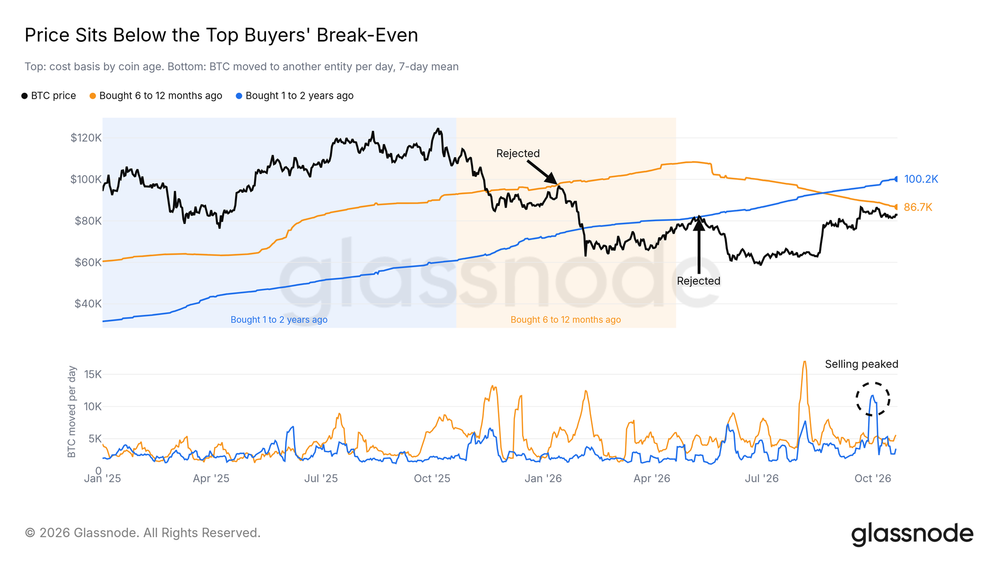
上周,本报告将比特币描述为受困于过去两年买家的成本基础下方。这一顶部阻力依然有效。6至12个月前买入的代币目前的成本基础接近8.67万美元,低于上周我们引用的8.8万美元,而1至2年前买入的比特币成本基础则接近10万美元。其中第一条均线目前正处于8.7万美元附近的卖盘挂单区和清算密集区内。
来自这些持有者的抛售压力已经有所缓解。继9月高点之后,1至2年持有者群体的抛售在10月初达到峰值,而现在该群体每日转移的代币数量已不足当时的三分之一。
若日线收盘突破8.67万美元,将使6至12个月的买家平均重回盈利状态,并出清上方最近的一道供应压力带。
低成交量下资金恢复净流入
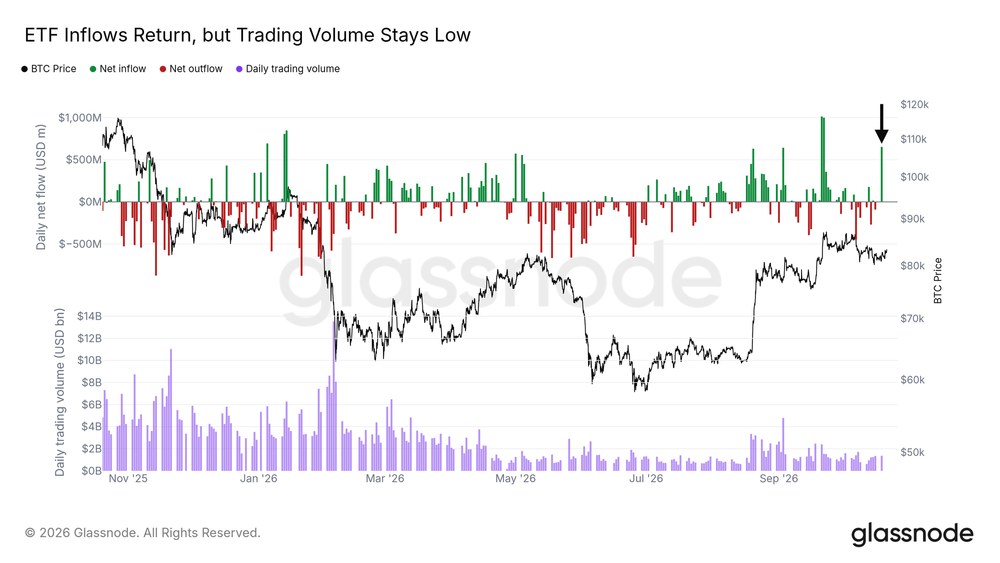
在经历了连续一周的资金净流出后,美国现货ETF于10月19日录得约6.53亿美元的净流入,创下自9月22日以来的最大单日流入量。因此,周度资金流再次由负转正。
然而交易量并未随之放大。这些基金当天的交易量低于过去一年的日常平均水平,其30天平均交易量更是不足去年同期水平的四分之一。
若在成交量放大的情况下持续出现资金净流入,则表明需求正在向单日之外更广泛的范围扩展。
获利了结趋势放缓
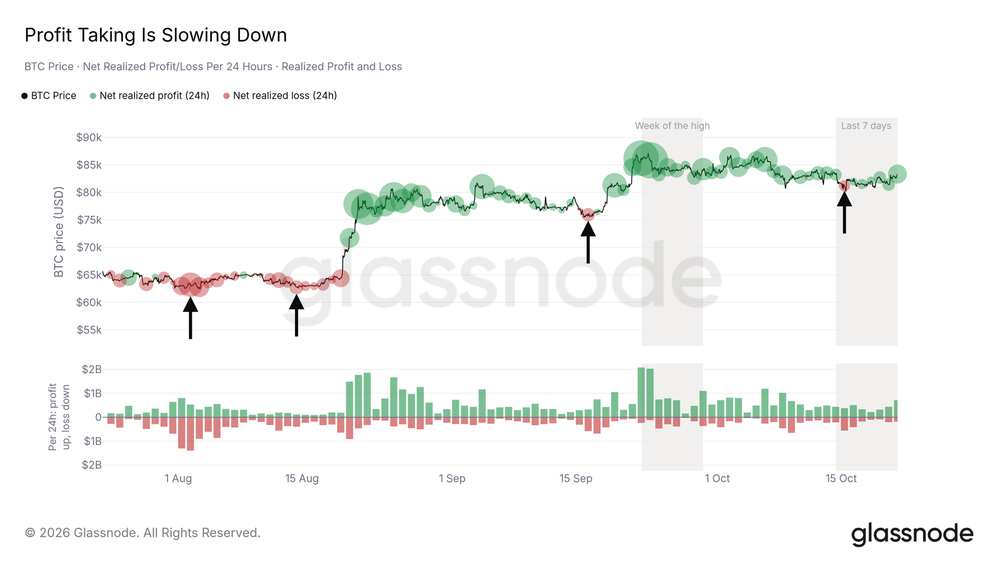
链上数据显示,持有者的获利了结正在减少。已实现利润,即代币以高于上一次转移时的价格发生转移所锁定的收益,在过去一周有所放缓,降至9月高点当周速度的一半左右。已实现亏损则保持稳定,过去一周的最大亏损出现在截至10月15日早间的24小时内,当时价格正滑向8万美元。
若在8.7万美元附近获利了结再次上升,将是卖家重回区间顶部的首个信号。
MSCI敲定日期
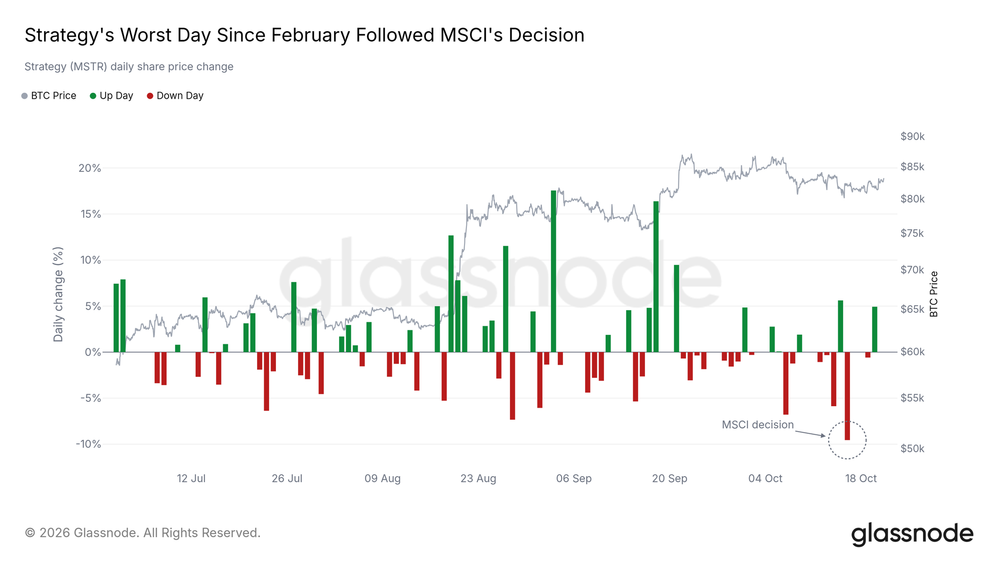
10月15日美股收盘后,MSCI针对其所谓的“非经营性公司”通过了新规。在8月随咨询文件一同发布的基于5月数据的测试运行中,Strategy和Metaplanet均被标记在此列。已在MSCI指数中的公司,只有在最近两个年度申报期均未通过该测试的情况下才会被剔除。MSCI将于11月11日公布最终名单,相关变动将于11月30日收盘时生效。
Strategy的股价在10月16日(该决定公布后的首个交易日)下跌近10%,创下自2月以来的最差单日表现。而当天比特币价格几乎没有波动。
在财库公司本就大幅减少比特币买入量的当下,若被剔除出指数,将迫使追踪MSCI指数的基金抛售该公司的股票。一旦Strategy出现在11月11日的名单上,其股价将首当其冲承受压力,而接下来的问题将是它是否还会继续买入比特币。
美联储决议前夕油价与收益率双双攀升
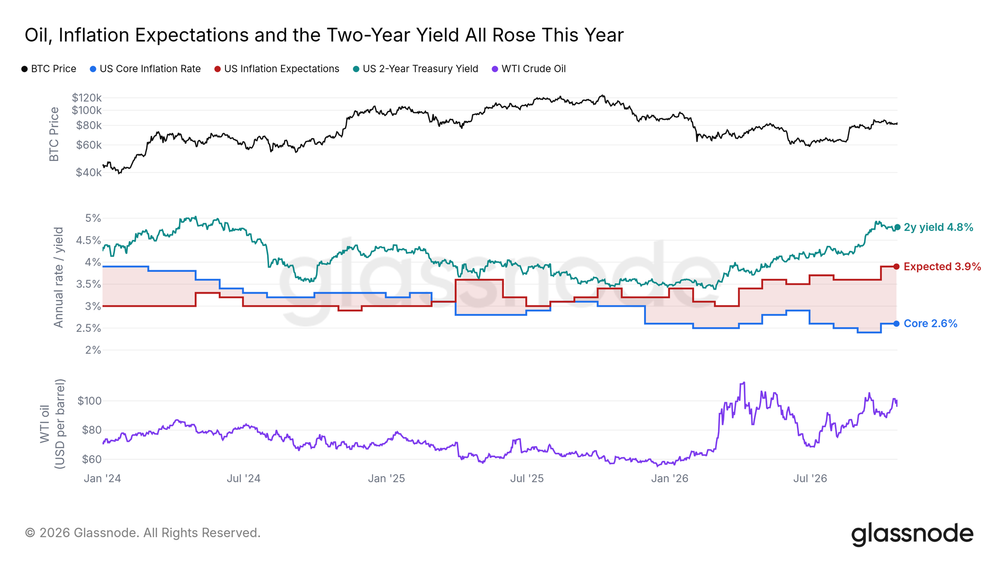
美联储将于10月28日再次公布利率决议。今年年初以来,WTI原油价格已上涨约73%,家庭通胀预期也上升了0.5个百分点。核心通胀率仍维持在年初的水平,但上周本报告提及的9月CPI数据在年度整体和核心通胀率上均超出预期。
美债收益率也同样攀升。反映交易员对政策利率走向预期的两年期美债收益率,今年已飙升逾1个百分点,达到4.8%。即便在9月16日加息之后,该收益率目前仍远高于美联储4%的目标区间上限。
自那次加息以来,比特币已累计上涨约10%。如果油价继续推高通胀预期,将更难排除第二次加息的可能性。
贵金属降温,比特币领跑
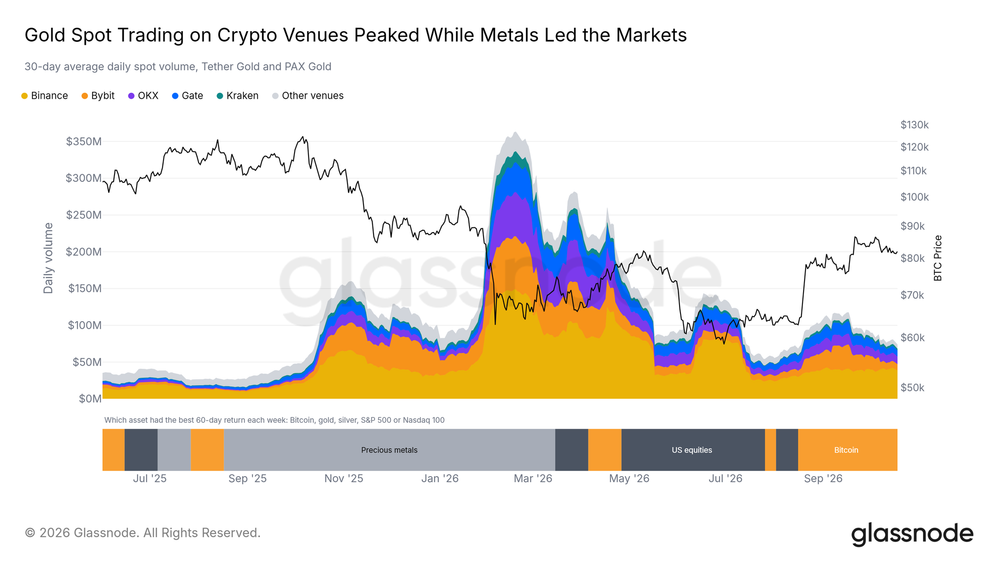
今年市场的领涨地位已从贵金属轮动至股市,再到如今的比特币。按比特币、黄金、白银、标普500指数和纳斯达克100指数的两个月回报率衡量,黄金和白银在第一季度领跑,而美股则在春季直至7月期间领涨。过去10周里,比特币一直处于领跑地位。
在贵金属上涨行情发生时,加密货币交易所也同步迎来了金属交易热潮。代币化黄金(Tether Gold和PAX Gold,即由实物黄金提供背书的代币)的现货交易量在2月中旬贵金属领跑时达到峰值,随后到7月下旬跌至该峰值水平的15%。在比特币领跑的背景下,该交易量到9月中旬翻了一番以上,此后有所回落,降至2月峰值的20%。
币安仍占据该项交易的最大份额。欧易和Gate今年的份额增长最多,其中Gate的份额已从2024年的0.6%增长至2026年迄今的12%。
如果贵金属重新夺回领跑地位,2月份的模式表明,这些交易所上的黄金交易量也将随之攀升。
持仓热度比交易更持久
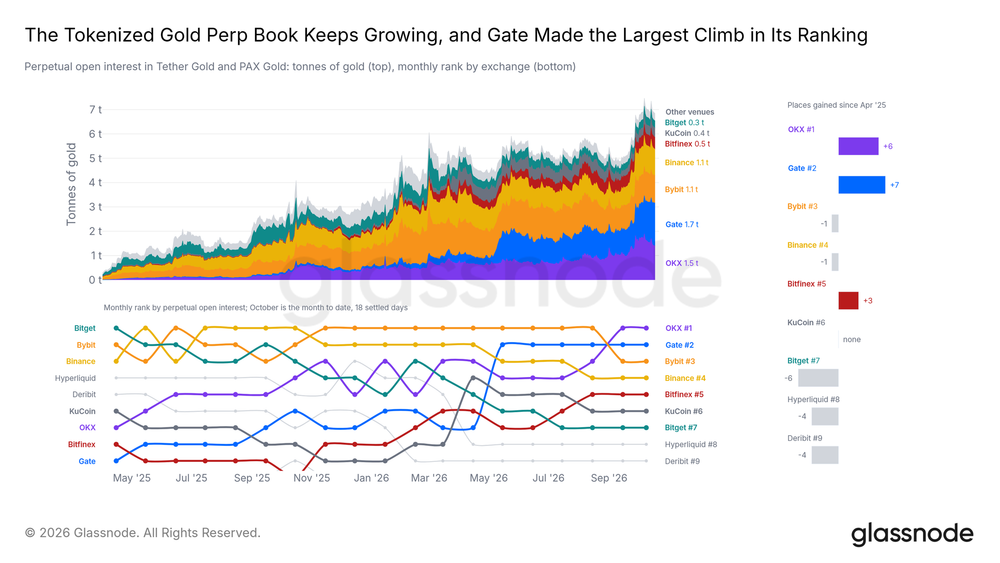
在交易量见顶后,交易员们依然保留了他们的黄金头寸。代币化黄金的永续期货未平仓合约,即所有无到期日的未平仓期货合约规模目前相当于7.0吨黄金,比2月现货交易峰值时高出62%。尽管现货交易有所降温,但该合约规模自9月中旬的5.0吨进一步增长,这表明交易员持有黄金敞口的时间正在变长。
今年,Gate在该未平仓合约规模上的增量超过了任何其他交易所:占自1月1日以来净增量的42%。自2025年4月以来,它在未平仓合约排名中的跃升幅度也最大,从第9名升至第2名;而10月迄今均值排名第一的OKX则上升了6个名次。按过去一周的均值计算,Gate的合约规模目前已是Glassnode所追踪的交易所中最大的:达到1.7吨,而OKX为1.5吨。
在贵金属不再领涨的情况下,若持仓量能持续维持在6吨以上,将表明即便缺乏贵金属上涨行情的支撑,交易员仍选择在加密货币交易所保留黄金敞口。
多数交易所储备减少
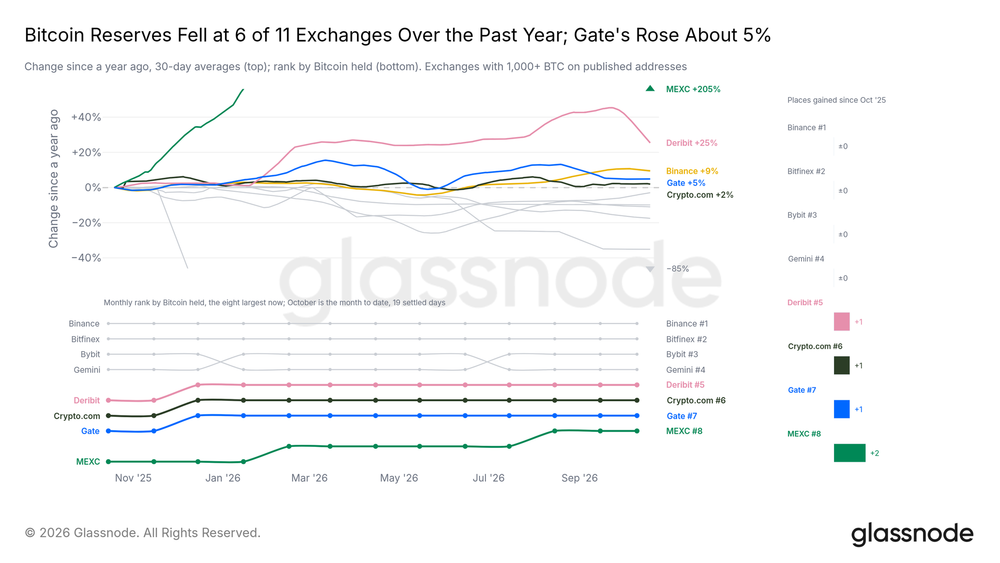
过去一年里,大多数交易所的比特币储备有所减少。我们的储备证明指标追踪了各交易所为展示其持仓而公开的地址。在相关地址上至少持有1,000枚BTC的11家交易所中,有6家的持有量低于一年前。而在持仓增长的5家交易所中,Deribit是增长最快的交易所之一。Gate的储备增长了4.9%,而其余10家交易所的中位数则下降了6.4%。
这一下降趋势一直延续到了春季。去年11月底,这些交易所中有4家的比特币持有量低于去年10月;到今年5月底,这一数字增加到8家,而目前为6家。最大交易所的持仓增长使总储备免于下滑,但其余10家交易所的合计持有量比一年前减少了约10%。
Gate本周发布了最新的储备证明,该报告对比了交易所的实际持仓量与用户的存款量。截至10月18日,其报告的储备金比用户持仓量高出约14亿美元。比特币、以太坊、稳定币以及报告中列出的所有其他主要资产的储备率均高于100%。
如果这种下降趋势继续蔓延,留在交易所的比特币将进一步集中到少数几家仍在增加储备的平台手中。
山寨币杠杆降温
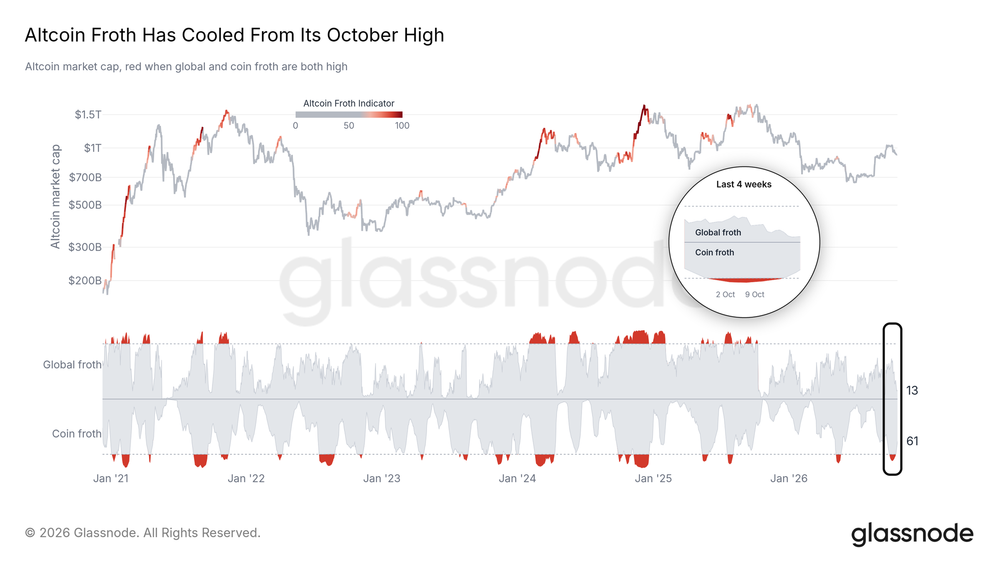
在上周的报告中,我们指出了单一山寨币内部杠杆拥挤的现象:代币泡沫指标(用于追踪有多少山寨币相对于自身历史水平承载着沉重杠杆)当时处于高位区间。10月15日比特币滑落至8万美元买盘区,而在随后的周末,山寨币中位数下跌了约4%,创下自5月以来的最大周末跌幅。
代币泡沫在10月7日见顶,此后已回落并脱离高位区间。将同样的测试应用于整个山寨币市场,整体泡沫指标一直保持在高位区间下方,并且此后进一步回落。
资金费率重回低点附近
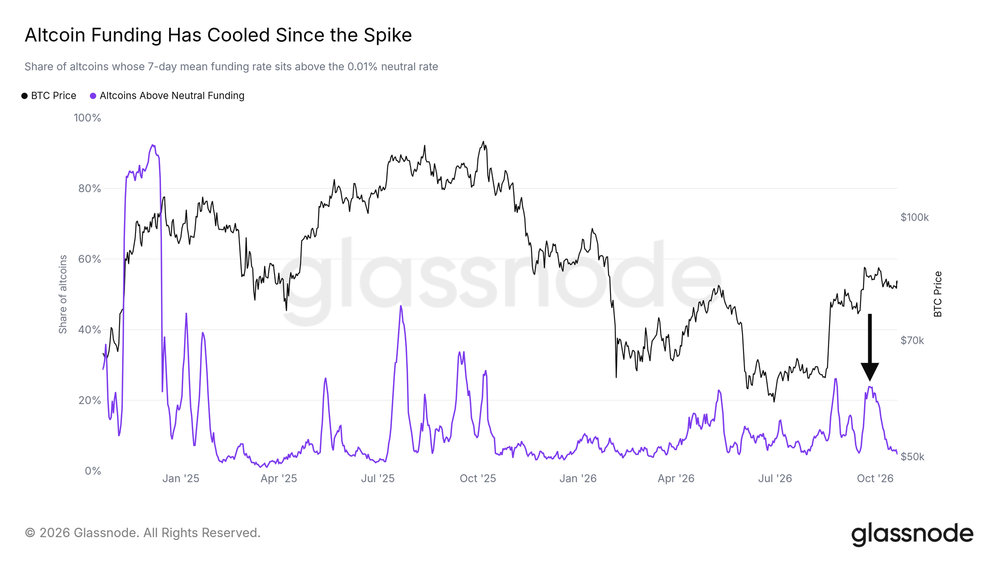
资金费率也显示出同样的降温迹象。资金费率是当杠杆需求旺盛时,永续期货多头持有者向空头支付的费用。9月下旬,近四分之一的山寨币支付的费率高于中性水平。而目前这一比例不到5%,接近两年区间的底部。
值得注意的是,按不变价格计算,未平仓头寸仅比10月峰值低约5%。由于绝大部分杠杆头寸仍未平仓,一旦资金费率再次攀升,将是新一轮交易拥挤的首个信号。
结论
比特币仍处于区间震荡受困状态。10月15日的下探扫盘在8万美元至8.15万美元之间的ETF和财库成本基础处觅得买盘支撑,此后获利了结有所放缓。在上方,6至12个月的成本基础、密集的卖盘挂单以及最大的清算密集区均位于约8.5万美元至8.75万美元之间。
若日线收盘能突破8.75万美元,且伴随着成交量放大下ETF资金的持续净流入,将表明需求正在消化上方的供应压力。若日线收盘跌破8万美元,将使ETF和财库持有者的平均持仓陷入亏损,并使接近7.76万美元的真实市场均值进入视野。美联储将于10月28日作出利率决议,而MSCI的名单随后将于11月11日公布。
小时价格、已实现盈亏、清算热力图和币安订单簿数据截至2026年10月21日;每日链上指标、山寨币泡沫、山寨币资金费率和宏观序列数据截至2026年10月20日;ETF资金流、ETF成本基础、真实市场均值和企业财库持仓数据截至2026年10月19日。9月CPI数据来自美国劳工统计局(BLS)于2026年10月14日发布的报告;最近的每日数据点仍可能会有修正。
每日数据截至2026年10月18日,链上储备数据截至2026年10月19日。代币化黄金是指Glassnode所覆盖交易所中的Tether Gold和PAX Gold。领涨条形图对比了过去两个月的滚动回报率。交易所储备是指在各自公开的储备证明地址上至少持有1,000枚BTC的11家交易所中,各交易所相关地址上比特币数量的30天平均值。储备金、用户余额和储备率均依据Gate针对其2026年10月18日快照所报告的数据。
