低成交量下的反弹行情
比特币在成交量低迷、新增资金有限的情况下突破了85,000美元的上方卖单墙,但随后又回落至该价位下方。期权交易者倾向于看涨,清算价位密集分布在当前价格下方,而山寨币则显现出涨势过度延伸的迹象。
执行摘要
- 比特币交易量仍处于异常低位,新增资金流入对已实现市值增幅的贡献不足五分之二。
- 近期买家趁周日收盘价站上85,000美元之际获利了结,推动交易所流入量占比升至一年来最高水平。
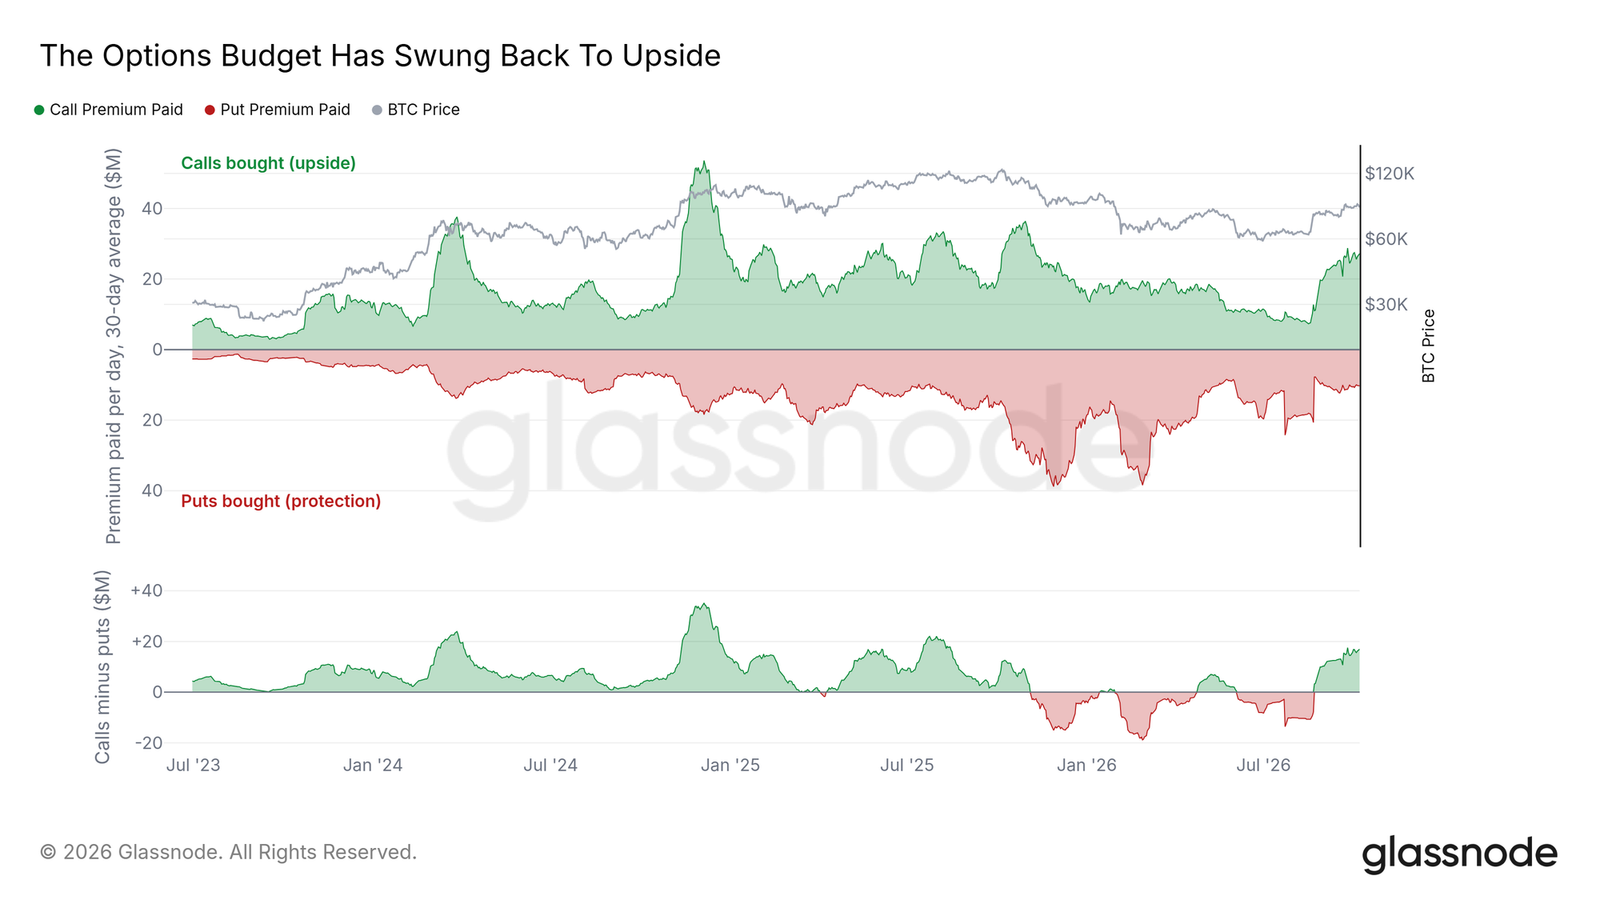
- 期权交易者再次转向看涨:看跌/看涨期权比率处于2026年以来的低位,看涨期权的权利金支出如今远超看跌期权。
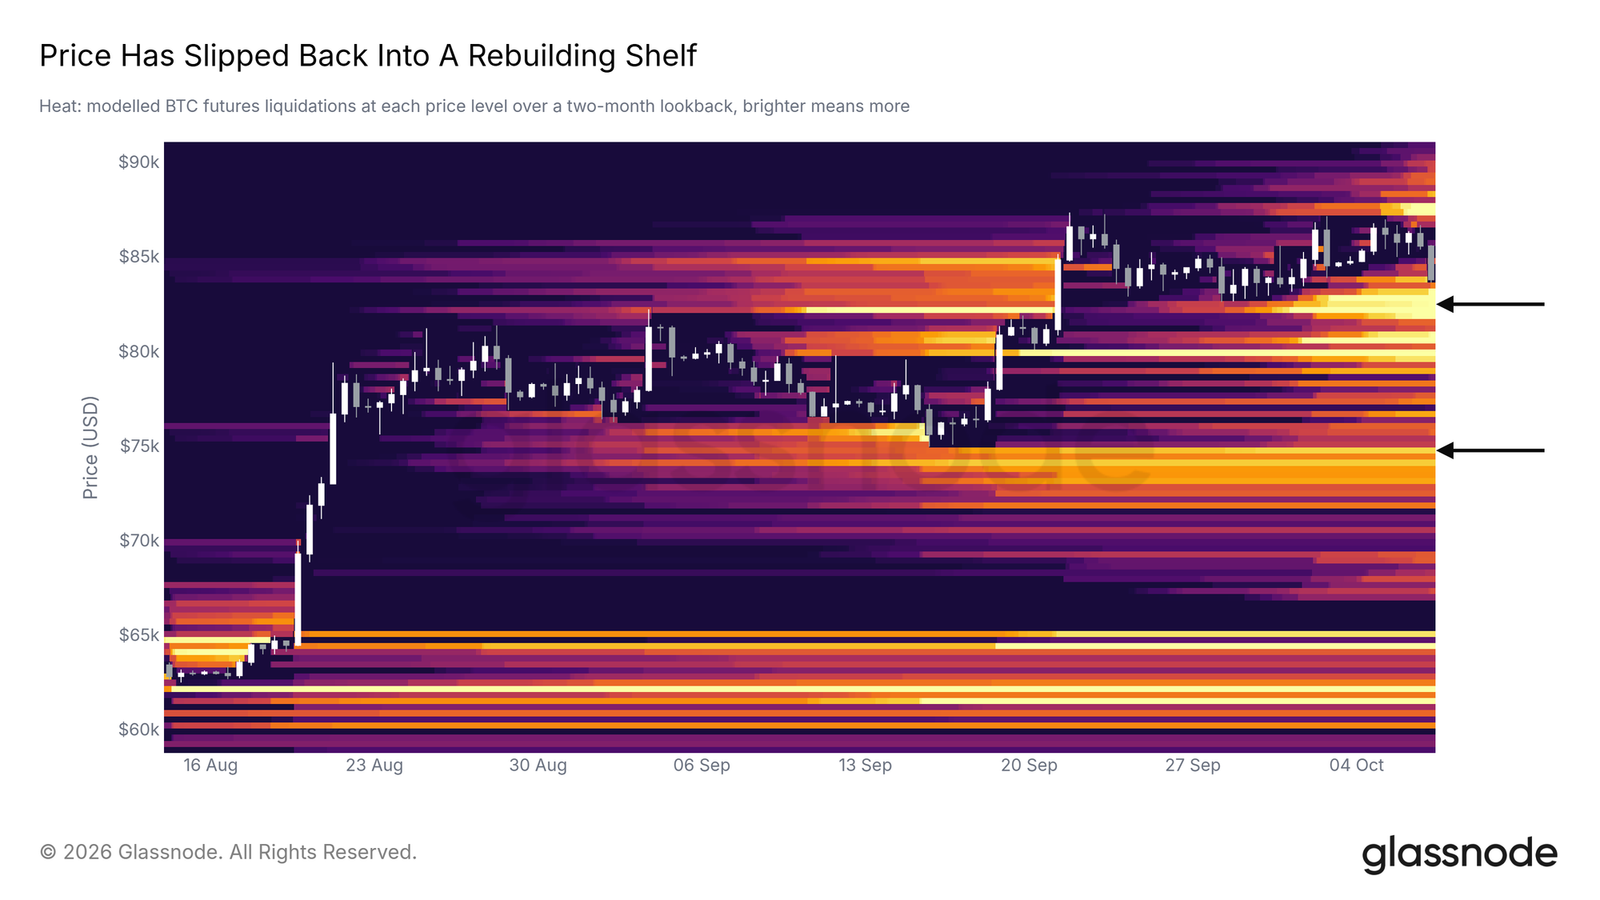
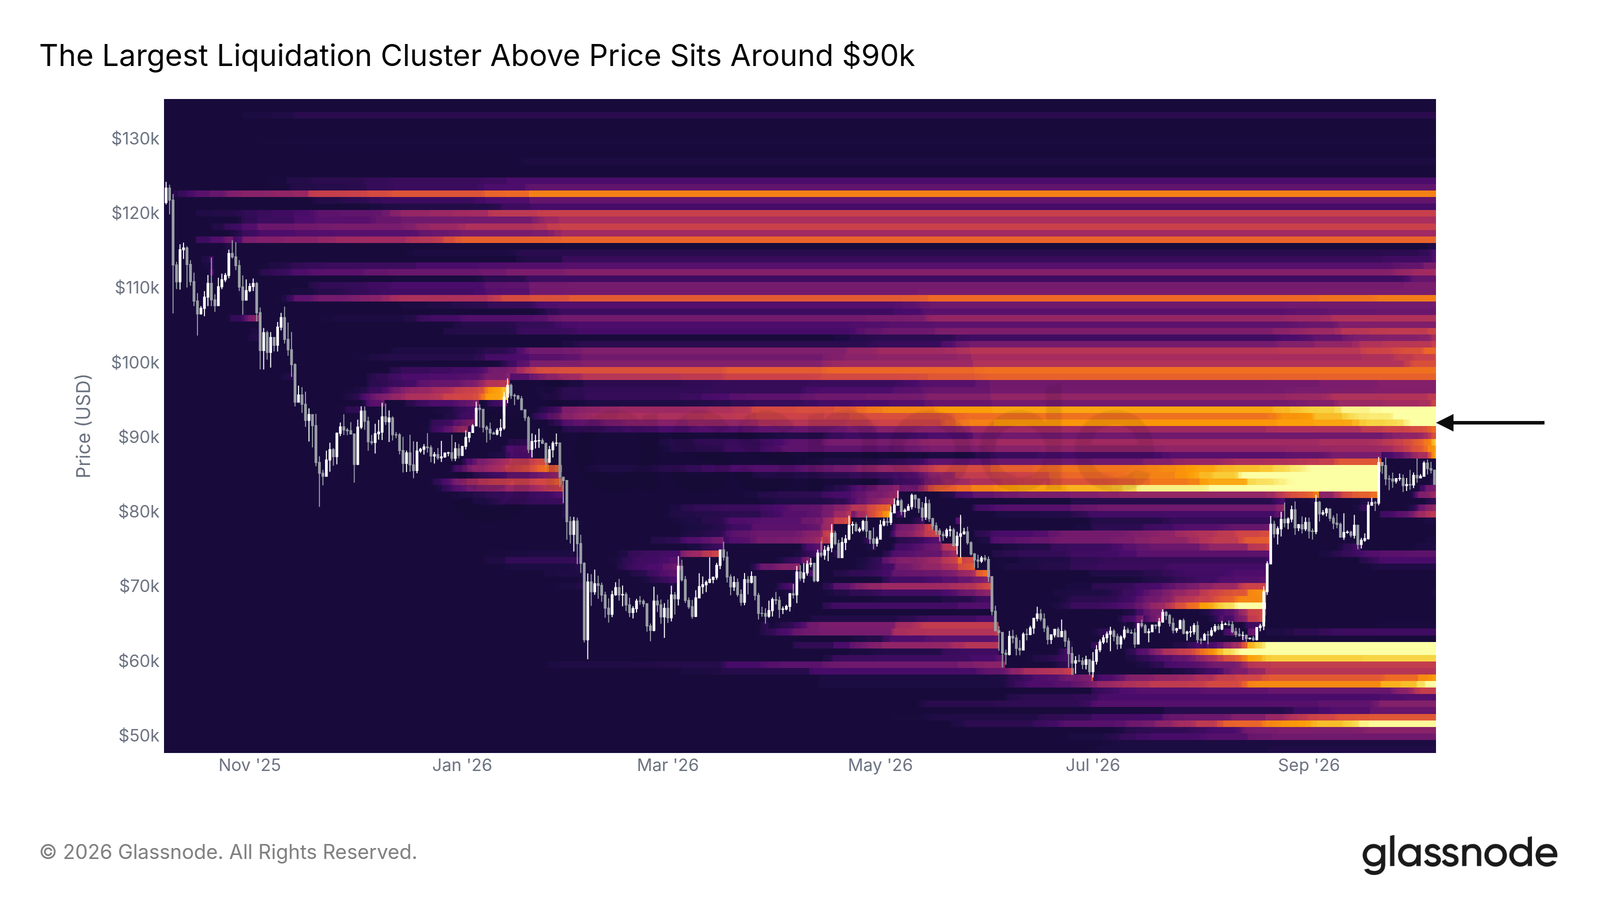
- 大部分清算价位位于当前价格下方,最近的清算密集区在81,700至83,300美元之间,但一年期清算分布图中规模最大的单一清算密集区位于上方约92,000美元附近。
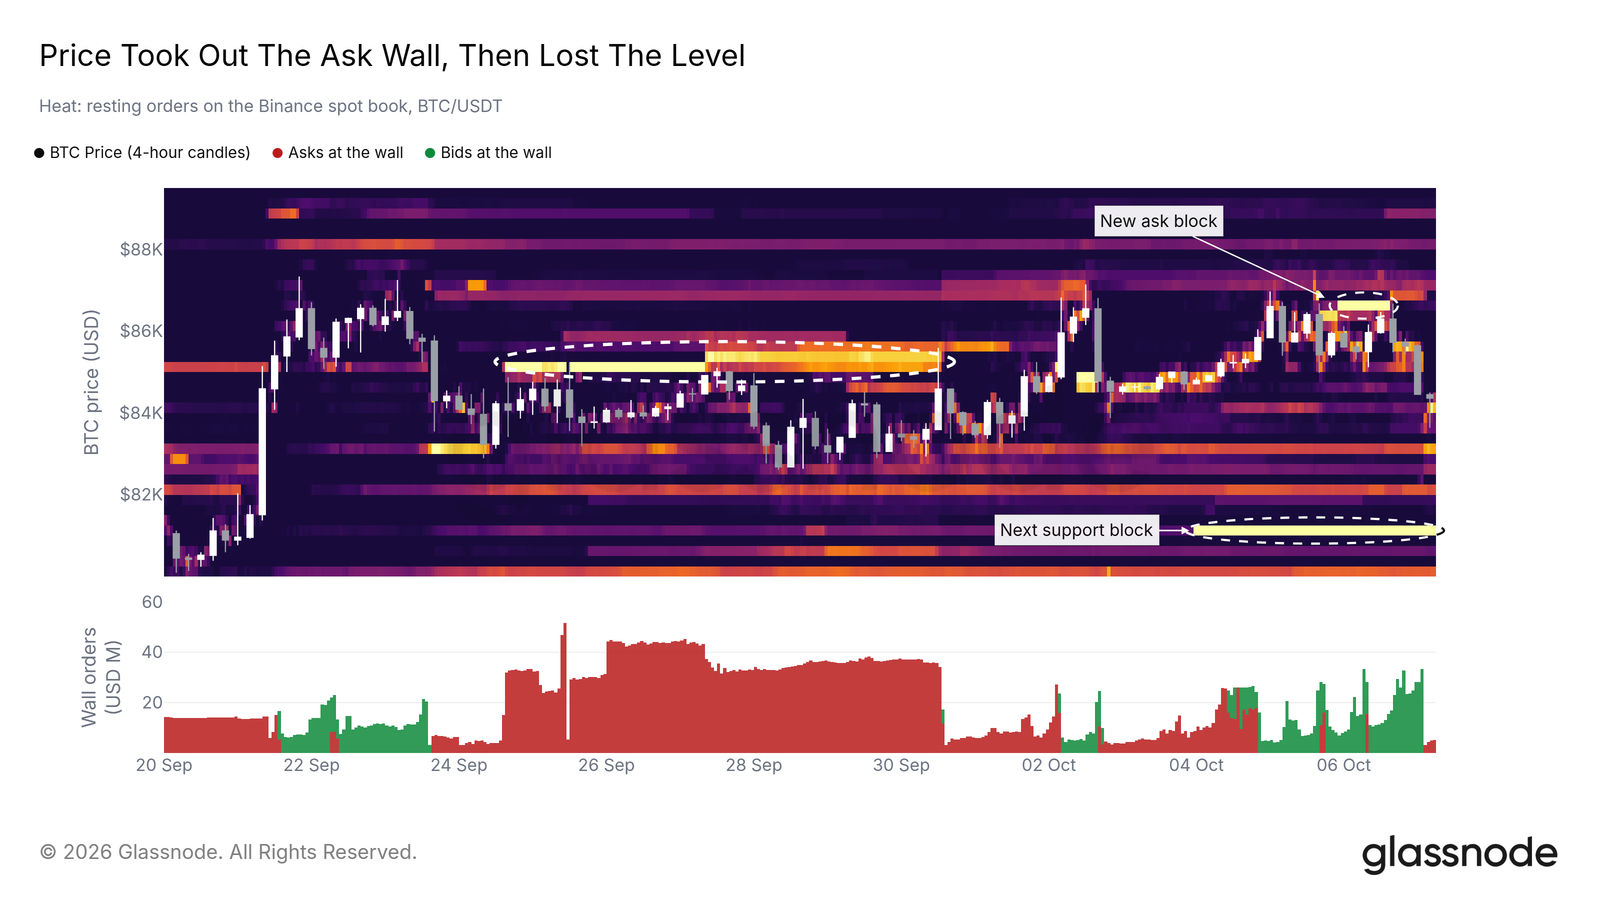
- 卖方持续在当前价格上方挂出大额卖单,而币安订单簿中规模最大的买单集中在81,000美元。
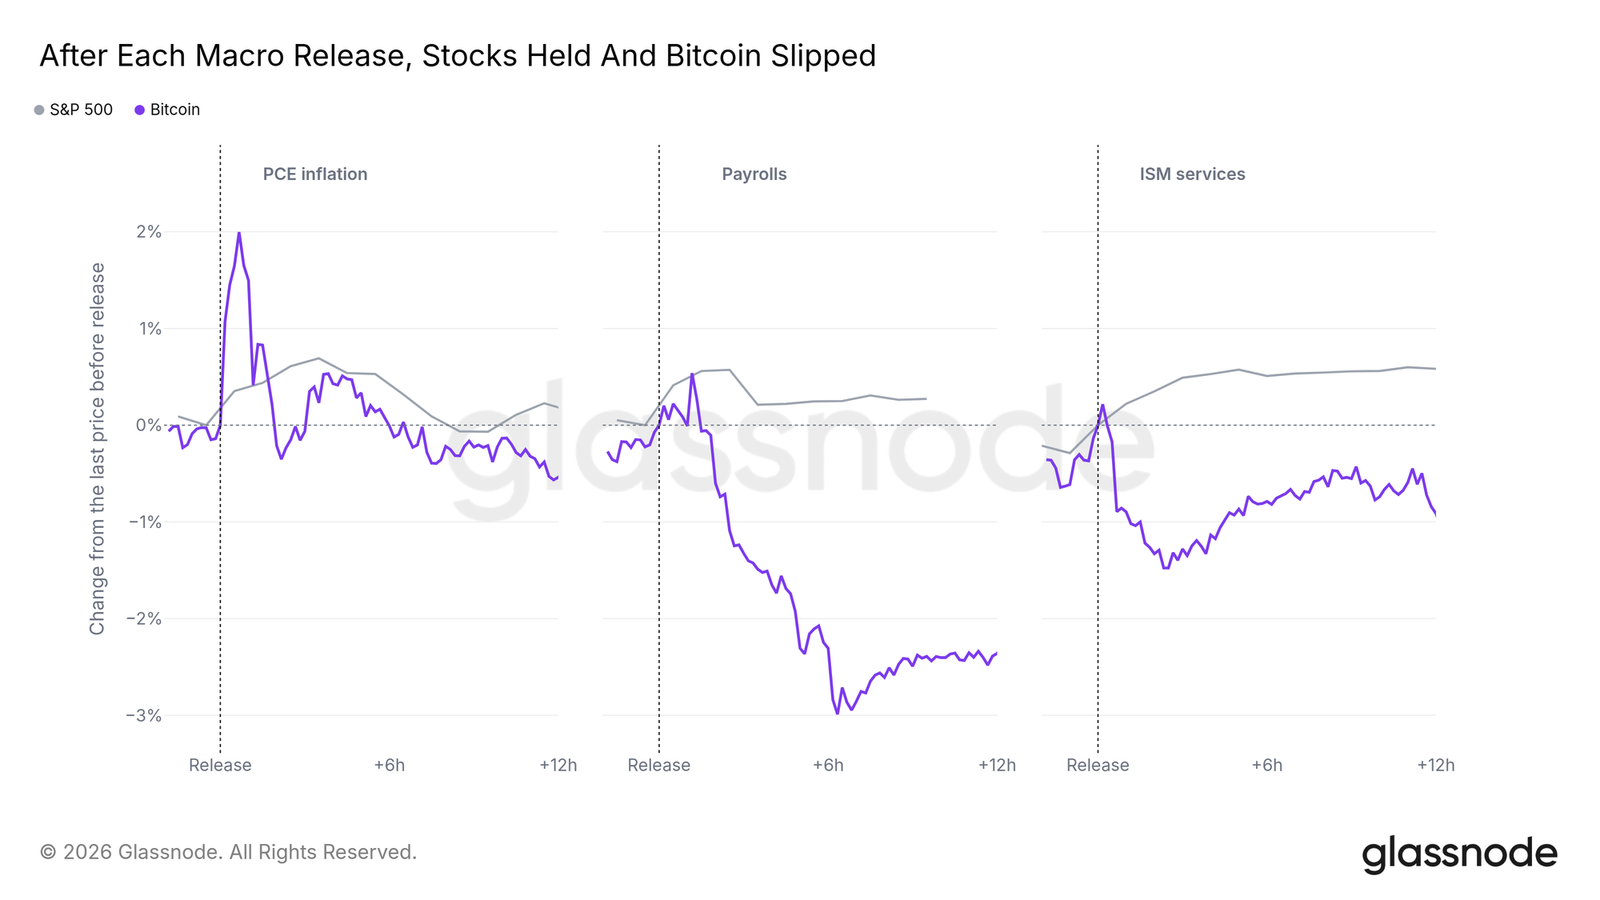
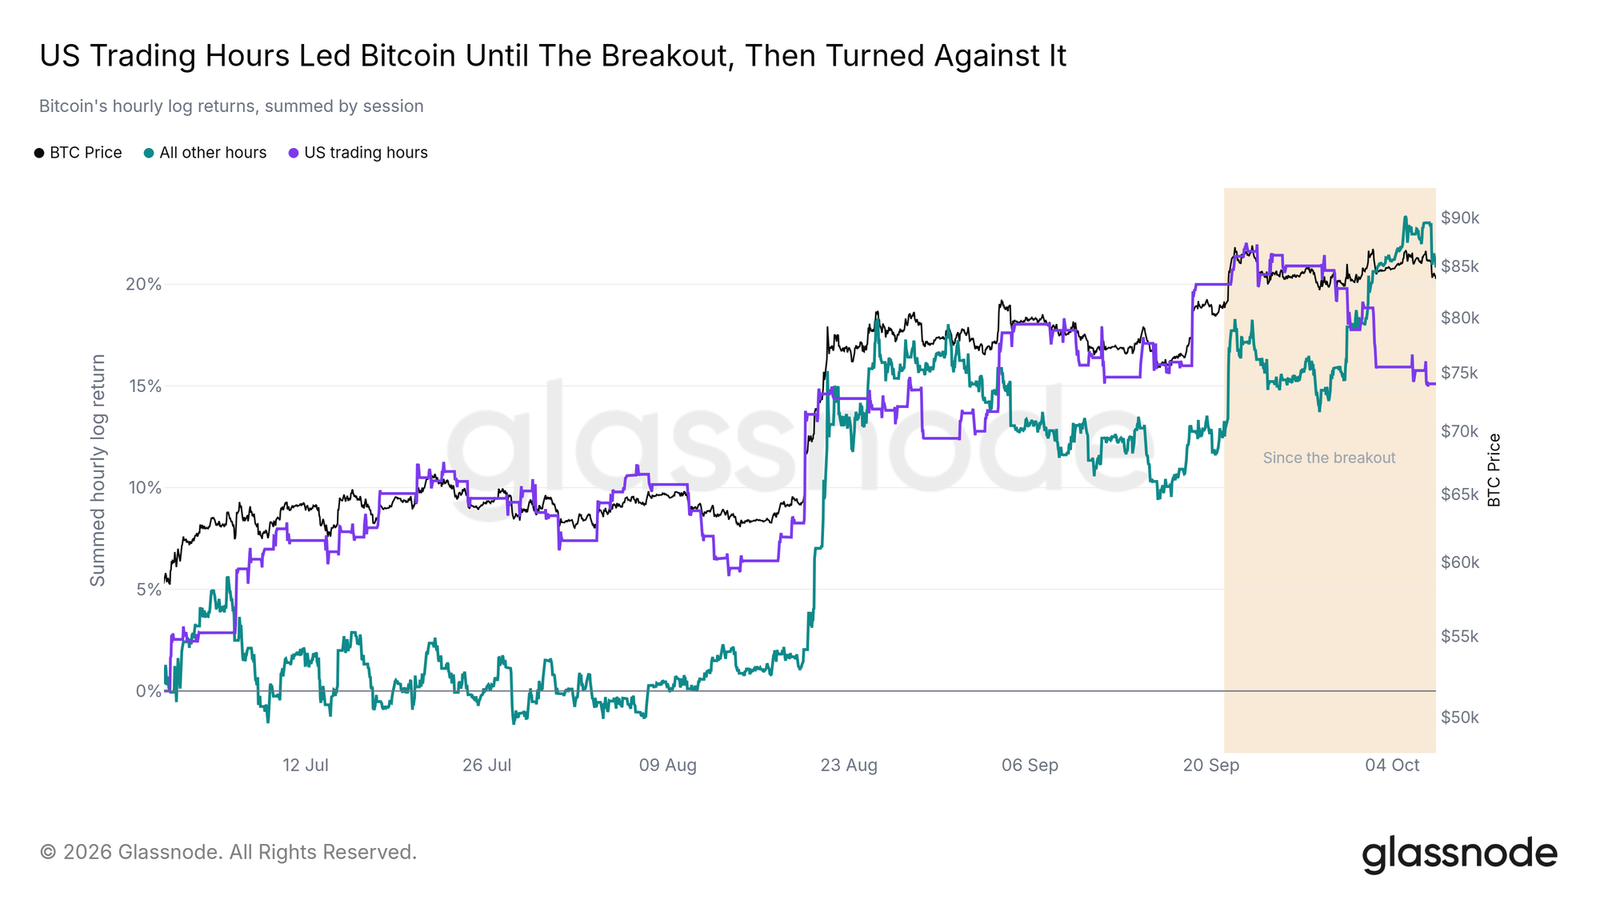
- 本周每次美国经济数据公布后,比特币的涨势均告消退,而股市则保持坚挺;美国交易时段已转为净卖出状态。
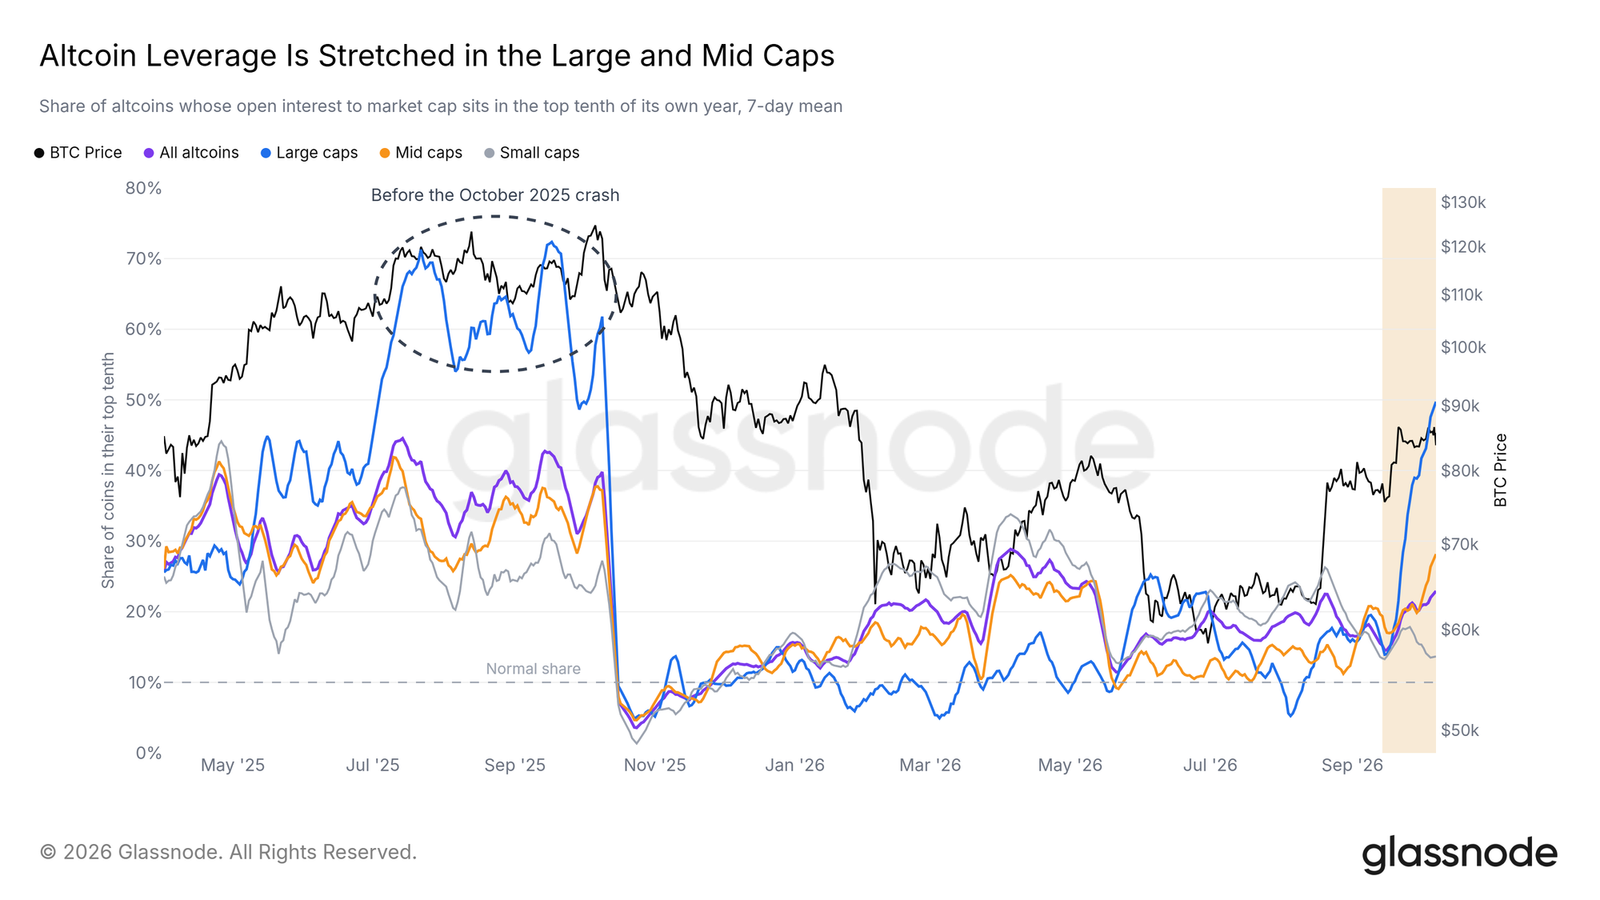
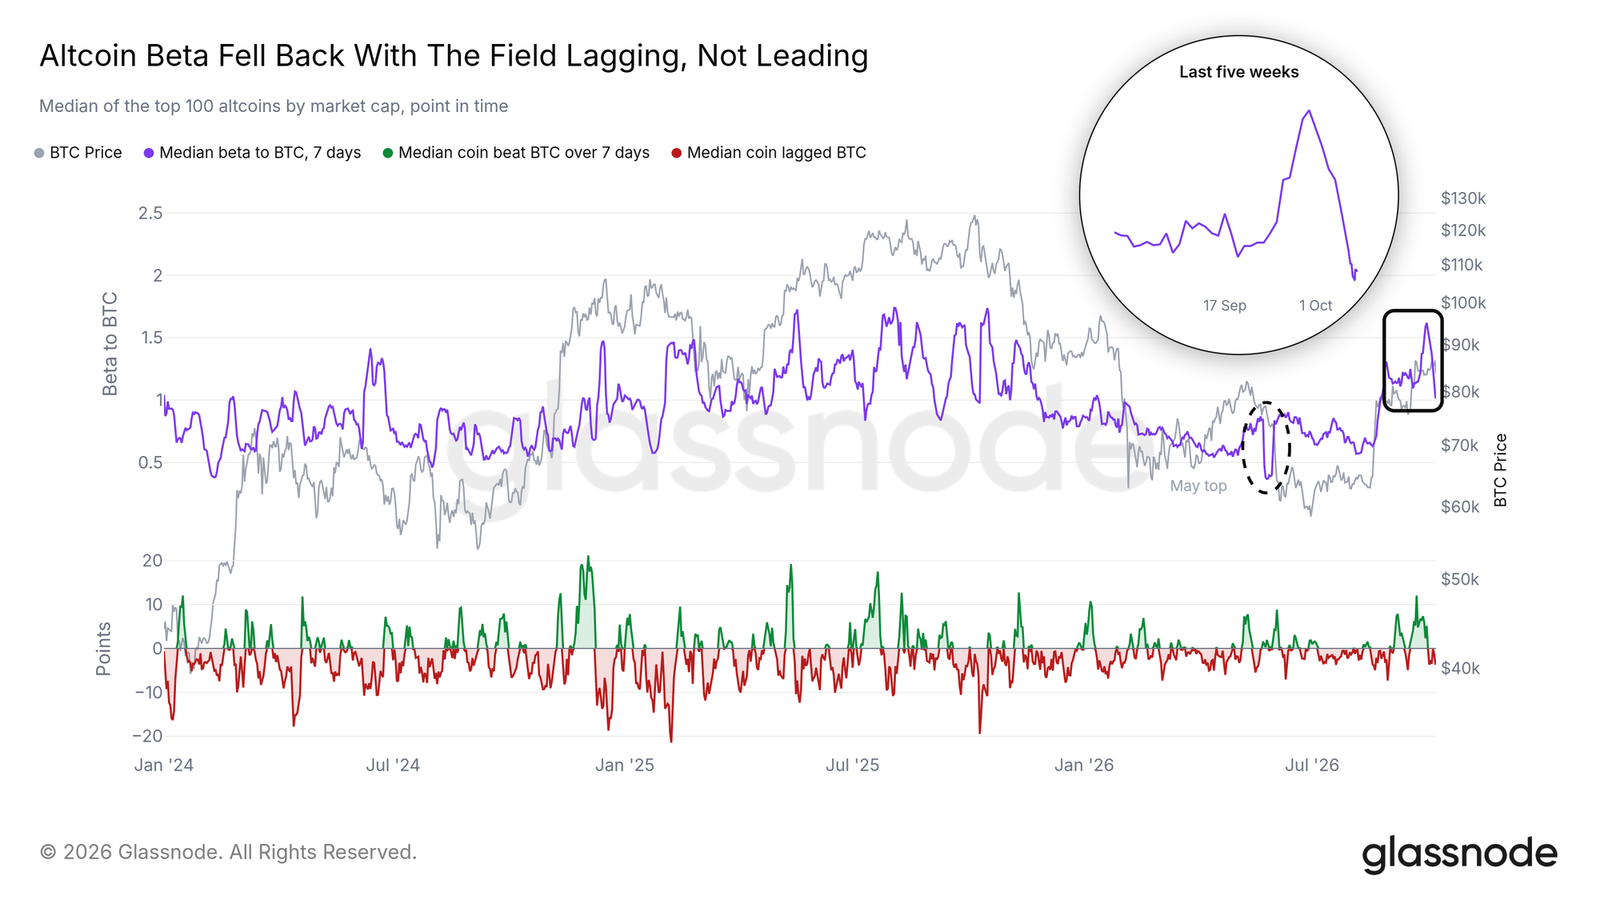
- 9月下旬,山寨币的涨幅一度领先比特币,但如今其杠杆水平已显过度扩张,整体表现也开始落后。
想要抢占市场先机,提升前瞻判断能力?立即体验 Glassnode。注册账户或联系销售团队。
成交量低迷下的行情运行
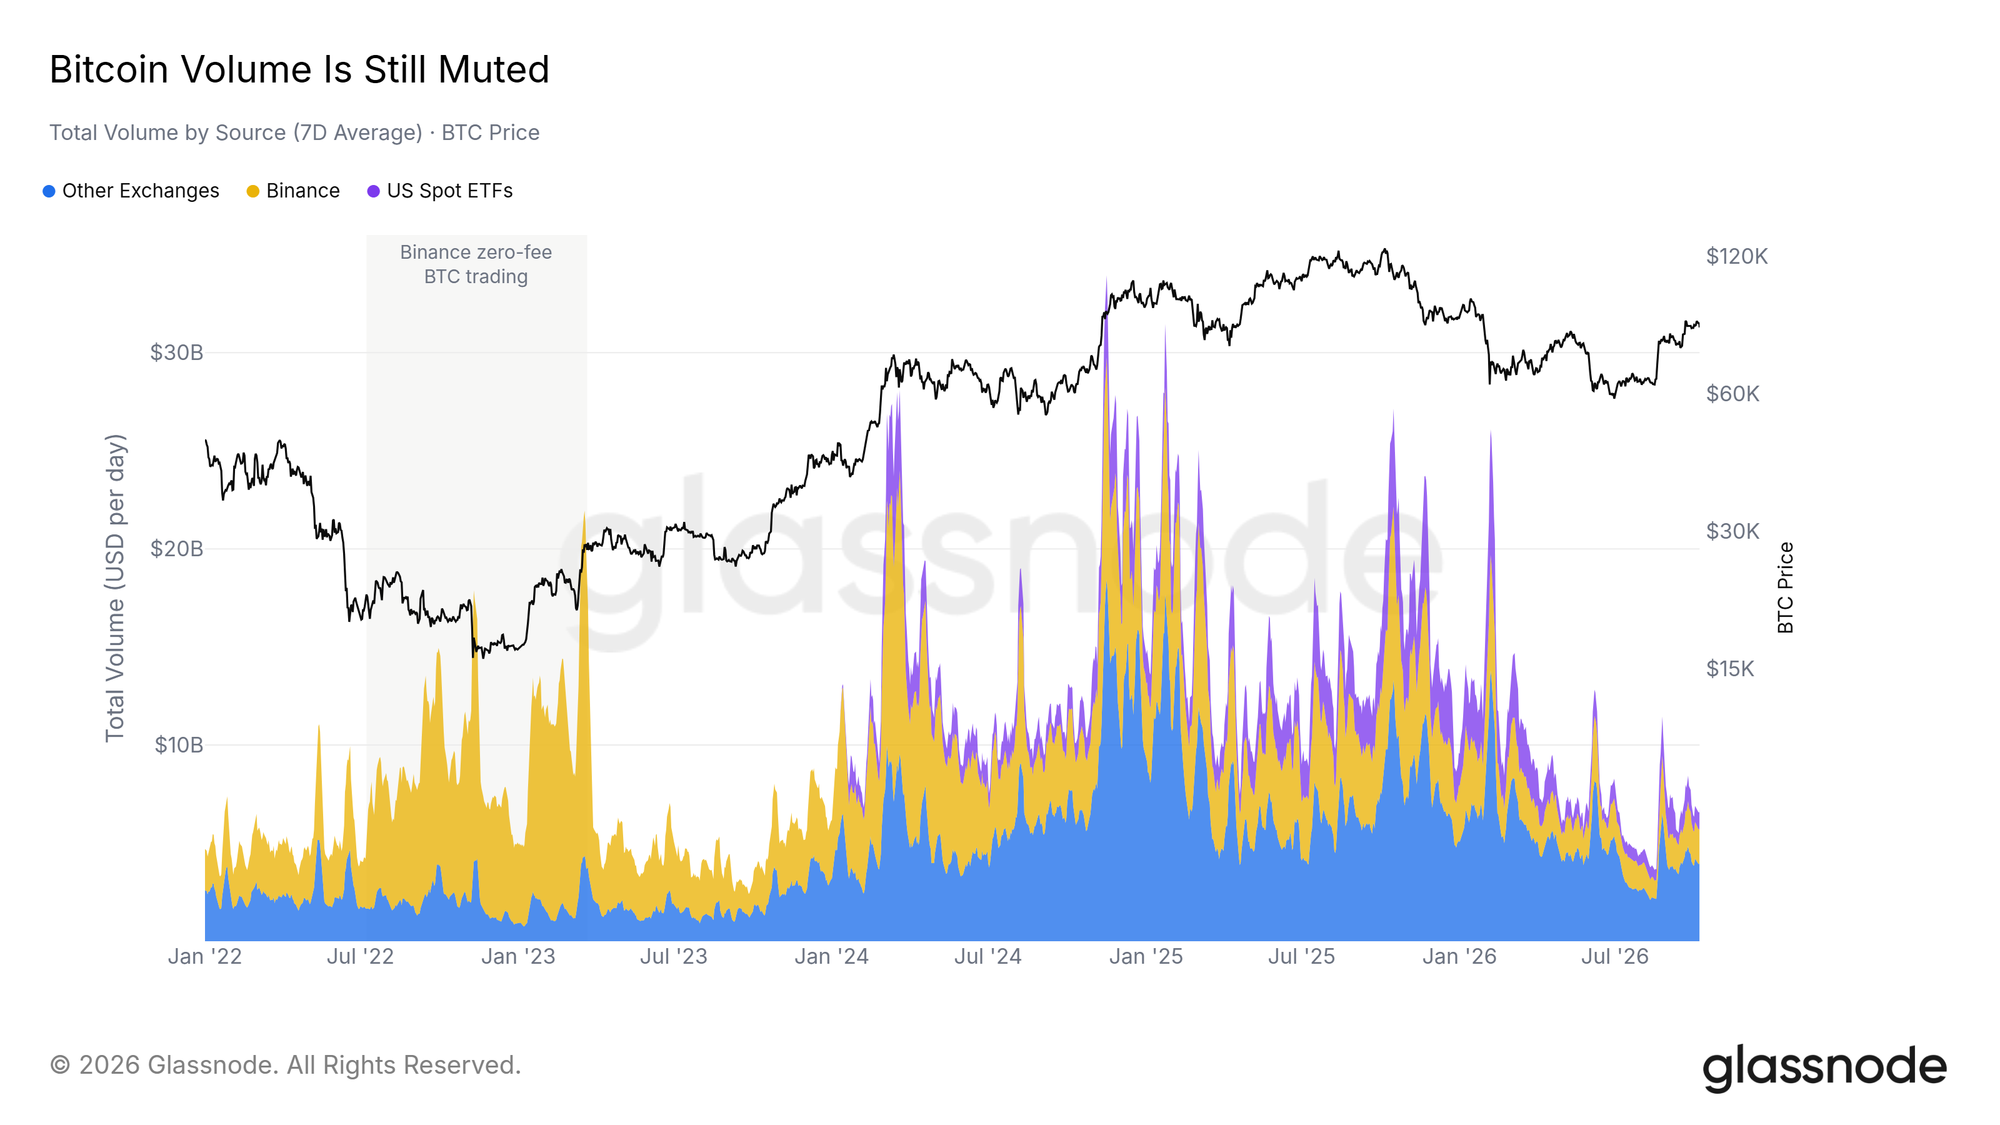
按七日移动平均值计算,比特币现货交易所与美国现货ETF的合计日交易量约为68亿美元。这一水平低于2024年1月以来约90%的交易日,且远低于过去两年的峰值。
此次突破85,000美元并未改变这一局面。自9月22日以来,没有任何一天的现货交易量达到对应星期几的正常水平,而周日收盘价突破卖单墙时,成交量仅约为正常周日的一半。现货交易量回升,将是买方开始大规模重返市场的首个信号。
新增资金流入缓慢
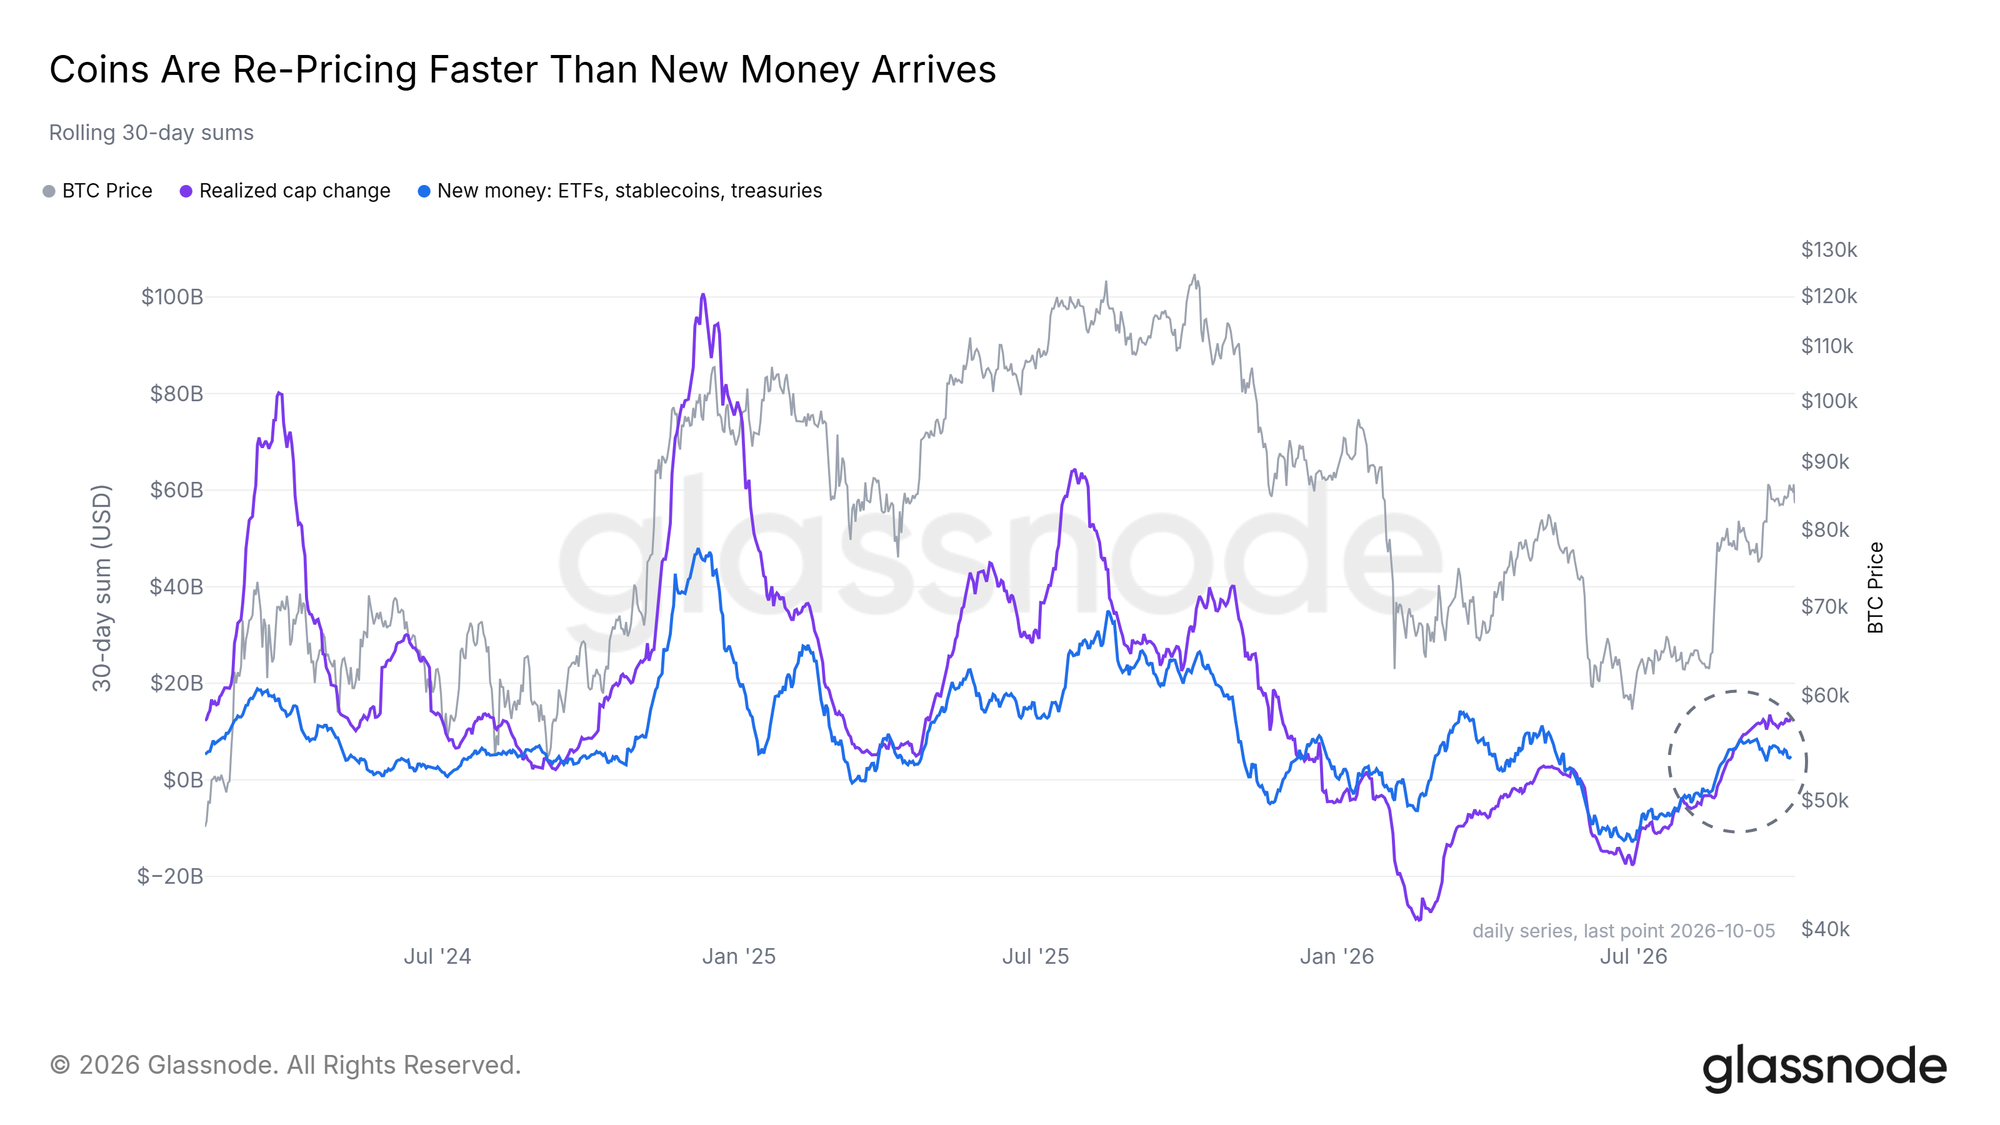
截至10月5日的30天内,美国现货ETF资金流入、稳定币供应量增长及企业财库买盘合计带来了约49亿美元的新增资金。同期,已实现市值(即所有比特币按其最近一次链上转移时的价格计算得出的总价值)增长了约128亿美元。
因此,新增资金流入对已实现市值增幅的贡献不足五分之二。其余增幅则来自已在市场中的资金以更高价格买卖比特币所产生的价值变化。2024年和2025年的上涨行情也呈现出类似的资金构成,但当时的资金流入规模要大得多。在新增资金流入回升之前,行情的进一步上涨仍取决于现有持有者是否愿意以更高价格买入。
近期买家获利了结
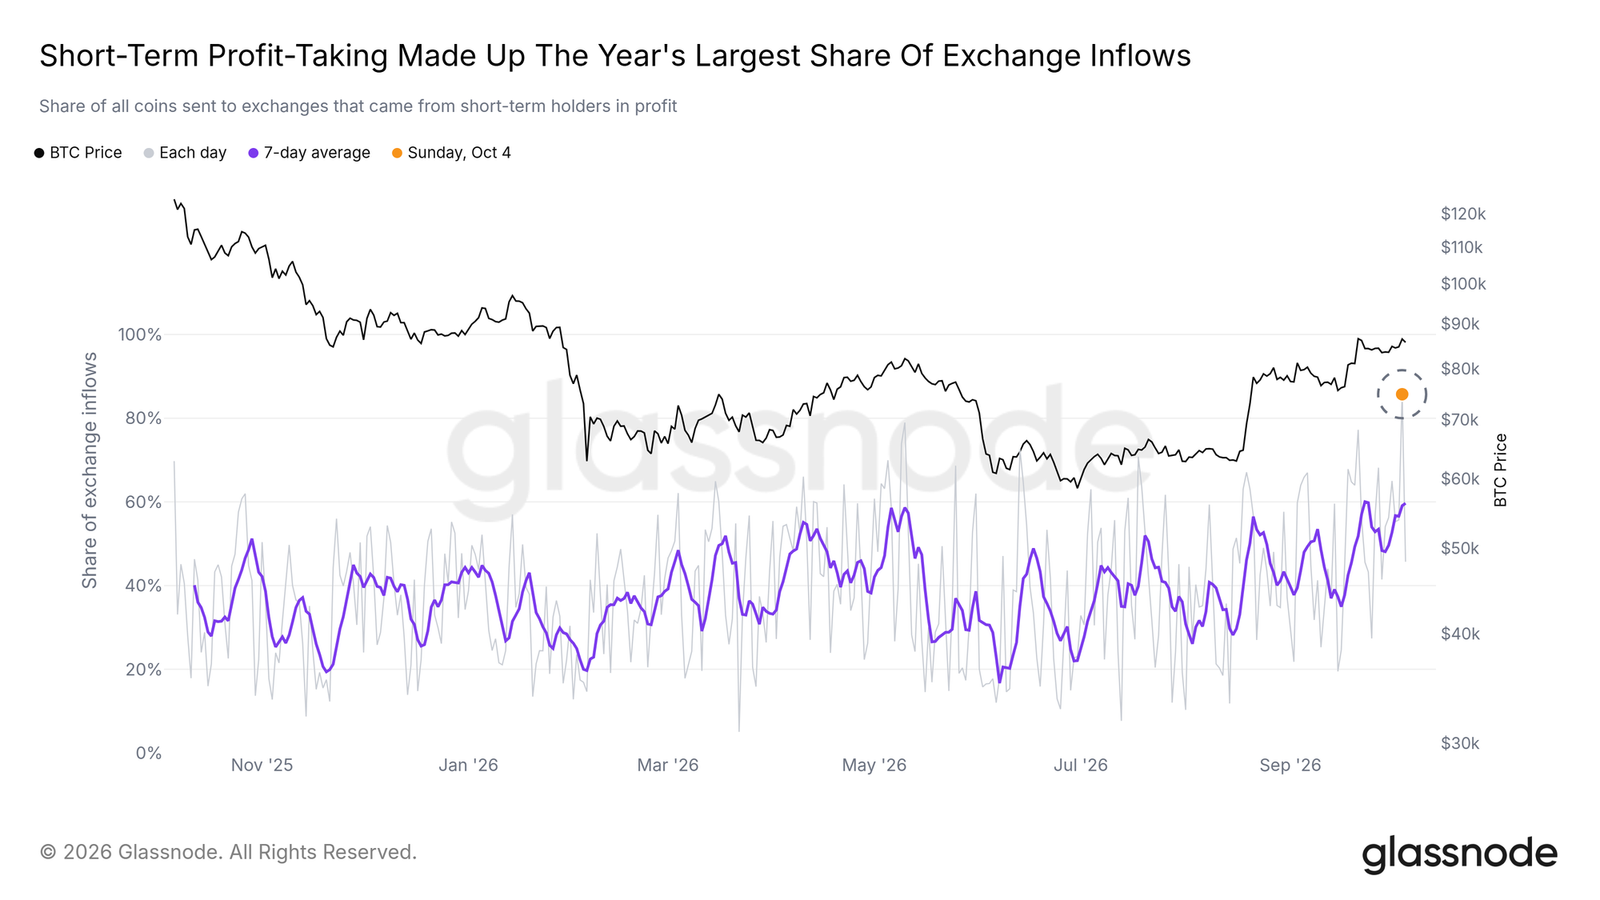
10月4日(周日),比特币日线收盘价首次突破85,000美元的卖单墙,而当天恰逢周末,美国现货ETF市场休市。但这一天也出现了大规模获利了结。当天转入交易所的所有比特币中,约86%来自持币时间不足155天、且在盈利状态下转移比特币的短期持有者。这一比例创下过去一年来的单日最高水平,而通常情况下,该比例不足五分之二。
此次突破行情中涌现的卖方,正是过去几个月入场的买家。如果他们继续以这样的速度向交易所转入比特币,那么下一轮向85,000美元发起的冲击仍将面临同样的抛售压力。
期权市场倾向看涨
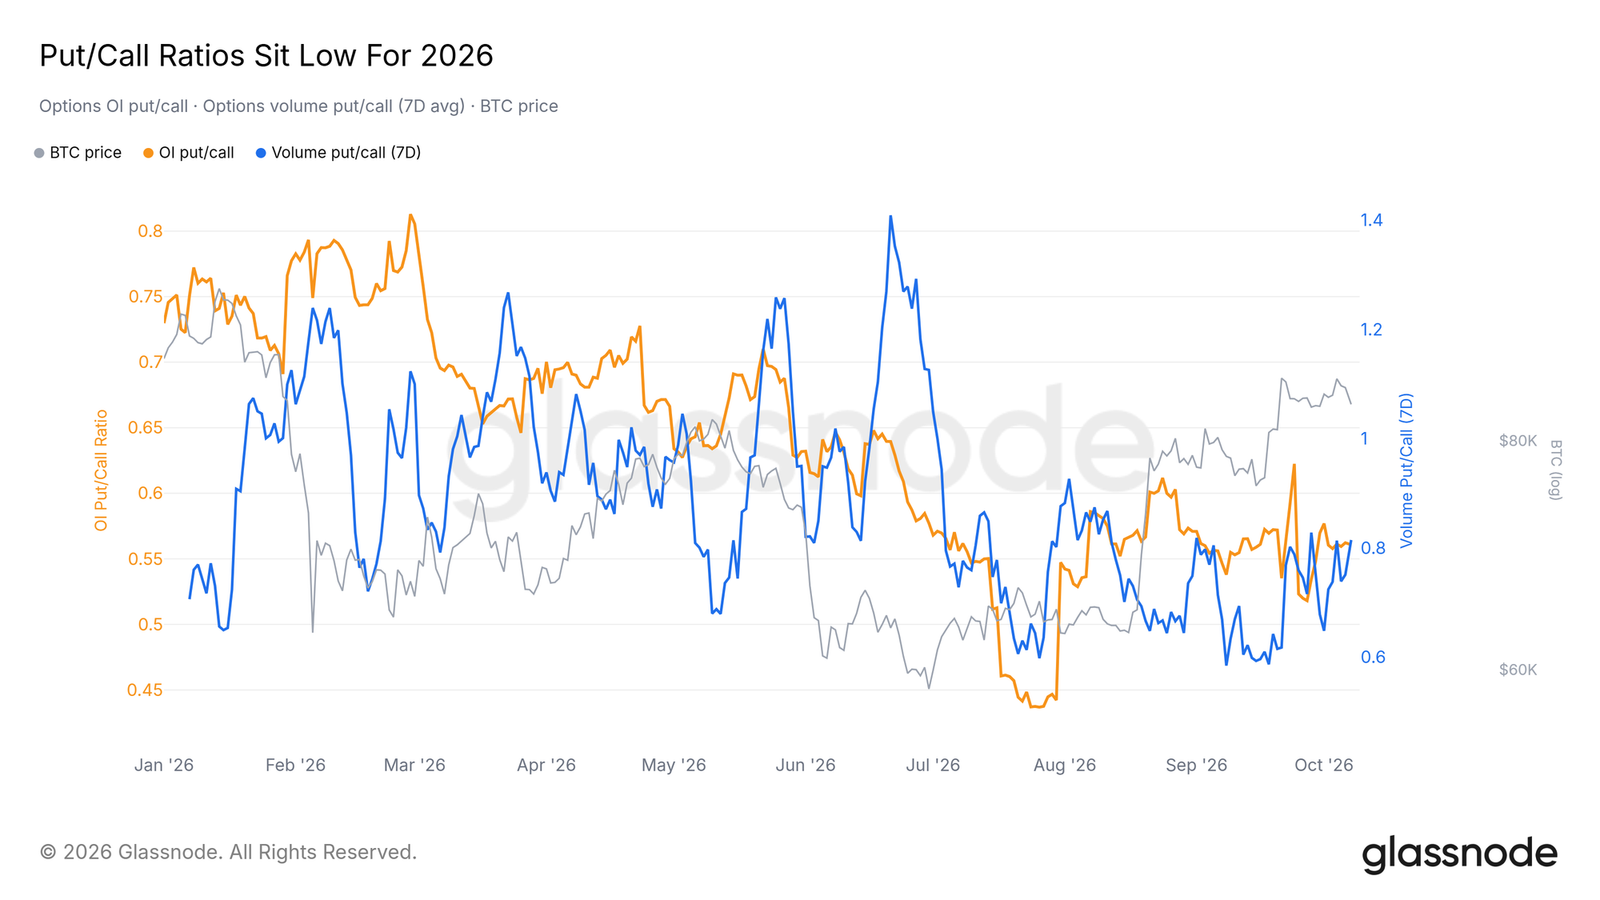
期权市场已再次转向看涨。无论按未平仓合约量还是交易量计算,看跌/看涨期权比率均低于1,并处于各自2026年以来波动区间的下三分之一区域。从未平仓合约量来看,目前每1份看涨期权对应约0.56份看跌期权。
交易者愿意支付更高溢价押注上涨
期权权利金支出也指向相同的趋势。过去一年中的大部分时间,交易者在看跌期权上的支出都高于看涨期权:过去365天中,有234天的看跌期权权利金支出占据上风。但这一格局在8月中旬之后发生了逆转。按30日移动平均值计算,目前交易者每天在看涨期权上的支出比看跌期权高出约1,700万美元,约相当于图表中最大支出差额的一半。
这表明市场乐观情绪正在积聚;但如果价格陷入停滞,而交易者仍持续支付高额权利金押注上涨,这种乐观情绪就可能演变为投机泡沫。历史数据并未为这一市场格局提供明确的方向指引:自2020年以来,短期期限看涨期权相对于看跌期权如此昂贵、同时隐含波动率如此低廉的情况共出现过13次,其中有7次比特币价格在一个月后上涨。
清算价位密集分布于当前价格下方
当前价格下方正积聚大量潜在清算价位。在用于模拟杠杆期货头寸可能被强制平仓价位的两个月期清算热力图中,仅约17%的清算价位位于当前价格上方。当前价格附近的清算密集区在过去一周扩大了约50%。
最近的大型清算密集区紧贴当前价格下方,位于约81,700至83,300美元之间。第二个清算密集区位于75,000美元附近,而规模最大的清算密集区则远在下方的60,000至63,000美元区间。如果价格跌入这些清算密集区,多头头寸的强制平仓可能引发额外抛压,进一步加剧跌势。
最大清算密集区位于当前价格上方
一年期清算分布图则呈现出另一番景象。当前价格上方规模最大的单一清算密集区位于约87,100至95,900美元之间,其中92,000美元附近的清算头寸最为密集。该清算密集区约有一半的头寸自3月下旬以来逐步形成,反映出空头头寸持续在震荡区间上方积聚。
如果价格重新突破86,500美元的卖单墙,这些空头头寸的强制平仓可能进一步助推涨势。在此之前,当前价格下方距离更近的清算密集区仍然更值得关注。
上方卖单密集,81,000美元附近买盘支撑
上周的报告曾指出,币安现货订单簿中85,000至85,500美元区间存在一道卖单墙。9月30日,买方通过持续成交消化了该区域的卖单,比特币价格随后于10月4日和10月5日收于85,000美元上方。
此后,卖方又在86,500至86,750美元区间挂出了新一轮大额卖单。10月6日,价格在该卖单密集区下方掉头回落,并于10月7日早些时候跌穿此前在85,000美元附近积聚的买单支撑。目前规模最大的买单密集区位于81,000至81,250美元之间,自10月3日以来一直维持在这一位置。考虑到其正上方存在清算密集区,如果跌势延续,81,000美元将成为需要重点关注的关键价位。如果价格重新企稳并收于85,500美元上方,则意味着市场收复了本周失守的关键价位。
宏观经济数据未能提振行情
本周公布的美国经济数据未能为比特币提供上涨动力。三次数据公布后均出现了相同的走势:比特币价格最初上涨,但涨势在随后12小时内逐渐消退;与此同时,标普500指数每次都维持在数据公布前的水平之上。美国个人消费支出(PCE)通胀数据公布后,比特币回吐了最初2%的涨幅。10月2日非农就业数据公布12小时后,比特币价格下跌了2.3%。
下一次考验将是10月14日公布的消费者价格指数(CPI)数据。上一次联邦公开市场委员会(FOMC)会议的纪要预计将于10月7日晚些时候公布,晚于本期报告的数据截止时间。
美国交易时段转为净卖出
按交易时段划分的数据同样反映出市场的疲弱态势。从7月到9月21日突破行情启动之前,比特币的大部分涨幅都发生在美国交易时段。自突破行情启动以来,美国交易时段已转为净卖出状态,比特币的净涨幅全部来自其他交易时段,包括推动周日收盘价站上85,000美元的周末交易时段。
美国交易时段也是现货ETF和股票市场的交易时间。在美国交易时段重新转为净买入之前,此轮反弹仍主要依赖成交量相对低迷的隔夜及周末交易。
山寨币涨势过度延伸,随后表现落后
9月下旬,山寨币经历了一轮强劲上涨。在本周之前的连续两周中,每周约有七成山寨币的表现优于比特币。但在最近一周,这一比例已降至不足三成。
然而,此前上涨过程中积累的杠杆尚未得到出清。以各币种过去一年的历史水平为参照,越来越多的大市值山寨币的未平仓合约量相对于其市值处于高位。这一比例目前已升至2025年10月市场暴跌前夕以来的最高水平,中等市值山寨币的杠杆水平同样显现出过度扩张的迹象。这一比例上升的部分原因在于,价格下跌的同时,杠杆头寸仍未平仓。如果价格继续下跌,而这些头寸仍未平仓,市场就可能出现连锁强制平仓。
山寨币整体表现开始落后
山寨币的贝塔系数(Beta)也印证了这一趋势逆转。上周,山寨币的中位数表现仍在放大比特币的价格波动。此后,其贝塔系数(即山寨币相对于比特币价格变动的敏感程度)已回落至接近1的水平,而山寨币的中位数表现如今已落后于比特币。
当贝塔系数接近1时,如果比特币进一步下跌,山寨币整体受到的冲击至少不会小于比特币。如果跑赢比特币的山寨币数量重新增加,同时贝塔系数回升,则意味着资金轮动行情正在恢复。
结论
过去一周,比特币始终徘徊在85,000美元附近,但成交量、新增资金流入及美国交易时段的买盘需求均不足以支撑一次持续有效的向上突破。近期入场的买家趁反弹获利了结,期权交易者则转向看涨,而潜在清算价位和买单均在当前价格下方不断积聚。当前市场对衍生品头寸布局的依赖程度,已超过新增资金需求所提供的支撑。
如果现货交易量和ETF买盘同步回升,同时价格重新企稳并收于85,500美元上方,将表明此次突破获得了实质性买盘支撑,并有望进一步上探92,000美元附近的清算密集区。如果价格跌穿81,000美元的买单支撑,下方清算密集区可能被相继触发;考虑到山寨币杠杆水平已过度扩张,整个加密货币市场也将受到波及。
数据截止时间:每日链上指标及新增资金流入数据截至2026年10月5日;每日交易量及宏观经济数据公布前后观察窗口的数据截至2026年10月6日;小时级价格、期权、清算热力图及币安订单簿数据截至2026年10月7日。最新的每日数据点仍可能进行修订。
本文呈现的交易所余额来自Glassnode的综合地址标签数据库,该数据库通过交易所官方公布的信息及Glassnode自有的聚类算法构建。尽管我们力求以最高准确度呈现交易所余额,但需要注意的是,这些数据可能并不总能涵盖某家交易所的全部储备,尤其是在交易所不公开其官方地址的情况下。我们建议用户在使用这些指标时保持谨慎并自行判断。对于任何差异或潜在的不准确之处,Glassnode不承担责任。
