边界处的犹豫
继8月中旬的空头挤压和短暂的亢奋情绪之后,比特币在长期上方供应区下方立即陷入停滞。随着主权债券收益率创下本轮周期新高,而ETF成交依旧低迷,市场重新回到一个界限清晰的交易区间内。

执行摘要
- 由8月空头挤压引发的纾困性反弹将现货价格推升至8万美元区域,随后遭遇预期中的上方阻力。
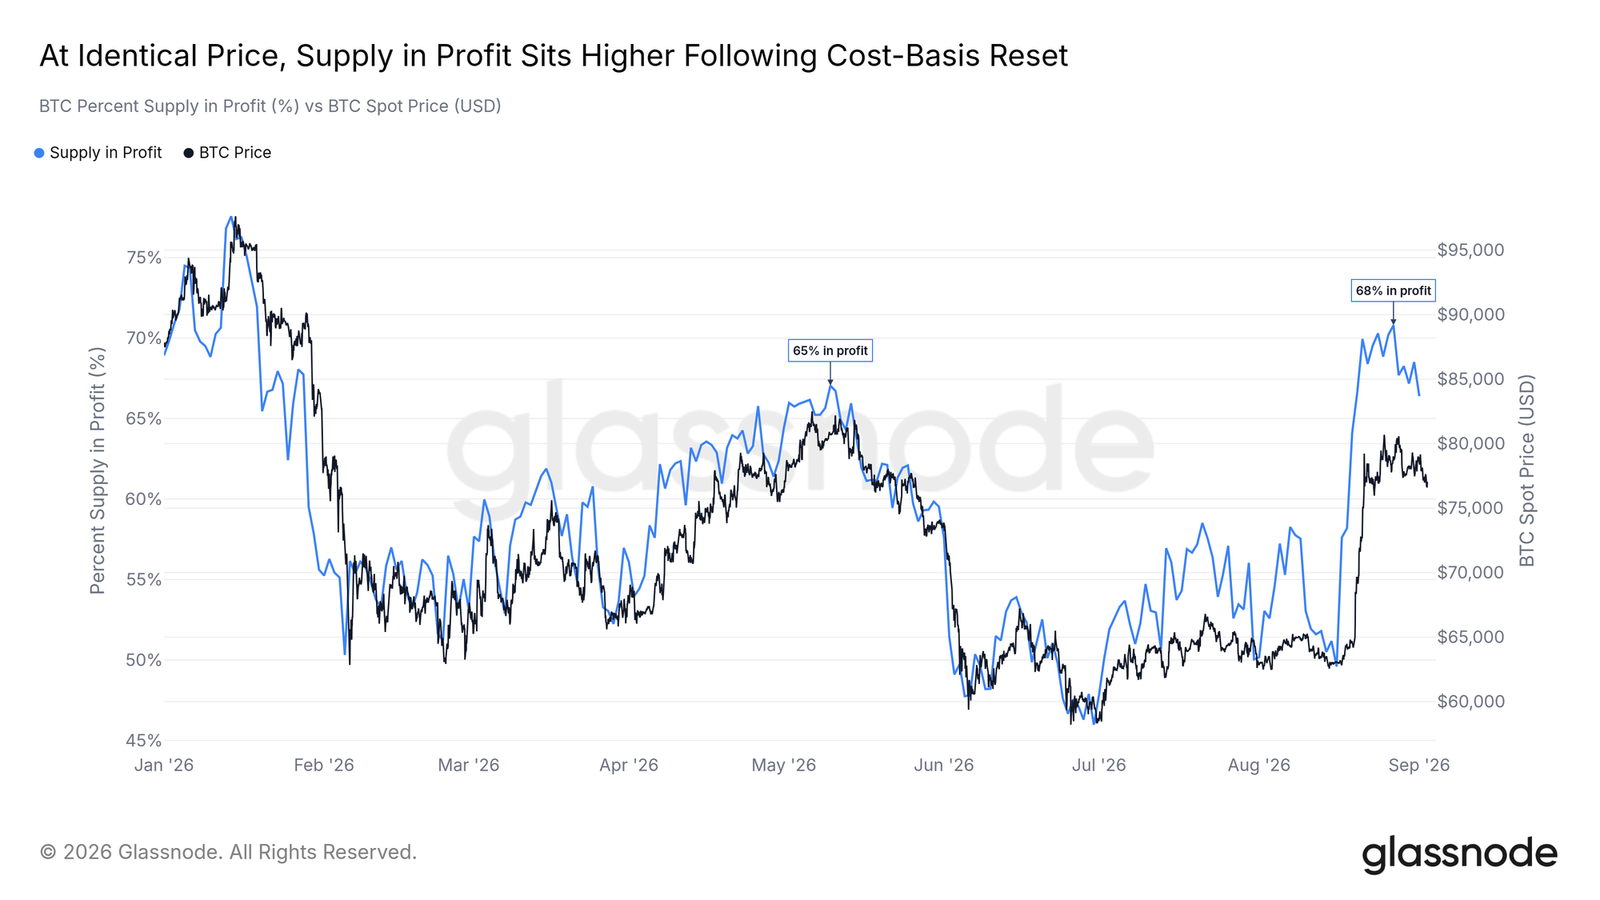
- 当价格重新测试5月水平时,链上处于盈利状态的供应占比为68%,高于此前的65%,反映出夏季期间的筹码再分配,也由此形成了更沉重的潜在抛售压力。
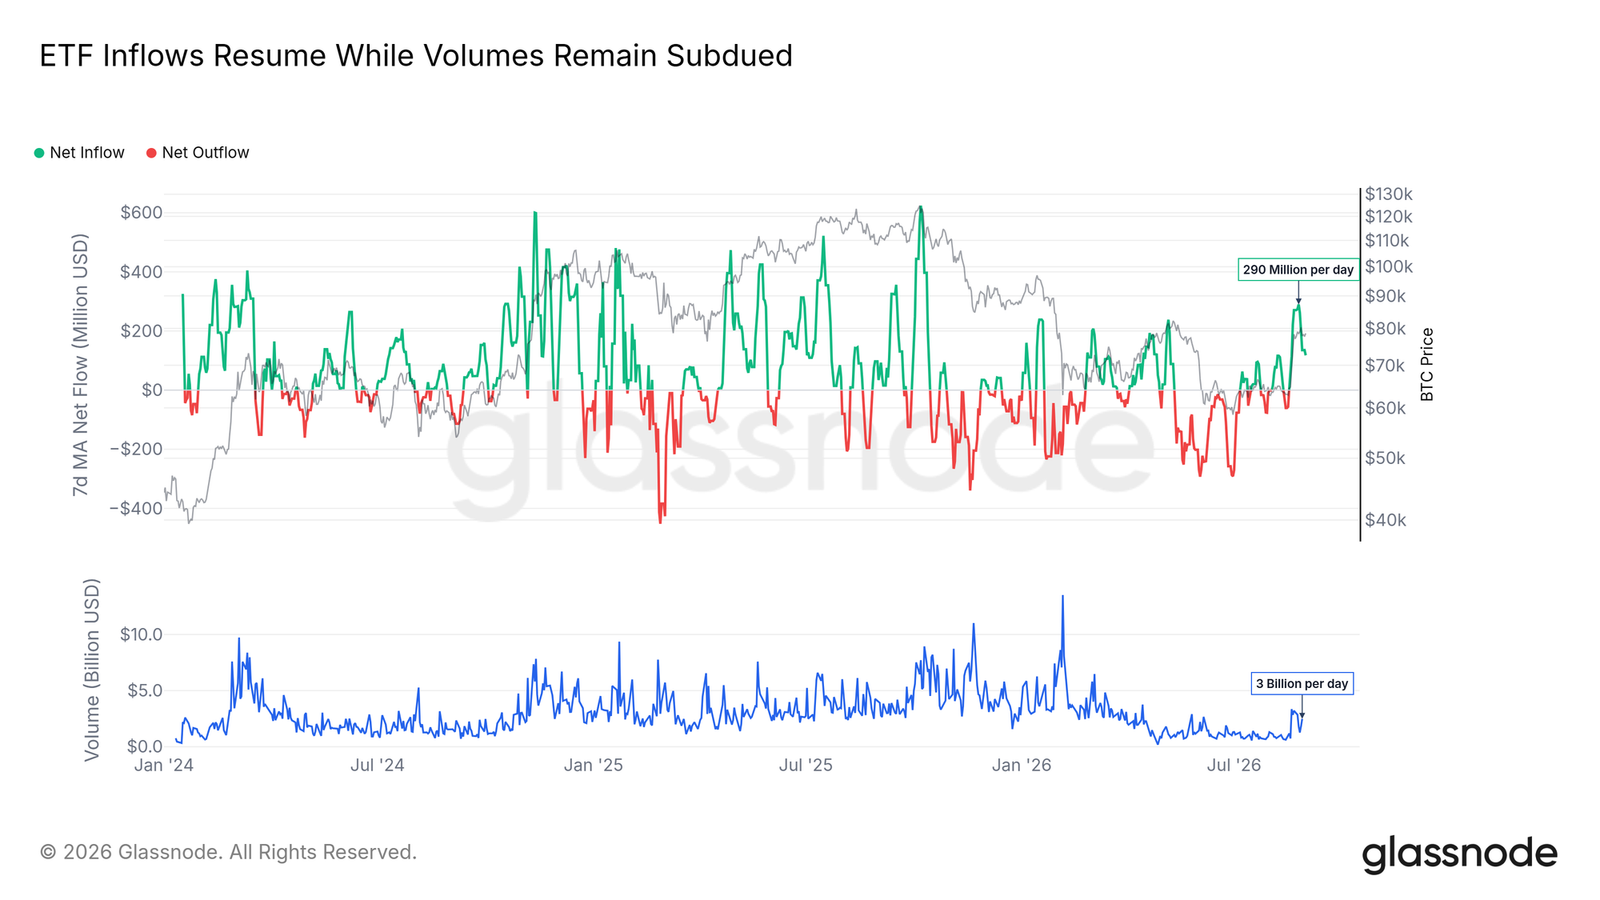
- 现货比特币ETF在高峰时期每日吸纳2.9亿美元资金,但二级市场成交额仍较为平静,维持在每日约30亿美元,这通常是由新闻事件驱动、但缺乏持续动能的脉冲式行情特征。
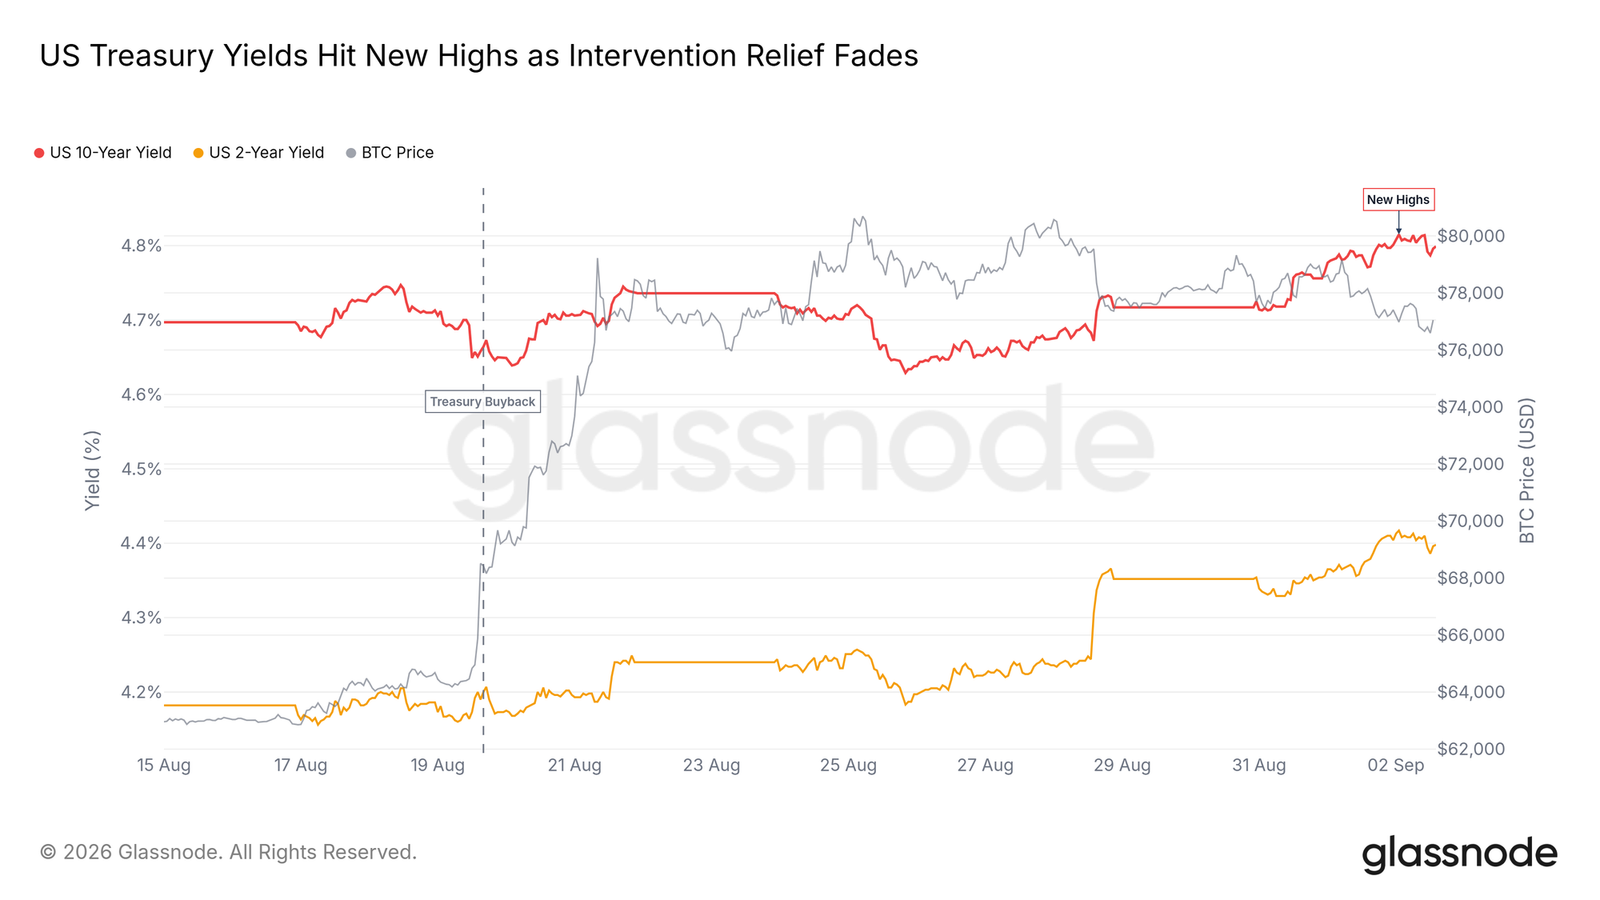
- 宏观背景重新施加压力,美国10年期国债收益率升至4.8%,仅用八个交易日便完全抹去了国债回购带来的缓解效应。
- 随着市场情绪从亢奋中降温,短期期权偏度已经回落,而9月25日的季度末到期则构成了一道140亿美元未平仓合约的屏障。
准备好领先市场一步,提升你的前瞻判断了吗?试试Glassnode。注册或联系销售团队。
逼空之后
供应墙处受阻
在上一期周报中,我们指出,尽管8月19日的空头挤压清除了大量杠杆头寸,但上涨行情正直接逼近密集的上方结构。这一动态在过去一周中已经显现。比特币在8月27日突破8万美元后,遭遇持续供应压力,并转而下跌至7.6万美元附近,引发了一连串多头清算。
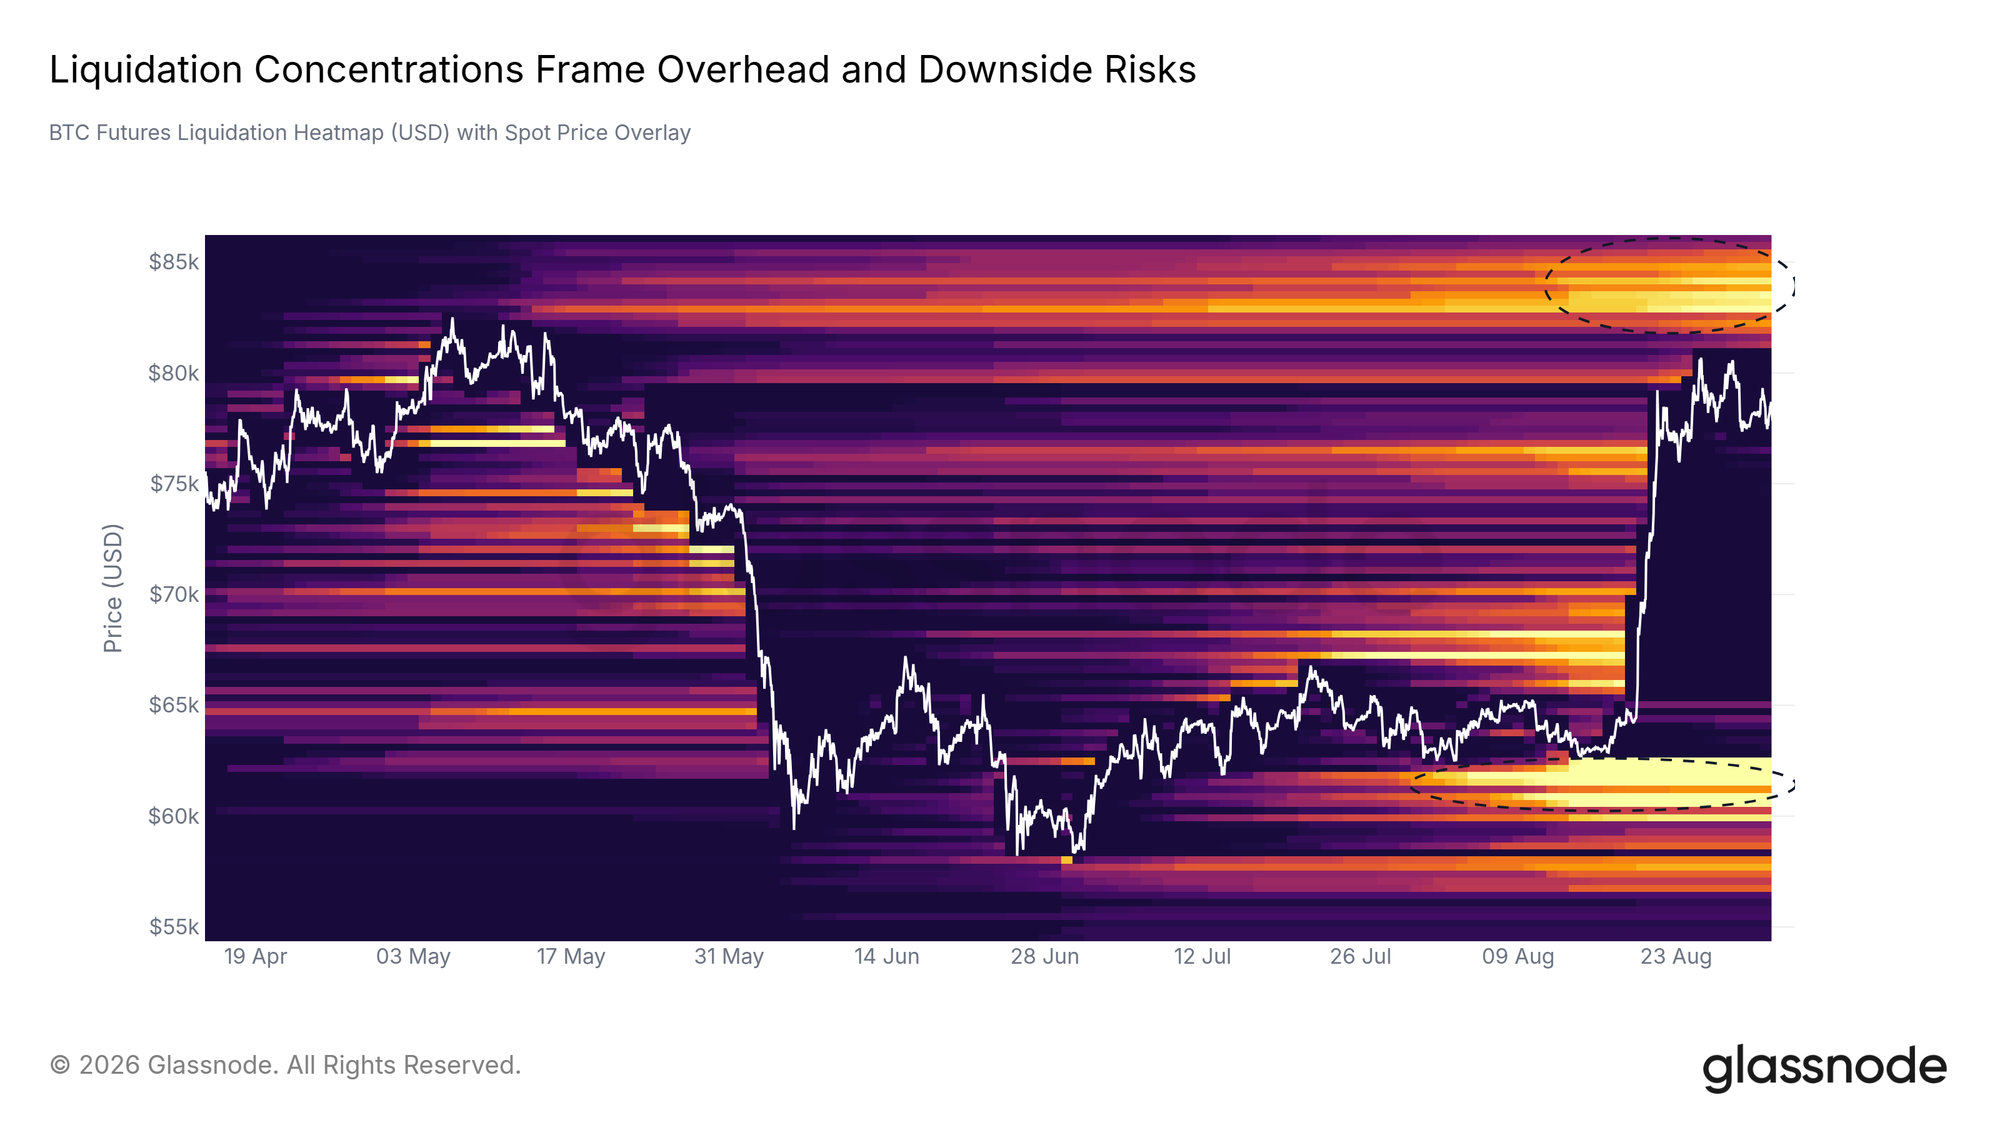
期货清算热力图显示,价格上下两侧均存在明显的双向结构。虽然向上的脉冲行情一路消化了沿途的空头订单,但最终仍止步于8.3万至8.6万美元之间密集的空头清算集群下方。在现货价格下方,此轮走势留下了一条仍然完好的多头清算燃料带,位于6万至6.3万美元之间。目前价格在这两个边界之间震荡。
链上供应
盈利供应压力
此次复苏面临的一项细微阻力,体现在全网盈利状态的分布上。5月份比特币在7.8万美元附近时,约65%的供应量处于盈利状态。当现货价格在8月下旬回到完全相同的水平时,处于盈利状态的供应占比升至68%。
这一变化反映出夏季期间的筹码积累,短期持有者成本基础重新定位在约7.1万美元。如今,相同的名义价格会激活更大规模的盈利筹码,从而在现货价格测试此前高点时形成更庞大的潜在卖方流动性池。
明确的区间边界
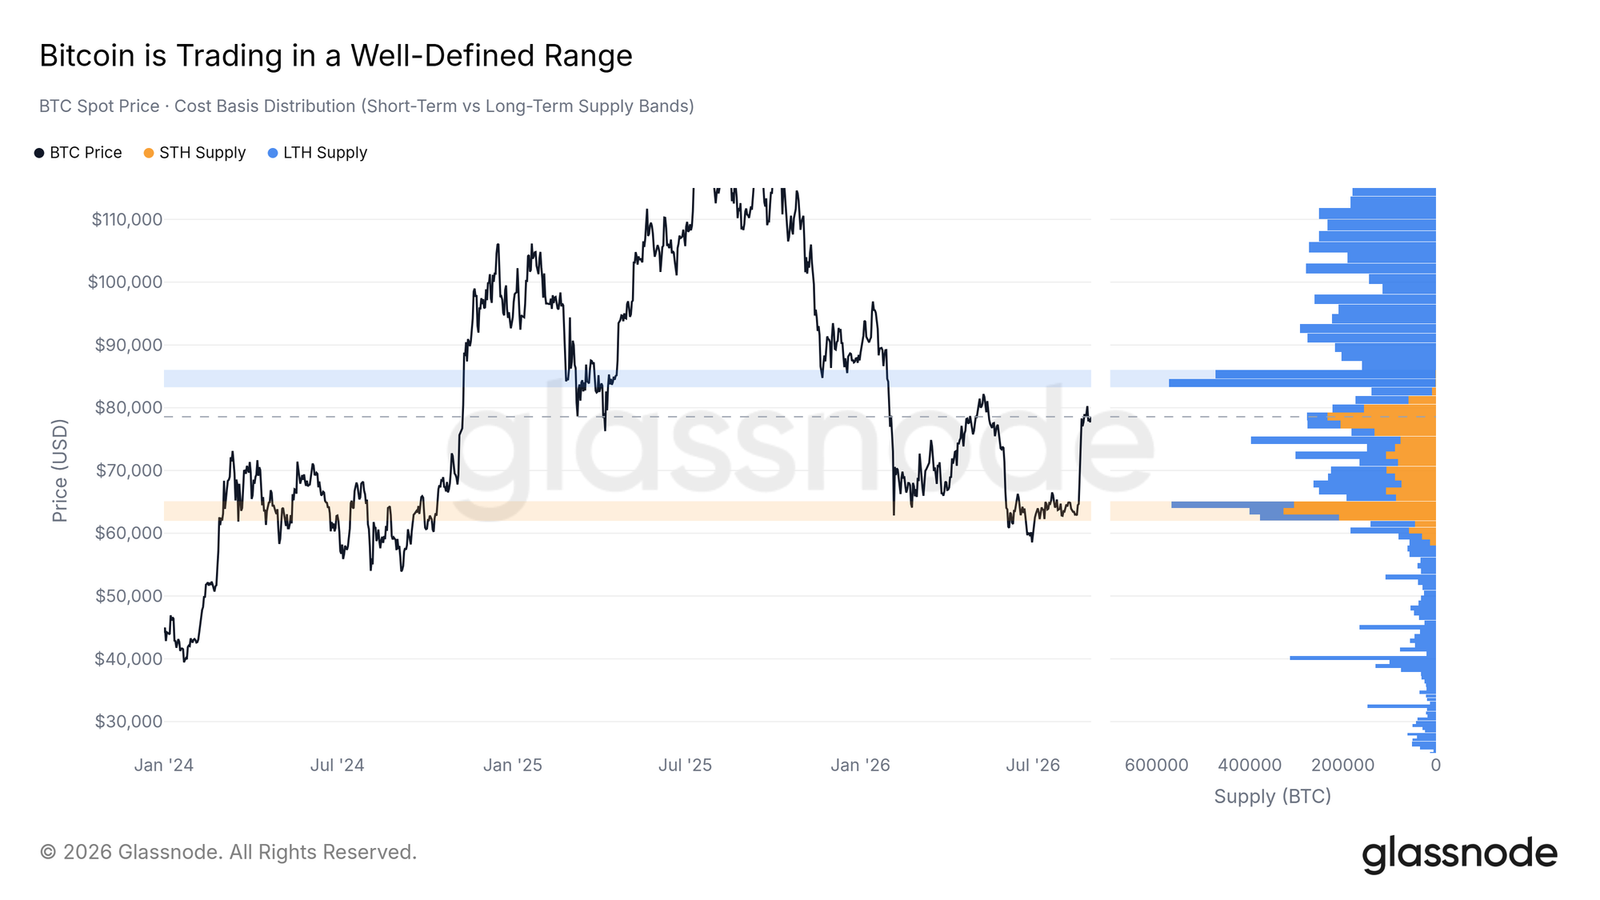
结合链上成本基础模型与筹码分布图,可以确定清晰的结构性区间。
在当前现货价格下方,夏季盘整形成了一个坚实的积累底部,位于6.2万至6.5万美元之间。在上方,市场则面临8.3万至8.6万美元之间大量长期持有者供应的压力。现货价格仍被限制在这两个区域之间。
机构资金通道
成交依然低迷
美国现货比特币ETF在反弹过程中持续吸纳资金,其七日平均每日净流入升至2.9亿美元。
然而,二级市场交易活动则表现的更为平静。ETF日交易量维持在约30亿美元,远低于此前市场扩张阶段所伴随的活跃水平。由孤立的政策新闻推动、但缺乏更广泛市场动能的资金流入,往往与局部拐点同时出现;一旦短期催化因素消退,价格通常会出现回撤。
宏观背景
主权债券收益率反弹
此外,宏观经济环境已迅速重回紧缩态势。8月19日美国财政部宣布国债回购计划后,美国10年期国债收益率一度暂时回落至4.6%附近,但随后迅速反转。
在此后的八个交易日中,10年期国债收益率重新升至4.8%,并创下本轮周期新高。这一快速反转表明,主权债务压力仍是全球贴现率的主要驱动因素。
与股票市场的短暂脱钩
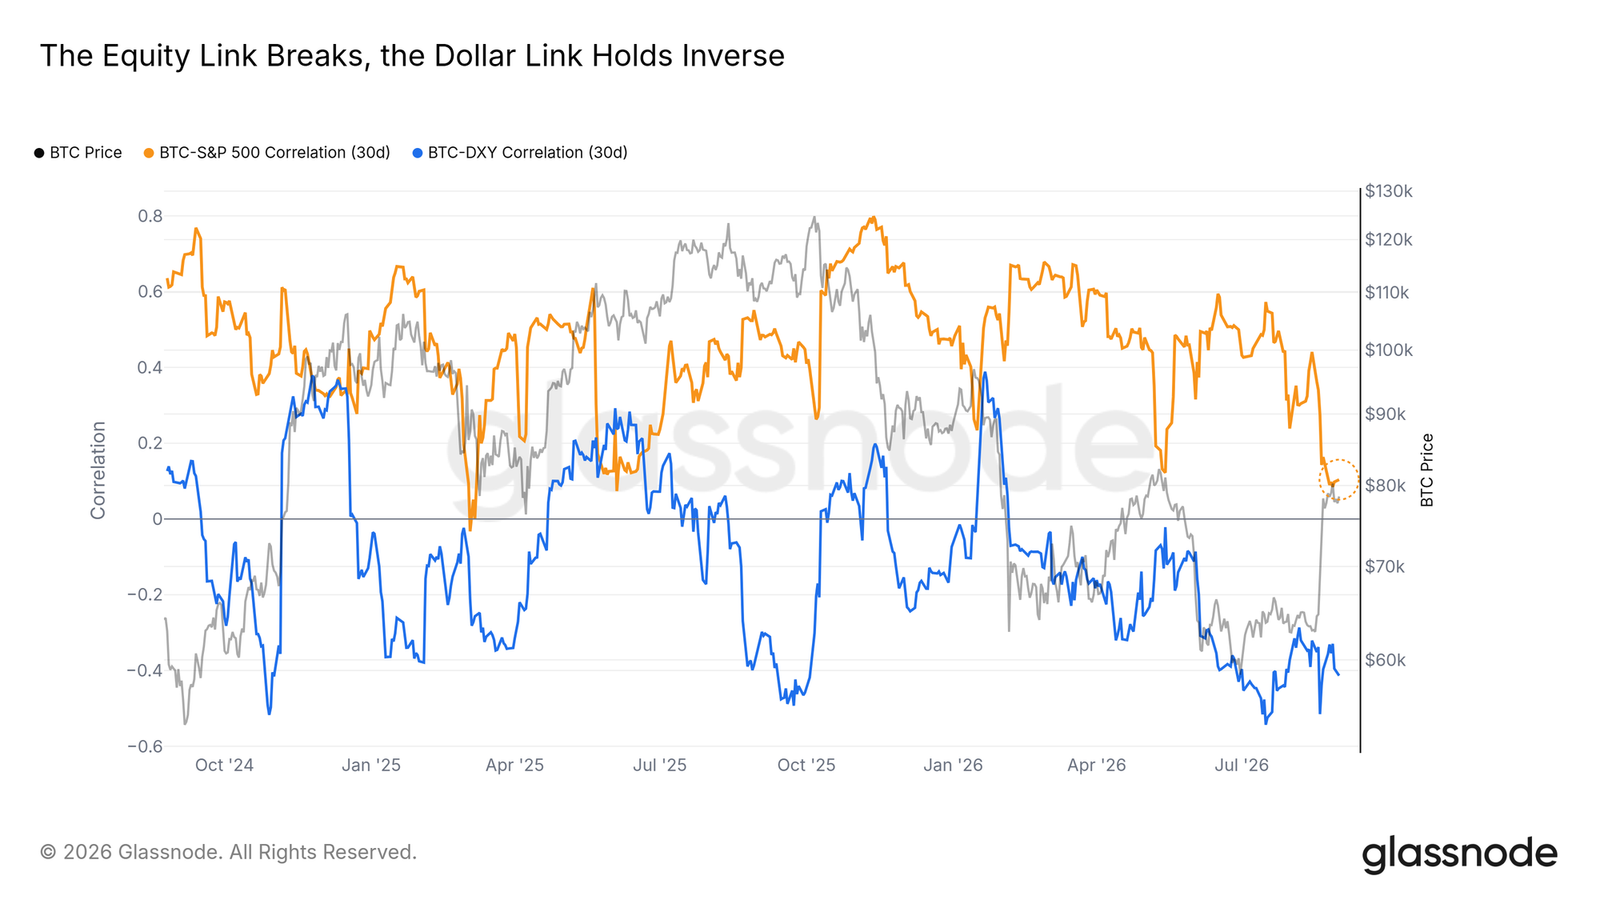
在最初的上涨脉冲中,比特币一度与传统股票市场脱钩,而同期美国股指基本横盘。
比特币与标普500指数的30个交易日滚动相关性降至接近零。从历史经验来看,在主权债券遭遇抛售期间出现的突然脱钩往往只是短暂现象,通常标志着局部行情接近衰竭,而非结构性的市场机制转变。
衍生品和到期日
市场情绪从亢奋中降温
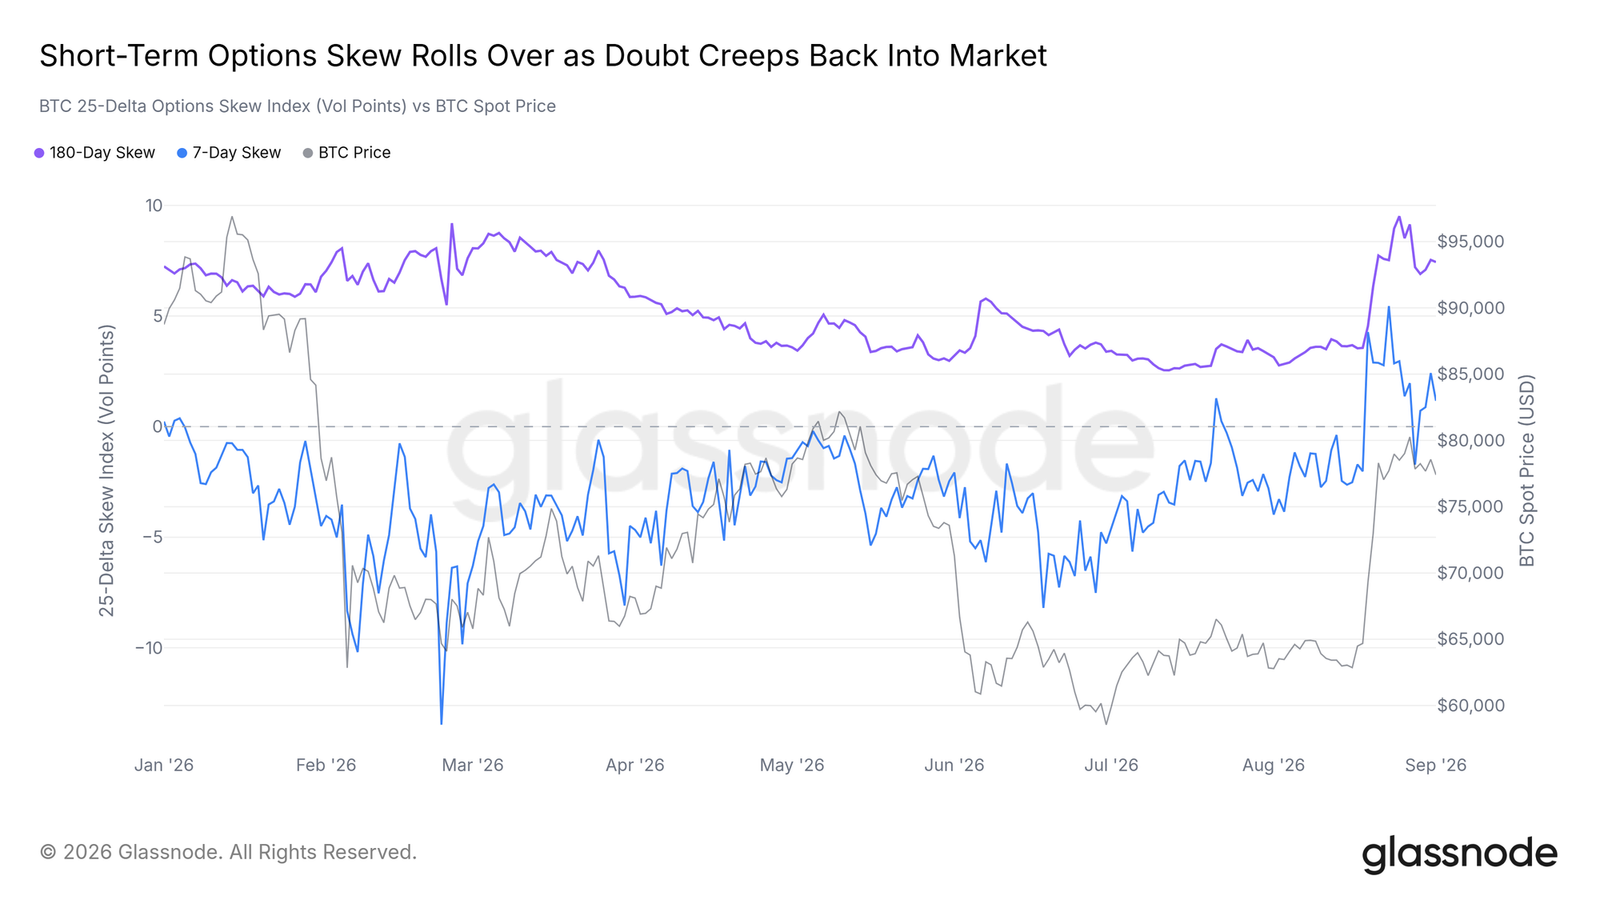
期权市场充分反映了过去两周市场心理的快速转变。在逼空期间,随着市场参与者追逐看涨期权,7天期25 Delta偏度指数大幅飙升;但随着阻力位守住,该指标随后迅速均值回归至中性水平附近。
期限更长的180天期偏度在整个行情过程中保持稳定,表明尽管短期市场热情已经降温,但对长期期权敞口的结构性需求依然稳固。
9月到期屏障
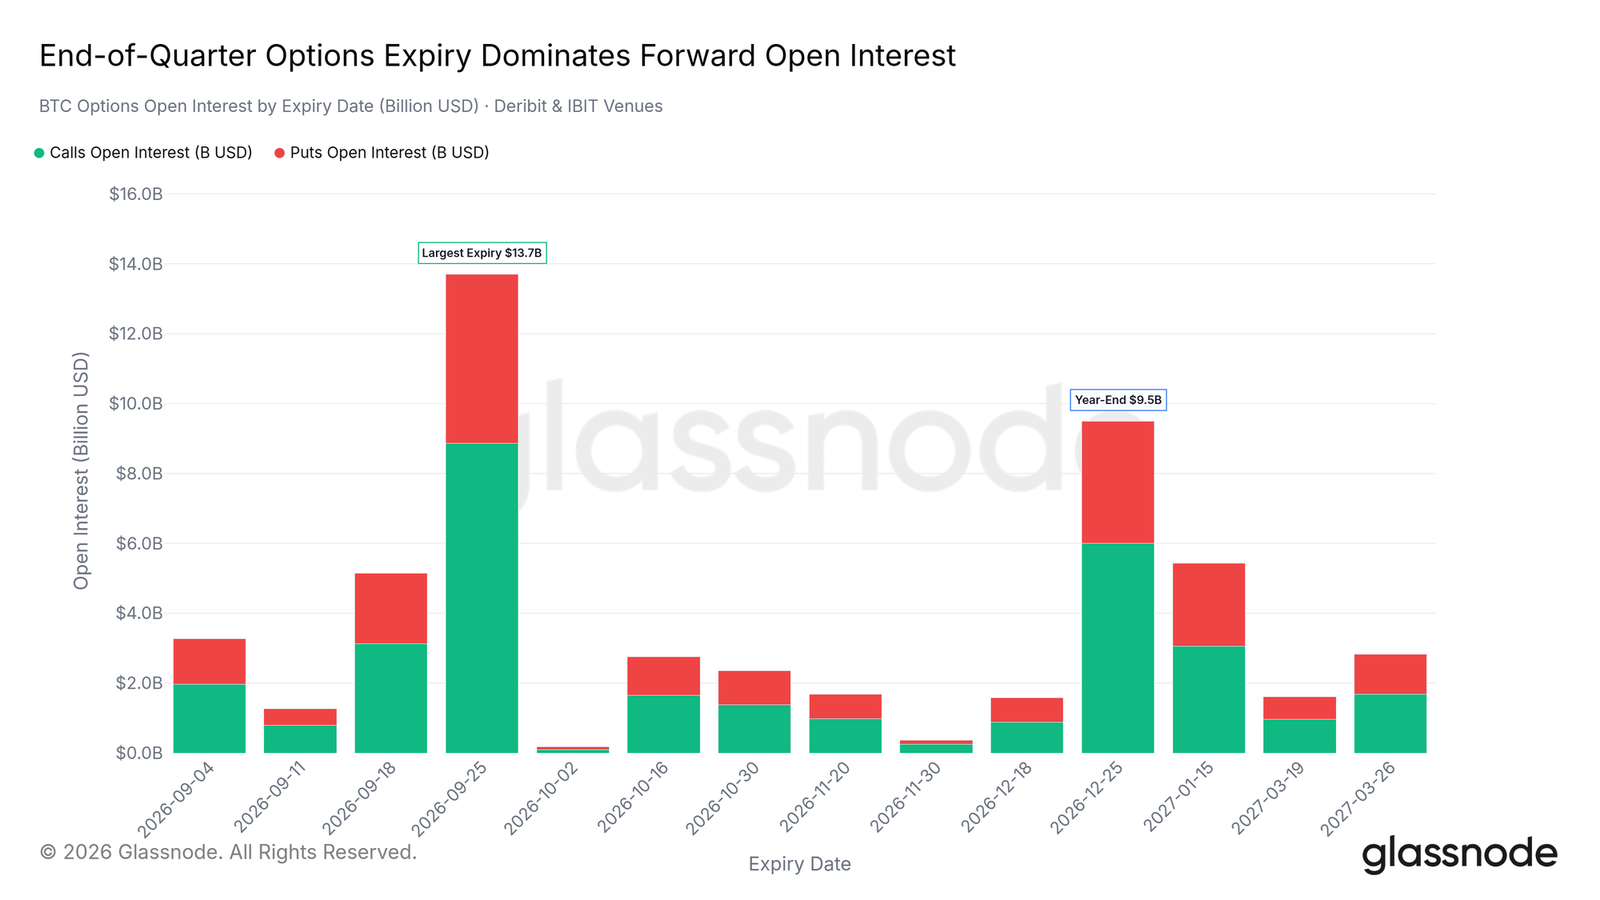
远期期权市场格局主要由9月25日的季度末到期所主导,Deribit和IBIT的相关未平仓合约总额约为140亿美元。
由于大量未平仓合约集中在8万美元以上的行权价,即将到来的季度末到期将在未来数周成为影响波动率和市场仓位的重要锚点。
结论
8月空头挤压之后出现的纾困性反弹已在8.3万至8.6万美元的供应区间下方陷入停滞。在相近价格水平下,全网盈利水平更高,主权债券收益率创下本轮周期新高,而期权市场也已重新回归中性,因此市场仍被限制在既定交易区间内。在上方阻力被完全消化之前,6.2万至6.5万美元之间的结构性底部仍是主要的下行参考区域。
免责声明:本报告不构成任何投资建议。所有数据仅供信息和教育参考,不应依据本文所提供的信息作出任何投资决策,您须对自己的投资决策承担全部责任。
本文呈现的交易所余额来自Glassnode的综合地址标签数据库,该数据库通过交易所官方公布的信息及Glassnode自有的聚类算法构建。尽管我们力求以最高准确度呈现交易所余额,但需要注意的是,这些数据可能并不总能涵盖某家交易所的全部储备,尤其是在交易所不公开其官方地址的情况下。我们建议用户在使用这些指标时保持谨慎并自行判断。对于任何差异或潜在的不准确之处,Glassnode不承担责任。
