Encurralado
O Bitcoin está preso sob a base de custo de quem comprou nos últimos dois anos, os ETFs voltam a vender e o CPI de setembro veio quente. Mas a base resiste: o preço está acima da Média Real do Mercado e da base de custo dos ETFs, as perdas secaram e esta baixa nunca fechou abaixo do Preço Realizado.
Resumo Executivo
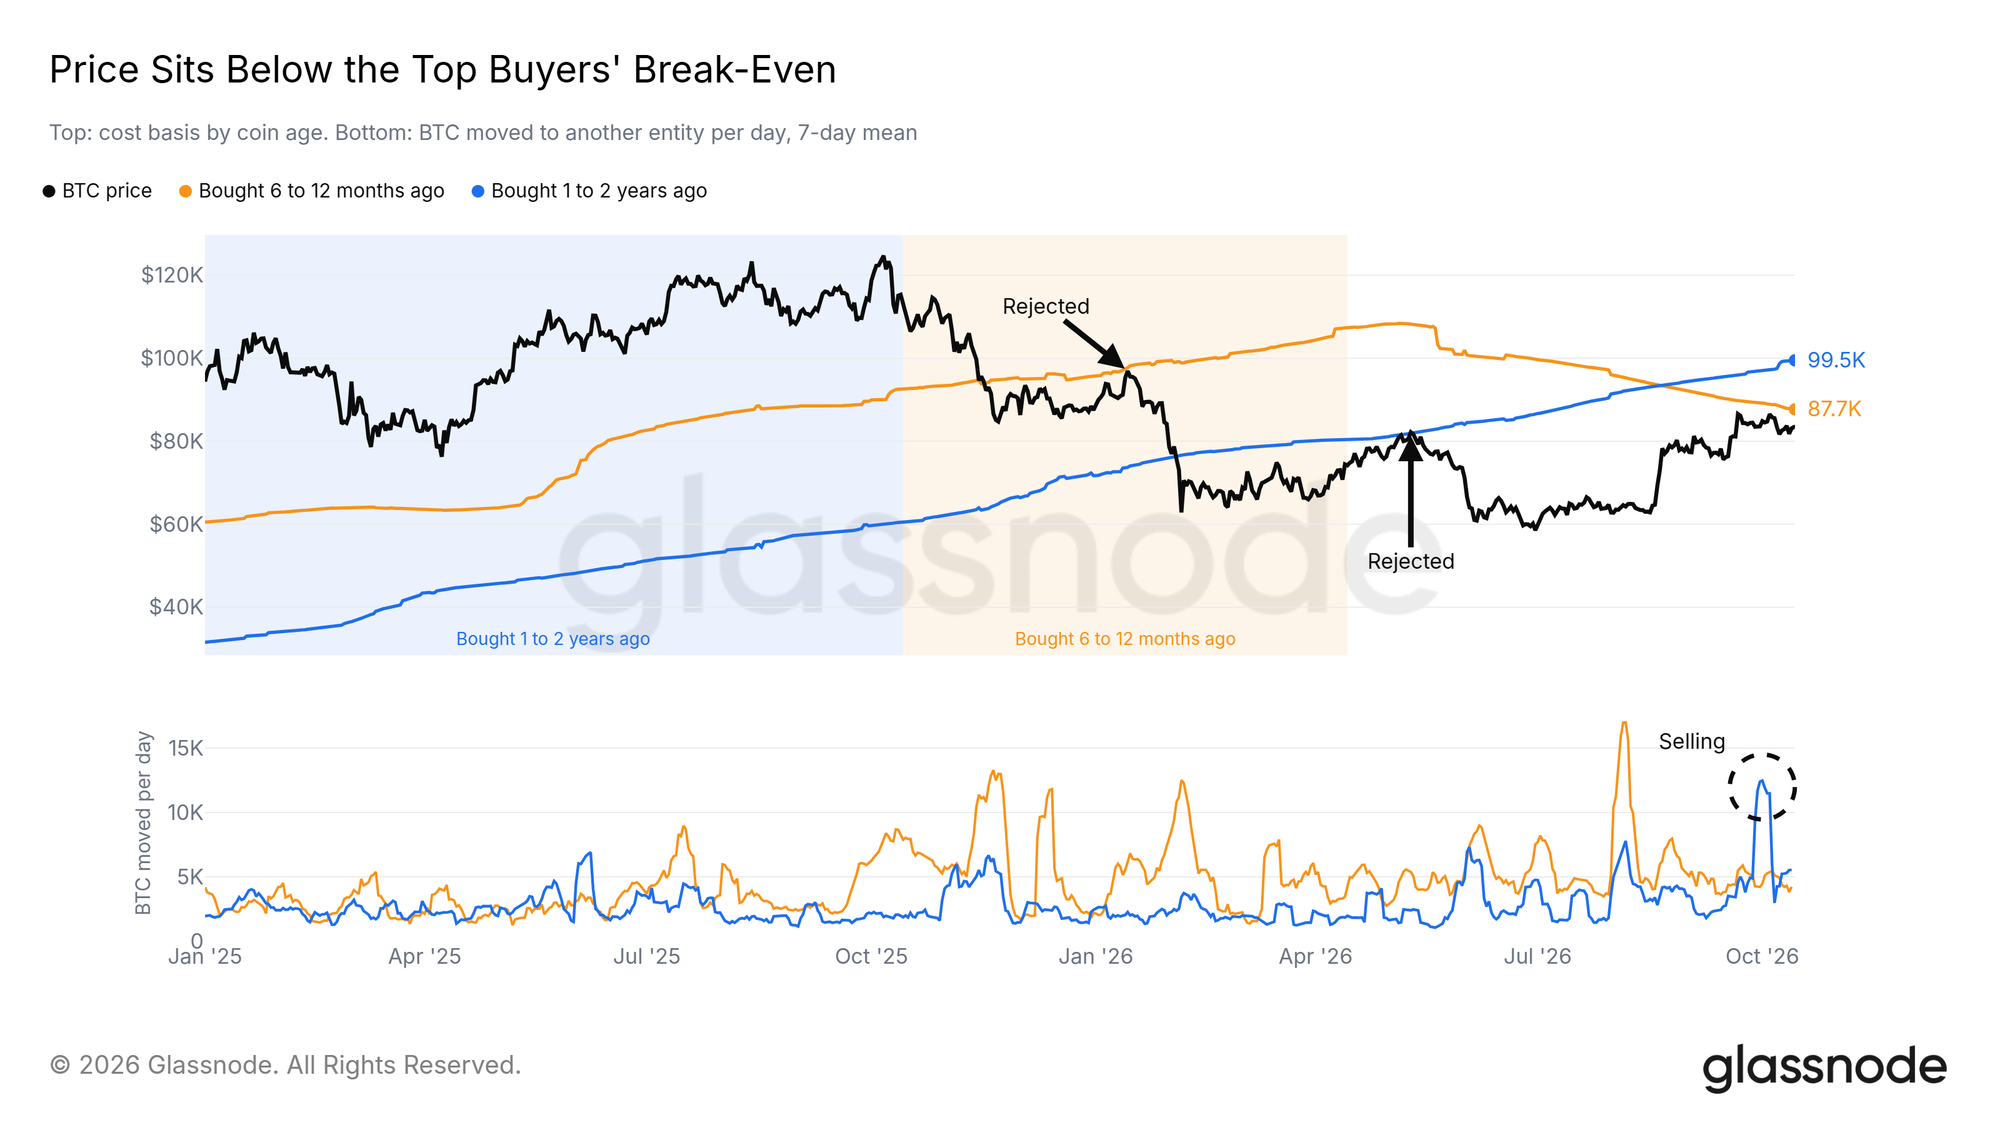
- Os compradores dos últimos dois anos têm base de custo acima de US$ 88 mil e já fizeram o preço recuar duas vezes neste ano.
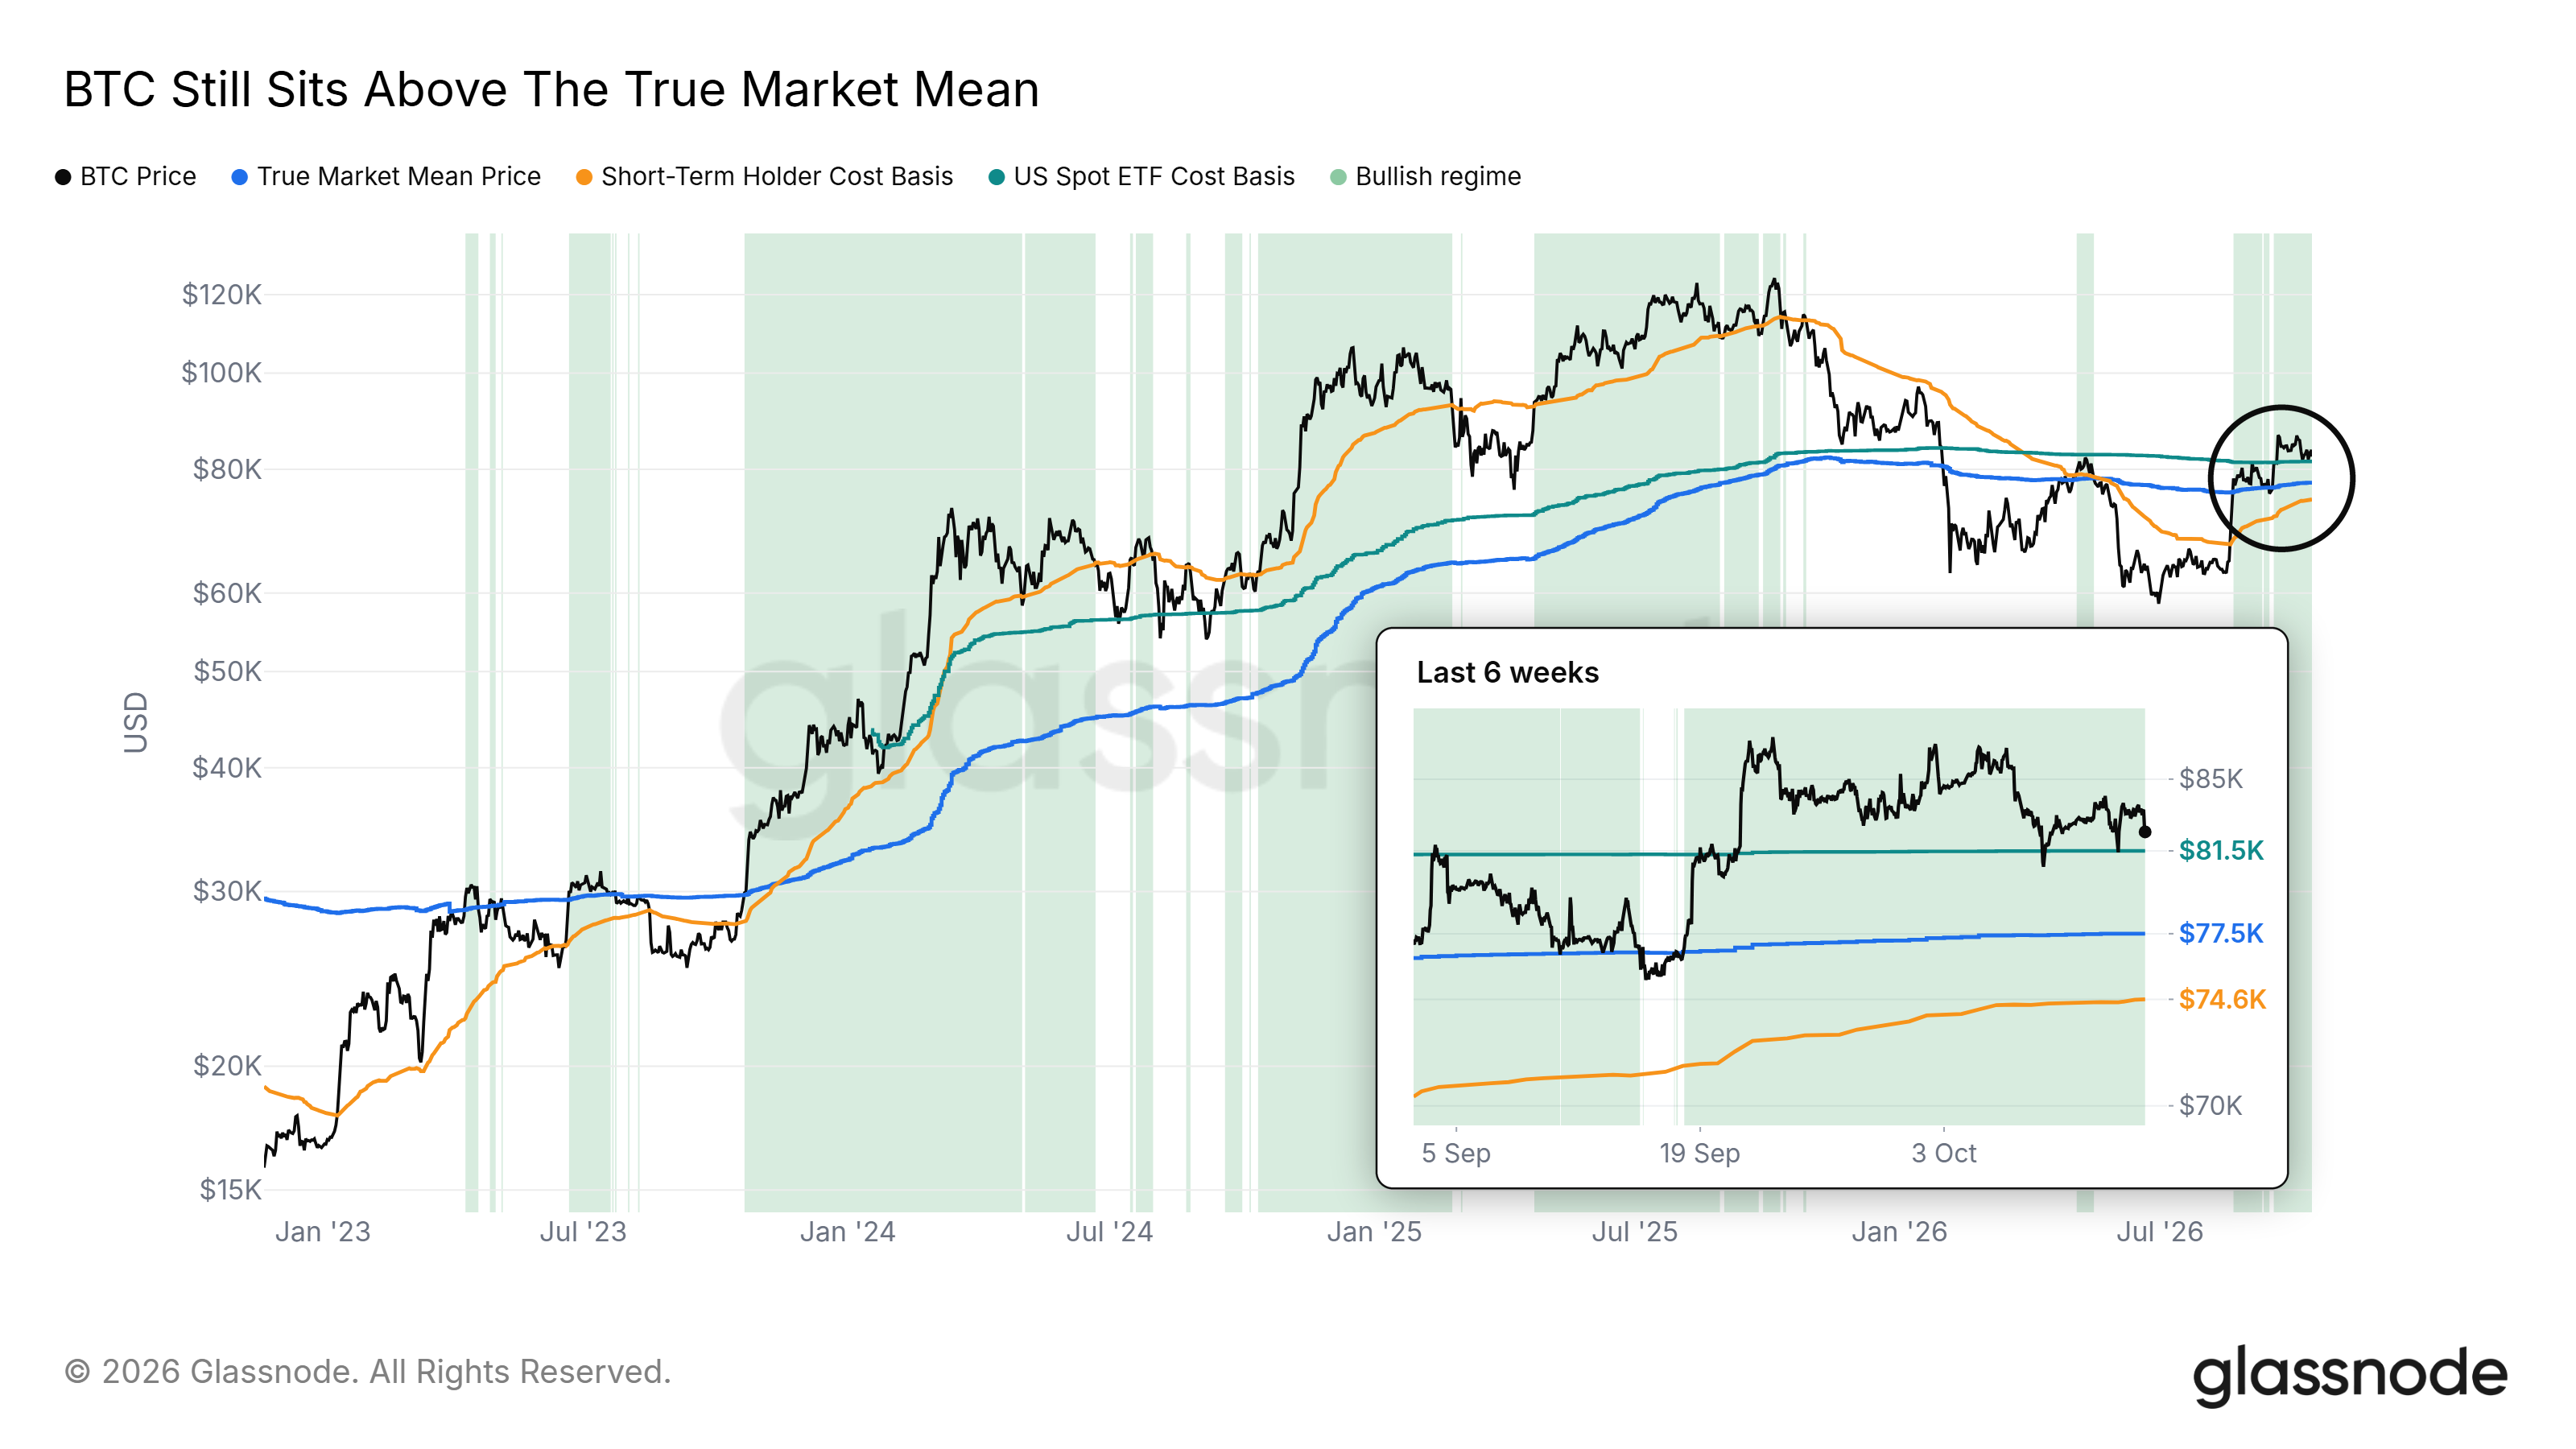
- O Bitcoin se mantém acima da Média Real do Mercado (True Market Mean) e por duas vezes repicou ao testar a Base de Custo dos ETFs à Vista dos EUA (US Spot ETF Cost Basis), perto de US$ 81,5 mil.
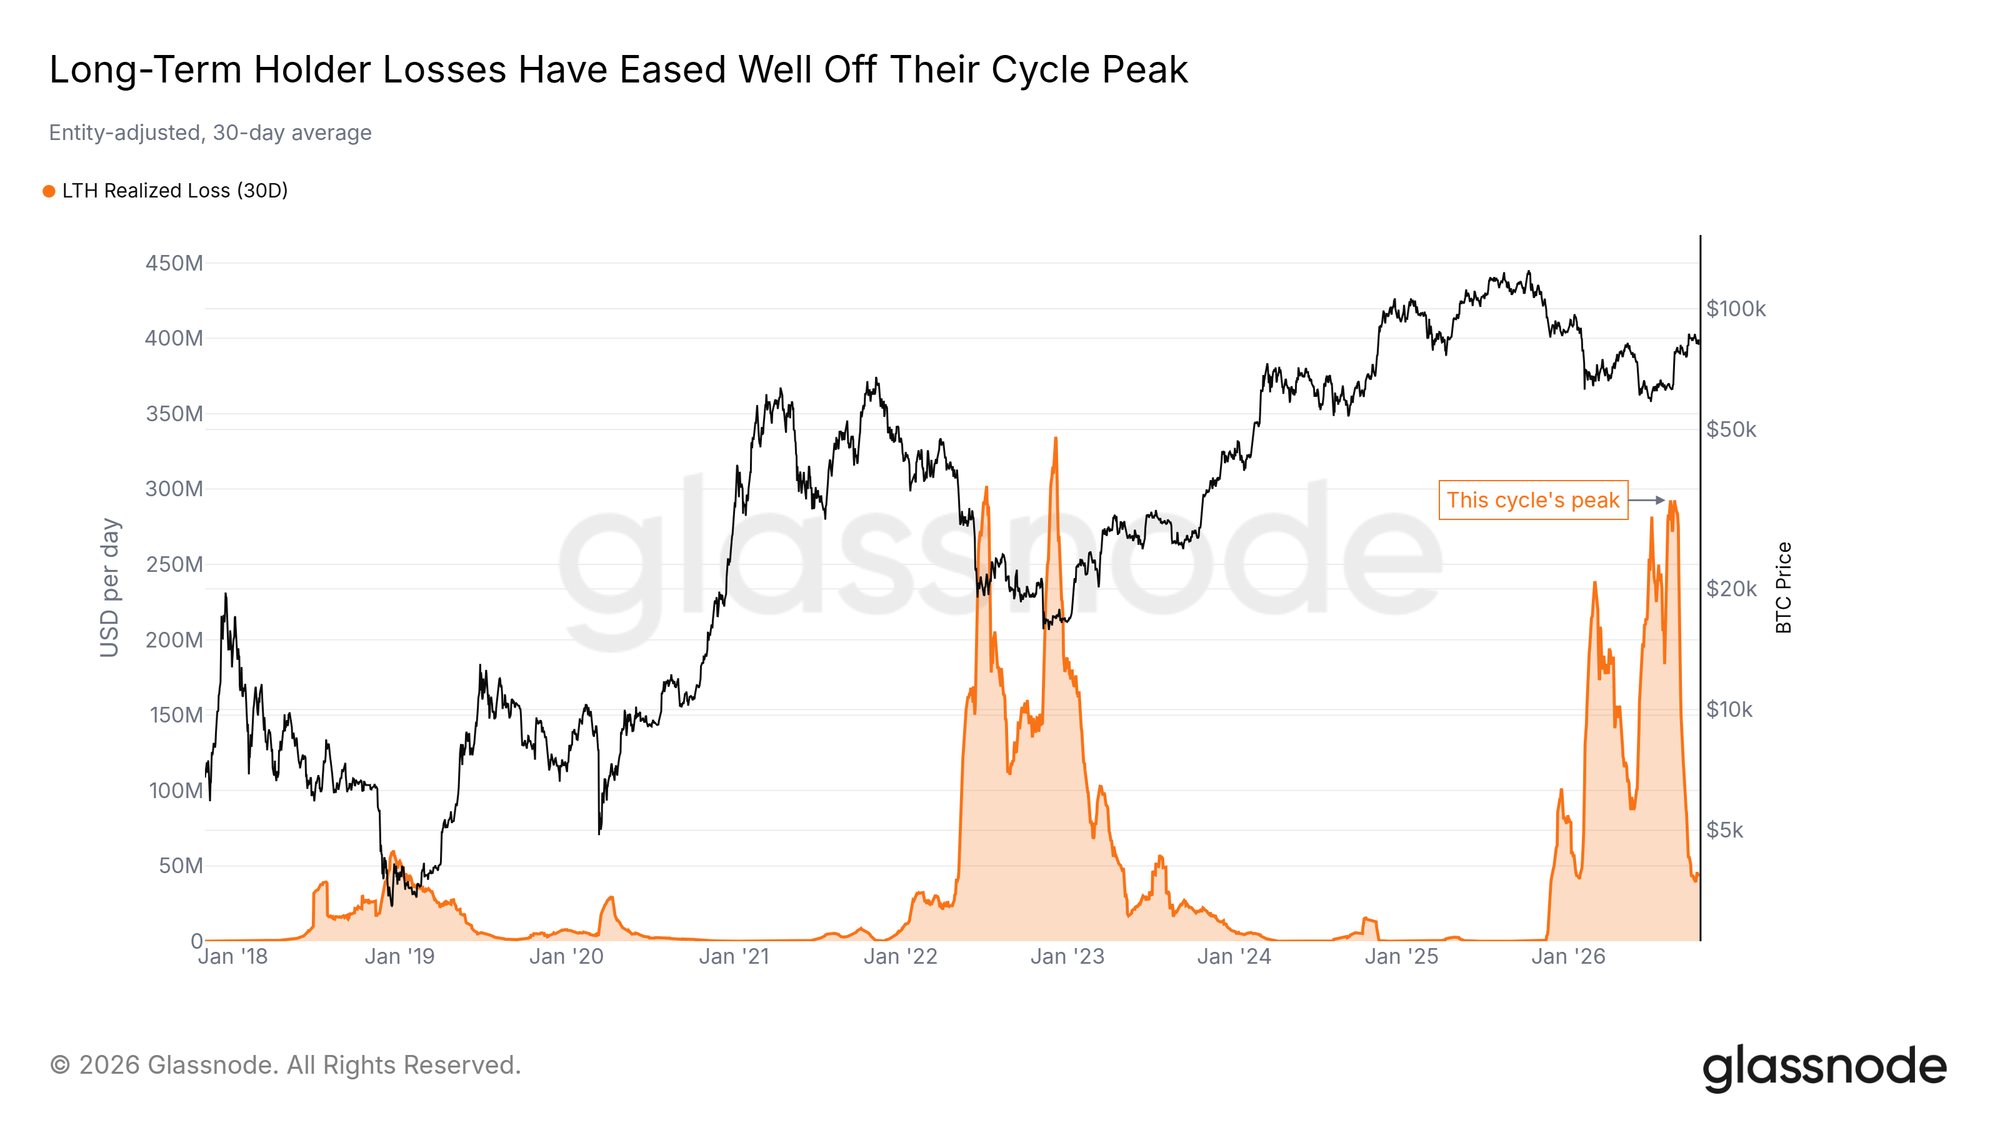
- Os investidores de longo prazo em grande parte deixaram de vender com prejuízo, e quem está em lucro agora gasta mais moedas do que quem está em prejuízo, como em recuperações anteriores.
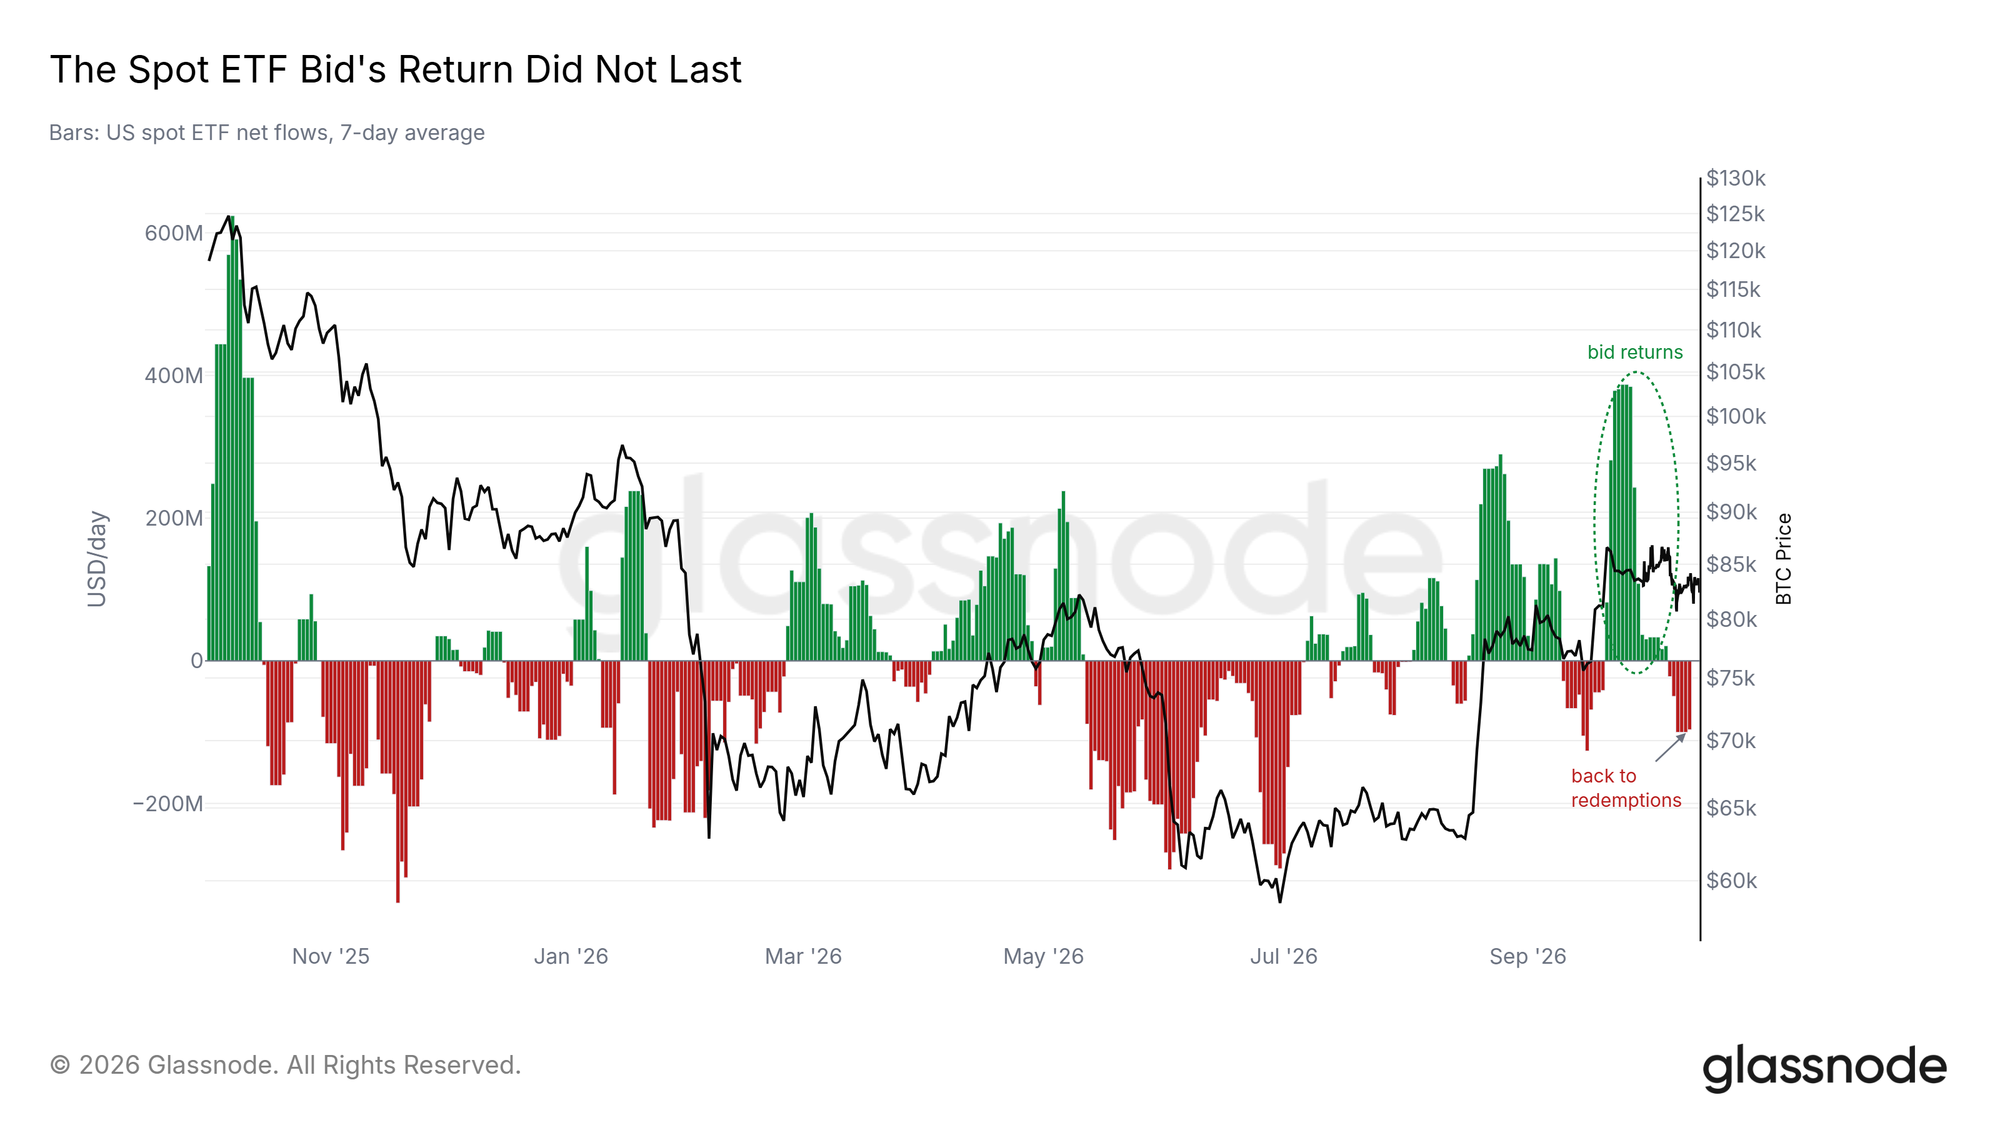
- As compras dos ETFs no fim de setembro não duraram, e os fundos voltaram a ser vendedores líquidos.
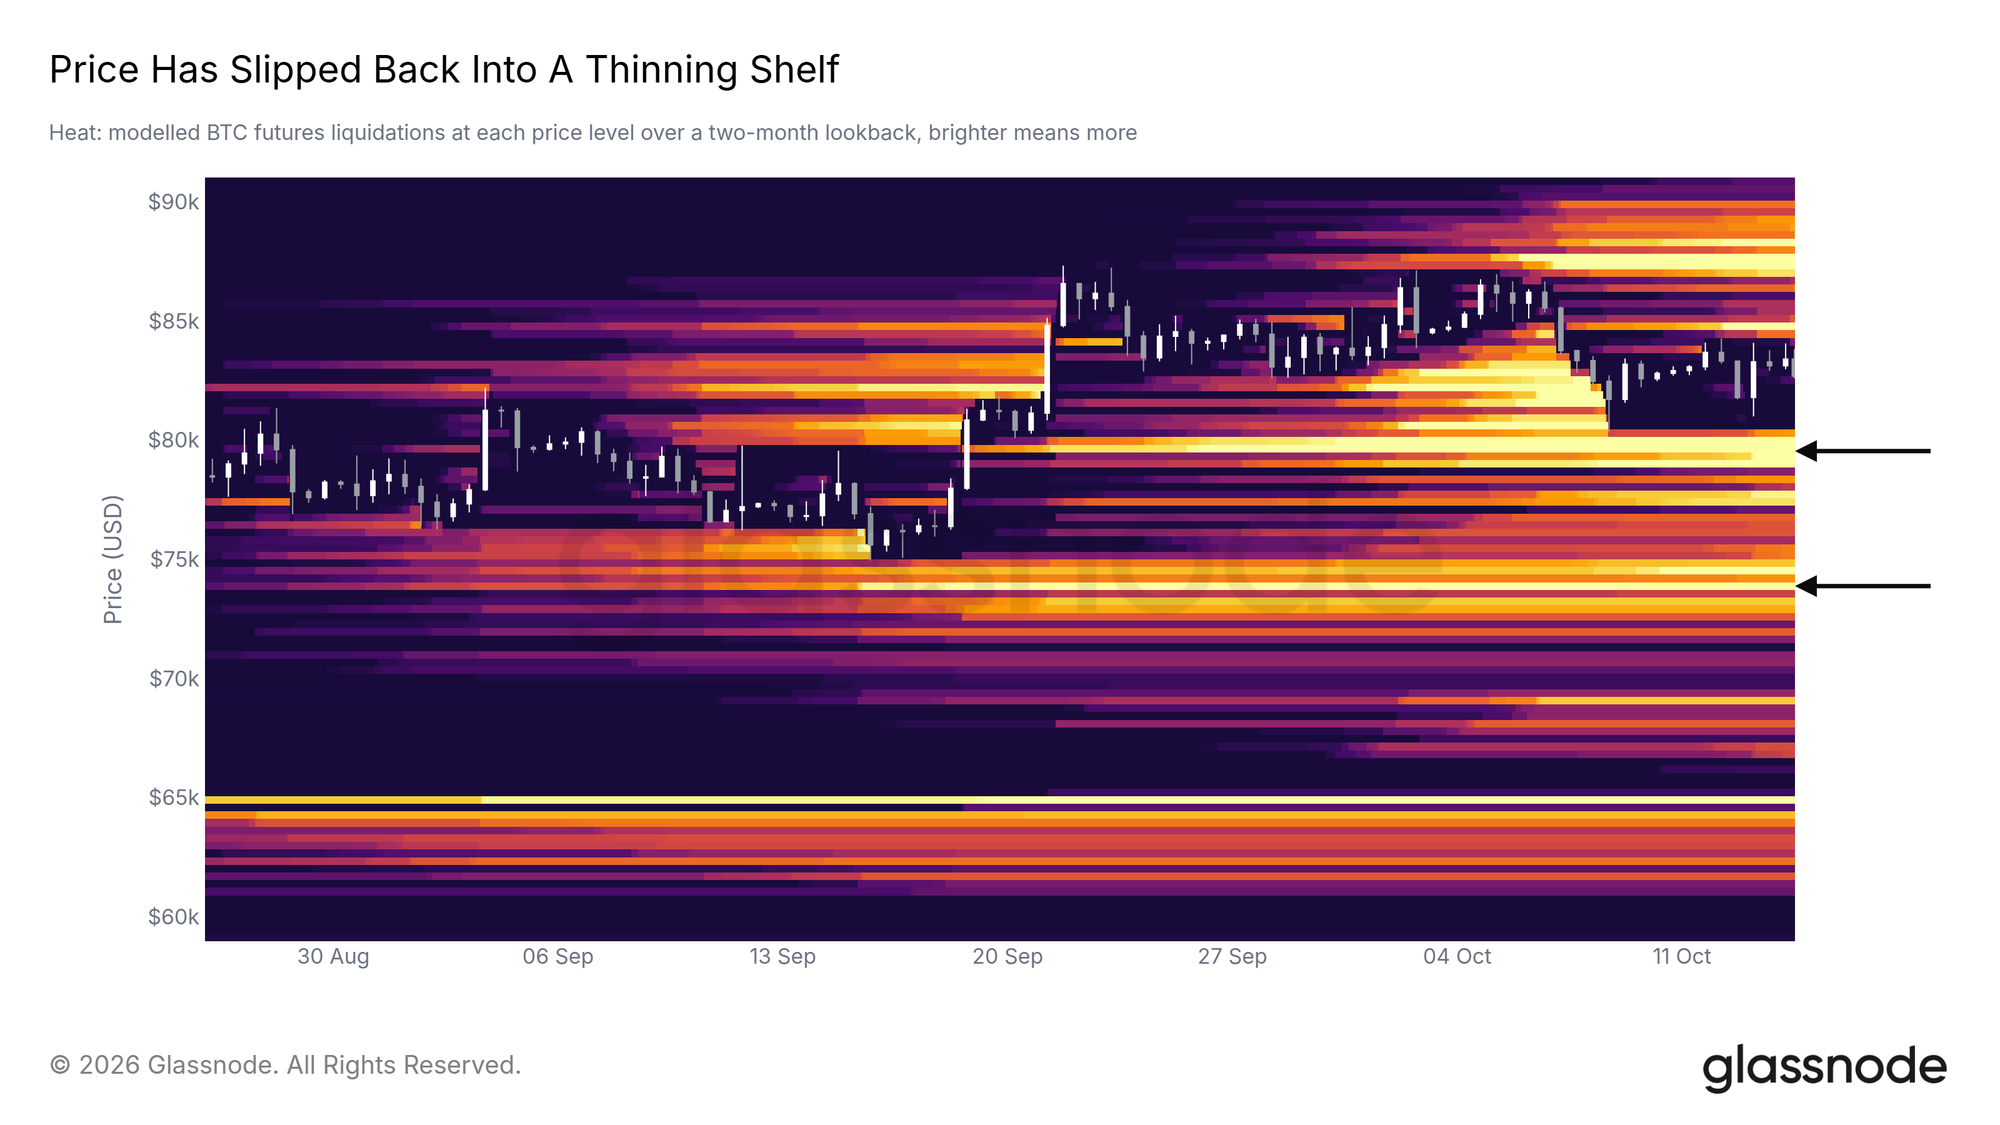
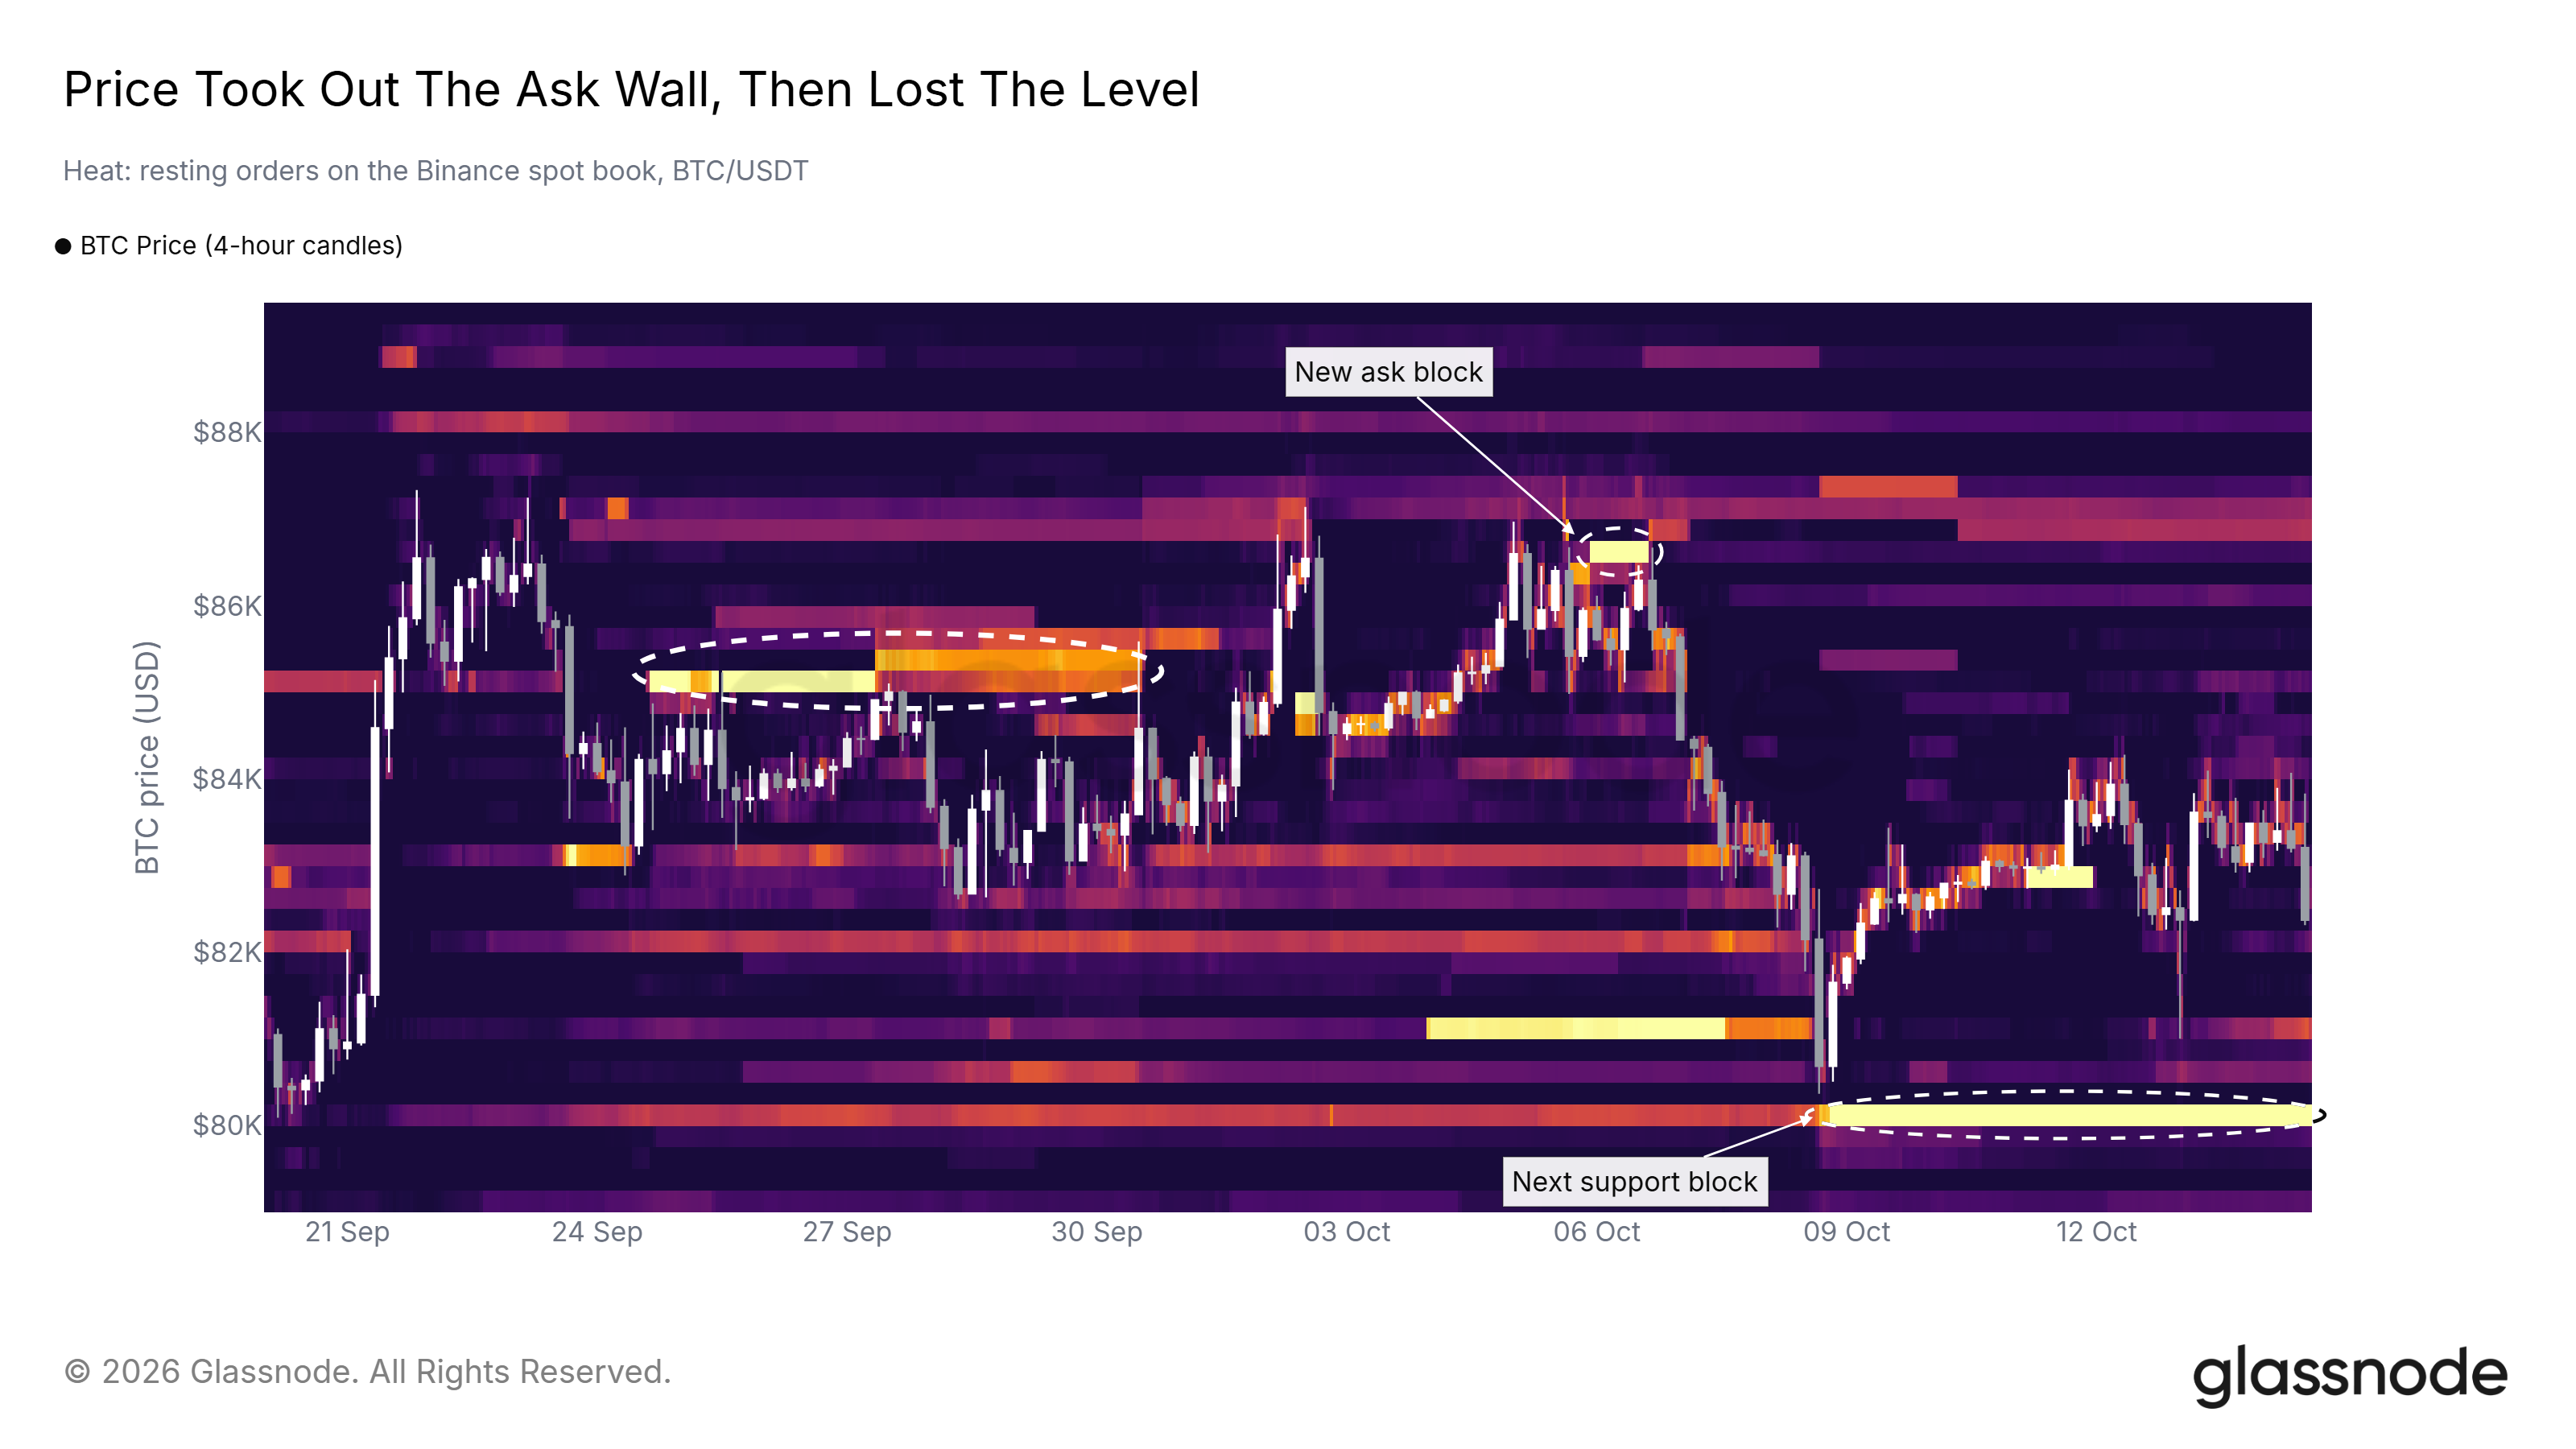
- Concentrações de liquidação de tamanho semelhante estão dos dois lados do preço, e as maiores ordens de compra no livro de ofertas da Binance se acumularam em US$ 80 mil.
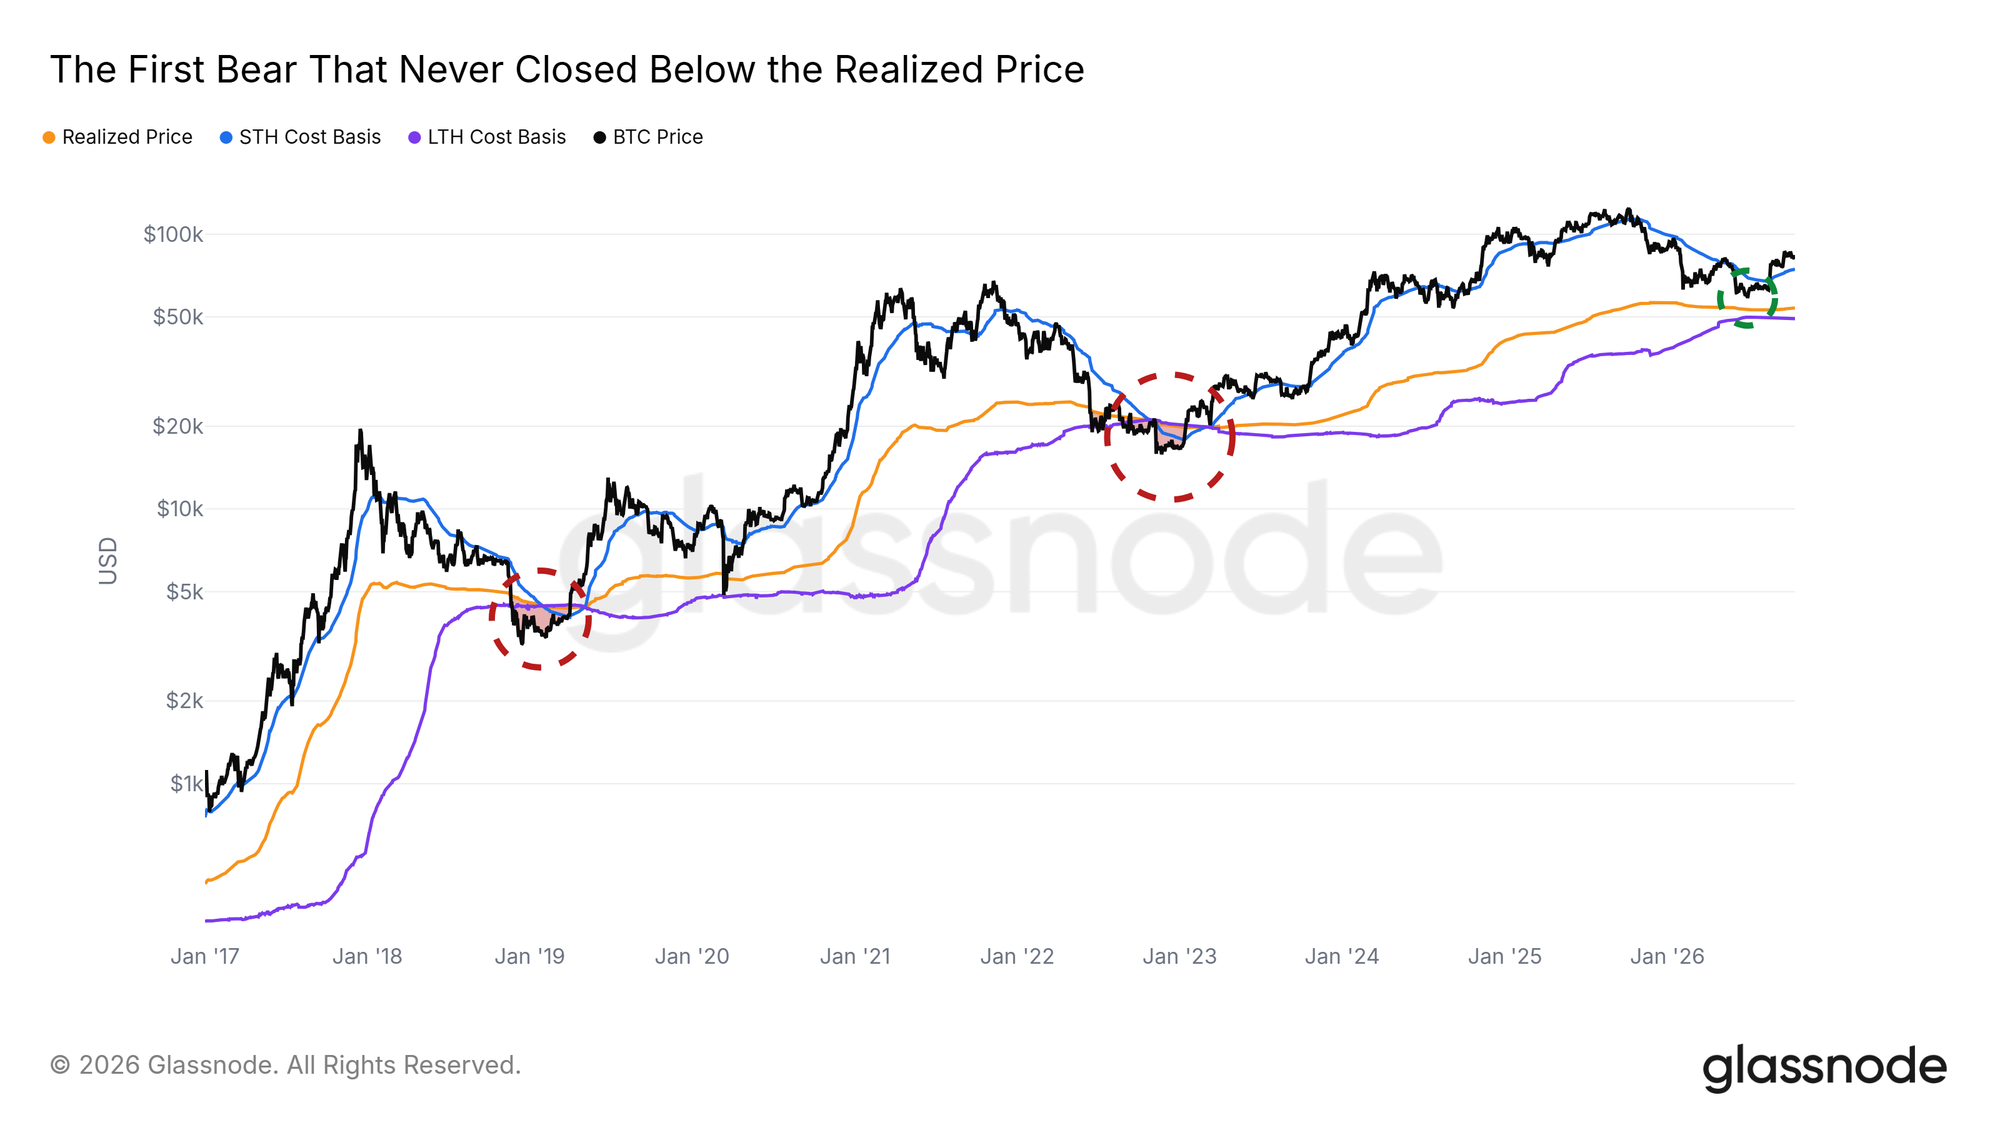
- Ao contrário dos mercados de baixa de 2018 e 2022, este nunca fechou abaixo do Preço Realizado (Realized Price), e sua mínima ficou bem acima da Base de Custo do LTH (Long-Term Holder Cost Basis).
- O CPI de setembro veio acima das projeções, com uma decisão de juros em outubro e as eleições de meio de mandato nos EUA ainda pela frente.
- As altcoins mostram euforia moeda a moeda, mas a euforia no mercado como um todo ainda é baixa.
Pronto para se antecipar aos mercados e aguçar sua visão de futuro? Experimente a Glassnode. Cadastre-se ou fale com a equipe de vendas.
Preso Abaixo de Quem Comprou no Topo
Dois grandes grupos de investidores estão acima do preço. As moedas compradas há 6 a 12 meses, na fase final do rali de 2025 e na queda que se seguiu, têm base de custo de cerca de US$ 88 mil. As moedas compradas há 1 a 2 anos estão ainda mais acima, perto de US$ 100 mil.
As duas linhas já fizeram o preço recuar neste ano. O Bitcoin subiu até a base de custo de 6 a 12 meses em janeiro e depois caiu mais de um terço. Em maio, chegou à base de custo de 1 a 2 anos e caiu cerca de um quarto. Os investidores de 1 a 2 anos também intensificaram suas vendas durante o rali do início de outubro.
Até que o Bitcoin feche acima de US$ 88 mil, cada nova alta esbarra em investidores que podem vender perto do seu ponto de equilíbrio.
Firme Acima das Bases de Custo
O Bitcoin é negociado acima da Média Real do Mercado, a base de custo média dos investidores ativos, perto de US$ 78 mil, e ainda mais acima da Base de Custo do STH (Short-Term Holder Cost Basis). O preço se mantém acima das duas desde 18 de setembro, o trecho que o gráfico destaca como regime de alta.
Uma terceira linha está agora mais perto do preço: a Base de Custo dos ETFs à Vista dos EUA, o preço médio que os ETFs à vista dos EUA pagaram pelas moedas que detêm, em cerca de US$ 81,5 mil. O Bitcoin chegou a cair abaixo dela em 8 de outubro e de novo em 13 de outubro, e nos dois dias fechou de volta acima dela. Todos os fechamentos diários desde 21 de setembro ficaram acima dessa linha.
Um fechamento diário abaixo dela colocaria o investidor médio dos ETFs de volta no prejuízo e eliminaria o suporte on-chain mais próximo.
As Perdas Secaram
Os investidores de longo prazo em grande parte deixaram de vender com prejuízo. A Perda Realizada (Realized Loss) desse grupo atingiu o pico em 12 de agosto e, desde então, caiu cerca de 85%. Em 2022, o pico dessas perdas ocorreu a poucas semanas da mínima do ciclo.
Com essas vendas em grande parte concluídas, as moedas que trocam de mãos são cada vez mais vendidas com lucro.
Quem Realiza Lucros Volta a Liderar
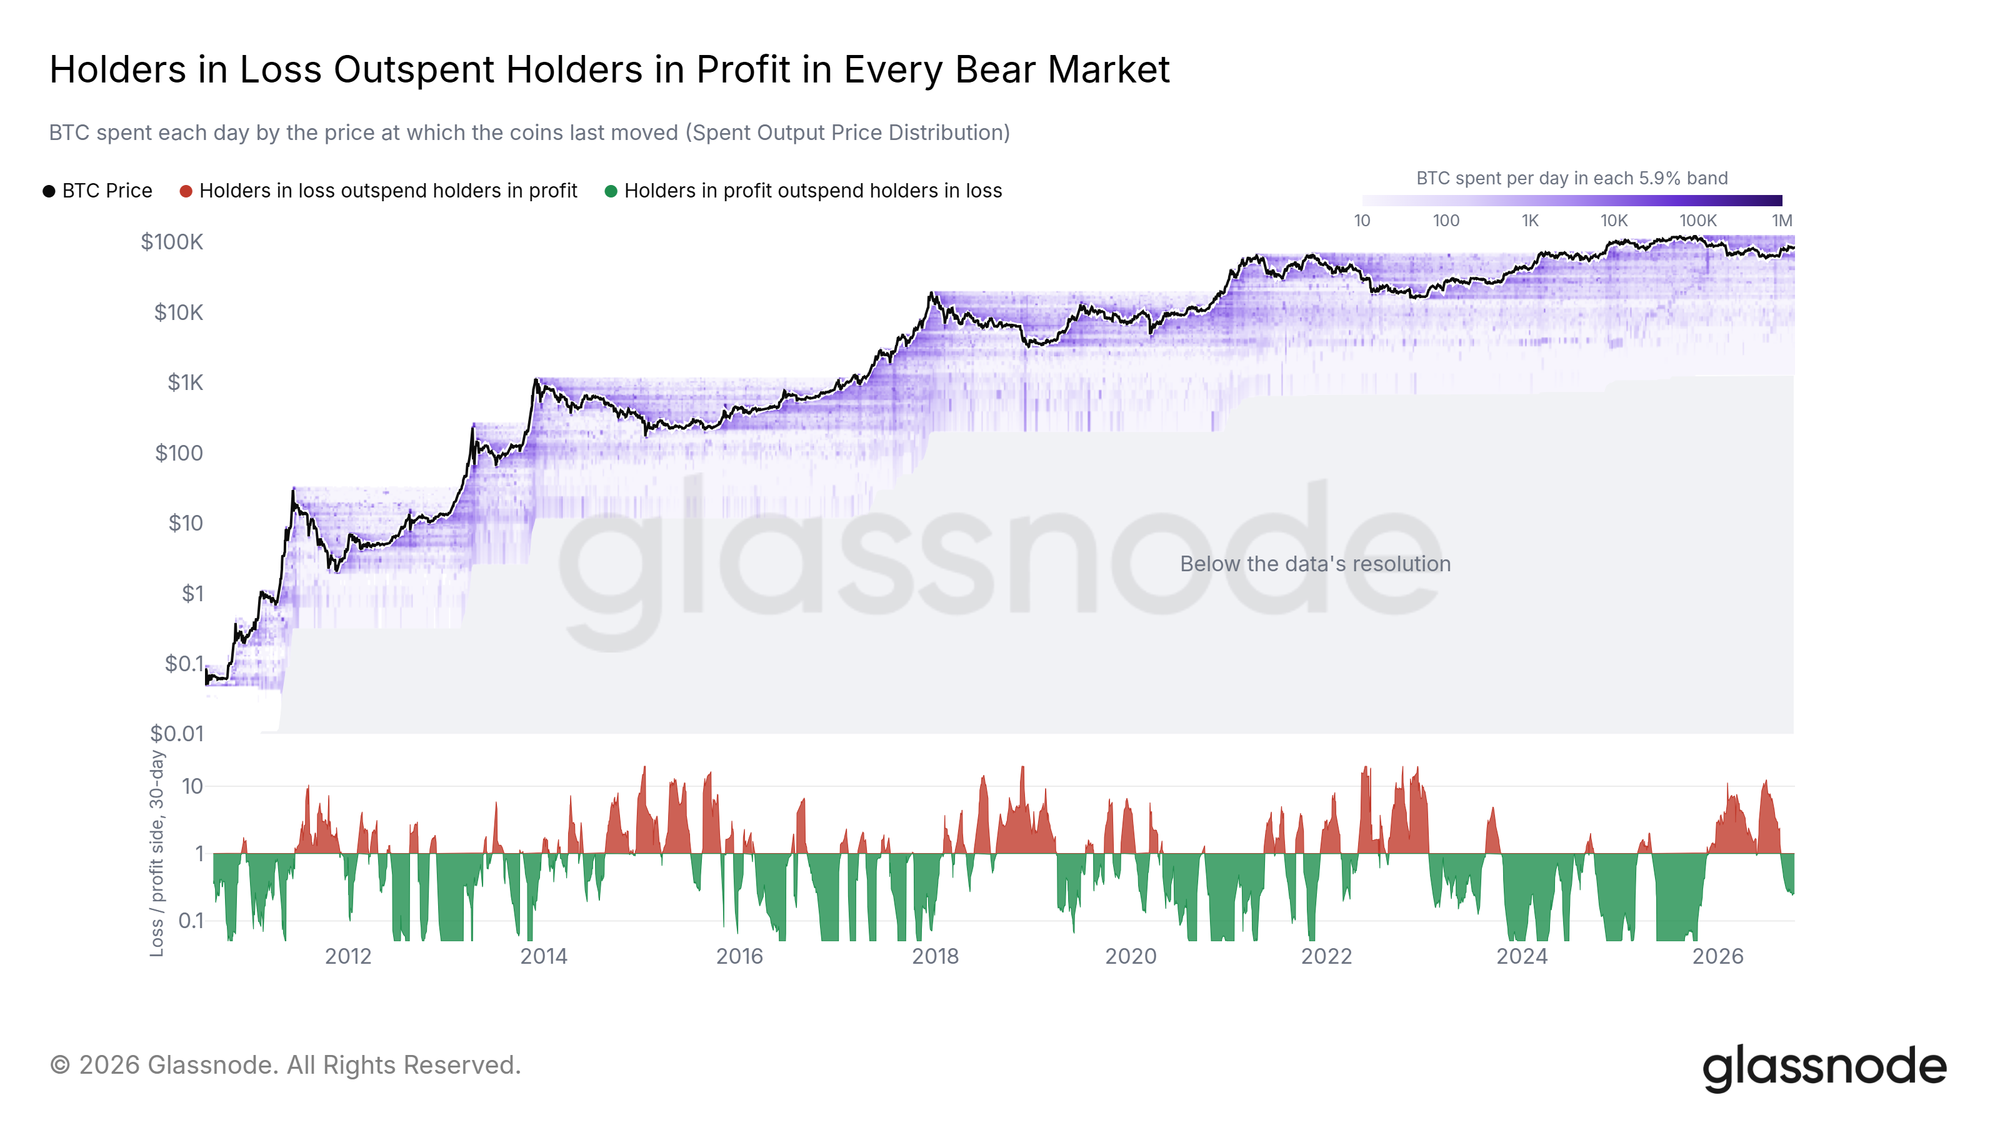
A Distribuição de Preço das Saídas Gastas (Spent Output Price Distribution) classifica as moedas gastas a cada dia pelo preço de sua última movimentação e, assim, mostra de onde vem a oferta de hoje. Em todo mercado de baixa desde 2011, os investidores em prejuízo gastaram mais moedas do que os investidores em lucro, e em todo mercado de alta ocorreu o inverso. Na mínima de junho, as moedas gastas com prejuízo superaram as gastas com lucro na proporção de cerca de doze para uma.
A balança virou no fim de agosto. Quem está em lucro agora gasta cerca de quatro moedas para cada moeda gasta com prejuízo. A realização de lucros pode frear um rali, mas esse mesmo equilíbrio prevaleceu em todo mercado de alta anterior.
Os ETFs Voltam a Vender
Os ETFs à vista dos EUA compraram com força quando o Bitcoin rompeu os US$ 85 mil no fim de setembro. Entre 21 de setembro e 6 de outubro, eles captaram quase US$ 3 bilhões, seu ritmo de compras mais rápido desde novembro de 2025.
Essas compras não duraram. Desde 7 de outubro, os fundos registraram cerca de US$ 760 milhões em saídas líquidas. Com os ETFs vendendo e os compradores do topo vendendo perto do seu ponto de equilíbrio, há pouca demanda nova por trás do preço. Uma retomada de entradas consistentes nos ETFs seria o sinal mais claro de que a demanda voltou.
Níveis dos Dois Lados
O posicionamento em futuros deixa espaço para movimentos nas duas direções. No mapa de calor de liquidações (liquidation heatmap) de dois meses, que modela onde posições alavancadas seriam forçadas a fechar, o bloco de níveis ao redor do preço encolheu mais de um quinto em uma semana. As maiores concentrações agora estão mais distantes e têm aproximadamente o mesmo tamanho: uma logo abaixo de US$ 80 mil, a outra perto de US$ 88 mil.
Se o preço escorregar para baixo de US$ 80 mil, a venda forçada de posições compradas pode aprofundar a queda. Uma alta até a concentração perto de US$ 88 mil, bem na base de custo de 6 a 12 meses, pode forçar quem está vendido a recomprar e levar o preço para cima por algum tempo. Sem demanda no mercado à vista por trás, esse short squeeze esbarraria nas vendas dos compradores do topo e seria difícil de sustentar.
Ordens de Compra se Acumulam em US$ 80 mil
Na semana passada, este relatório apontou as ordens de compra em US$ 81 mil no livro de ofertas à vista da Binance. O Bitcoin as atravessou em 8 de outubro, e o maior bloco de ordens de compra está agora um nível abaixo, em US$ 80 mil. Ele cresceu com força no fim do dia 8 de outubro e se mantém desde então.
O bloco fica logo abaixo da Base de Custo dos ETFs à Vista dos EUA, de modo que a zona entre US$ 80 mil e US$ 81,5 mil é onde o suporte do livro de ofertas e o suporte on-chain se sobrepõem. Um rompimento abaixo dessa zona colocaria em jogo a concentração de liquidações logo abaixo de US$ 80 mil e, depois, a Média Real do Mercado, perto de US$ 78 mil.
Um Mercado de Baixa Raso
Nos mercados de baixa de 2018 e 2022, o Bitcoin passou meses abaixo do Preço Realizado, o preço médio pago por todas as moedas em circulação. Este mercado de baixa nunca fechou abaixo dele. Mesmo em seu fechamento mais baixo, em 30 de junho, o Bitcoin estava cerca de um décimo acima do Preço Realizado, e ainda mais acima da Base de Custo do LTH.
Um fundo tão raso significa que o investidor médio nunca ficou no vermelho. Com o preço de volta acima da Média Real do Mercado e da Base de Custo do STH, o ciclo parece estar no início de uma recuperação.
A Macro Endurece
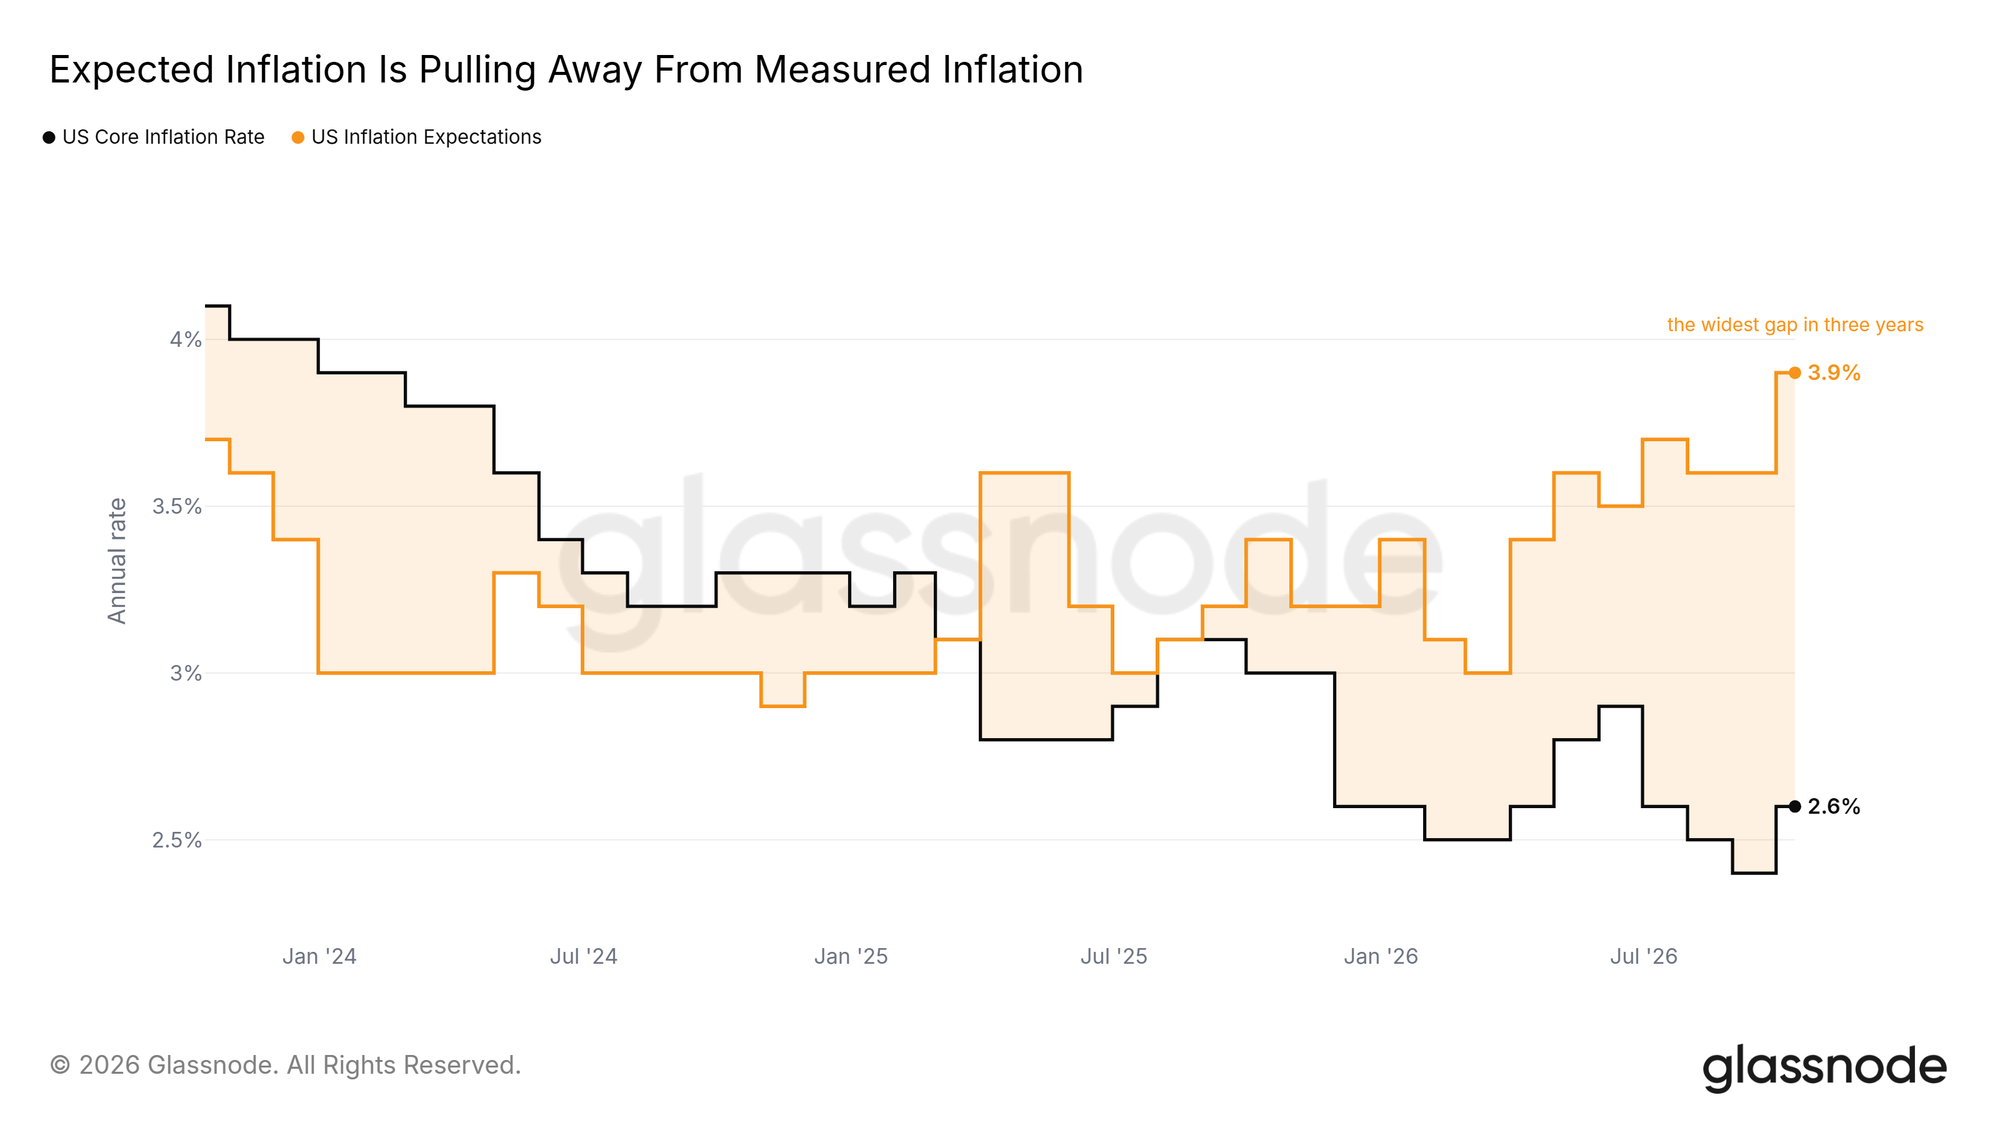
O CPI de setembro, divulgado hoje, veio acima das projeções, com a inflação cheia em 3,7% e o núcleo da inflação, que exclui alimentos e energia, em 2,6%. O Bitcoin recuou em questão de minutos após a divulgação. As expectativas de inflação das famílias subiram ainda mais, e a diferença entre elas e o núcleo da inflação é agora a maior em três anos.
O Fed já agiu uma vez. Em 16 de setembro, elevou os juros em um quarto de ponto percentual, sua primeira alta desde 2023. O Bitcoin absorveu bem a decisão: mal recuou nos três dias seguintes e, uma semana depois, estava mais de um décimo mais alto. Após o dado de hoje, os traders de futuros elevaram as chances de uma segunda alta na reunião que termina em 28 de outubro, e as eleições de meio de mandato nos EUA vêm em seguida, em 3 de novembro.
Euforia nas Altcoins, Moeda a Moeda
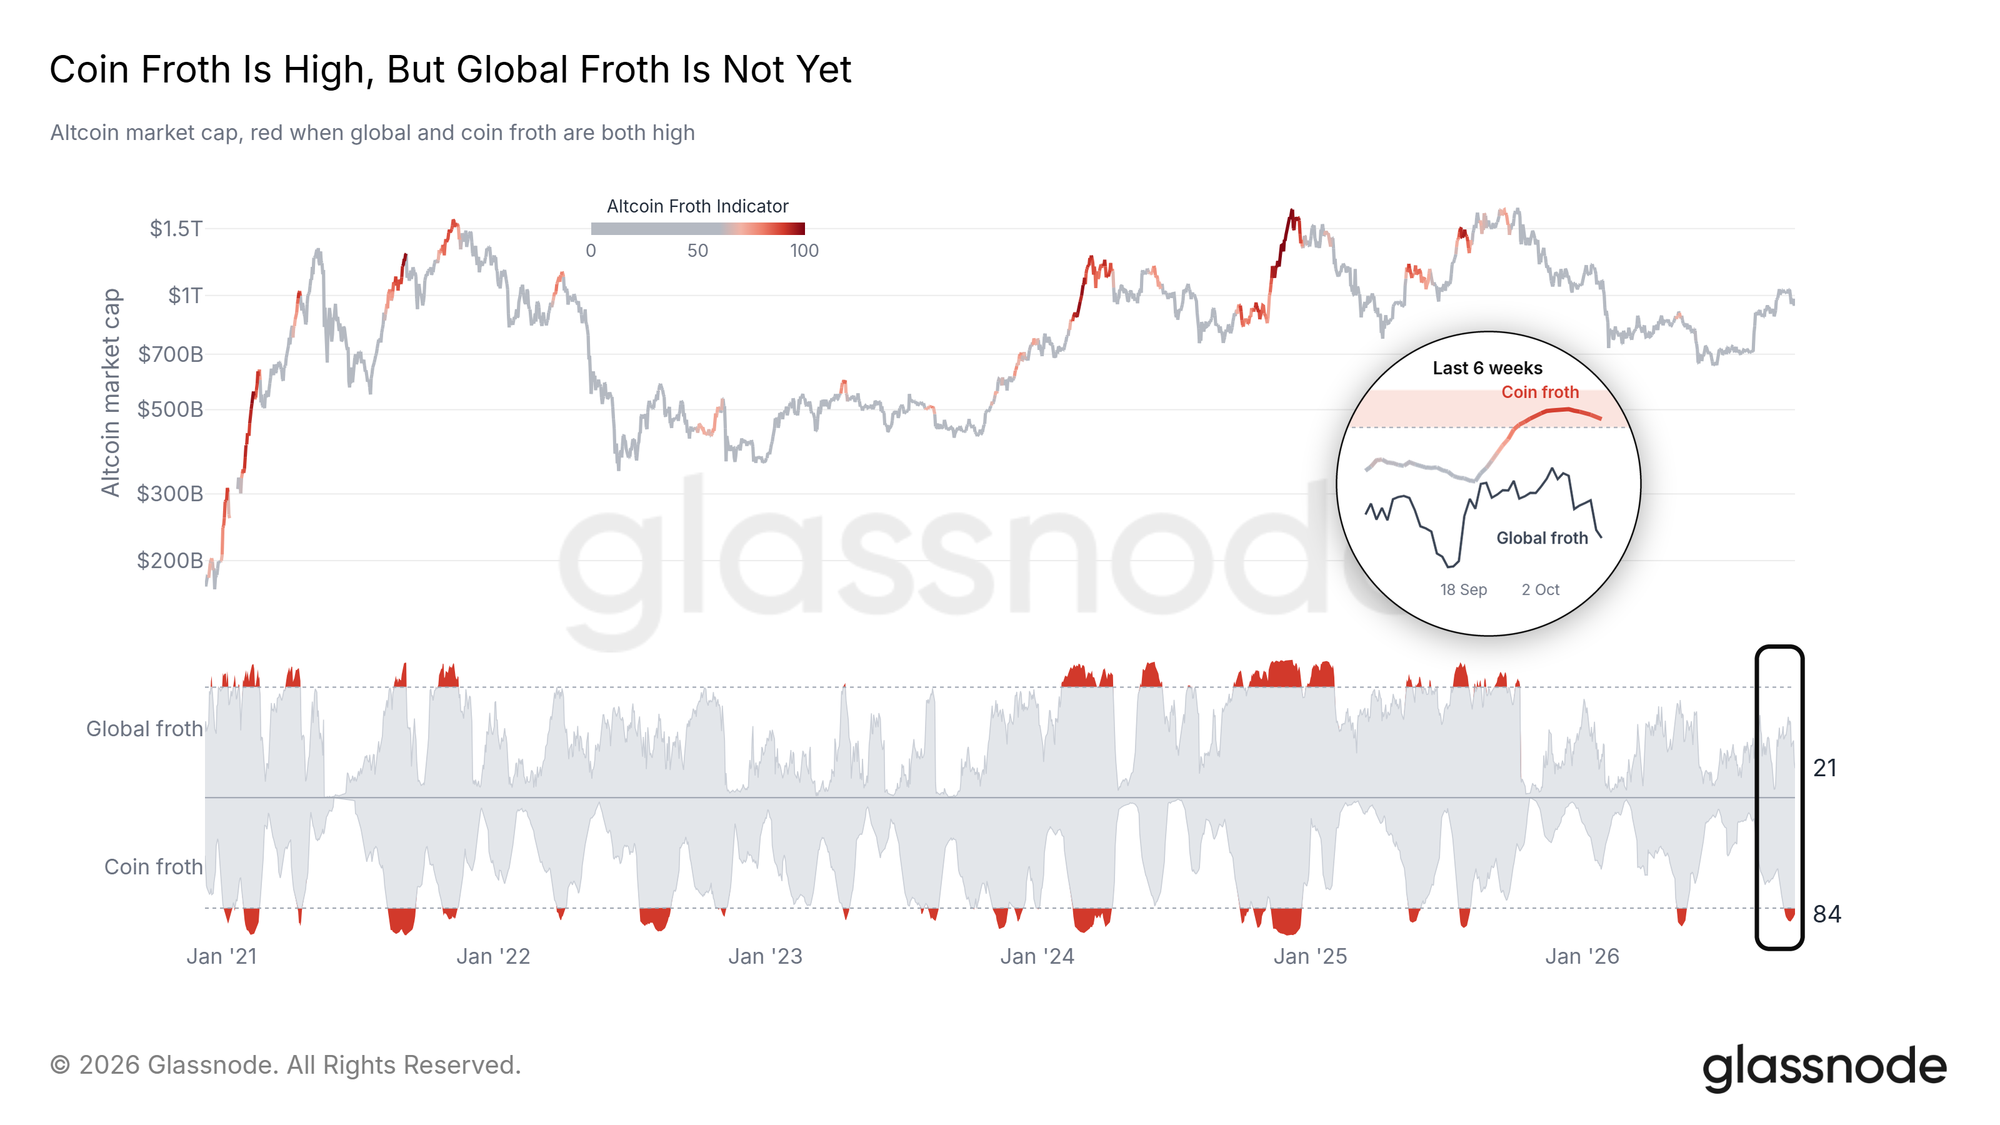
O Indicador de Euforia das Altcoins (Altcoin Froth Indicator) combina duas leituras, cada uma classificada em relação ao próprio histórico: a euforia por moeda, que mede quantas altcoins carregam alavancagem elevada em relação ao próprio passado, e a euforia global, que aplica o mesmo teste ao mercado de altcoins como um todo. A euforia por moeda está em seu quintil superior desde 28 de setembro. A euforia global está baixa e não volta ao seu quintil superior desde a escalada que antecedeu o crash de outubro de 2025.
A euforia em muitas moedas individuais, enquanto o mercado como um todo segue calmo, aponta para bolsões de alavancagem concentrada. Esses bolsões seriam os mais expostos caso o Bitcoin escorregue em direção às ordens de compra em US$ 80 mil.
Conclusão
O Bitcoin está encurralado entre um suporte firme abaixo e uma oferta pesada acima. O curto prazo pede cautela: os ETFs voltaram a vender, o CPI de setembro veio quente antes da decisão de juros de outubro e das eleições de meio de mandato, e os compradores dos últimos dois anos aguardam perto do seu ponto de equilíbrio, acima de US$ 88 mil. A visão de longo prazo é mais forte: as vendas com prejuízo secaram, quem está em lucro lidera os gastos e este mercado de baixa nunca fechou abaixo do Preço Realizado.
Um fechamento diário acima de US$ 88 mil, com a volta das entradas nos ETFs, mostraria a demanda absorvendo a oferta acima do preço. Um rompimento das ordens de compra em US$ 80 mil e da base de custo dos ETFs colocaria ao alcance a Média Real do Mercado, perto de US$ 78 mil.
Dados até 13 de outubro de 2026 para as métricas on-chain diárias, até 12 de outubro de 2026 para os fluxos dos ETFs e até 14 de outubro de 2026 para o preço horário, o mapa de calor de liquidações e o livro de ofertas da Binance. O dado do núcleo do CPI de setembro vem da divulgação do BLS de 14 de outubro de 2026; os pontos diários mais recentes ainda estão sujeitos a revisão.
Aviso legal: Este relatório não fornece qualquer aconselhamento de investimento. Todos os dados são fornecidos apenas para fins informativos e educacionais. Nenhuma decisão de investimento deverá ser baseada nas informações aqui fornecidas, e você é o único responsável por suas próprias decisões de investimento.
Os saldos das corretoras apresentados são derivados do abrangente banco de dados de rótulos de endereços da Glassnode, que são reunidos tanto a partir de informações de corretoras publicadas oficialmente quanto de algoritmos proprietários de agrupamento. Embora nos esforcemos para garantir a máxima precisão na representação dos saldos das corretoras, é importante observar que esses números podem nem sempre abranger a totalidade das reservas de uma corretora, especialmente quando as corretoras se abstêm de divulgar seus endereços oficiais. Instamos os usuários a agir com cautela e discernimento ao utilizar essas métricas. A Glassnode não será responsabilizada por quaisquer discrepâncias ou possíveis imprecisões.
