逃逸速度
比特币已经突破了今年一直压制其价格的各项成本基础,接下来的问题是它还能涨多远。获利了结压力较轻,ETF买盘正在增强,而下一个主要阻力位于约96,700美元的MVRV均值价格附近。
执行摘要
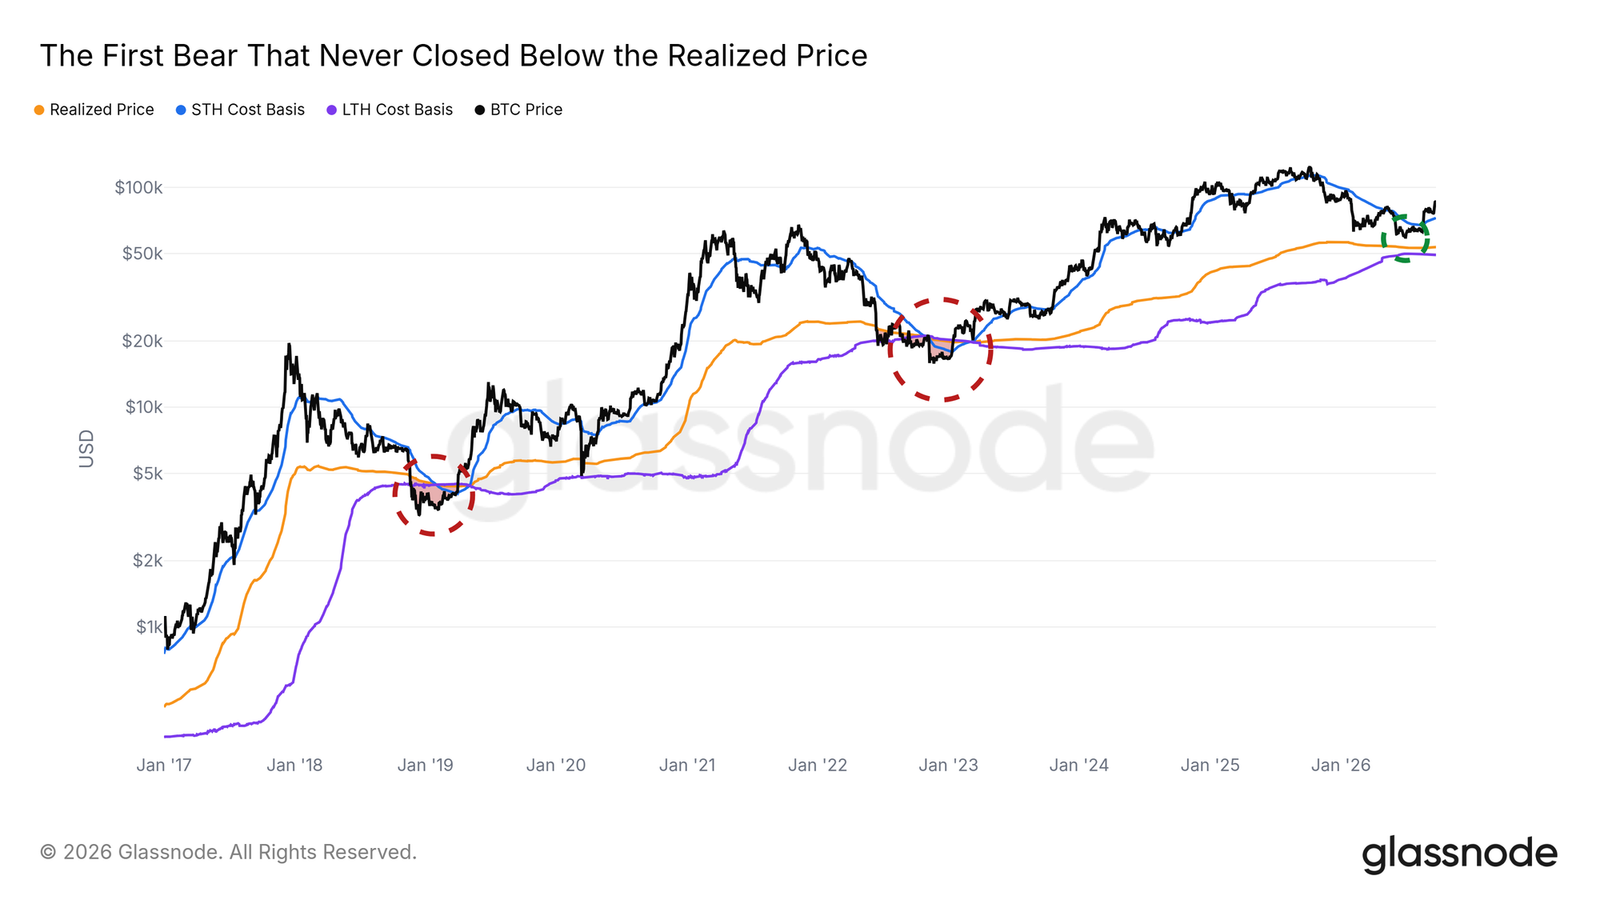
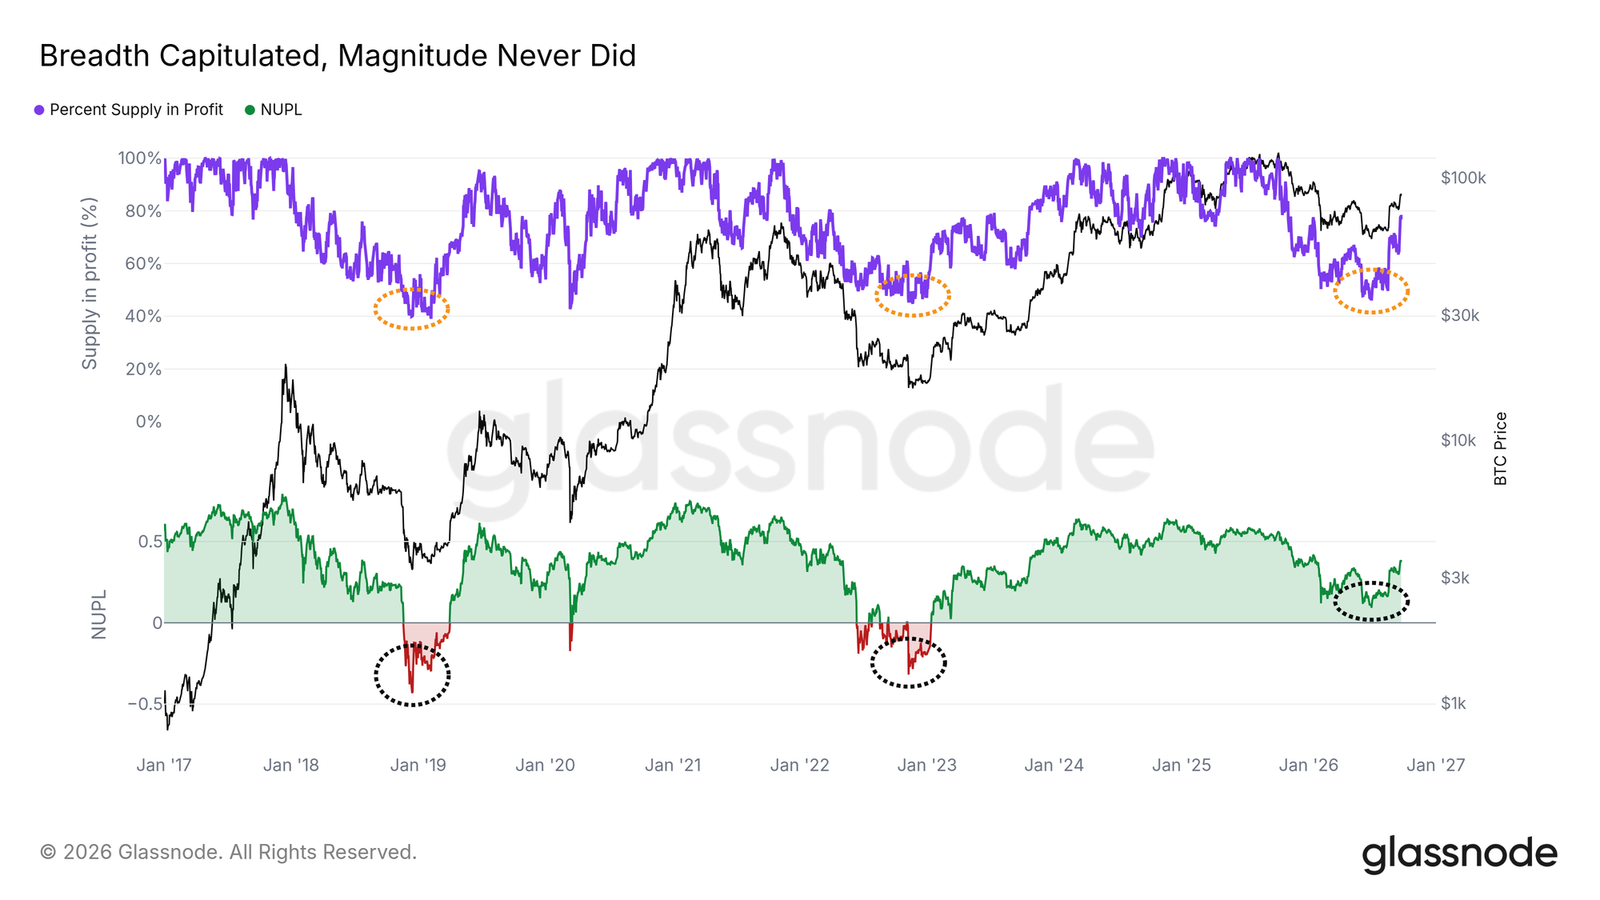
- 在本轮熊市中,比特币从未以日线收盘价跌破已实现价格。盈利供应占比一度降至与2022年相当的水平,但NUPL始终保持为正。
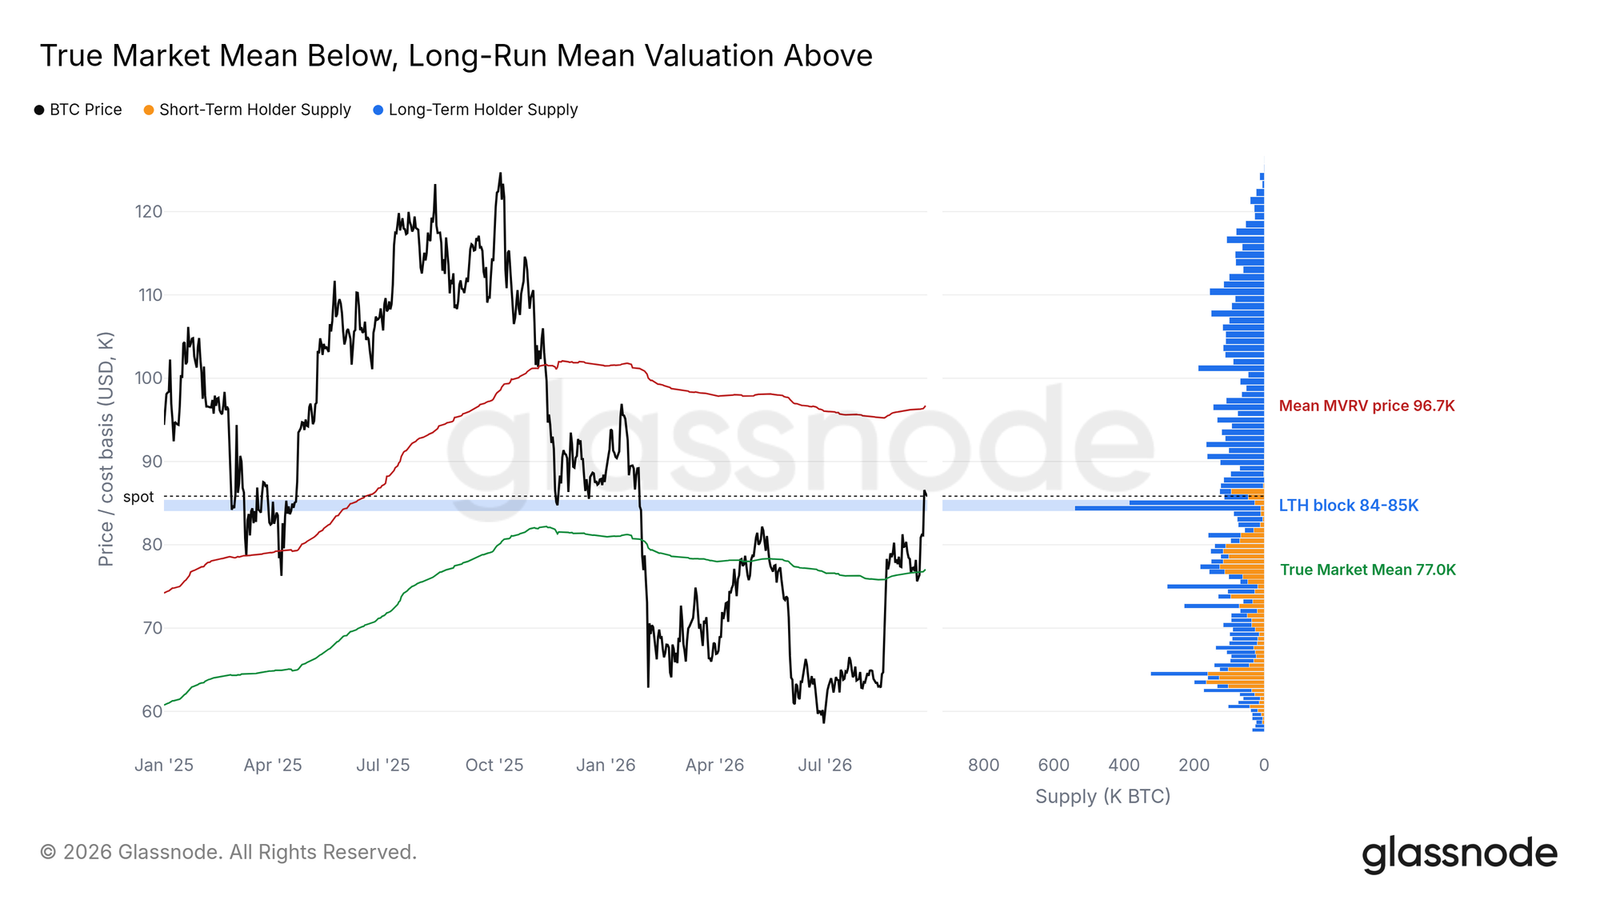
- 当前价格略高于84,000至85,000美元这一长期持有者供应密集区。下一个主要链上阻力位是96,700美元附近的MVRV均值价格。
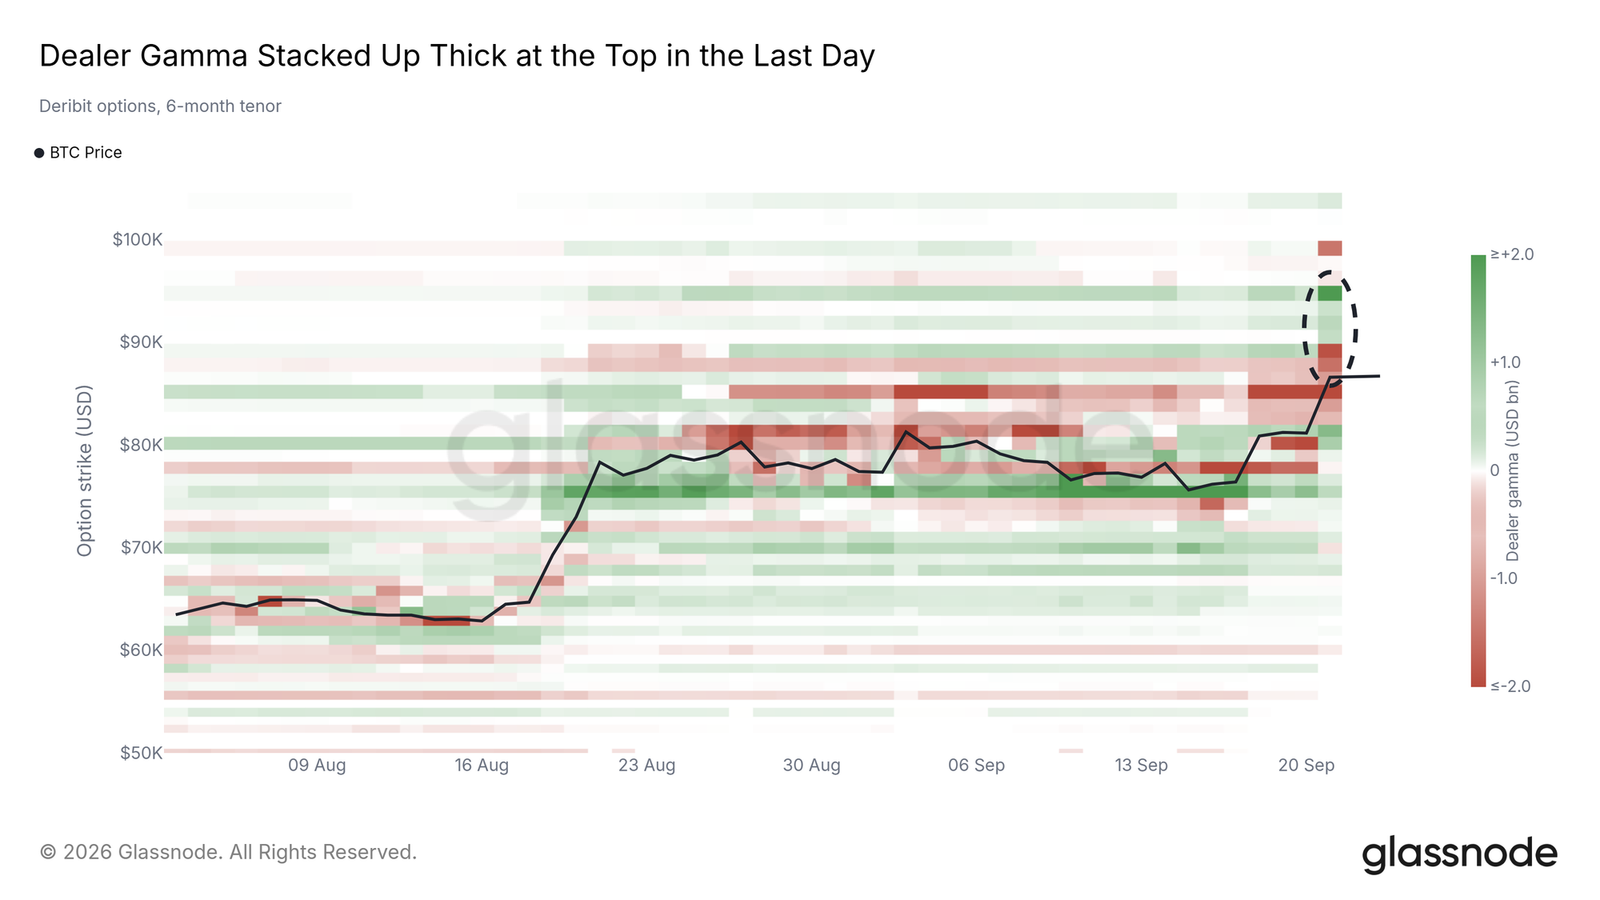
- 期权头寸在一天之内迅速累积:交易商的对冲操作可能会加快现货价格至92,000美元之间的价格波动,并在95,000美元附近减缓价格走势。
- 尽管几乎所有短期持有者都已处于盈利状态,但当前的获利了结规模仅为2024至2025年各轮顶部时期的一小部分。
- ETF买盘正在增强,现货交易量较8月低点已增长一倍以上,而且这一次是在价格上涨的同时发生,并广泛分布于多家交易所。
- 山寨币普遍上涨,但交易者增加的杠杆却非常有限。
想抢先把握市场动向,提升前瞻判断力?试试Glassnode。立即注册或联系销售团队。
更浅的低点
从未跌破已实现价格
上周,本报告曾描述比特币跌破真实市场均价的情况。但仅仅几天之后,价格便重新回到该水平上方。目前,比特币交易价格已高于77,000美元的真实市场均价以及短期持有者成本基础。
已实现价格是所有流通中比特币的平均买入价格。在2018至2019年和2022至2023年的熊市中,价格都曾连续数月低于这一水平。而这一次,日线收盘价从未跌破该水平。6月低点始终高于已实现价格,这是图表所覆盖的2017年以来历次熊市均未做到的。
如果价格能够维持在真实市场均价上方,那么6月低点将成为这三轮熊市低点中回撤最浅的一次。
亏损范围广,但幅度浅
在6月低点时,盈利供应占比降至与2022年11月低点大致相同的水平。处于亏损状态的比特币数量与上一轮熊市大致相当。
不过,这些亏损的幅度要小得多。净未实现盈亏(NUPL)衡量所有比特币整体的账面盈利或亏损,本轮周期中该指标从未转为负值。在2018年和2022年,该指标都曾大幅跌入负值区域。亏损幅度较小,通常意味着卖出压力也较低。
接下来的关键价位
下有支撑,上有阻力
8月份,市场争论的焦点还是这轮上涨是否仅仅源于空头挤压。如今,价格已经突破今年一直压制其走势的各项成本基础,问题转变为这轮上涨究竟还能走多远。上周,本报告将一处长期持有者供应密集区标记为上方阻力,而其略上方还存在大规模看涨期权持仓。目前,价格已经突破这两个区域。
最大的长期持有者供应密集区位于84,000至85,000美元,略低于当前价格。下一个主要阻力位是96,700美元的MVRV均值价格。该指标由已实现价格乘以比特币长期平均MVRV得出,代表平均持有者的盈利水平重新回归长期常态的位置。一至两年前、接近当时区间顶部买入的投资者,其盈亏平衡点也接近这一水平。
下行方面,77,000美元的真实市场均价构成主要支撑。如果价格能够守住84,000美元上方,则通往96,700美元的上行空间仍然畅通。如果重新跌破84,000美元,77,000美元将再次成为市场关注的目标。
期权头寸在顶部区域集中累积
期权数据也指向同一区域。仅在一天之内,Deribit期权市场中的交易商头寸便在区间顶部附近迅速累积。95,000美元执行价附近的正Gamma跃升至图表中的最高水平,而现货价格至92,000美元之间则积累了大量负Gamma。
Gamma描述的是交易商如何对其期权头寸进行对冲。在现货价格至92,000美元之间,其对冲机制意味着价格上涨时买入、价格下跌时卖出,这可能会放大并加速价格波动。而在95,000美元附近,这种效应会发生反转,对冲行为往往会减缓价格走势。这一水平略低于96,700美元的MVRV均值价格,因此,如果本轮上涨延续,95,000至97,000美元将成为第一个重要考验区域。
卖压依然较轻
获利了结规模仍然有限
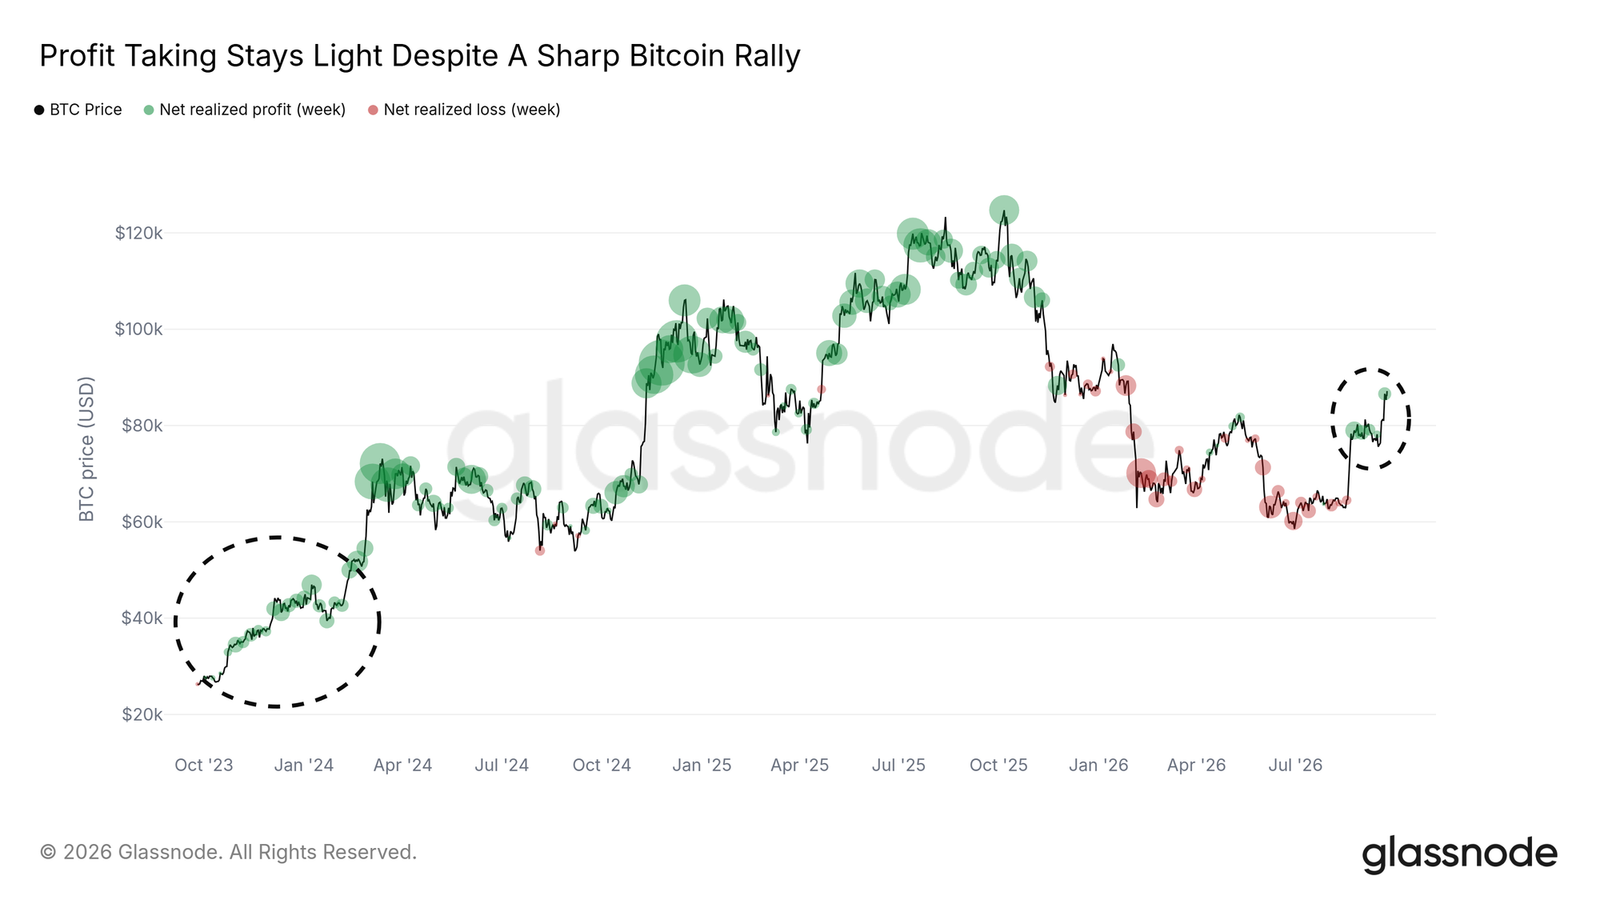
价格快速上涨通常会伴随大量获利了结。但到目前为止,这一轮并未出现这种情况。本轮上涨期间的周度净已实现盈亏规模,仅为2024年和2025年各轮顶部时期的一小部分。
当前的获利了结节奏更像是上一轮上升趋势启动初期的状态。从2023年末到2024年初,获利了结的节奏大致与当前相当,而当时距离后续更大规模的抛售潮还早得多。如果获利了结维持在当前水平,这轮上涨仍有继续延伸的空间。如果周度获利了结规模升至2024年和2025年顶部时期的水平,则表明持有者正在逢高卖出。
近期买家重新回到盈利状态
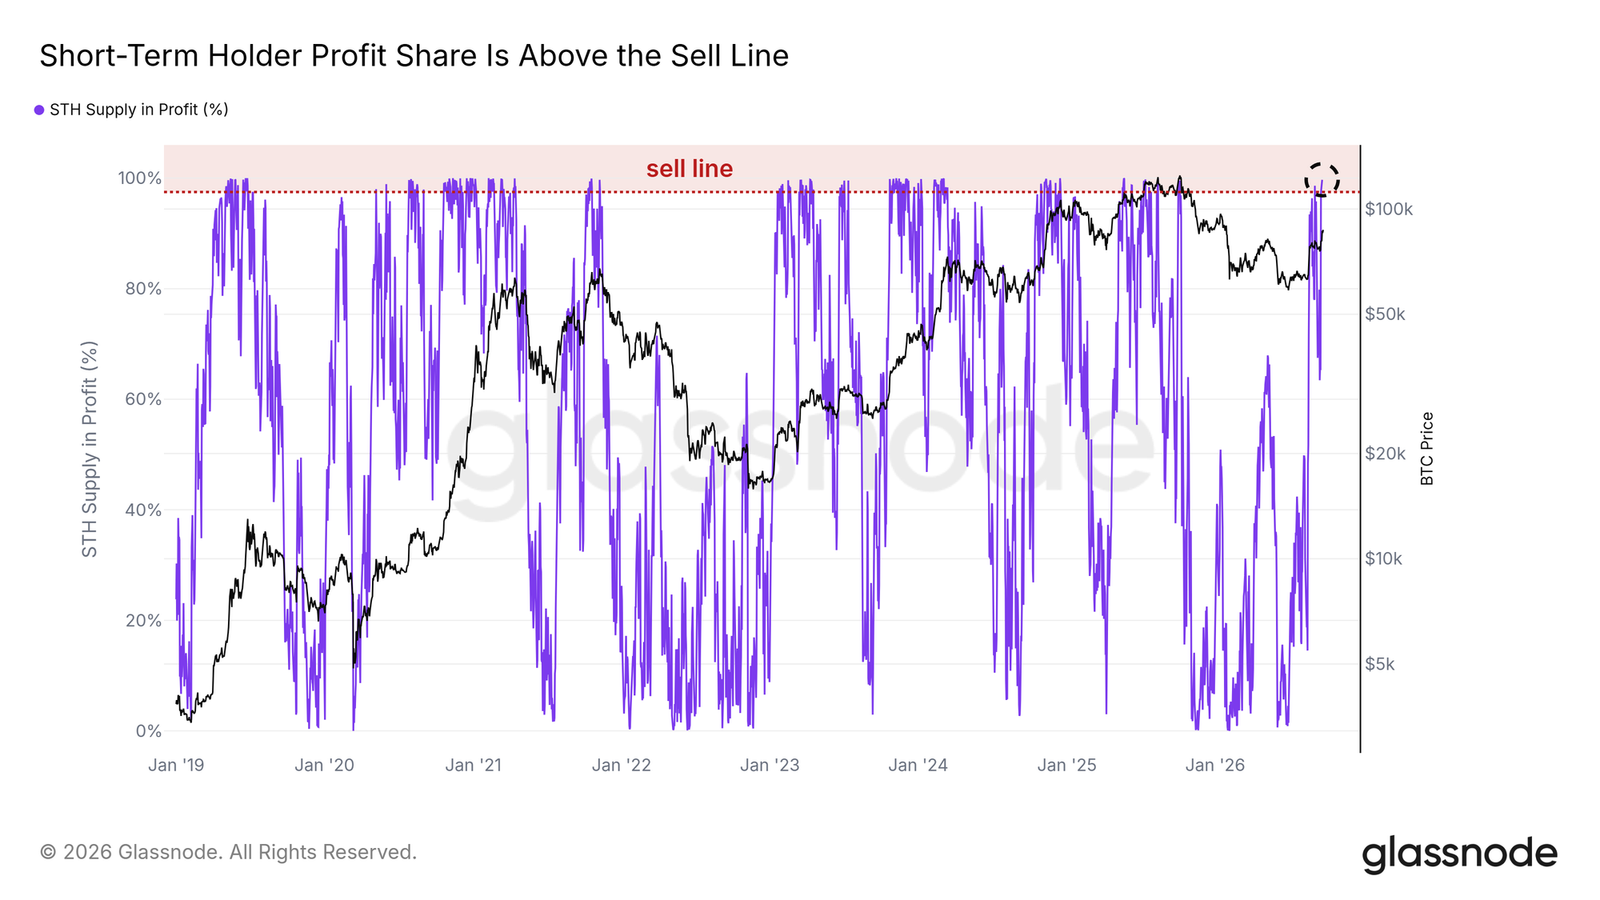
短期持有者最有可能在上涨过程中卖出,而目前几乎所有短期持有者都已处于盈利状态。其盈利供应占比已经升至“卖出线”上方,而过去一旦达到这一水平,其卖出行为往往会有所增加。这一水平曾在2019年和2023年等复苏初期被突破,也曾在2021年和2025年等接近顶部时被突破。仅凭这一指标本身,并不能判断价格接下来将朝哪个方向运行。
所有持有者的已实现利润目前仍然较低,因此卖出动机尚未演变为大规模抛售。如果该指标重新跌回卖出线下方,同时已实现利润上升,则将成为近期买家开始获利了结的第一个信号。
ETF重新入场
资金流入回升
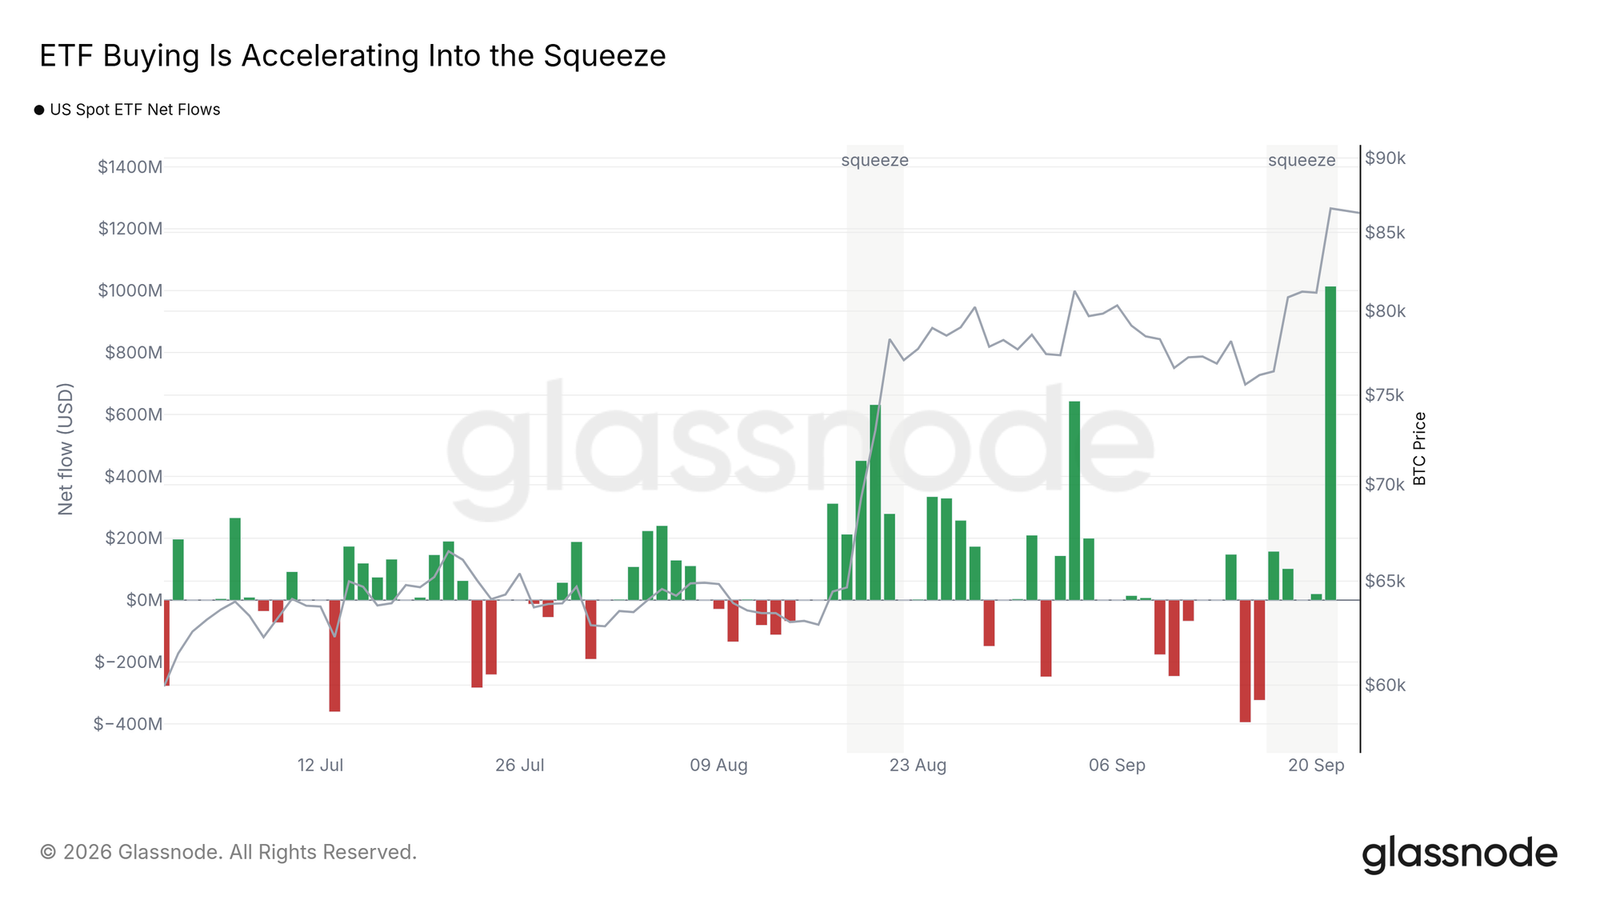
自本轮挤压行情开始以来的五天内,美国现货ETF累计流入约13亿美元,此前则连续两周出现净流出。最近一个交易日录得7月初以来最大的单日资金流入。
随着价格上涨,这些基金的买入力度也在增强。如果资金流入维持在这一节奏附近,ETF需求将继续为本轮走势提供支撑。
买盘回归,成交量随之放大
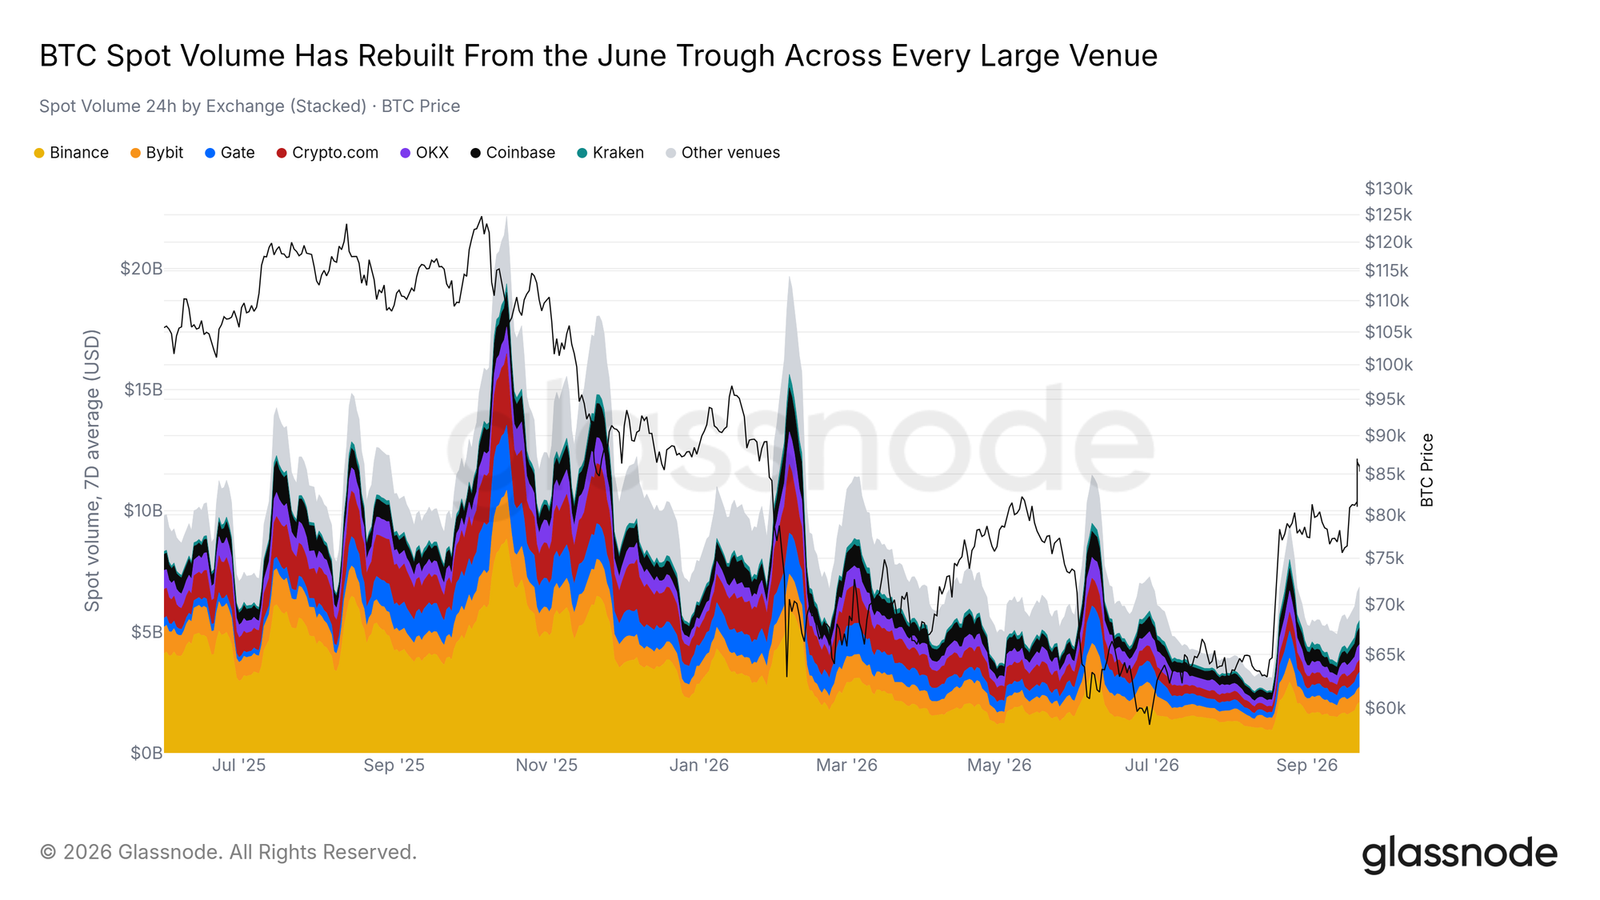
各交易所24小时现货成交量较8月低点已增长一倍以上,自本轮上涨开始以来累计上升121%。
比成交量激增本身更重要的,是它出现时所处的市场背景。从2025年末到今年年中,现货成交额的每一次扩张都发生在价格下跌阶段:连续四次成交量激增,均出现在价格下行期间。这些成交量激增反映的是投降式抛售。8月份打破了这一规律,成为一年来首次与价格上涨同步出现的成交量扩张。
与其自身近期历史相比,当前的成交量恢复仍不完整。其7日均值仍比一年前低约30%,这意味着当前成交量只是从低谷回升,而非已经恢复到2025年的水平。如果价格能够持续守在本轮上涨前的区间上方,则可确认市场存在持久买盘,而不仅仅是一次持续数周的挤压行情。
排名格局持续变化
头部以下的排名已经发生轮换。过去两年中,Gate的排名上升了4位,是榜单中升幅最大的交易所,目前按BTC现货交易量排名第三。Poloniex上升了3位,Bybit上升了1位,而同期有四家交易所排名下滑。
Gate的上升并非源于某一个月的亮眼表现。过去24个月中,它有9个月跻身前三;其在统计范围内现货交易量中的份额也从两年前的2.0%升至如今的9.1%,增加7.1个百分点,在所有交易所中增幅最大。
第一名则是个例外。在这24个月中,Binance每个月都排名第一,目前仍占统计范围内现货交易量的约31%。在其下方,市场格局的变化并非由某一家挑战者单独崛起,而是呈现广泛轮动;从市场份额来看,这种分散化趋势更为明显:过去两年中,有9家交易所扩大了市场份额,3家交易所份额下降,而且这种变化分布在整个排名榜单,而非集中于头部。这反映出交易所之间存在真正的竞争,也意味着回流的资金正同时进入多个订单簿,而非集中涌入单一交易所;与高度集中的结构相比,这为市场提供了更加广泛、更加健康的基础。
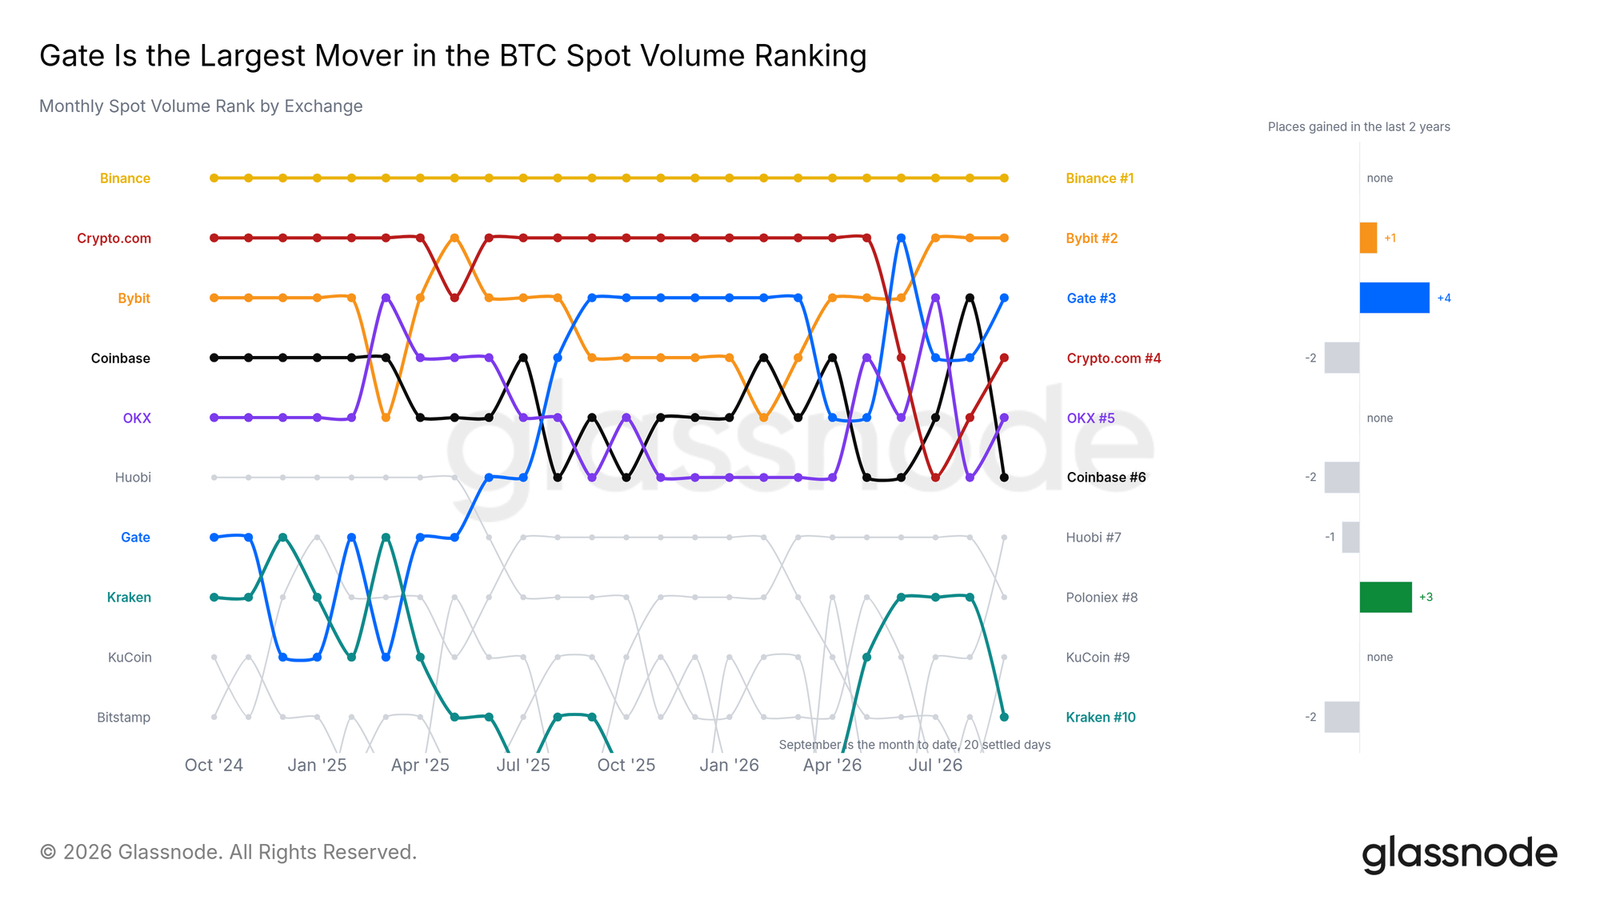
数据截至2026年9月22日12:00(UTC)。现货交易量采用严格结算的日度数据序列,并附有已结算的小时级尾部数据;交易所覆盖范围为Glassnode所涵盖的交易所集合。*
山寨币上涨,但杠杆并未增加
新增杠杆有限
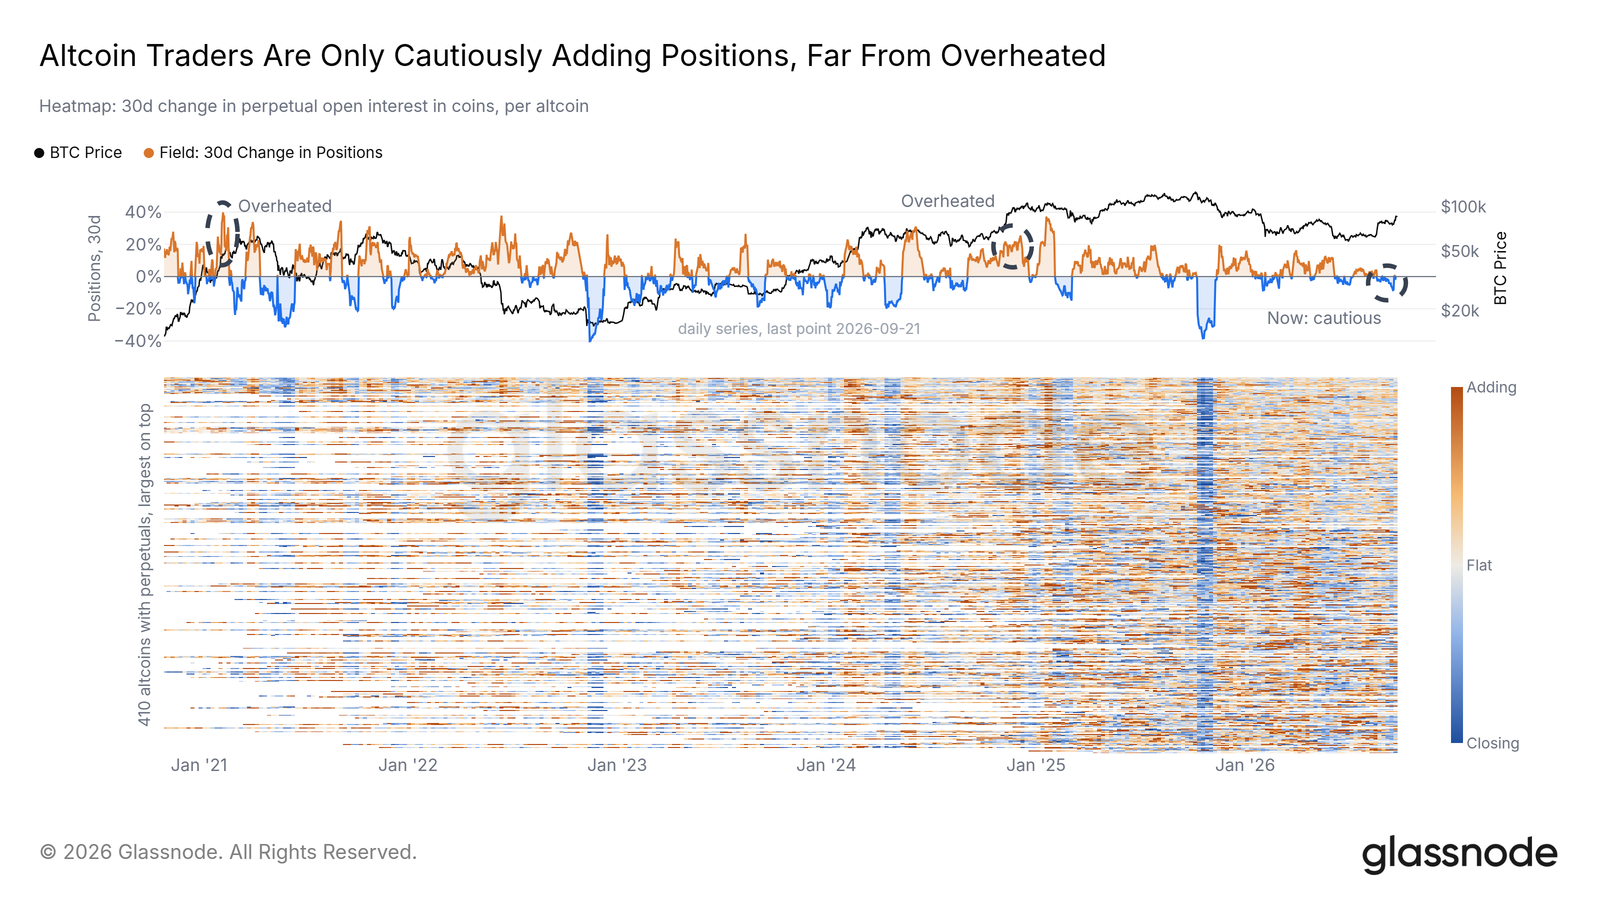
山寨币也加入了本轮上涨行情。过去一周,所追踪的山寨币中有72.5%的表现优于比特币。而在8月份的轧空行情中,这一比例最高仅为39%。
交易者并未大幅增加杠杆。按币本位计算的山寨币永续期货未平仓合约在过去30天中几乎没有增长,而且增加仓位的市场还不到一半。在2021年2月和2024年12月的过热阶段,同一指标曾大幅上升,当时绝大多数市场的仓位都在增加。
本轮山寨币上涨主要由现货买盘推动,因此突然出现大规模被迫抛售的可能性较低。如果未平仓合约普遍大幅上升,则将成为本轮行情开始过热的信号。
结论
目前,比特币已经站上真实市场均价,并突破了在2026年大部分时间里一直压制价格的长期持有者供应密集区。6月低点始终高于已实现价格,如果价格能够守住77,000美元上方,这将成为2017年以来回撤最浅的熊市低点。获利了结压力较轻,ETF买盘正在增强,而山寨币也在几乎没有新增杠杆的情况下普遍上涨。下一个考验区域是95,000至97,000美元,期权头寸分布与MVRV均值价格在此重合。只要价格守住84,000美元上方,通往该区域的路径就仍然畅通。如果价格重新跌破84,000美元,随后再跌破77,000美元,则本轮复苏将受到质疑。
链上日度指标、ETF资金流和期权数据截至2026年9月21日,现货交易量数据截至2026年9月22日,小时级价格数据截至2026年9月23日;最新日度数据仍可能进行修订。
免责声明:本报告不提供任何投资建议。所有数据仅供信息参考和教育用途。任何投资决策均不应基于此处提供的信息,您应对自己的投资决策承担全部责任。
本文呈现的交易所余额来自Glassnode的综合地址标签数据库,该数据库通过交易所官方公布的信息及Glassnode自有的聚类算法构建。尽管我们力求以最高准确度呈现交易所余额,但需要注意的是,这些数据可能并不总能涵盖某家交易所的全部储备,尤其是在交易所不公开其官方地址的情况下。我们建议用户在使用这些指标时保持谨慎并自行判断。对于任何差异或潜在的不准确之处,Glassnode不承担责任。
