跌入薄弱支撑区
比特币已跌出近期震荡区间,并重新跌破真实市场均价,但在参议院投票未获通过以及山寨币大幅抛售的冲击下,其价格表现依然相对坚挺。新增需求正在消失:链上资金流入、ETF资金流、稳定币增长以及企业买盘均已陷入停滞。
执行摘要
- 比特币已跌破震荡区间,并跌至76,700美元的真实市场均价下方,但在利空消息密集的一周中,本轮跌幅仍相对有限。
- 美联储将于今日公布利率决定,市场已计入加息预期;核心通胀率为2.4%,而政策利率为3.75%,这意味着即便没有进一步加息,货币政策实际上也已收紧。
- 新增需求已趋于沉寂:链上资本流入在连续27天后陷入停滞,ETF资金流转为负值,稳定币供应量持平,企业财库也已停止买入。
- 在参议院投票期间,山寨币的跌幅大于比特币,不过目前真正创出新低的币种仍然不多。
- 投票结束后仅数小时,期权市场便转为为下行风险支付溢价;最大痛点位于72,000美元,而85,000美元处密集的看涨期权则限制了上行空间。
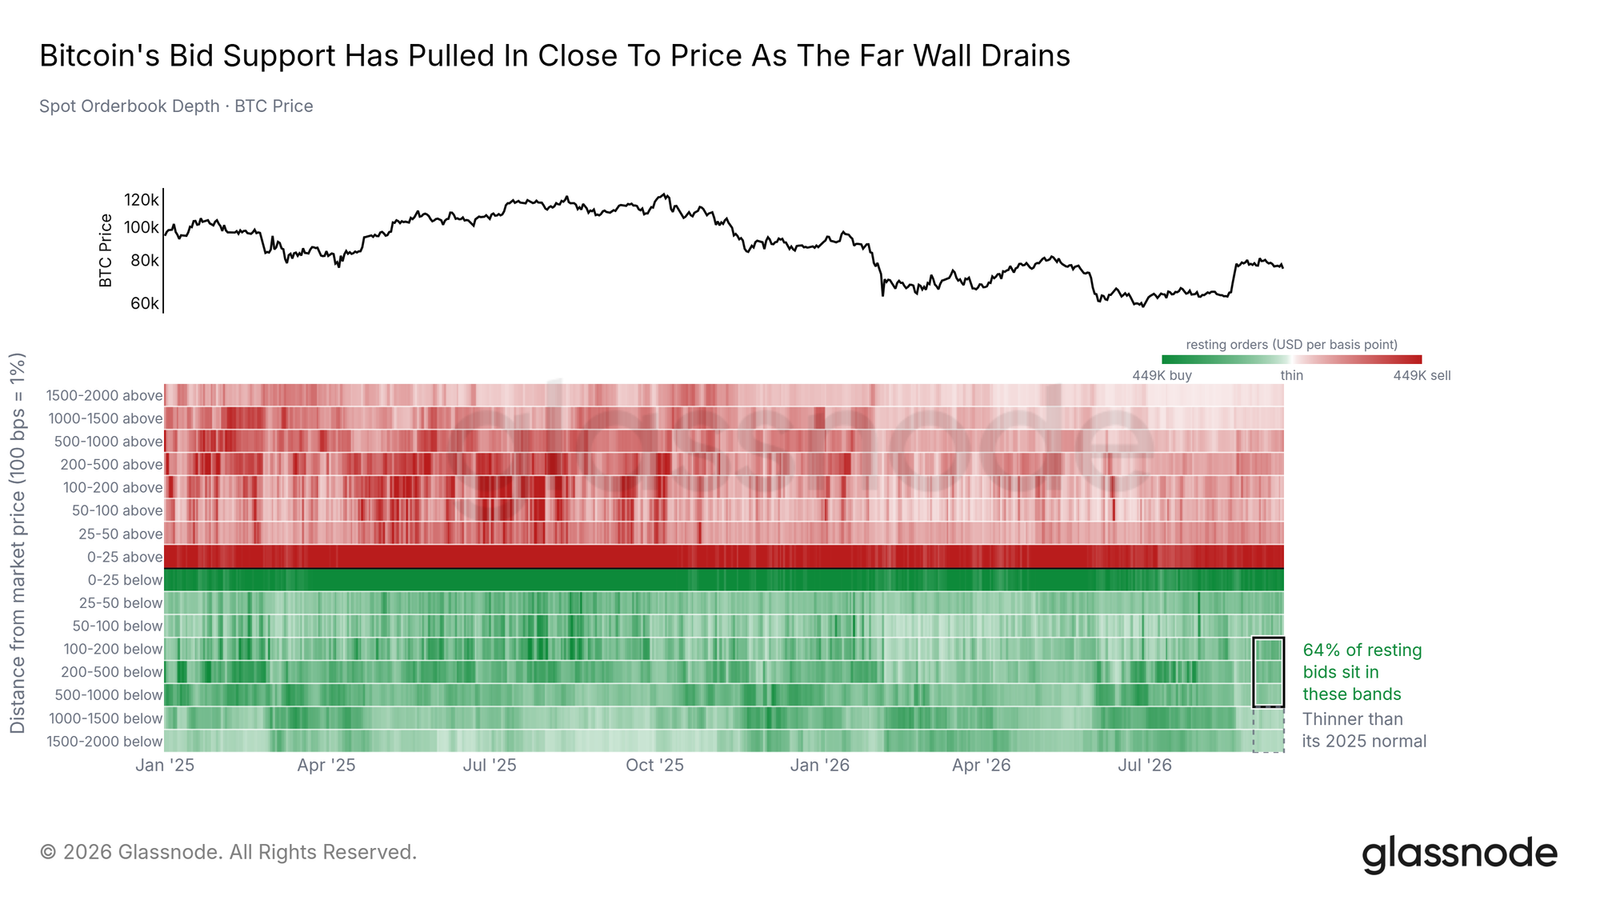
- 大多数挂单买盘集中在现价下方10%以内,更低位置的订单簿则明显变薄;一旦区间失守,价格将首先指向71,300美元,随后是62,000至65,000美元区域。
想抢先把握市场动向,提升前瞻判断力?试试 Glassnode。立即注册或联系销售团队。
跌破区间,仍显韧性
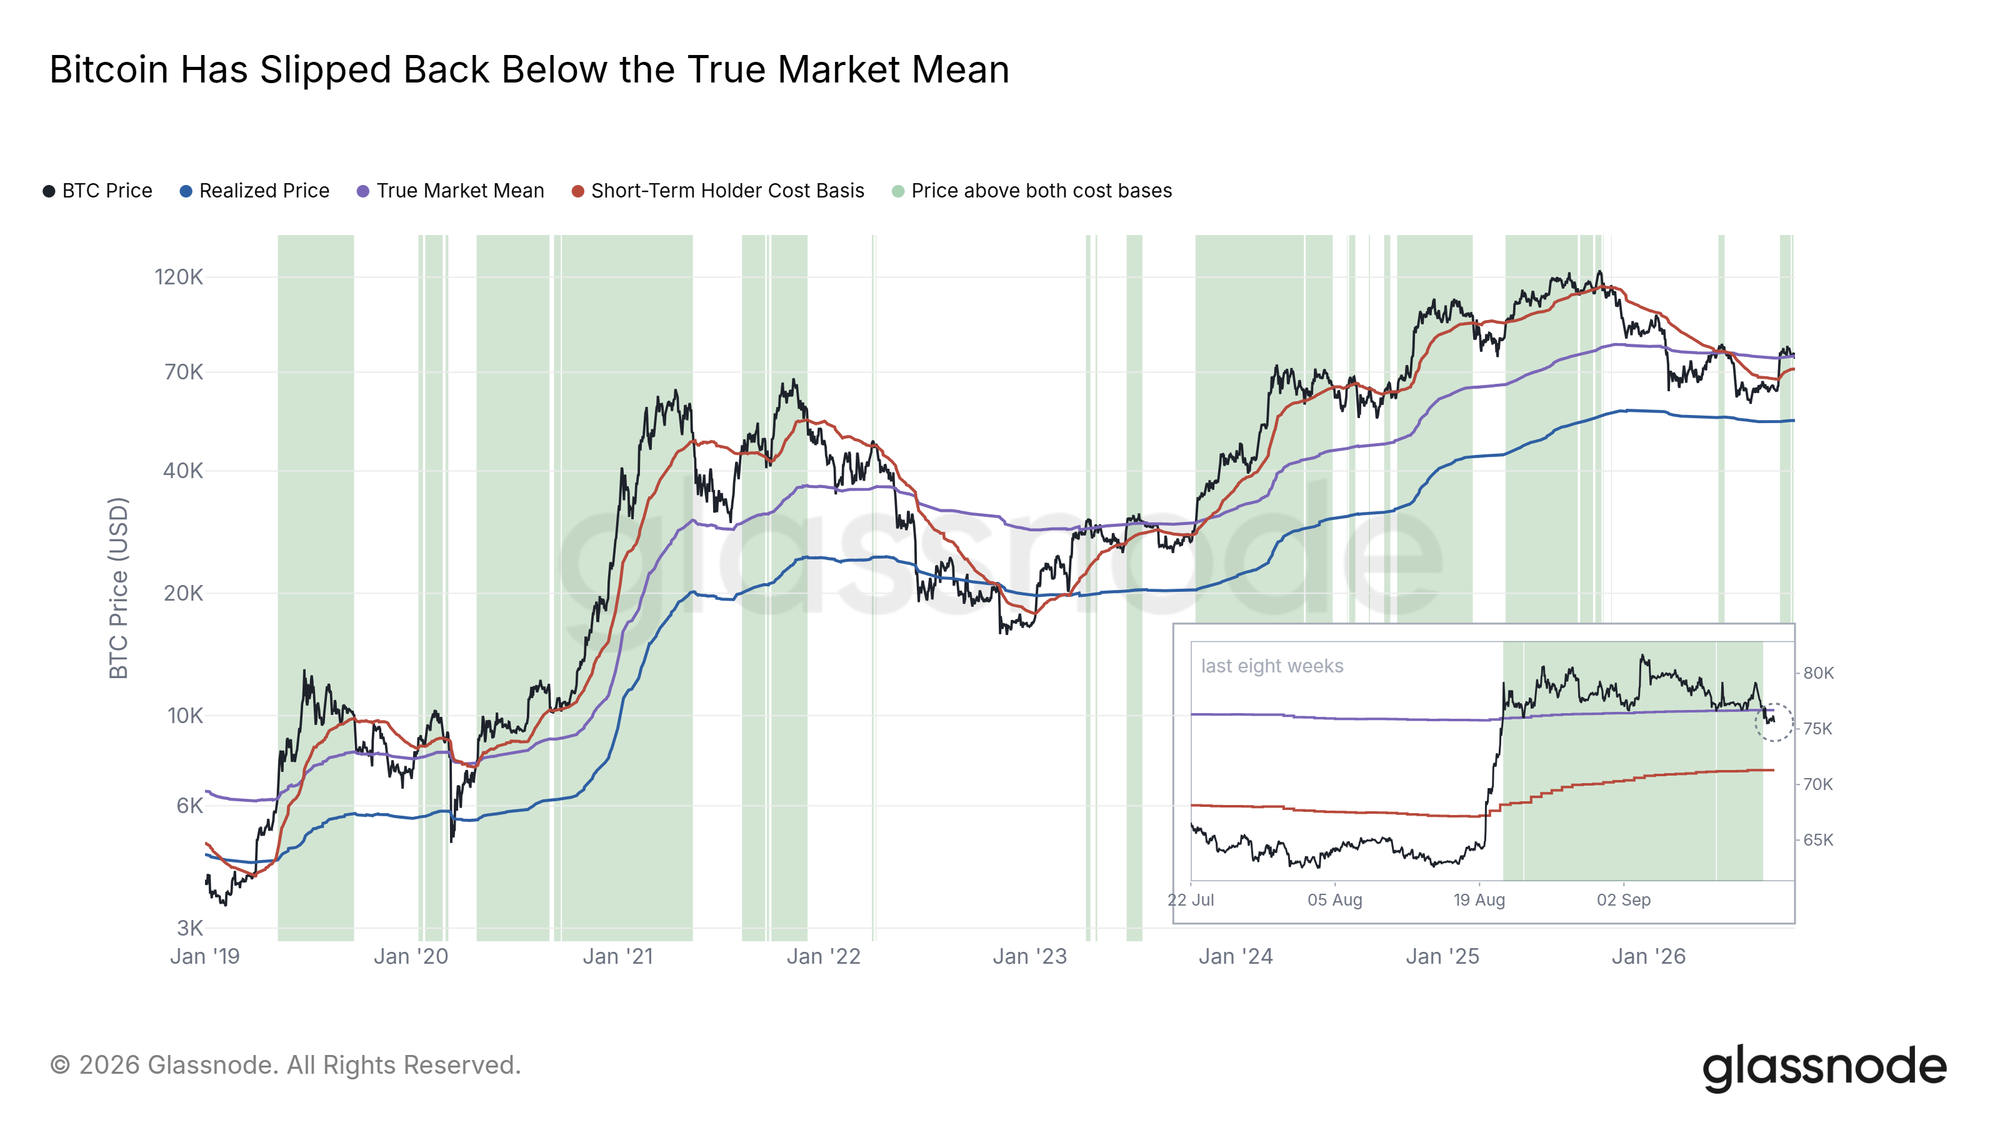
重新跌破真实市场均价
在最近一个已结算小时,比特币交易价格接近76,000美元,本周累计下跌约4.6%。这导致价格略低于自8月底以来一直维持的震荡区间下沿。与此同时,当前价格也比76,700美元的真实市场均价低约1%;该指标代表当前仍保持活跃的投资者所支付的平均成本。区间下沿与这一均价仅相差约100美元,因此这一位置同时构成两项关键参考。价格在参议院投票当小时跌破该水平,此后一直维持在其下方。
考虑到消息面的冲击,这一跌幅并不算大。2026年9月15日,美国参议院针对加密市场结构法案《清晰法案(CLARITY Act)》的投票未获通过。债券市场已计入今日加息的预期。山寨币的抛售幅度大于比特币。如此幅度有限的跌破此前曾出现过反转:2026年8月23日和2026年9月10日,价格都曾短暂跌破同一水平,但两次最终均守住了该位置。2026年9月15日,价格首次收于该水平下方;如果再次收盘低于这一位置,则意味着这次短暂跌破将演变为有效破位。下一个更低的成本基础是71,300美元的短期持有者成本基础,即过去五个月内买入比特币的投资者所支付的平均价格。
无需加息,政策已然收紧
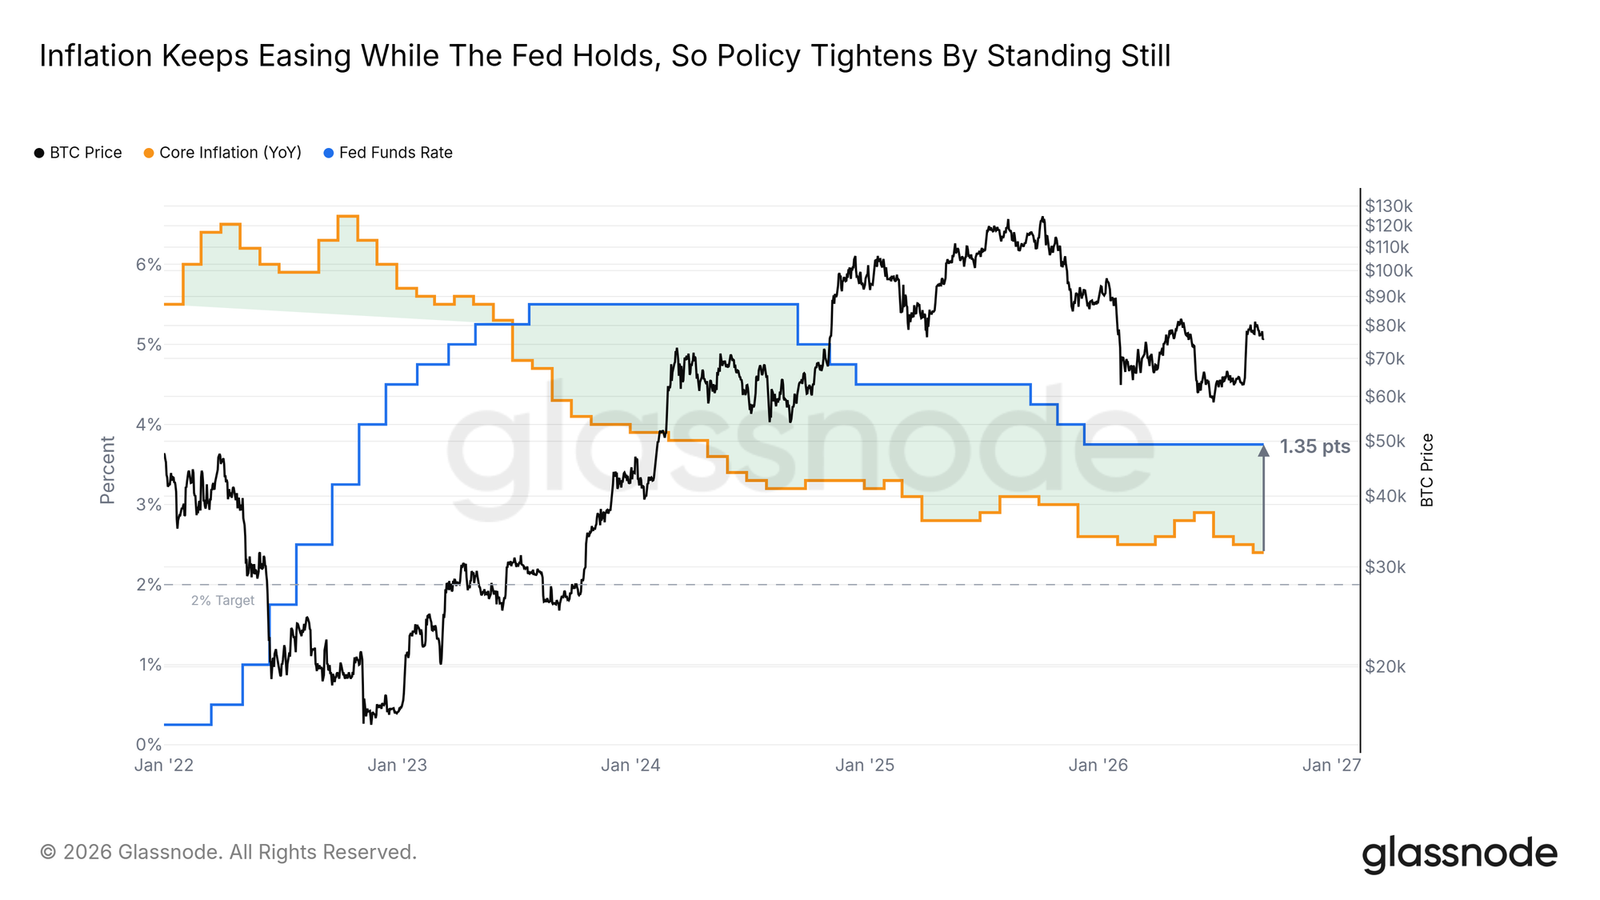
美联储将于今天晚些时候,即2026年9月16日公布利率决定,而市场预期其将加息。即便不加息,政策本身也一直在持续收紧。美国核心通胀率已降至2.4%,创2021年以来最低水平,而联邦基金利率自2025年12月以来一直维持在3.75%。两者之间的差值,即实际政策利率,已扩大至1.35个百分点,而政策利率本身完全没有发生变化。
债券市场则预期还会进一步收紧。美国2年期国债收益率目前比美联储政策利率高出近整整一个百分点,这正是债券市场在加息真正发生之前提前计价的方式。无论结果如何,比特币所面临的宏观环境都比两周前触及区间高点时更加紧缩。如果加息,就印证了2年期国债收益率已经计入的预期;如果维持利率不变,随着通胀继续降温,实际利率仍会自行上升。
买盘已经沉寂
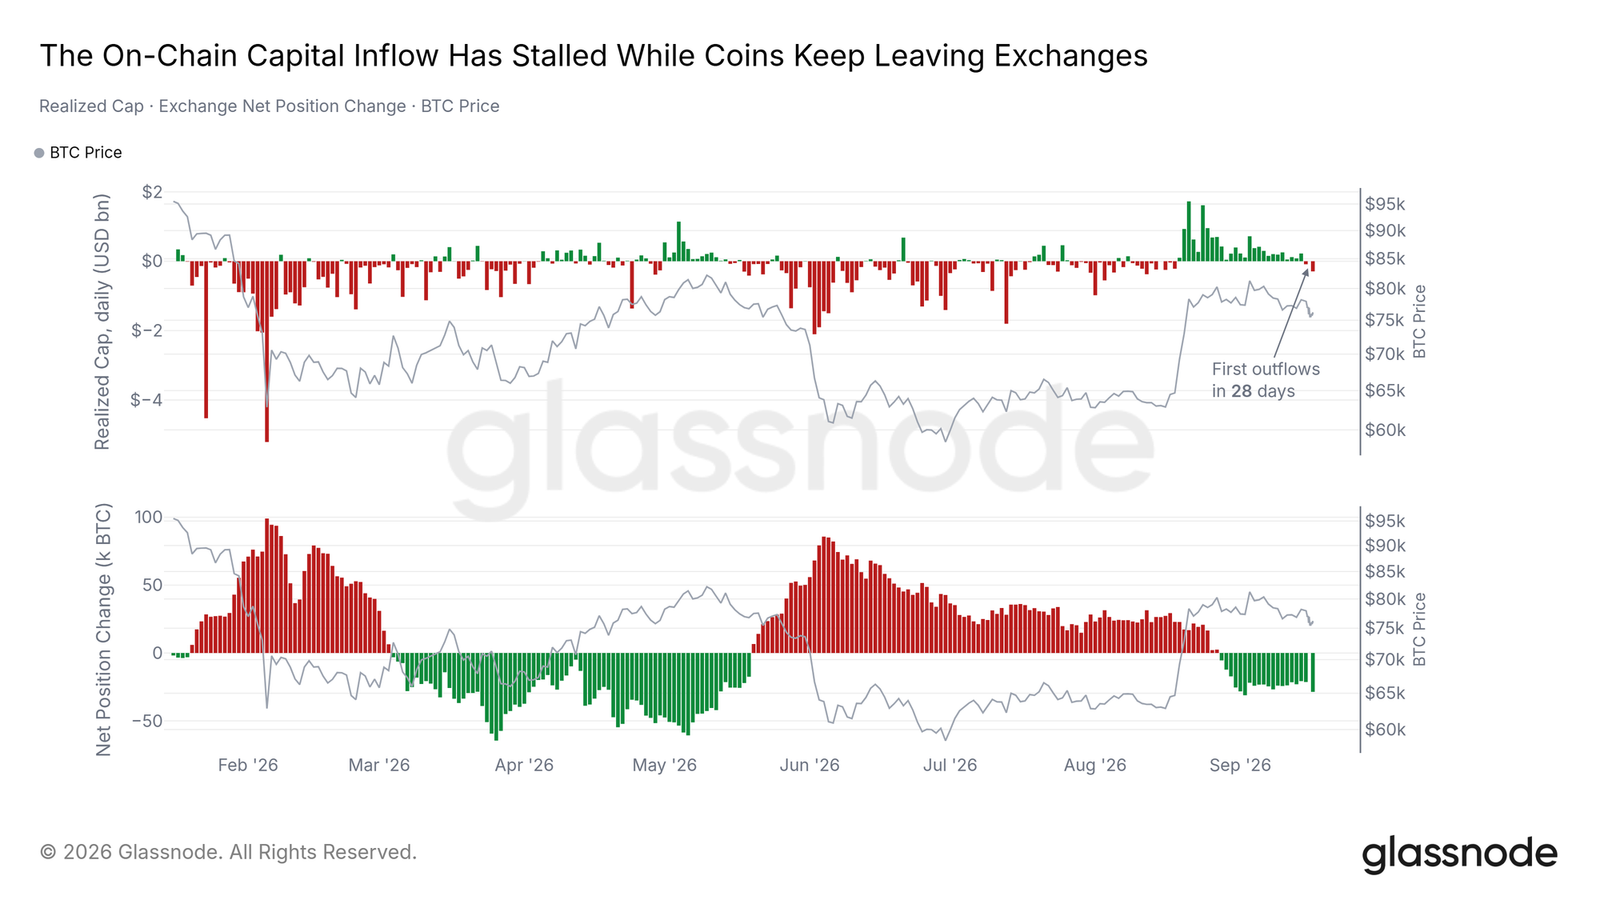
资本流入陷入停滞
此前推动价格上涨并进入这一震荡区间的,是持续流入链上的新增资本。已实现市值,即按每枚比特币最近一次发生转移时的价格计算的全部比特币价值,截至2026年9月14日已连续27天上升。这一趋势现已终结:9月15日的数据录得28天来的首次资金流出,而尚未最终结算的9月16日数据目前也处于负值。
交易所资金流并未出现反转。交易所净头寸变化,即交易所持币量过去30天的变化,目前仍表现为净流出,交易所余额也低于一个月前。比特币仍在持续流出交易所,而此前用于买入这些比特币的资本却已经暂停流入。美国现货ETF也呈现出相同的情况:在投票前一周,净资金流转为负值,2026年9月8日至14日期间流出约3.34亿美元,而本月最初几天的资金流入则接近10亿美元。这更像是一个正在等待观望的市场。已实现市值日变化重新转正,将意味着买家已经回归;如果价格低于均价期间持续出现资金流出,则意味着此前在区间内买入的投资者已经开始放弃。
场外没有新增资金
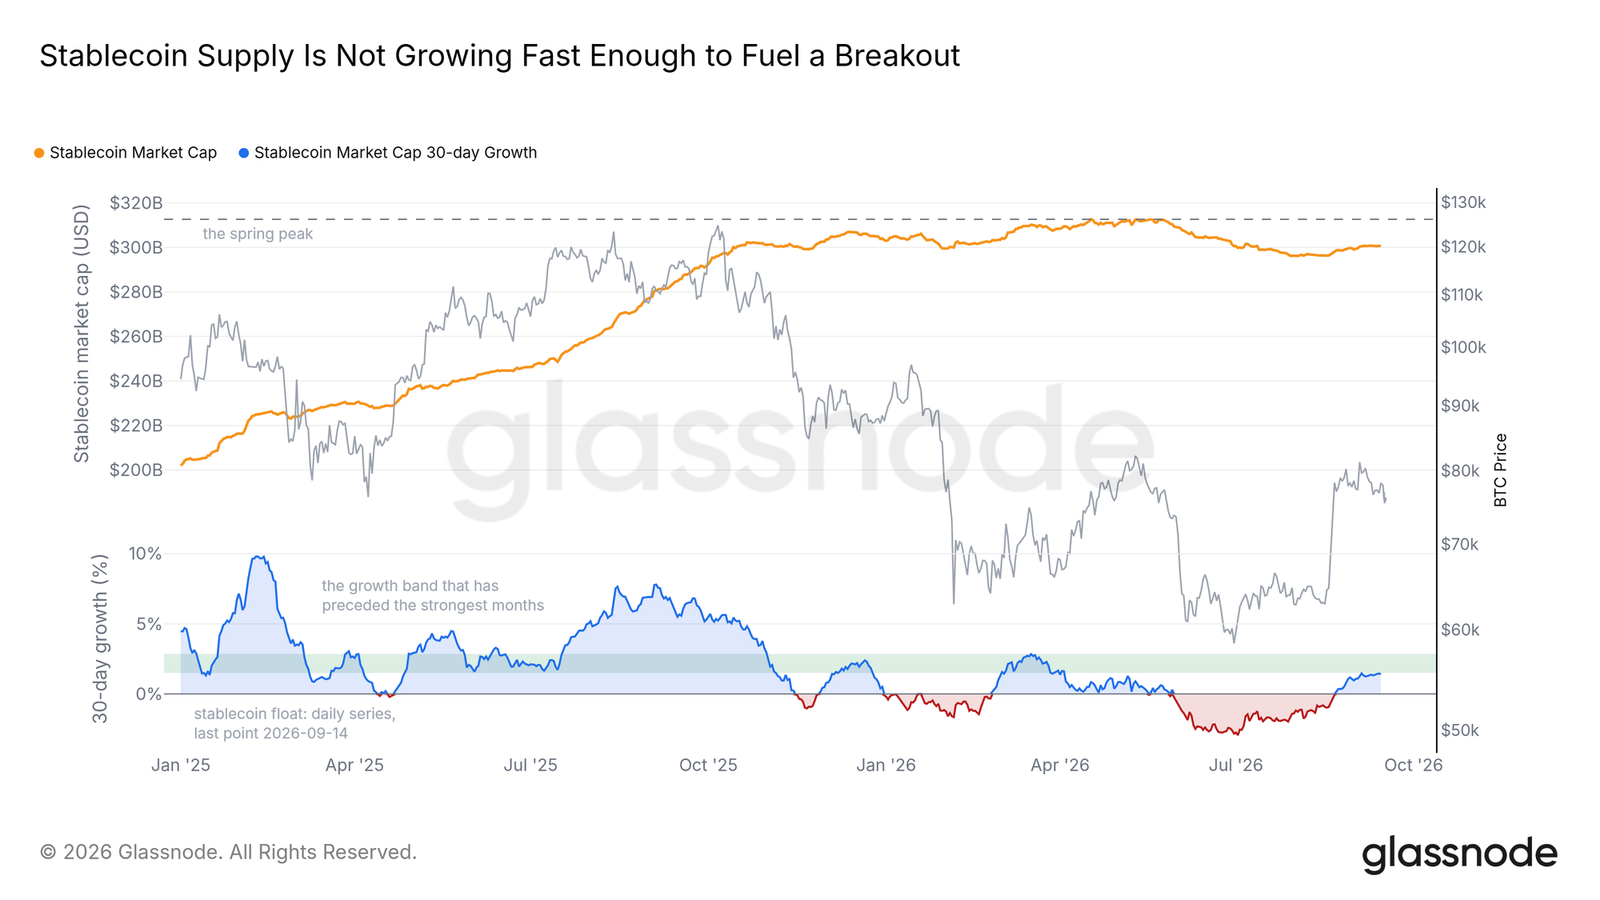
稳定币是为下一轮行情提供资金的“现金”,而这一资金池目前并未扩大。稳定币市值目前约为3,010亿美元,较上周基本持平,较2026年4月的峰值低约4%。其30天增长率略低于图表所标示的1.5%至2.9%区间。当增长率处于这一范围内时,比特币随后一个月的平均表现最为强劲;而增长最快的阶段之后,反而往往出现下跌。
稳定币增长率已从夏季的负值中恢复,因此场外资金不再继续萎缩。但也没有进一步积累。突破行情需要新增美元资金,而稳定币供应量已经五个月没有创出新高。这一增长区间是接下来需要关注的水平:如果增长率重新回到该区间内,将是新增资金开始到位的第一个信号。
企业财库停止买入
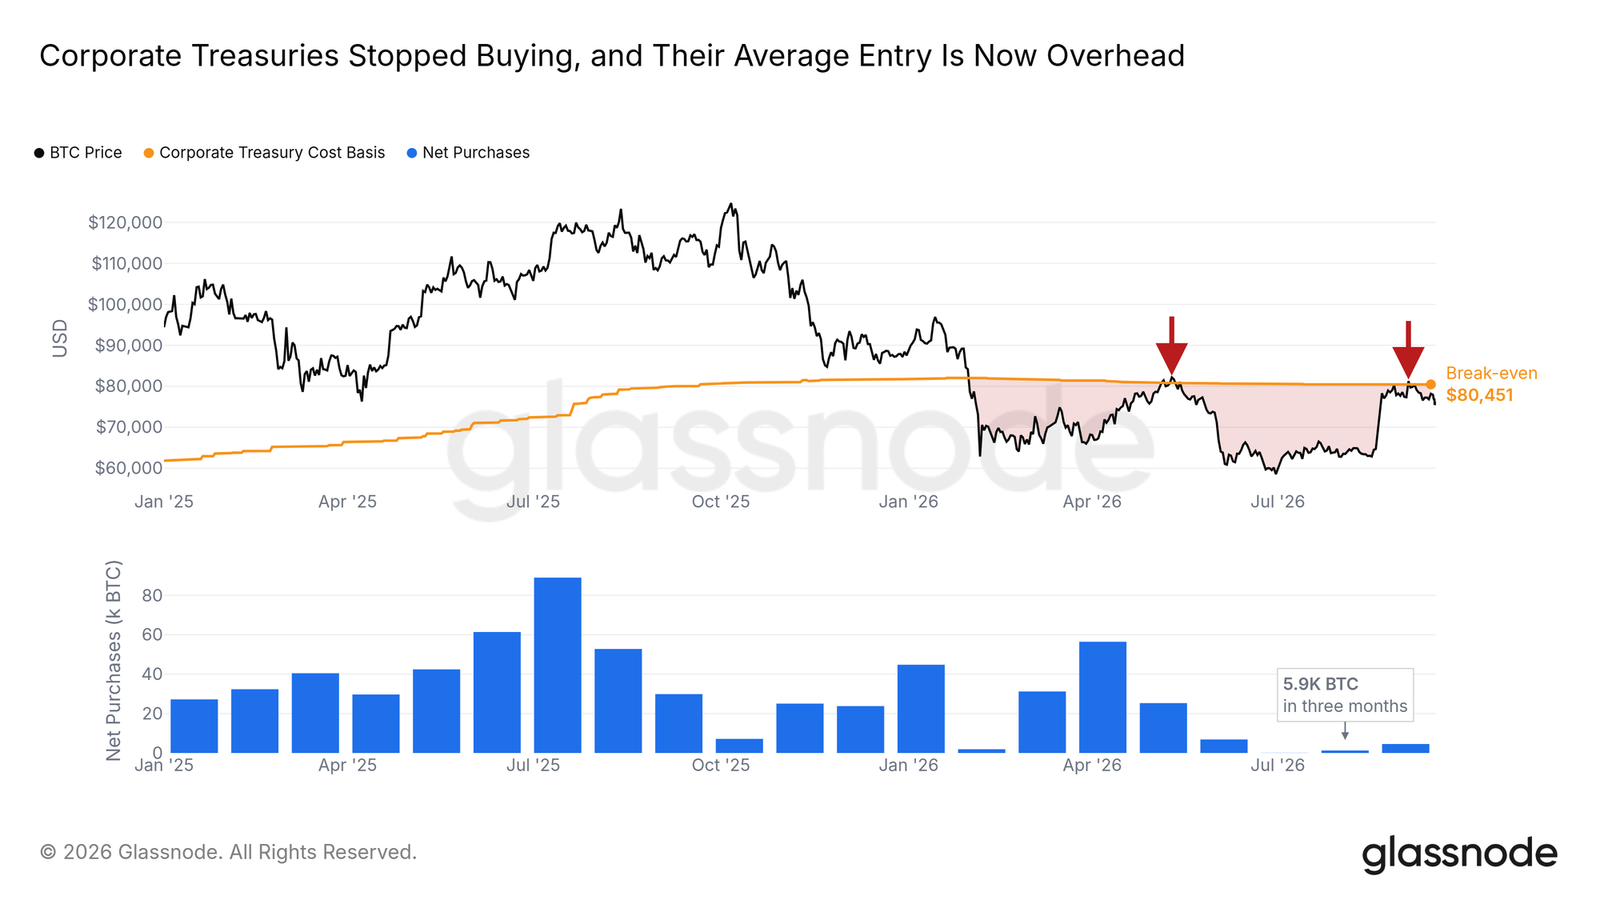
企业财库在2025年曾是重要的买方力量,但如今已经退居场外。过去三个月,上市公司净买入约5,900枚比特币,而仅2025年7月一个月就曾净买入89,000枚。它们的平均买入成本,即企业财库成本基础,目前位于80,500美元,较现货价格高约6%,因此从整体来看,这些企业目前均处于浮亏状态。
自2026年1月价格跌破这一水平以来,已两次回测该位置:一次是在5月,另一次是在2026年9月3日。两次都在此处掉头下跌。一个已经停止买入、同时还持有账面亏损的买方群体,并不能构成支撑。如果价格重新站上80,500美元,将使企业财库重新回到盈利状态,并消除一层上方供应压力;在此之前,它们的买入成本仍将构成又一道上方阻力。
山寨币率先转弱
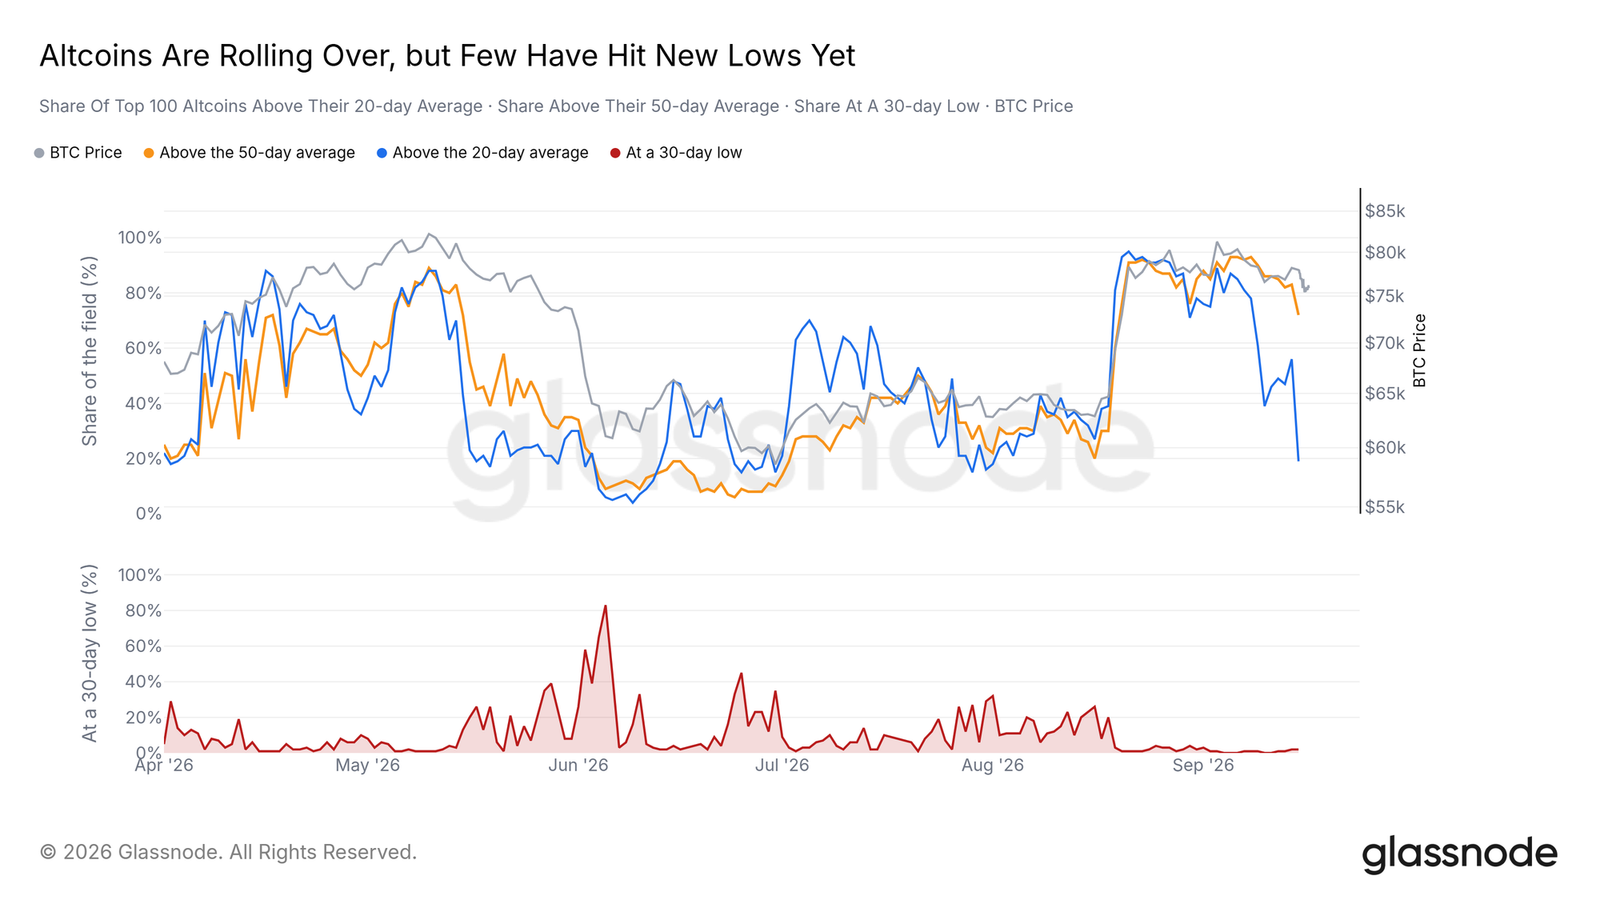
与比特币相比,参议院投票对山寨币市场的冲击更大。以投票前最后一次收盘价为基准,市值前100名币种的跌幅中位数比比特币高约2个百分点。高于20日均线的币种占比在一个交易时段内从56%骤降至19%。
更长期的趋势虽已出现弯曲,但尚未真正破坏。市值前100名的币种中,大多数的价格仍处于50日均线上方,几乎没有币种处于30日低点。在2026年5月的顶部阶段,高于50日均线的币种占比在一周内减半;而本周这一比例仅小幅下降。山寨币已经转弱,但尚未开启新一轮下跌。如果高于50日均线的币种占比出现类似5月时那种幅度的下降,则将标志着这一转折真正发生。
期权市场偏向下行,并压制上行空间
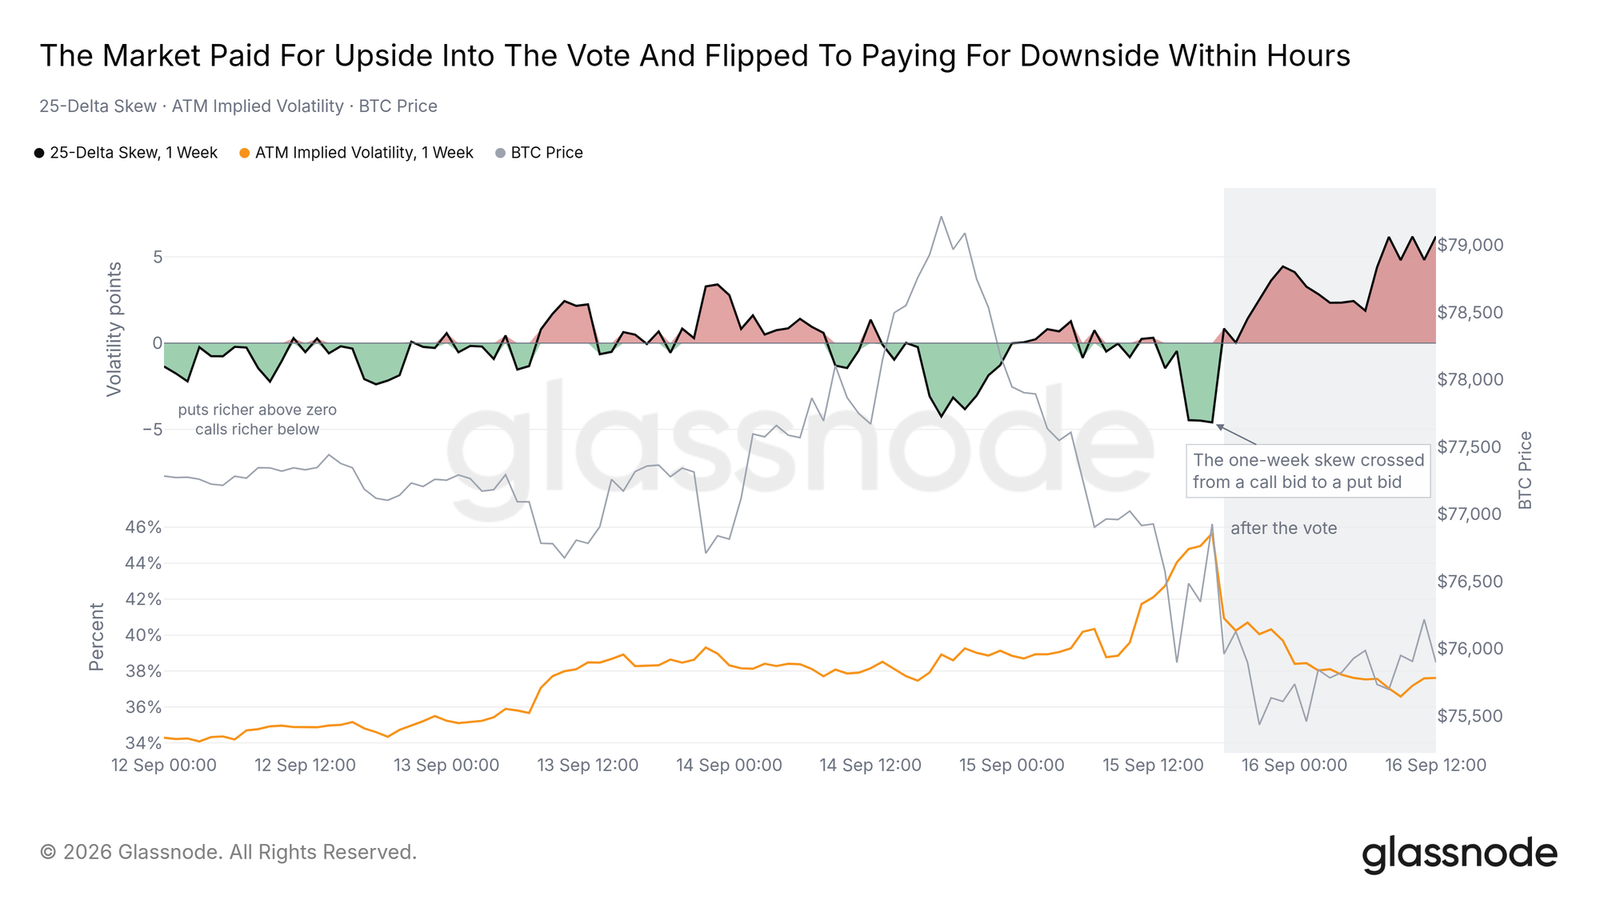
投票以来持续为下行风险支付溢价
在投票前夕,期权交易者一直愿意为上涨敞口支付更高溢价。一周期25-Delta偏度衡量的是距离现货价格相同幅度的看跌期权与看涨期权之间的价格差。在参议院投票前一小时,该指标明显低于零:看涨期权,即价格上涨时获利的期权,其价格高于看跌期权,即价格下跌时获利的期权。投票结果公布后数小时内,该指标便升至零以上,此后一直继续攀升。
一周期隐含波动率,即期权整体价格,在投票当小时大幅飙升,随后迅速回落。但市场并未卖出这些下行保护头寸。接下来需要关注的关键水平是零:如果在美联储公布利率决定前,一周期偏度重新跌至零以下,将表明市场再次开始买入上行敞口。
下方有最大痛点,上方有看涨期权压制
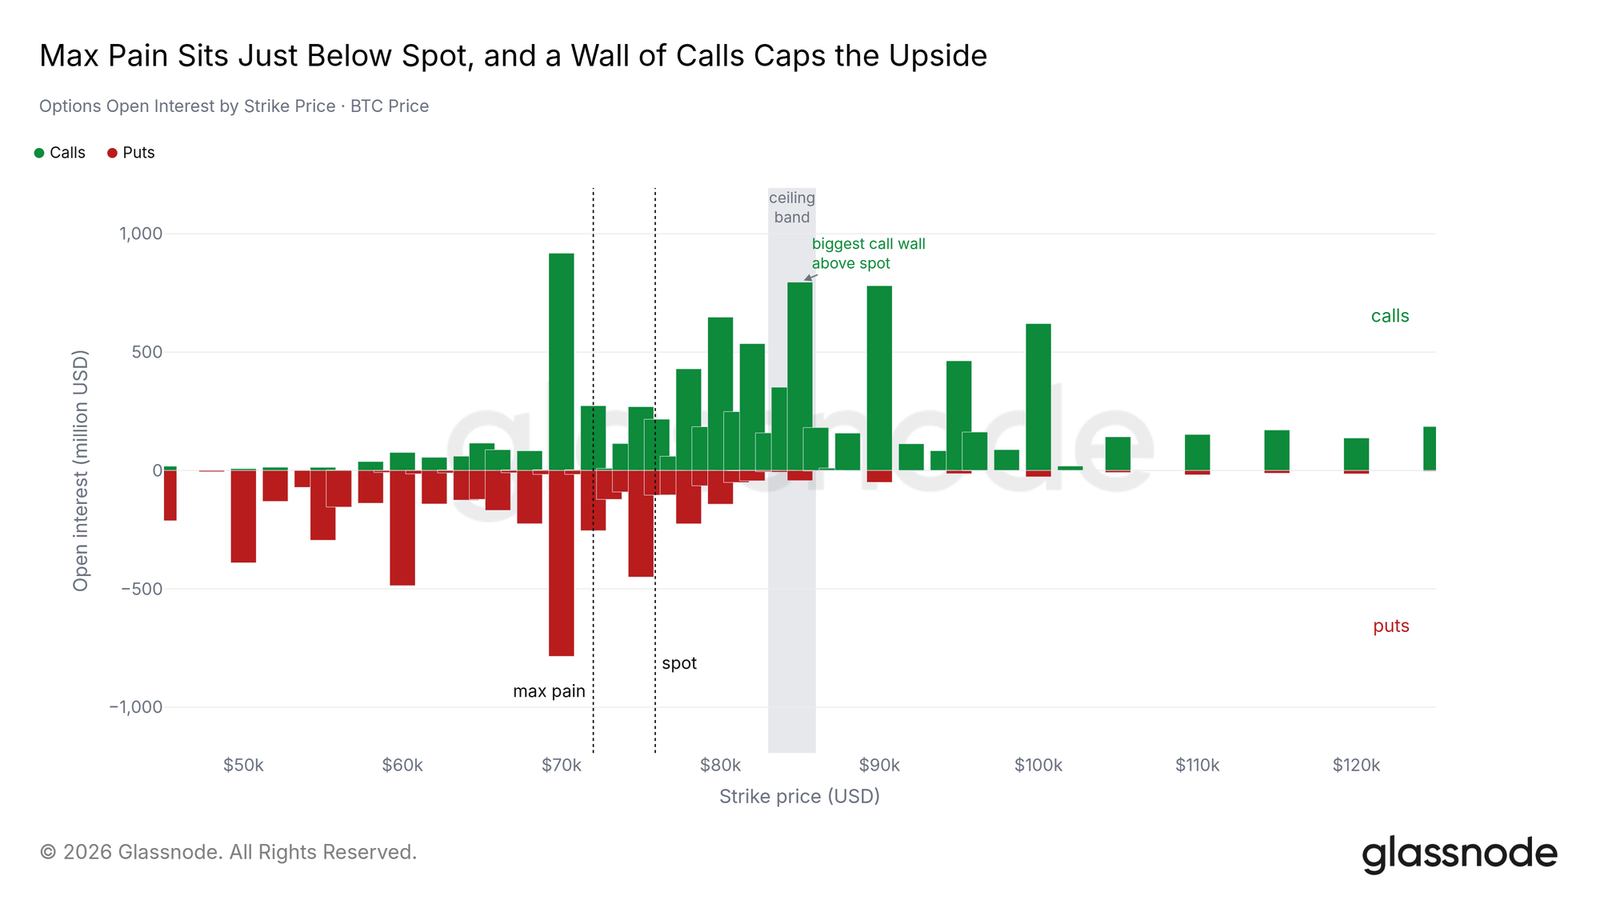
现有期权持仓进一步形成了一道上方阻力。2026年9月25日到期的期权合约是本季度规模最大的一批。其最大痛点,即使最多期权合约到期归零的价格,位于72,000美元,而且并未随现货价格上升而上移。最大痛点表明该到期日的主要持仓压力集中在市场现价下方。多空两侧最大的单一持仓柱都集中在70,000美元执行价,该到期日规模最大的看涨期权和看跌期权均位于这一执行价。
现货价格上方则堆积了大量看涨期权持仓。现价上方最大的看涨期权执行价位于85,000美元,90,000美元处还有第二道密集持仓墙。这些执行价落在本报告上周依据长期持有者供应所划定的83,000至86,000美元阻力区间之内及其略上方。期权市场与现货市场对上行空间受限的位置给出了相同的答案。
如果回撤,价格会去哪里
近处有支撑,更下方则逐渐变薄
订单簿显示,如果当前区间失守,回撤可能会延伸至多深的位置。挂单买盘,即订单簿中等待成交的买单,目前已进一步向现价附近集中。目前,在距离现价20%以内的挂单买盘中,近三分之二集中在现价下方1%至10%的区域,而年初这一比例约为一半。在现价下方10%至20%的区域,贯穿2025年的买单墙已经明显消退,深度远低于其正常水平。
从价格来看,近端买盘大致延伸至68,000美元;再往下,订单簿一直到约61,000美元附近都较为稀薄。这一流动性稀薄区域几乎是一片真空地带。71,300美元的短期持有者成本基础位于近端买盘区间之内,因此,如果回撤在该位置止步,可以视为对现价附近买盘的一次正常测试。如果当前区间失守,而这些买盘也被逐步消耗殆尽,那么下一道支撑将是62,000至65,000美元的链上成本支撑区间,市场下方最密集的一批供应此前正是在这一带完成买入。
结论
比特币当前区间已从下沿失守,但破位尚未得到确认:在利空消息密集的一周经历温和下跌后,价格目前较76,700美元的真实市场均价低约1%。多头逻辑在于市场依然展现出韧性;空头逻辑则在于,目前没有新的资金为这种韧性提供支撑。链上资金和ETF资金流入均已停滞,稳定币供应量持平,企业财库处于浮亏状态且停止买入,山寨币已经转弱,而期权市场则在上方密集看涨期权压制之下持续为下行保护支付溢价。如果价格连续两个交易日重新收于76,700美元上方,同时已实现市值恢复增长,则意味着当前震荡区间得到修复。如果价格第二次收于该水平下方,则将确认破位;届时,近端挂单买盘、71,300美元以及62,000至65,000美元的支撑底部,将决定本轮回撤最终会有多深。
价格、期权及订单簿数据截至2026年9月16日最近一个已结算小时;链上日度数据截至2026年9月15日;ETF、稳定币及企业财库数据截至2026年9月14日;期权执行价持仓分布为2026年9月16日上午的快照;最新日度数据仍可能进行修订。
免责声明:本报告不提供任何投资建议。所有数据仅供信息参考和教育用途。任何投资决策均不应基于此处提供的信息,您应对自己的投资决策承担全部责任。
本文呈现的交易所余额来自Glassnode的综合地址标签数据库,该数据库通过交易所官方公布的信息及Glassnode自有的聚类算法构建。尽管我们力求以最高准确度呈现交易所余额,但需要注意的是,这些数据可能并不总能涵盖某家交易所的全部储备,尤其是在交易所不公开其官方地址的情况下。我们建议用户在使用这些指标时保持谨慎并自行判断。对于任何差异或潜在的不准确之处,Glassnode不承担责任。
