人人都能看到的天花板
比特币已重新攀升至一个阻力区间的边缘,而持仓成本数据、清算分布图和机构盈亏平衡水平均指向同一区域,但当前在该区域的卖盘却是今年以来最轻的。实际通胀率降至两年低点,而收益率仍维持在本轮周期高位。
执行摘要
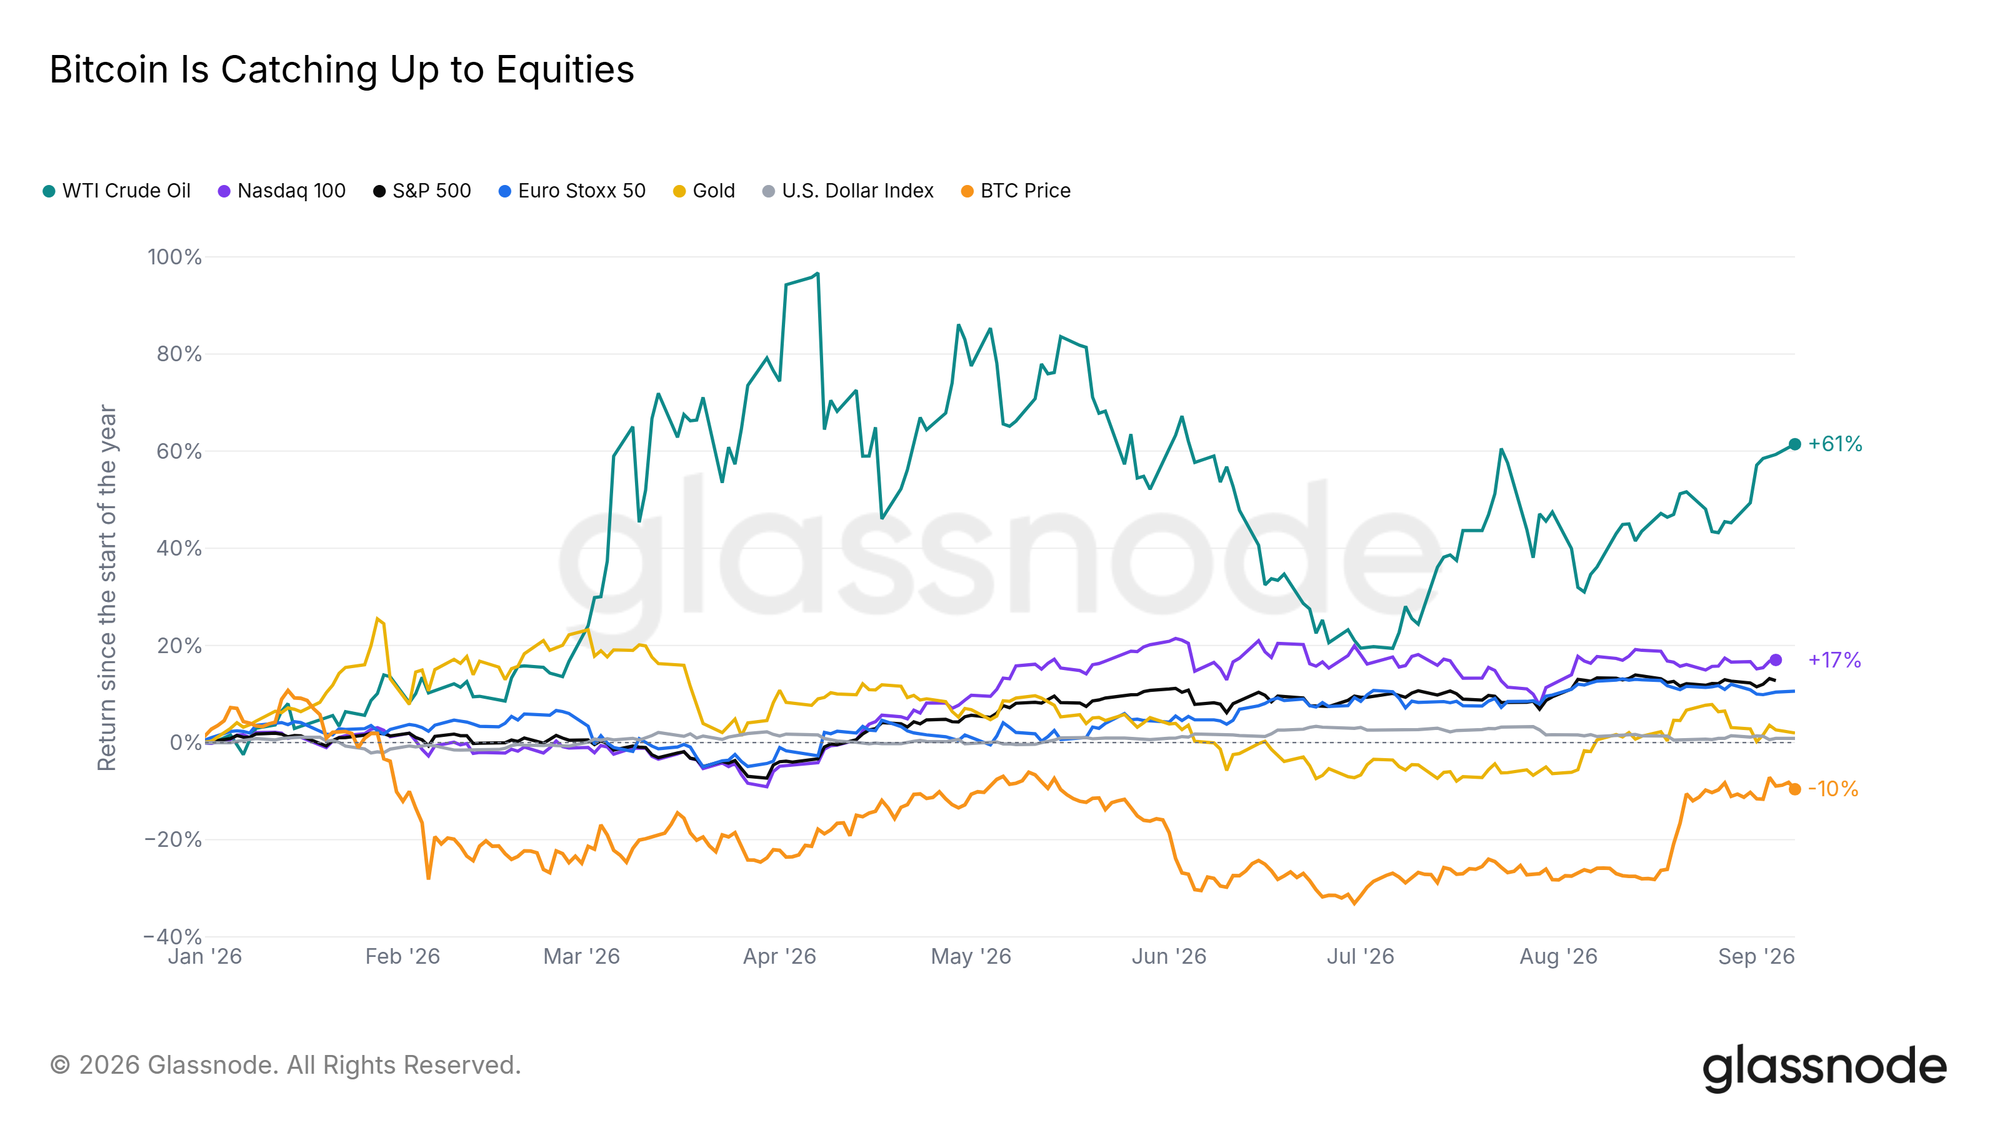
- 比特币在 21 个交易日内上涨 23%,而同期股票市场基本持平;不过从年初至今来看,比特币仍累计下跌 10%。
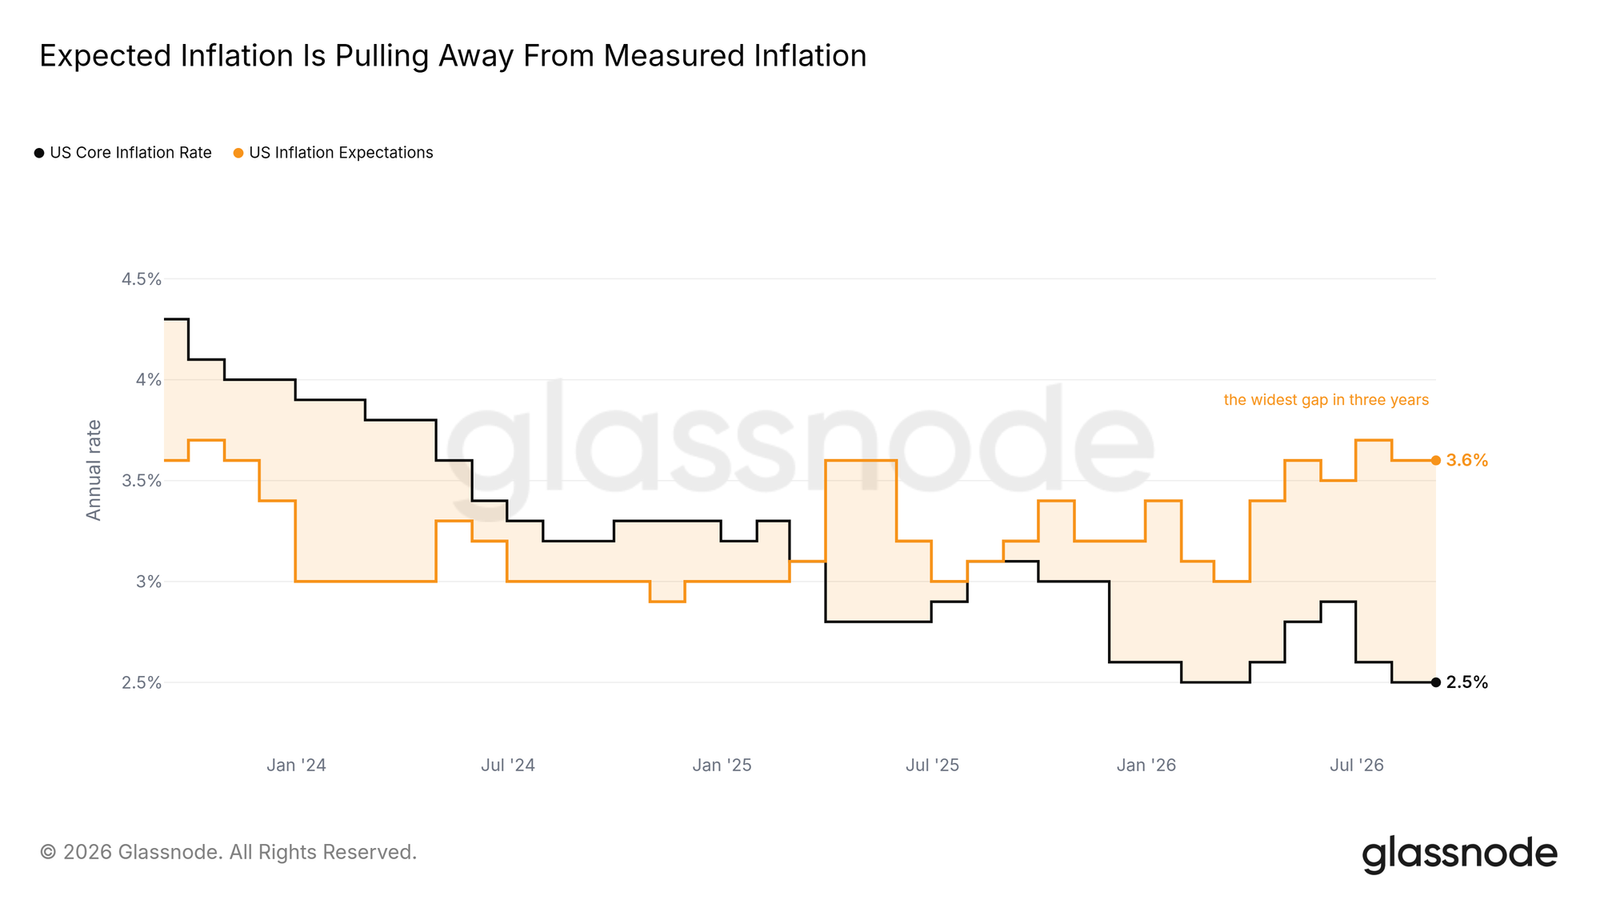
- 核心通胀率已回落至 2.5%,创两年来新低,而通胀预期仍高达 3.6%,两者之间的差距扩大至三年来最高水平。
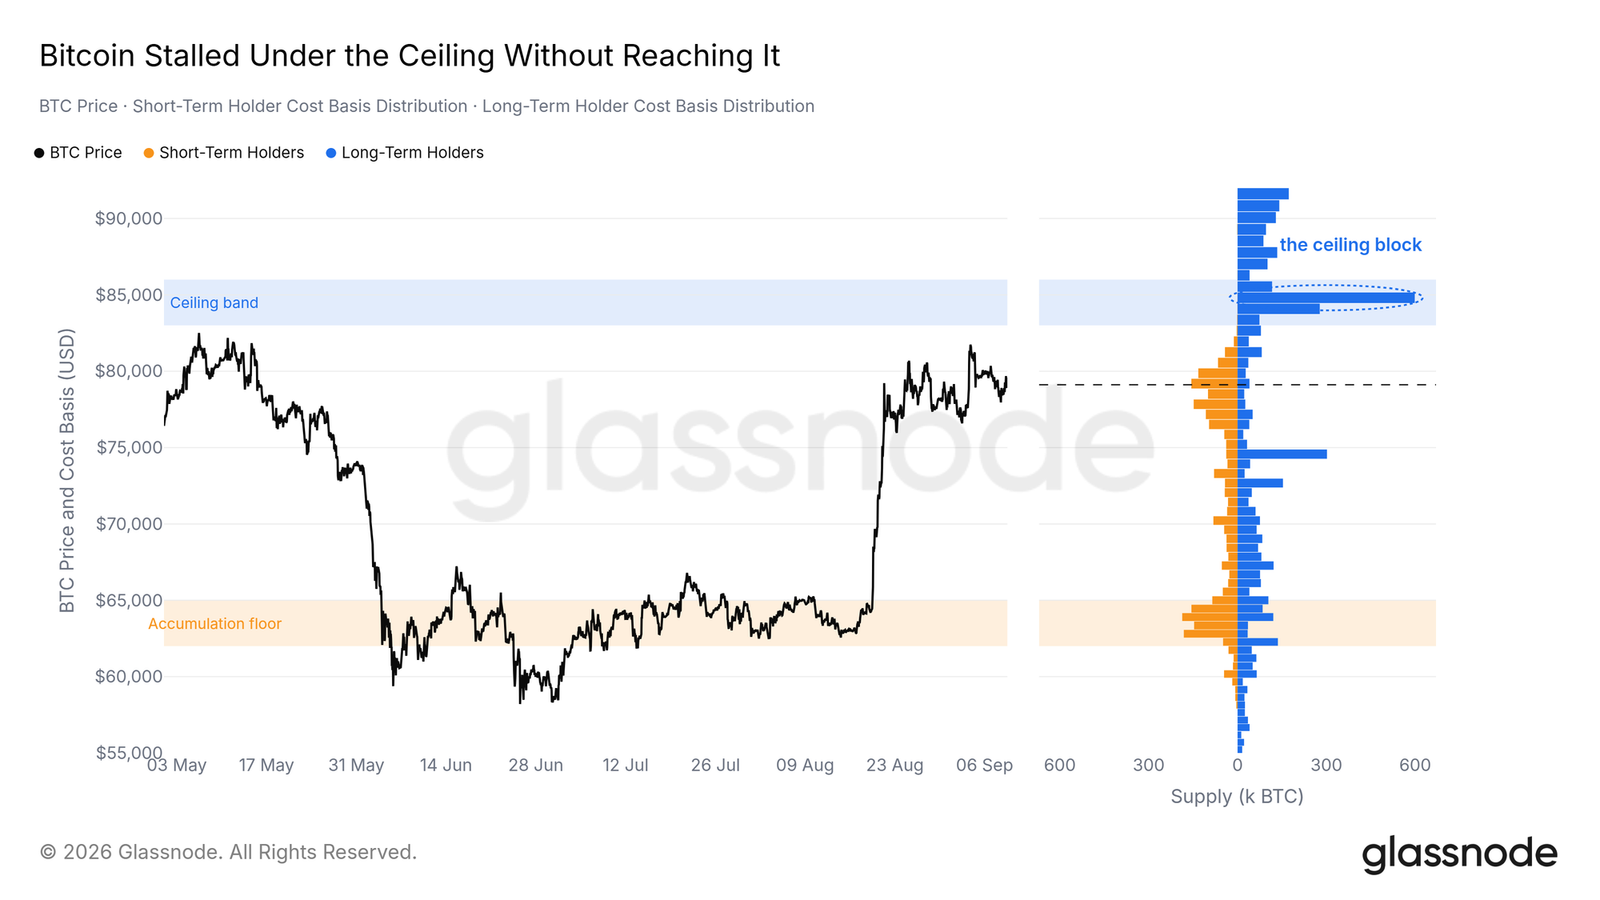
- 长期持有者成本基础、清算分布以及 ETF 投资者的盈亏平衡水平,均将上方关键阻力指向 83,000 至 86,000 美元区间;现货价格在距离该区域仅约 1.5% 的位置止步。
- 当前区间高位的卖压不足 8 月时的一半,而长期持有者也基本没有参与本轮抛售。
- 此前持续数月、相互印证的多项筑底信号目前已逐渐消退;与此同时,山寨币也尚未像此前历次市场顶部形成前那样,从比特币手中明显夺取市场份额。
准备好抢先洞察市场,提升您的前瞻判断力了吗?试试Glassnode。注册或联系销售团队。
今年起步较晚
从底部缩小差距
过去21个交易日中,比特币上涨23%,而标普500指数和纳斯达克100指数基本持平,欧洲斯托克50指数则有所下跌。在这一时间窗口内,比特币在我们追踪的七类资产中排名第一。但从年初至今来看,情况正好相反:比特币自1月以来仍下跌10%,而标普500指数上涨13%;作为今年表现最佳的资产,原油的涨幅则远高于二者。
整个夏季,比特币一直处于资产表现榜的末端,直到最近才开始缩小差距。而比特币在一个月的超额表现,仅弥补了今年上半年损失的一小部分。
预期跑在数据前面
比特币当前上涨所面对的债券市场环境依然偏紧。美国10年期国债收益率收于4.8%,追平两年来高点;2年期国债收益率则较3.75%的联邦基金目标利率高出约63个基点,这是债券市场倾向于预期政策进一步收紧的表现。
但实际公布的通胀数据并不支持这种预期。美国核心通胀率已降至2.5%,创两年来新低,而美国通胀预期仍为3.6%。家庭通胀预期与实际公布数据之间的差距达到三年来最大。在核心通胀数据降温的同时,收益率却处于本轮周期高位,这让加息难以获得充分理据;2026年9月11日公布的8月CPI以及2026年9月16日的FOMC利率决议将直接检验这一矛盾。如果核心通胀数据回升并趋近于通胀预期,收紧政策的理由将更加充分;如果核心通胀维持低位,则意味着收益率的上涨已经跑在了数据前面。
从各个角度看,都是同一个天花板
受阻于压力墙下方
上周的报告将上方阻力区间定在83,000至86,000美元。本轮上涨验证了这一判断,但尚未真正触及该区间。2026年9月3日,现货价格创出新高,高于之前8月创下的高点,但在距离该区间下沿仅1.5%的位置止步,随后在略低于80,000美元的位置进入窄幅震荡。
长期持有者持仓成本分布揭示了这一价格区间为何如此重要。约107万枚BTC是在83,000至86,000美元之间买入的,其中几乎全部由长期持有者持有,而最大的单一筹码密集区位于85,000美元附近。过去30天里,这部分筹码几乎没有移动。真正发生变化的是其下方:在76,000至82,000美元之间买入的筹码有所增加,其中大部分来自近期买家;与此同时,随着此前在62,000至65,000美元区间买入的筹码逐步换手流出,这一吸筹底部的筹码厚度有所下降。市场直接在现货价格下方重建了支撑底部,而上方阻力依然完好无损。
清算分布图上的同一道压力墙
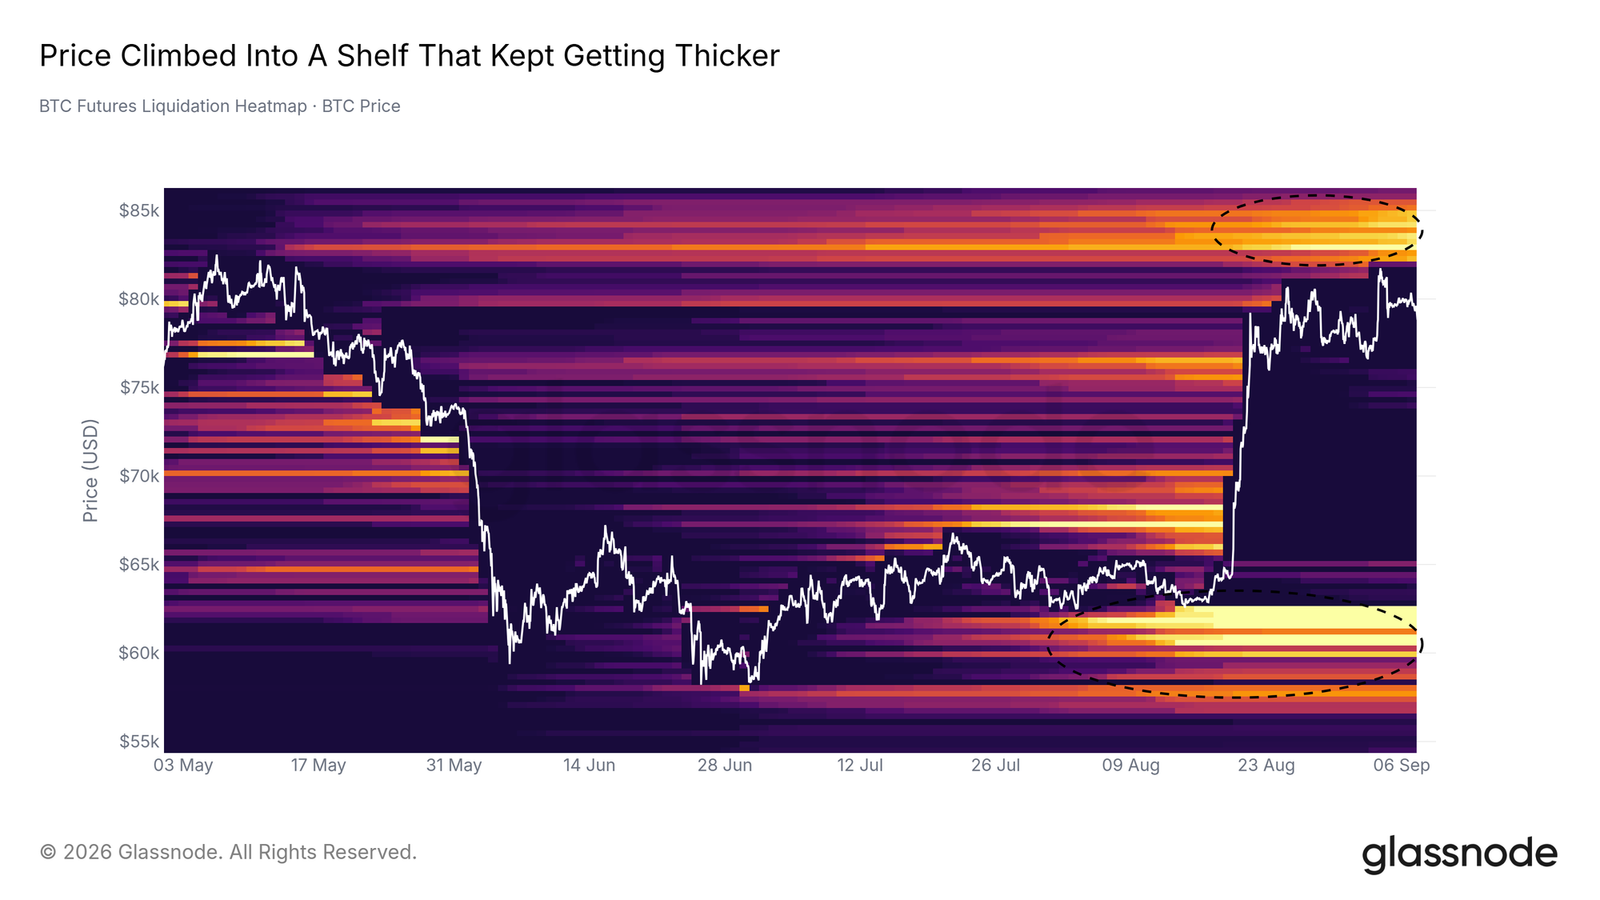
衍生品市场也在同一位置勾勒出了这道上方阻力。在BTC期货清算热力图上,82,000至86,000美元之间的空头清算价位密集区自2026年8月19日的逼空行情以来扩大了21%,而同期整张清算图的总体规模却缩小了三分之一。目前,该密集区所占的模型估算清算规模比例,已接近该清算图有记录以来的最高水平。
价格一路攀升至一道不断加厚的压力墙前,并在触及之前止步。现货价格下方,60,000至63,000美元之间的多头清算密集区依然完好,从下方构成了区间边界。如果价格持续突破86,000美元,将消耗清算图上最密集的空头清算燃料;如果跌破63,000美元,则将开始触发多头一侧的清算。
机构投资者的盈亏平衡点就在上方
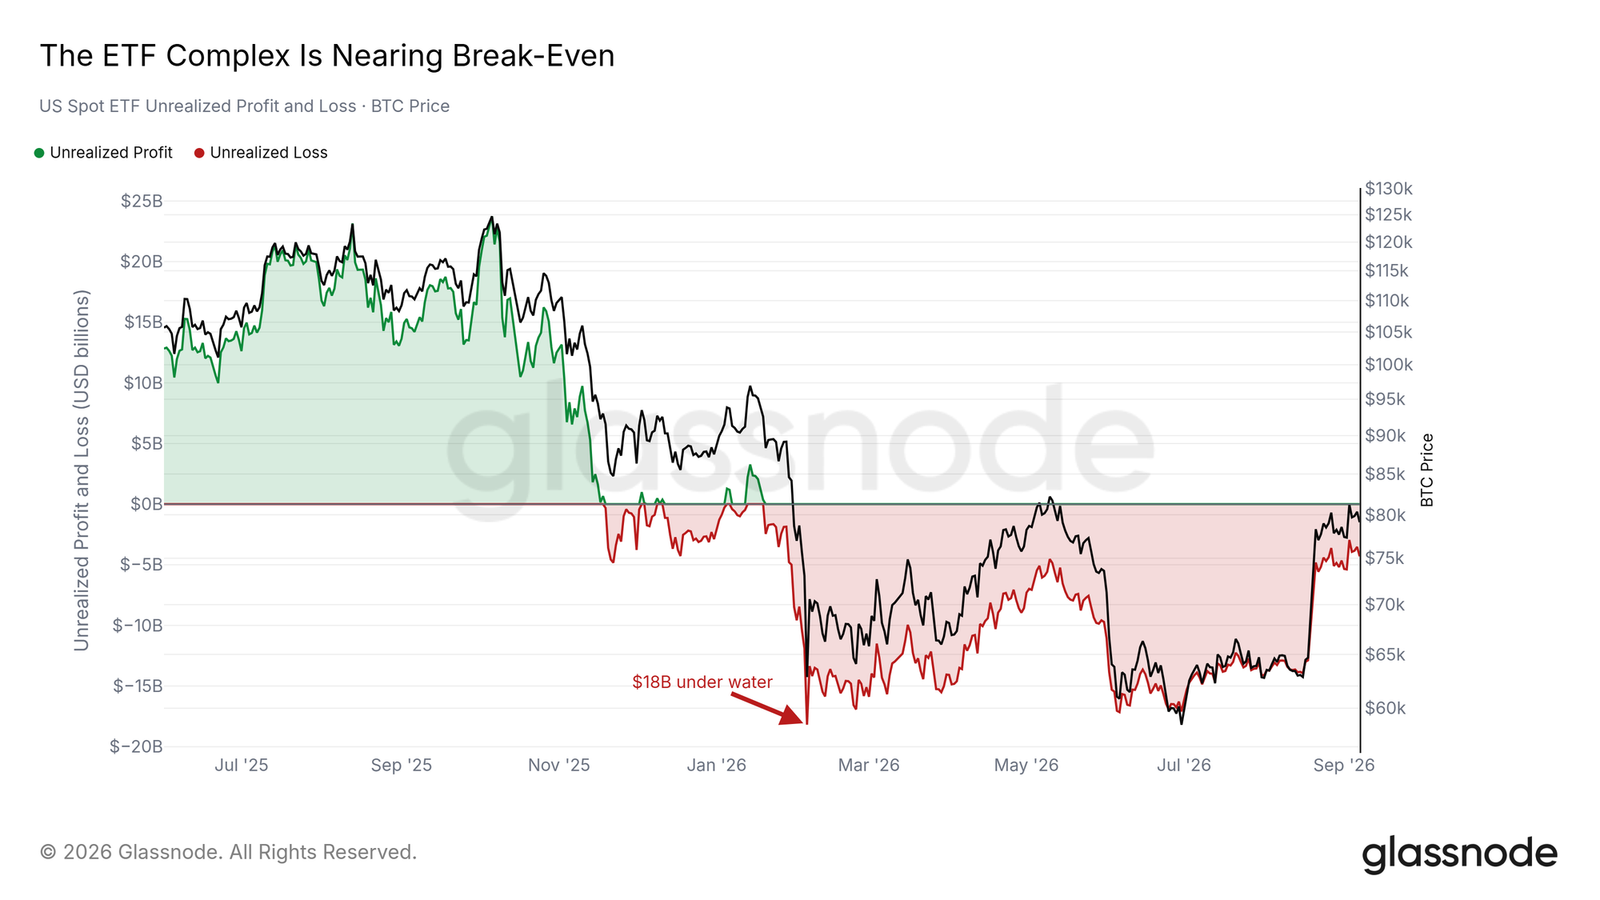
第三个相互独立的数据来源也指向了同一水平。以自推出以来所创建的BTC计算,美国现货ETF整体的盈亏平衡价约为86,000美元。其已连续228个交易日收于这一水平下方,账面亏损曾于2026年2月5日触底至约180亿美元。本轮上涨已将这一亏损收窄至约39亿美元,这是自1月以来ETF整体最接近盈亏平衡的水平。
企业财库的盈亏平衡价约为80,500美元,略低于当前现货价格。我们追踪的持仓成本模型中,有五个低于或高于当前价格,其中从76,600美元的真实市场均值到86,000美元的ETF盈亏平衡价,构成了主要参考区间。上方阻力由一系列真实持仓成本密集区构成,而如果重新站上86,000美元,今年以来最大的机构持有者将首次整体恢复盈利。
卖方并未现身
临近高位,卖压正在减弱
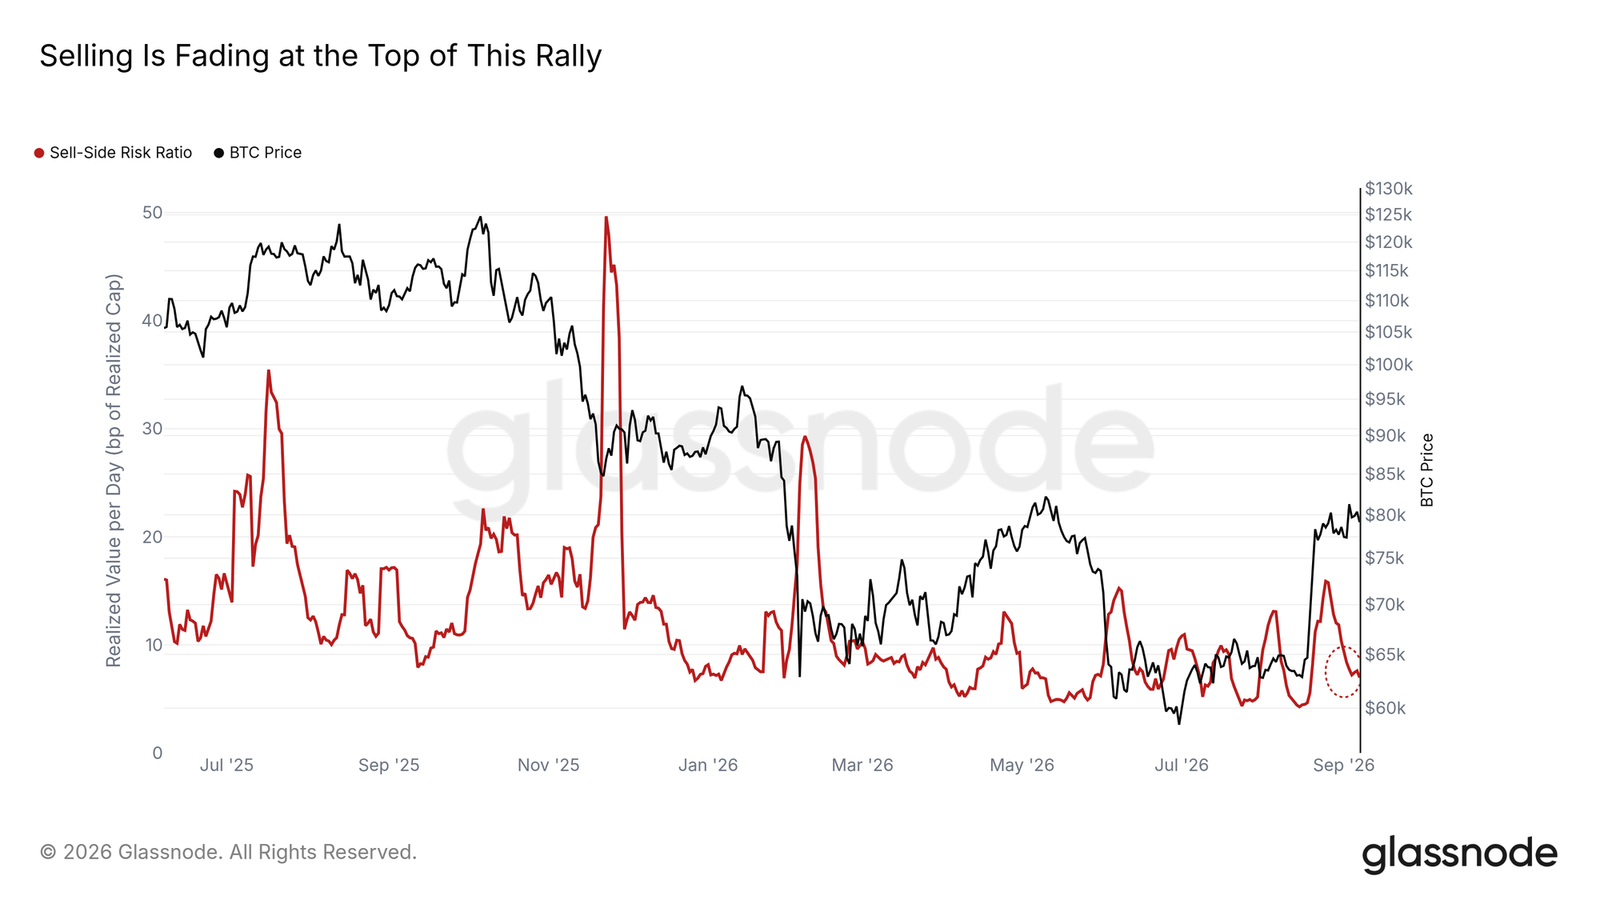
价格向上方阻力区推进的过程中,并未引出多少供应。卖方风险比率,即相对于已实现市值衡量的已实现利润与已实现亏损之和,按七日均值计算已降至每日7个基点,不到8月峰值16个基点的一半。在2025年7月和2025年10月的高点,该指标分别飙升至35个和23个基点。过去一年中,仅有很少一部分交易日的读数低于当前水平。
长期持有者在已实现利润中的占比已从8月峰值时的88%降至47%,而2026年9月3日出现的9月已实现利润峰值,其规模不到8月峰值的一半。本月的卖方主要是近期买入者,而即便是他们,卖出的规模也在减少。如果该指标持续回升至16个基点以上,将意味着与8月规模相当的卖方重新回归;在此之前,现货市场在当前价格水平仍缺乏卖方。
处于底部与顶部之间
底部信号已经完成了它们的使命
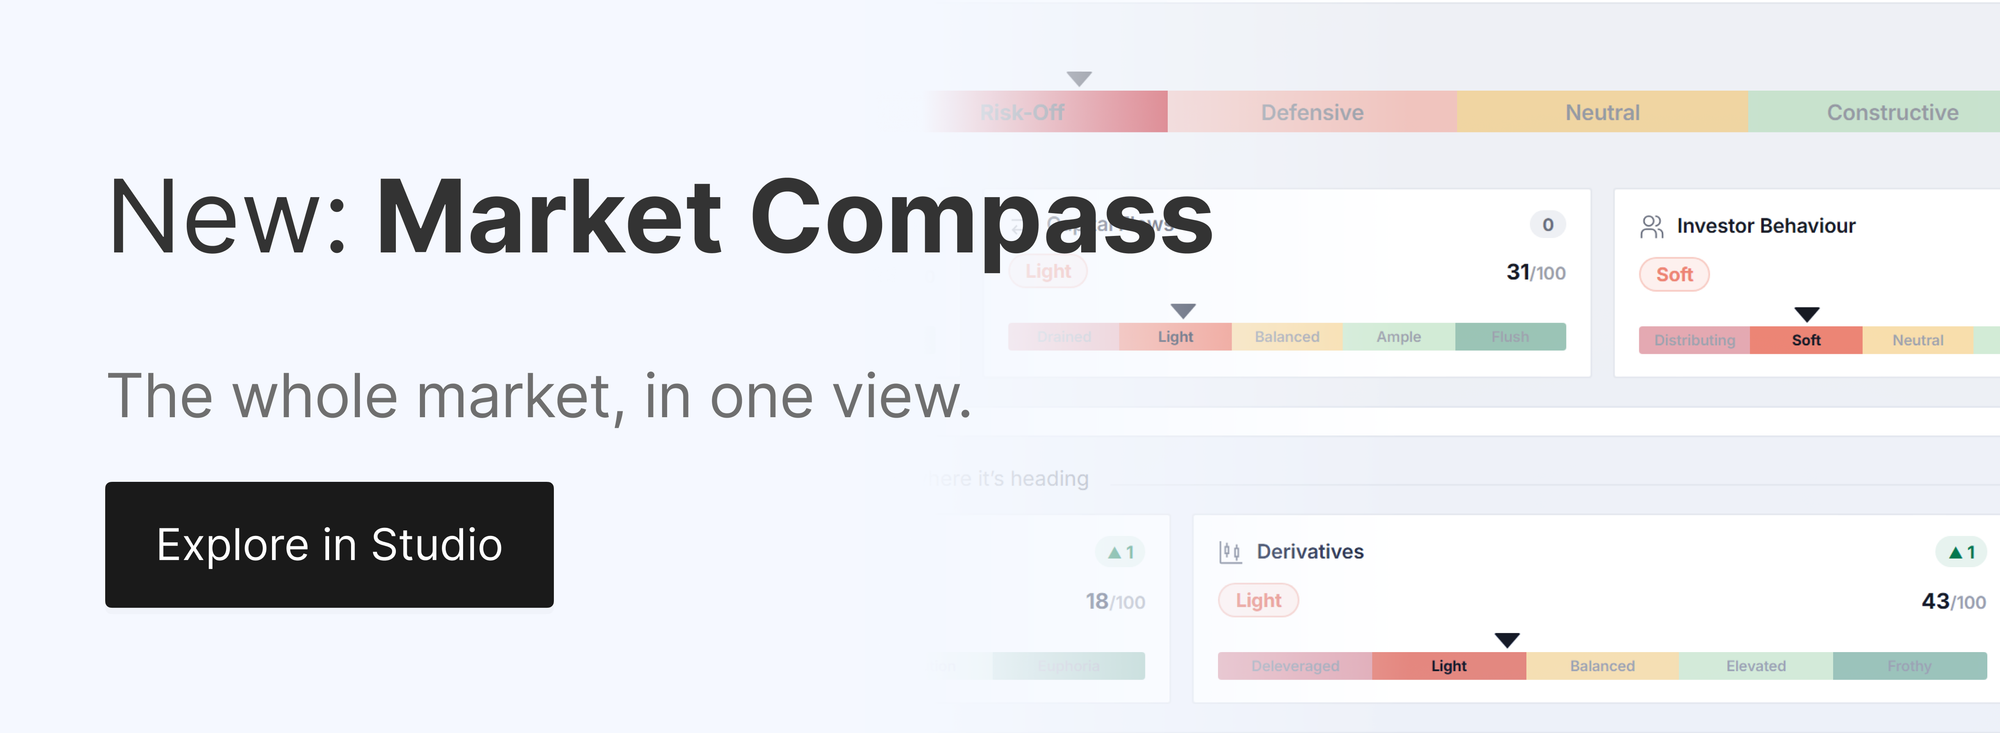
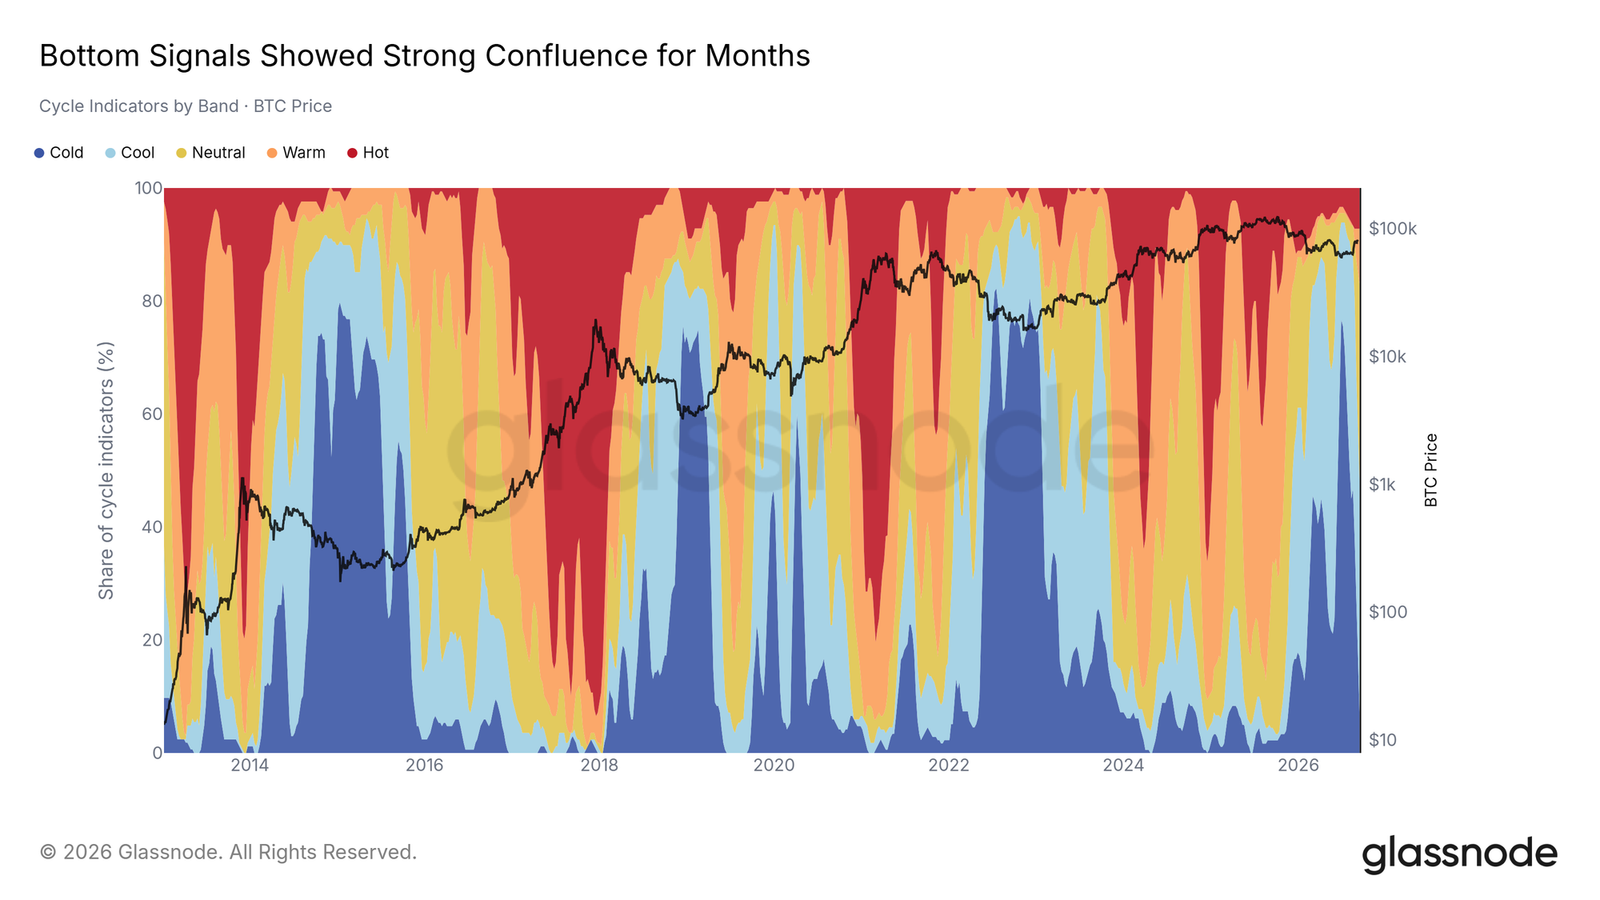
在Market Compass面板的45个周期指标中,处于最冷区间的指标占比在2026年6月29日当周达到82%的峰值,并连续41周高于其长期中位数。这是本轮周期迄今出现的最强底部信号共振。如今这一信号已经消退:随着本轮上涨推动估值修复,最新一个完整周内,处于最冷区间的指标占比已降至2%。
但整个面板尚未摆向另一个极端。仍有四分之三的指标低于各自历史区间的中点,而且已经连续43周没有出现超过半数指标高于50的情况。这表明市场已经离开价值区间,但尚未进入高估状态。如果超过半数的指标升至50以上,将是周期位置已经发生转变的最明确确认信号。
山寨币并未出现异常大规模涌入
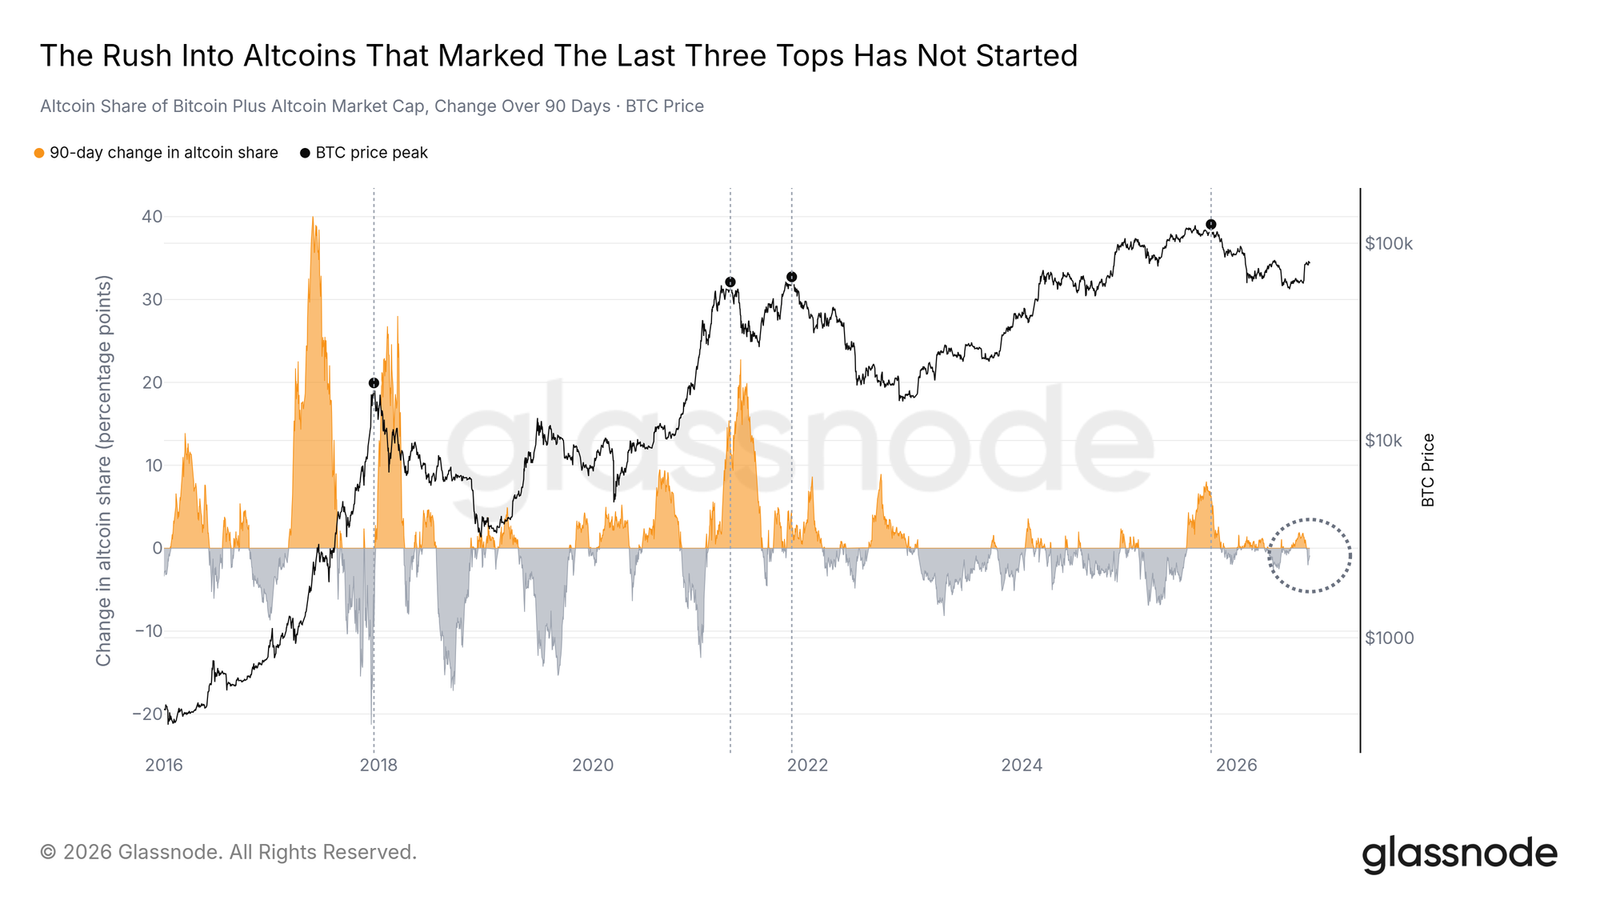
许多山寨币正在上涨,山寨币总市值过去一个月已上升21%。这一指标所检验的是,相对于整个加密市场而言,这轮上涨是否异常强劲:也就是说,山寨币是否正以此前市场见顶前曾出现的速度从比特币手中夺取市场份额。在图表标记的四次比特币价格峰值中,有三次在此前90天内,比特币与山寨币合计市值中的山寨币占比都出现大幅上升,最低也上升了2.8个百分点;2017年12月的峰值是唯一例外。目前,山寨币份额的90天变化为负值,下降0.9个百分点。
山寨币以美元计价有所上涨,但相对比特币并未取得优势;整个市场梯队基本同步上移,其中市值最大的币种领涨。通常标志着成熟顶部的大规模轮动——即资金沿风险曲线向下涌入的速度快于比特币自身市值增长的速度——尚未开始。根据历史先例,如果比特币接近历史高点,同时山寨币份额在90天内上升2.8个百分点或以上,才会构成警示信号;目前这两个条件均不成立。
结论
比特币目前仍在一道关键上方阻力下方盘整,而三个彼此独立的数据维度均指向同一区间:长期持有者成本基础、清算分布以及 ETF 投资者的盈亏平衡水平,均集中在 83,000 至 86,000 美元附近。当前市场结构更像是一个正在逐步修复的区间:下方支撑已经得到重新巩固,但上方阻力尚未经历真正意义上的有效测试。与 8 月那轮上攻相比,本轮行情最显著的不同在于卖方力量明显减弱。当前卖压不足 8 月时的一半,长期持有者也基本没有参与这一轮抛售;与此同时,上方衍生品市场的清算燃料却在持续积聚,为价格一旦突破关键阻力后的加速行情埋下条件。如果比特币能够持续收于 86,000 美元上方,同时卖方风险比率继续维持低位,则可视为市场已经有效吸收并消化了这一上方供应区。反之,如果卖压重新升至 16 个基点以上,或价格跌破 62,000 至 65,000 美元的关键支撑区间,则上述判断将失效。
链上指标、价格及衍生品数据截至2026年9月7日,ETF资金流数据截至2026年9月4日,Market Compass面板数据截至2026年9月7日当周;最新的每日数据点仍可能进行修订。
免责声明:本报告不提供任何投资建议。所有数据仅供信息参考和教育用途。任何投资决策均不应基于此处提供的信息,您应对自己的投资决策承担全部责任。
本文呈现的交易所余额来自Glassnode的综合地址标签数据库,该数据库通过交易所官方公布的信息及Glassnode自有的聚类算法构建。尽管我们力求以最高准确度呈现交易所余额,但需要注意的是,这些数据可能并不总能涵盖某家交易所的全部储备,尤其是在交易所不公开其官方地址的情况下。我们建议用户在使用这些指标时保持谨慎并自行判断。对于任何差异或潜在的不准确之处,Glassnode不承担责任。
