Barrido y recarga
Bitcoin tocó unos US$80.000 en un barrido el 15 de octubre, justo bajo el costo base de los ETF y tesorerías, donde las pujas se repusieron en días. Por encima, el costo base de 6 a 12 meses, un bloque de órdenes de venta y los mayores focos de liquidación están entre unos US$85.000 y US$87.500.

Resumen ejecutivo
- El 15 de octubre, un barrido llevó a Bitcoin hasta alrededor de US$80.000, justo por debajo de los costos base de los ETF y de las tesorerías, y las pujas en ese nivel volvieron a llenarse en cuestión de días.
- Por encima del precio, el costo base de 6 a 12 meses, un bloque de órdenes de venta y las mayores concentraciones de liquidaciones se sitúan todos entre aproximadamente US$85.000 y US$87.500.
- Los ETF captaron US$653 millones el 19 de octubre con un volumen escaso, mientras que la toma de ganancias se ha frenado hasta alrededor de la mitad del ritmo que tenía en el máximo de septiembre.
- Por delante quedan la decisión de la Fed del 28 de octubre y la lista de exclusiones de índices de MSCI del 11 de noviembre, que podría incluir a Strategy.
- El sobrecalentamiento de las altcoins y las tasas de financiación (funding rates) se han moderado desde sus máximos, aunque las posiciones abiertas son solo ligeramente menores.
¿Listo para adelantarse a los mercados y agudizar su visión de futuro? Pruebe Glassnode. Regístrese o hable con el equipo de ventas.
Barrido en el costo base
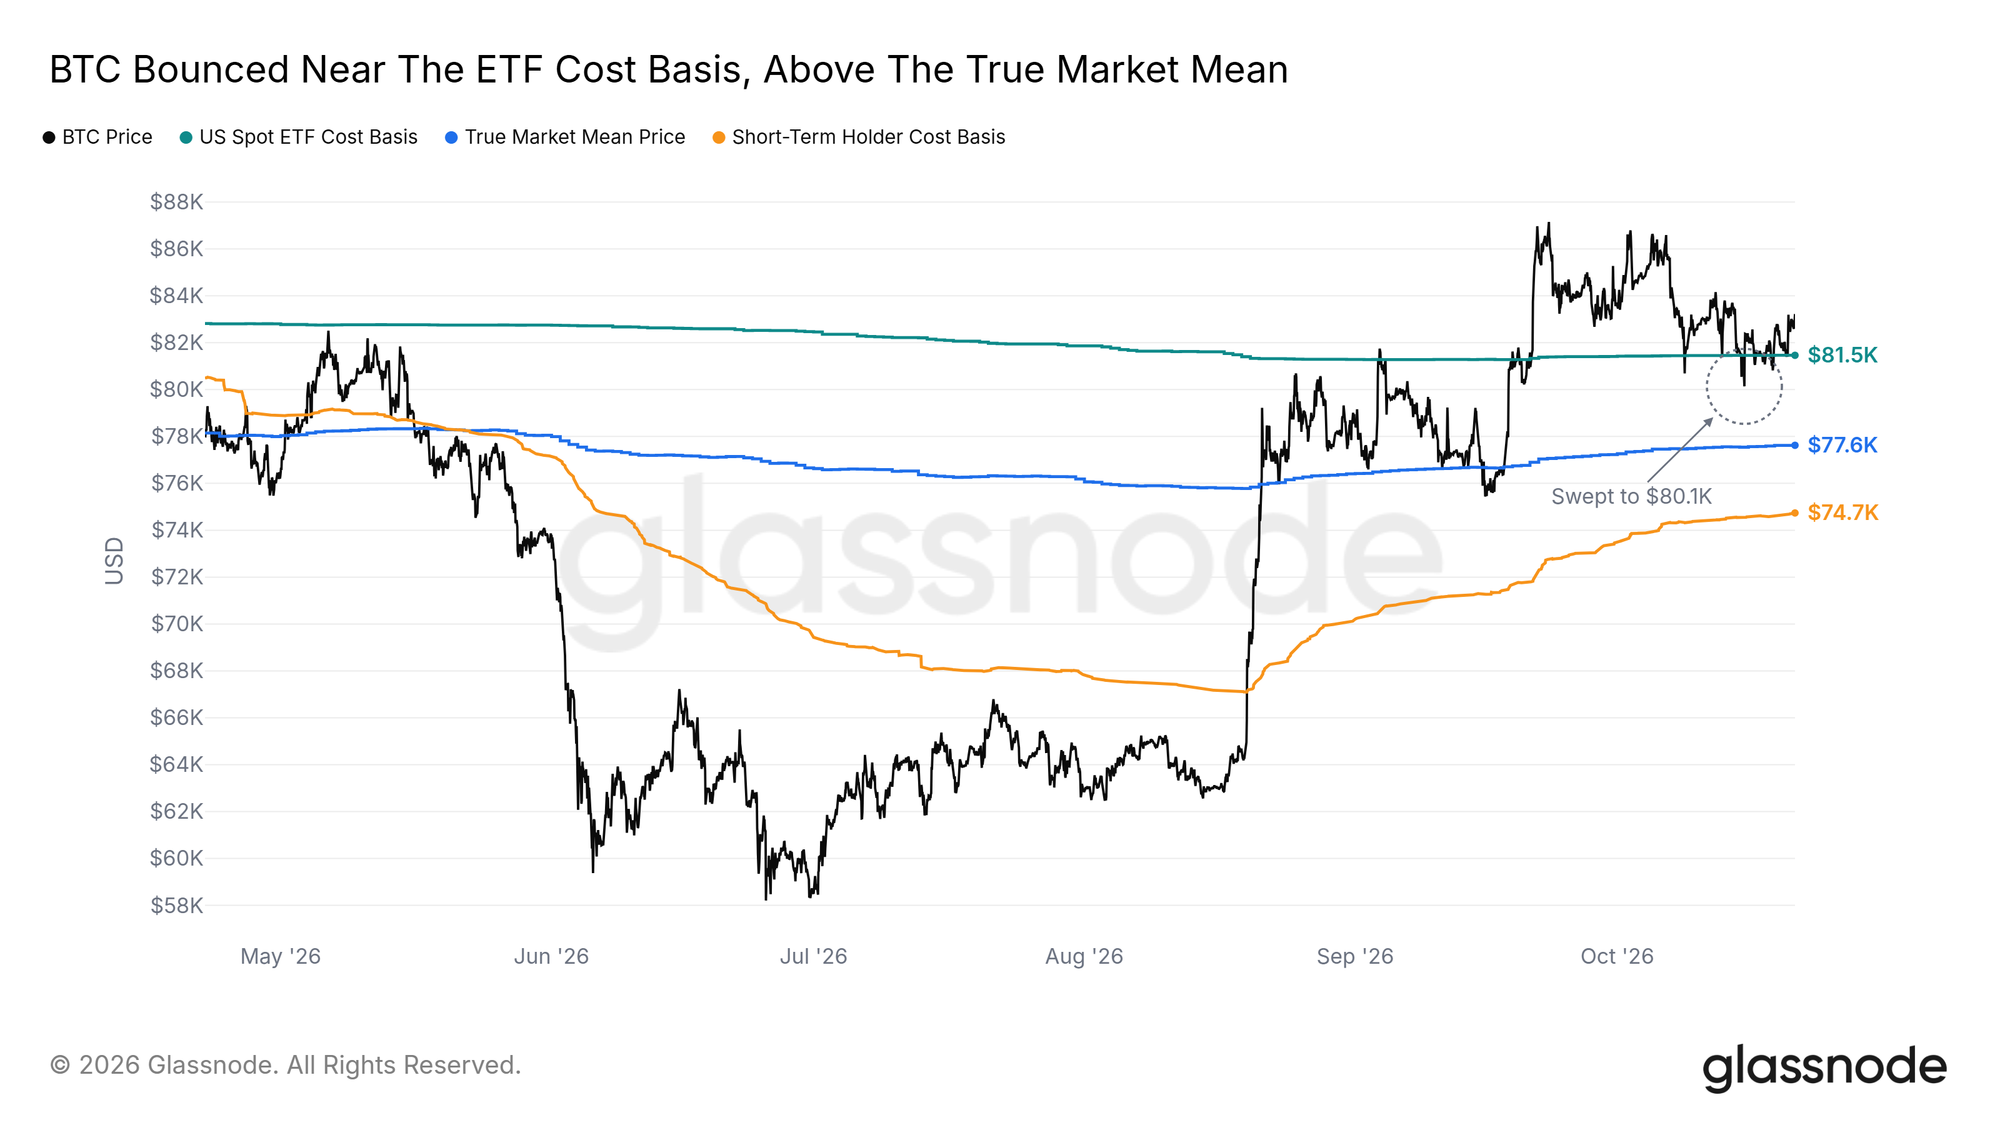
La semana pasada, este informe señaló el Costo Base de los ETF Spot en Estados Unidos (US Spot ETF Cost Basis), el precio promedio que pagaron estos fondos por las monedas que mantienen, como el soporte on-chain más cercano. Bitcoin ha cotizado en torno a esa línea desde el 8 de octubre y ha caído por debajo de ella varias veces. La caída más profunda se produjo el 15 de octubre, cuando el cierre horario bajó a US$80.100, y el siguiente cierre horario ya volvió a situarse por encima de la línea.
Esa misma línea le puso techo a Bitcoin en primavera. El precio se estancó justo por debajo de ella a principios de mayo y no registró un cierre horario por encima hasta el 3 de septiembre. En octubre, ha actuado como soporte. La Media Real del Mercado (True Market Mean), el costo base promedio de los inversores activos, se sitúa más abajo, cerca de US$77.600, y el barrido se quedó muy lejos de alcanzarla.
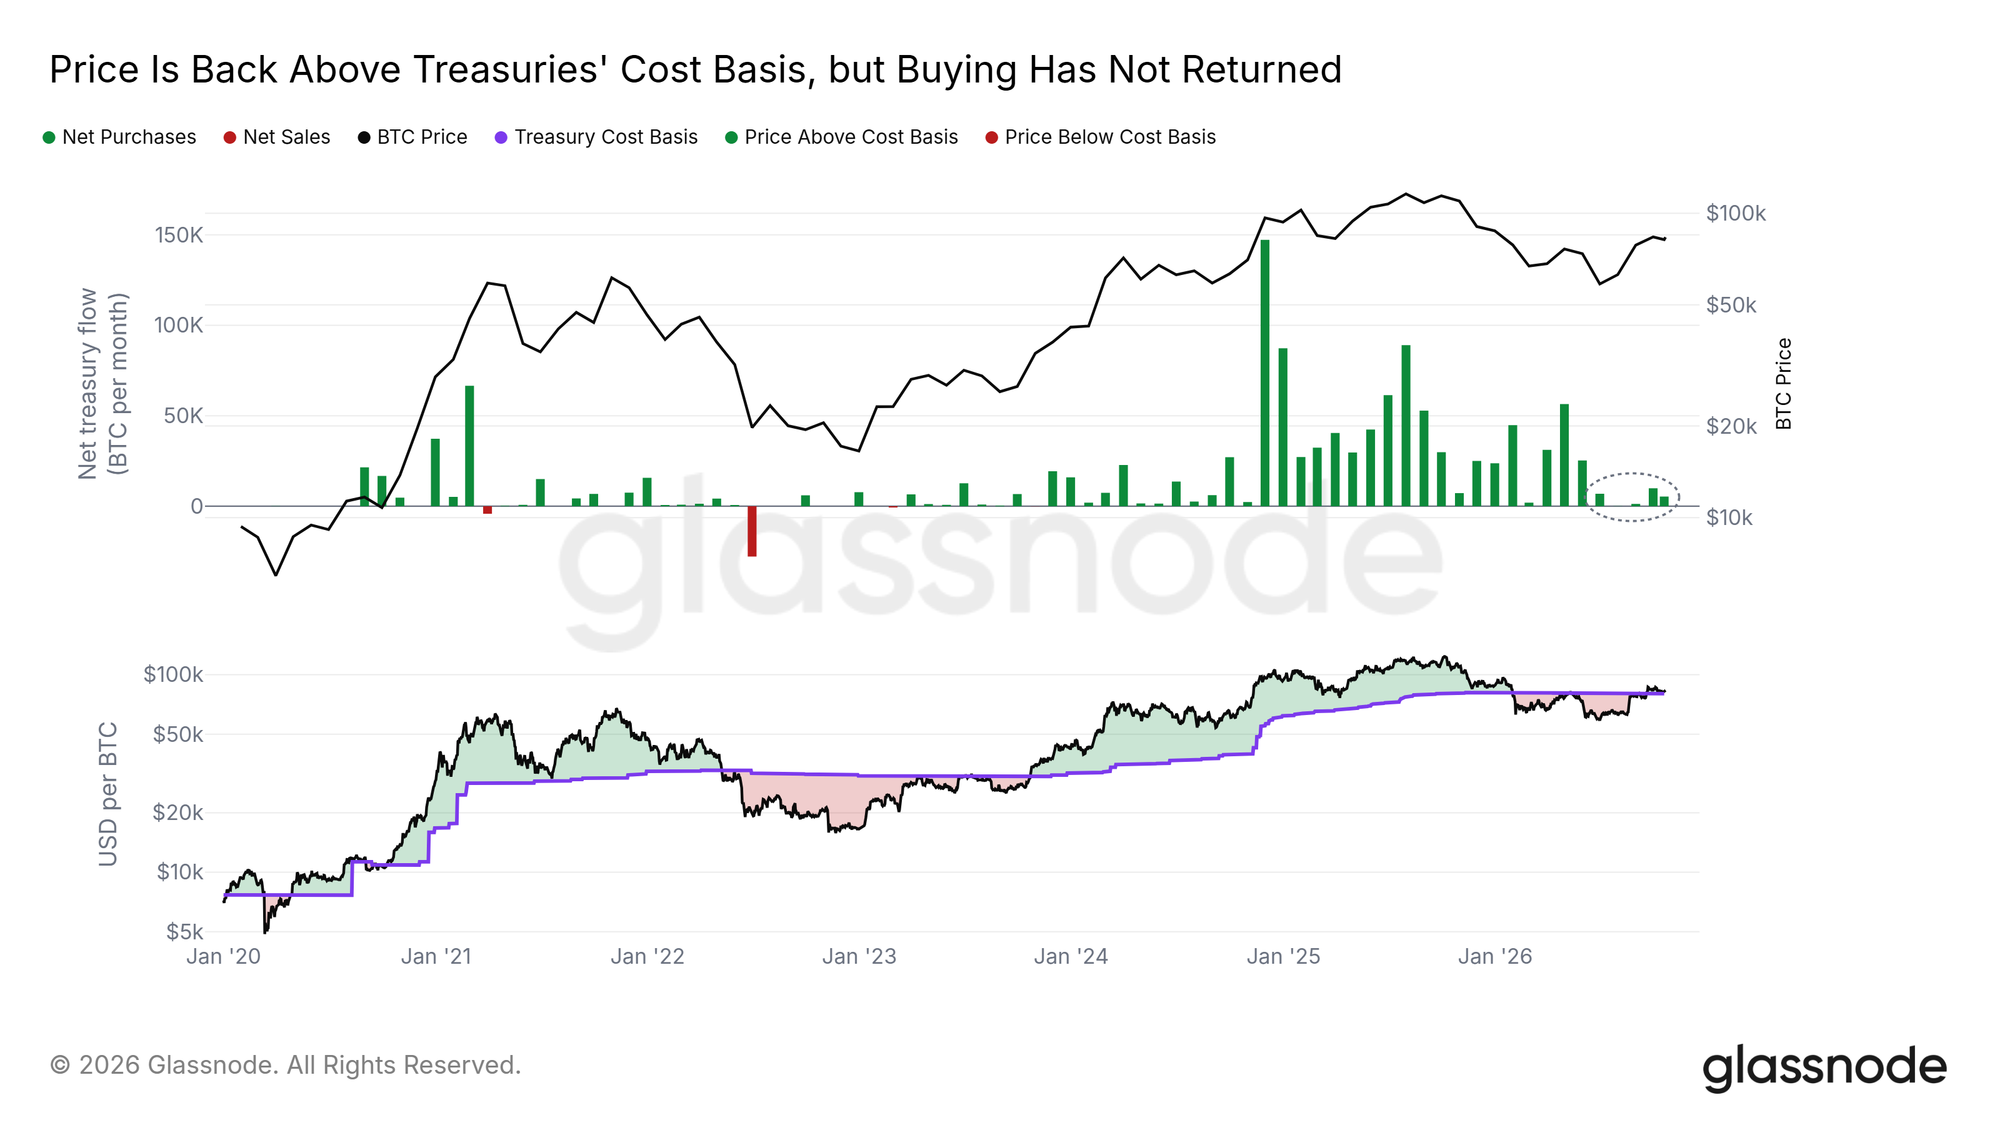
Las tesorerías pagaron unos US$80.000
Según nuestra estimación, derivada de sus tenencias y de sus ganancias no realizadas, las empresas de tesorería que seguimos mantienen su Bitcoin a un costo promedio de alrededor de US$80.200, justo por debajo de la línea de los ETF. El precio pasó la mayor parte de este año por debajo de ese nivel, llegó a caer más de una cuarta parte por debajo de él a finales de junio y ha cerrado por encima todos los días desde el 18 de septiembre.
Sus compras no han vuelto junto con el precio. Desde junio, cada mes ha sumado menos de una décima parte de lo que sumó el mes récord, noviembre de 2024. Con ambos costos base entre US$80.000 y US$81.500, el barrido del 15 de octubre puso a prueba a la vez a dos de los mayores grupos de inversores. Un cierre diario por debajo de US$80.000 dejaría a ambos grupos, en promedio, en pérdidas.
Las pujas se reponen en US$80.000
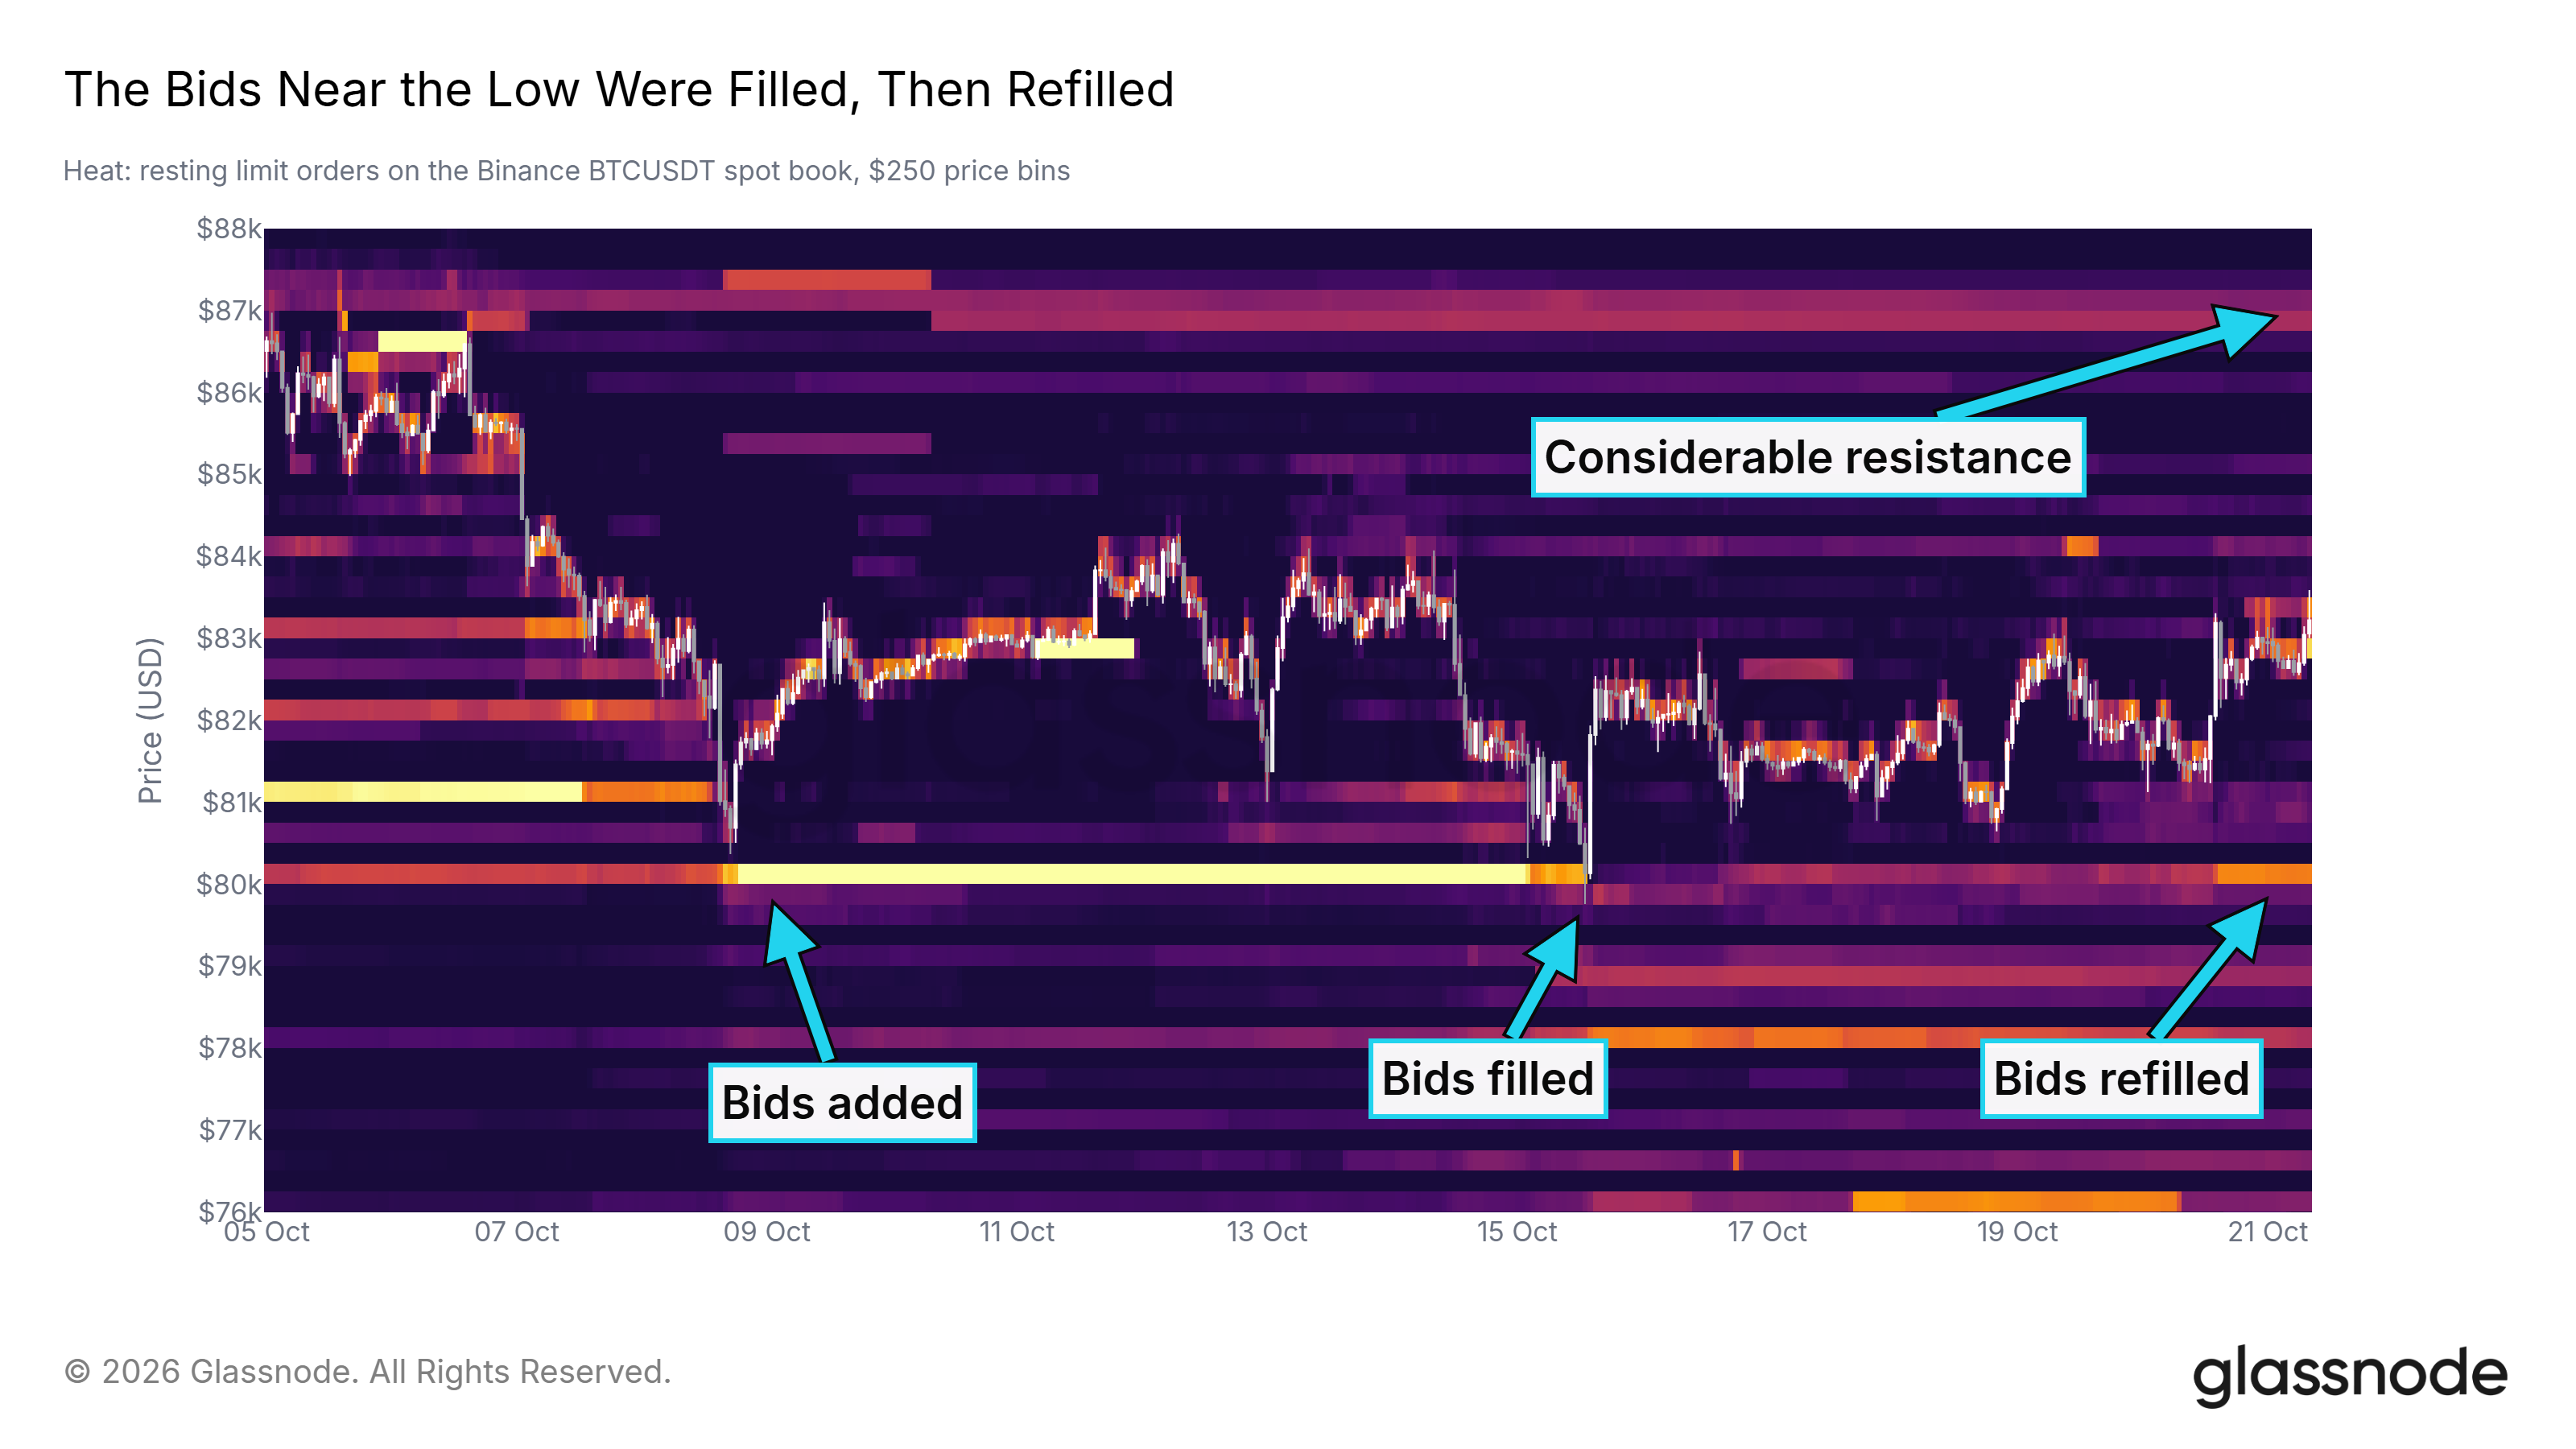
El mayor bloque de pujas del libro spot de Binance, señalado aquí la semana pasada, se situaba en US$80.000, justo por debajo de la línea de los ETF. El barrido del 15 de octubre lo atravesó y consumió la mayor parte del bloque. Para el 20 de octubre, las pujas ya habían vuelto. Son menores que en su máximo, pero los compradores siguen dispuestos a comprar Bitcoin a ese precio.
Por encima del precio, el principal bloque de órdenes de venta se sitúa entre US$86.500 y US$87.500, la primera resistencia fuerte del libro.
Las concentraciones se desplazan por encima del precio
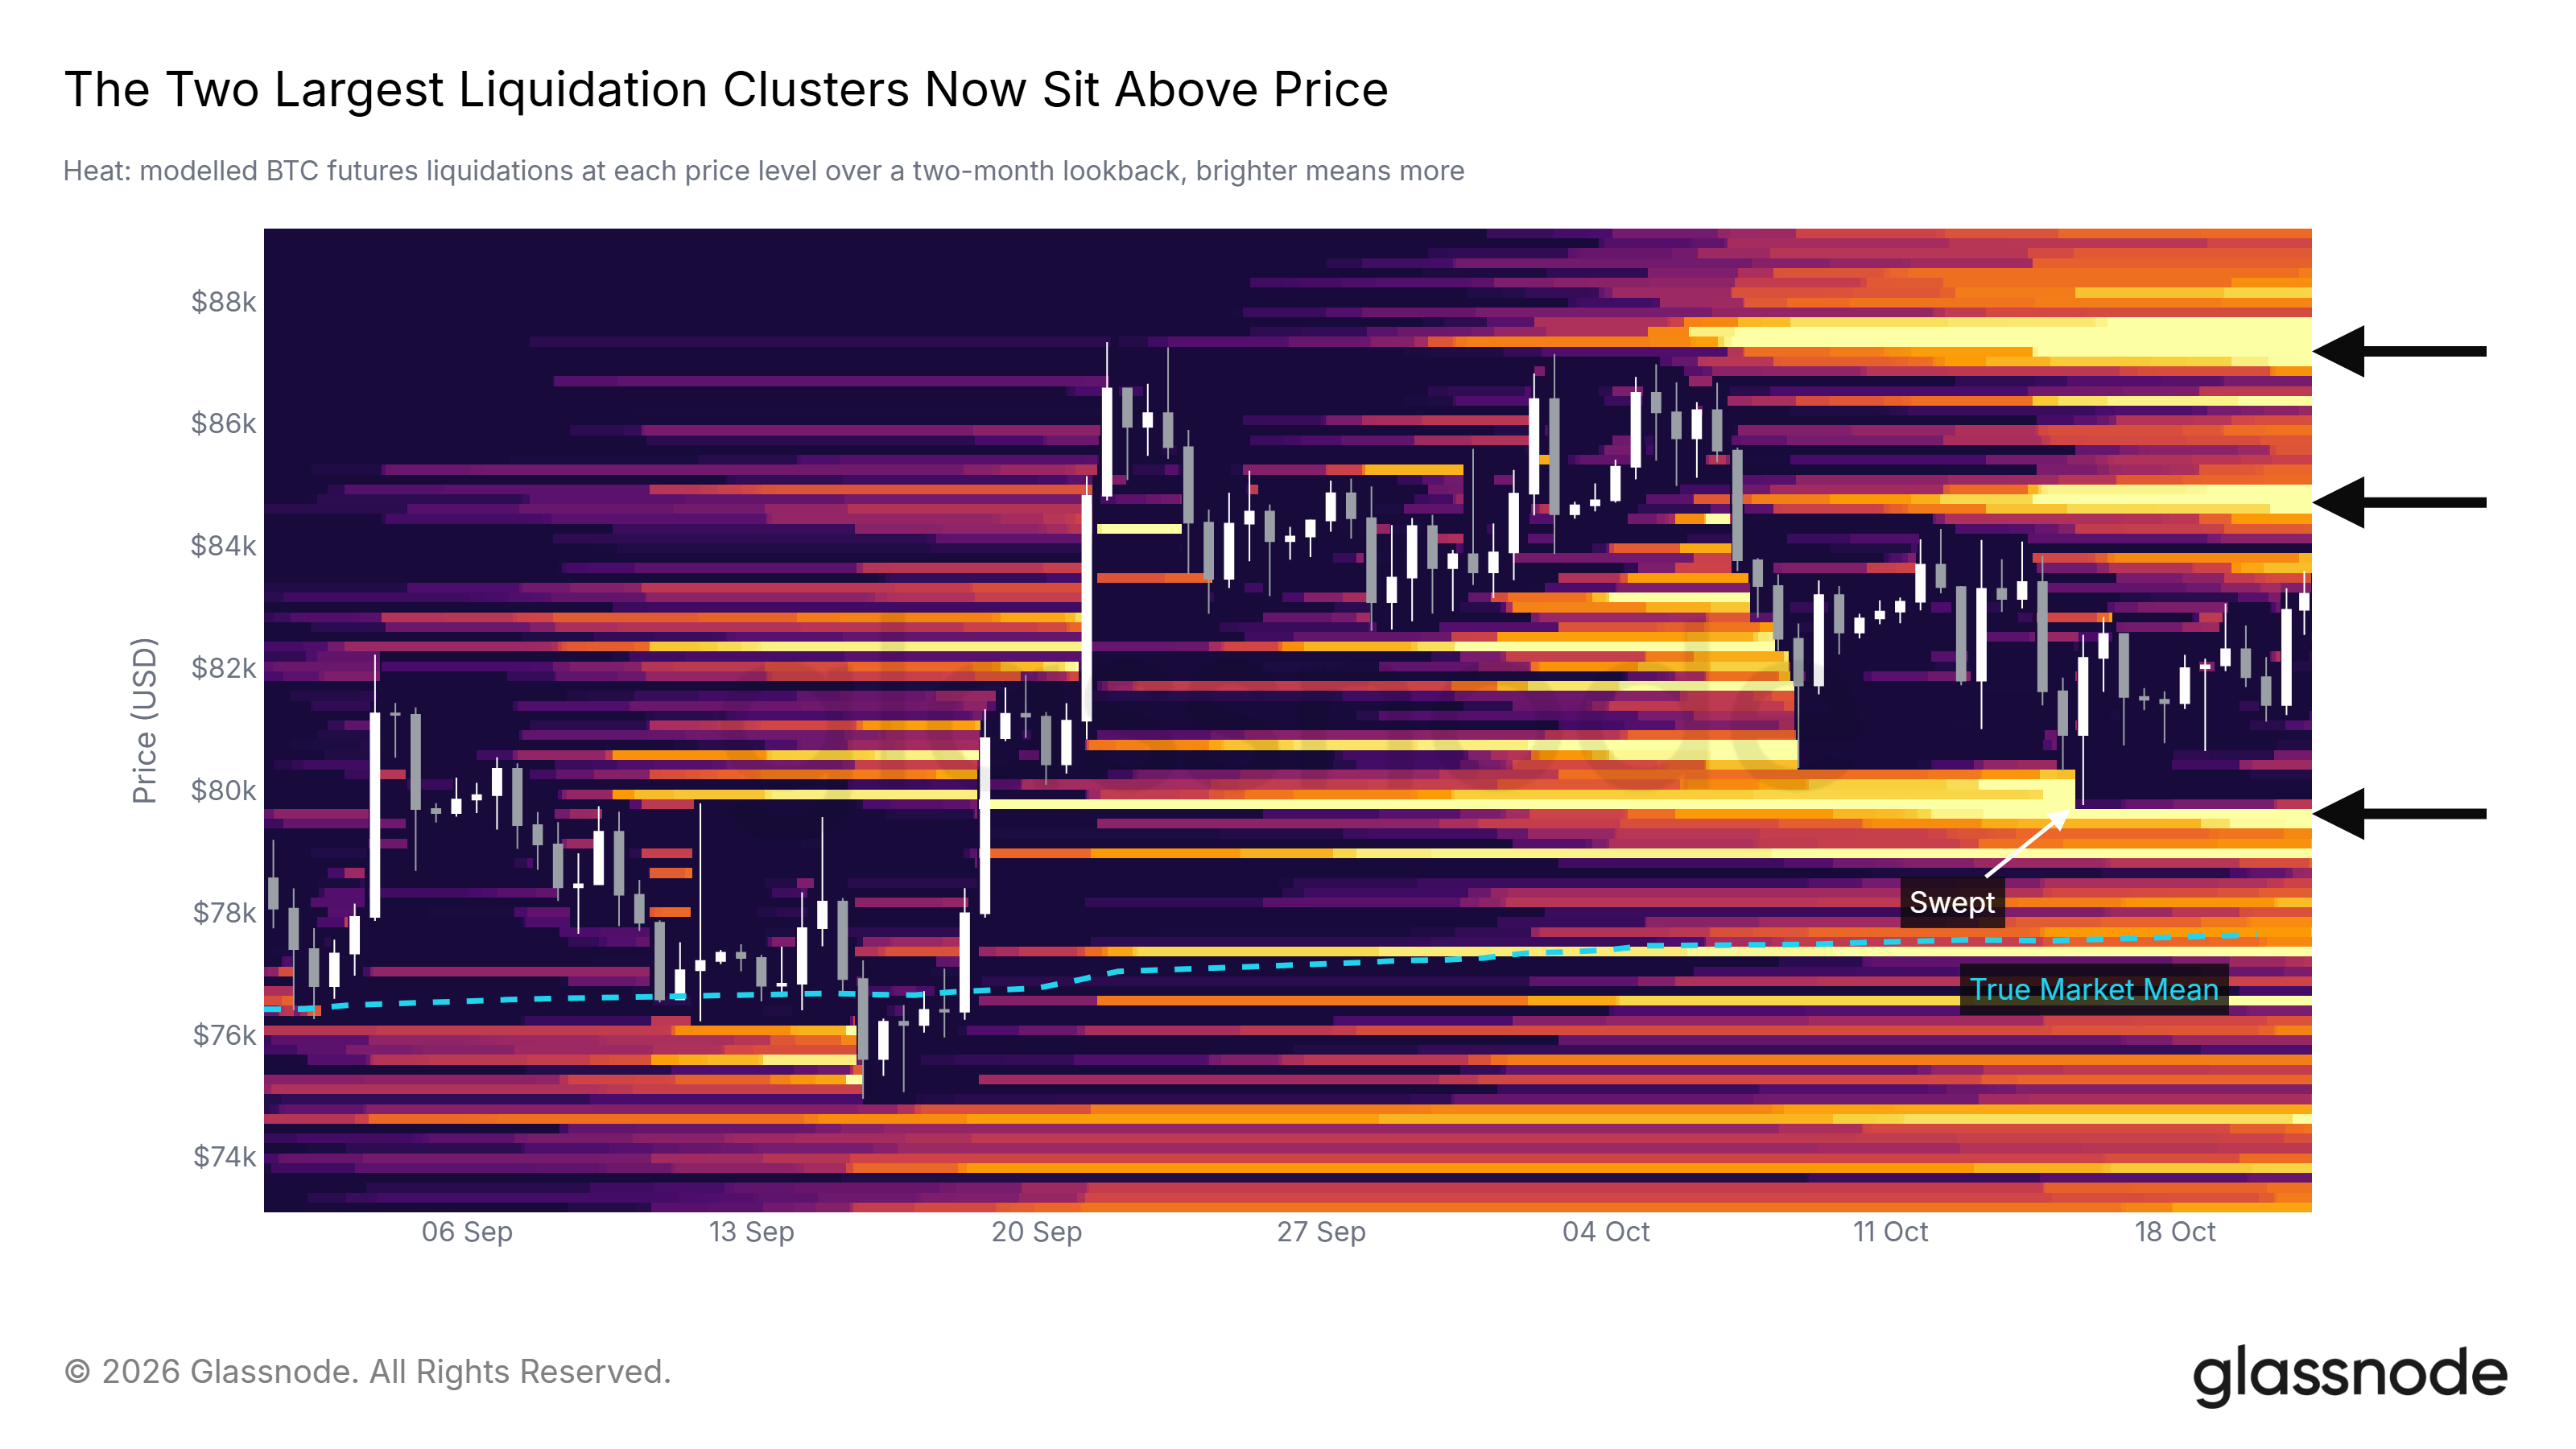
El mapa de calor de liquidaciones (liquidation heatmap) modela los precios a los que se cerrarían de forma forzosa las posiciones apalancadas en futuros. El barrido del 15 de octubre despejó la franja brillante cercana a US$80.000, y las dos mayores concentraciones se sitúan ahora por encima del precio, cerca de US$85.000 y US$87.000. Por debajo del precio, persiste una línea brillante cerca de US$79.600, justo por debajo del mínimo del 15 de octubre.
Un movimiento hacia US$87.000 podría acelerarse a medida que se fuerce el cierre de posiciones cortas, pero se toparía en ese mismo precio con las órdenes de venta del libro de órdenes.
Todavía bajo los compradores en máximos
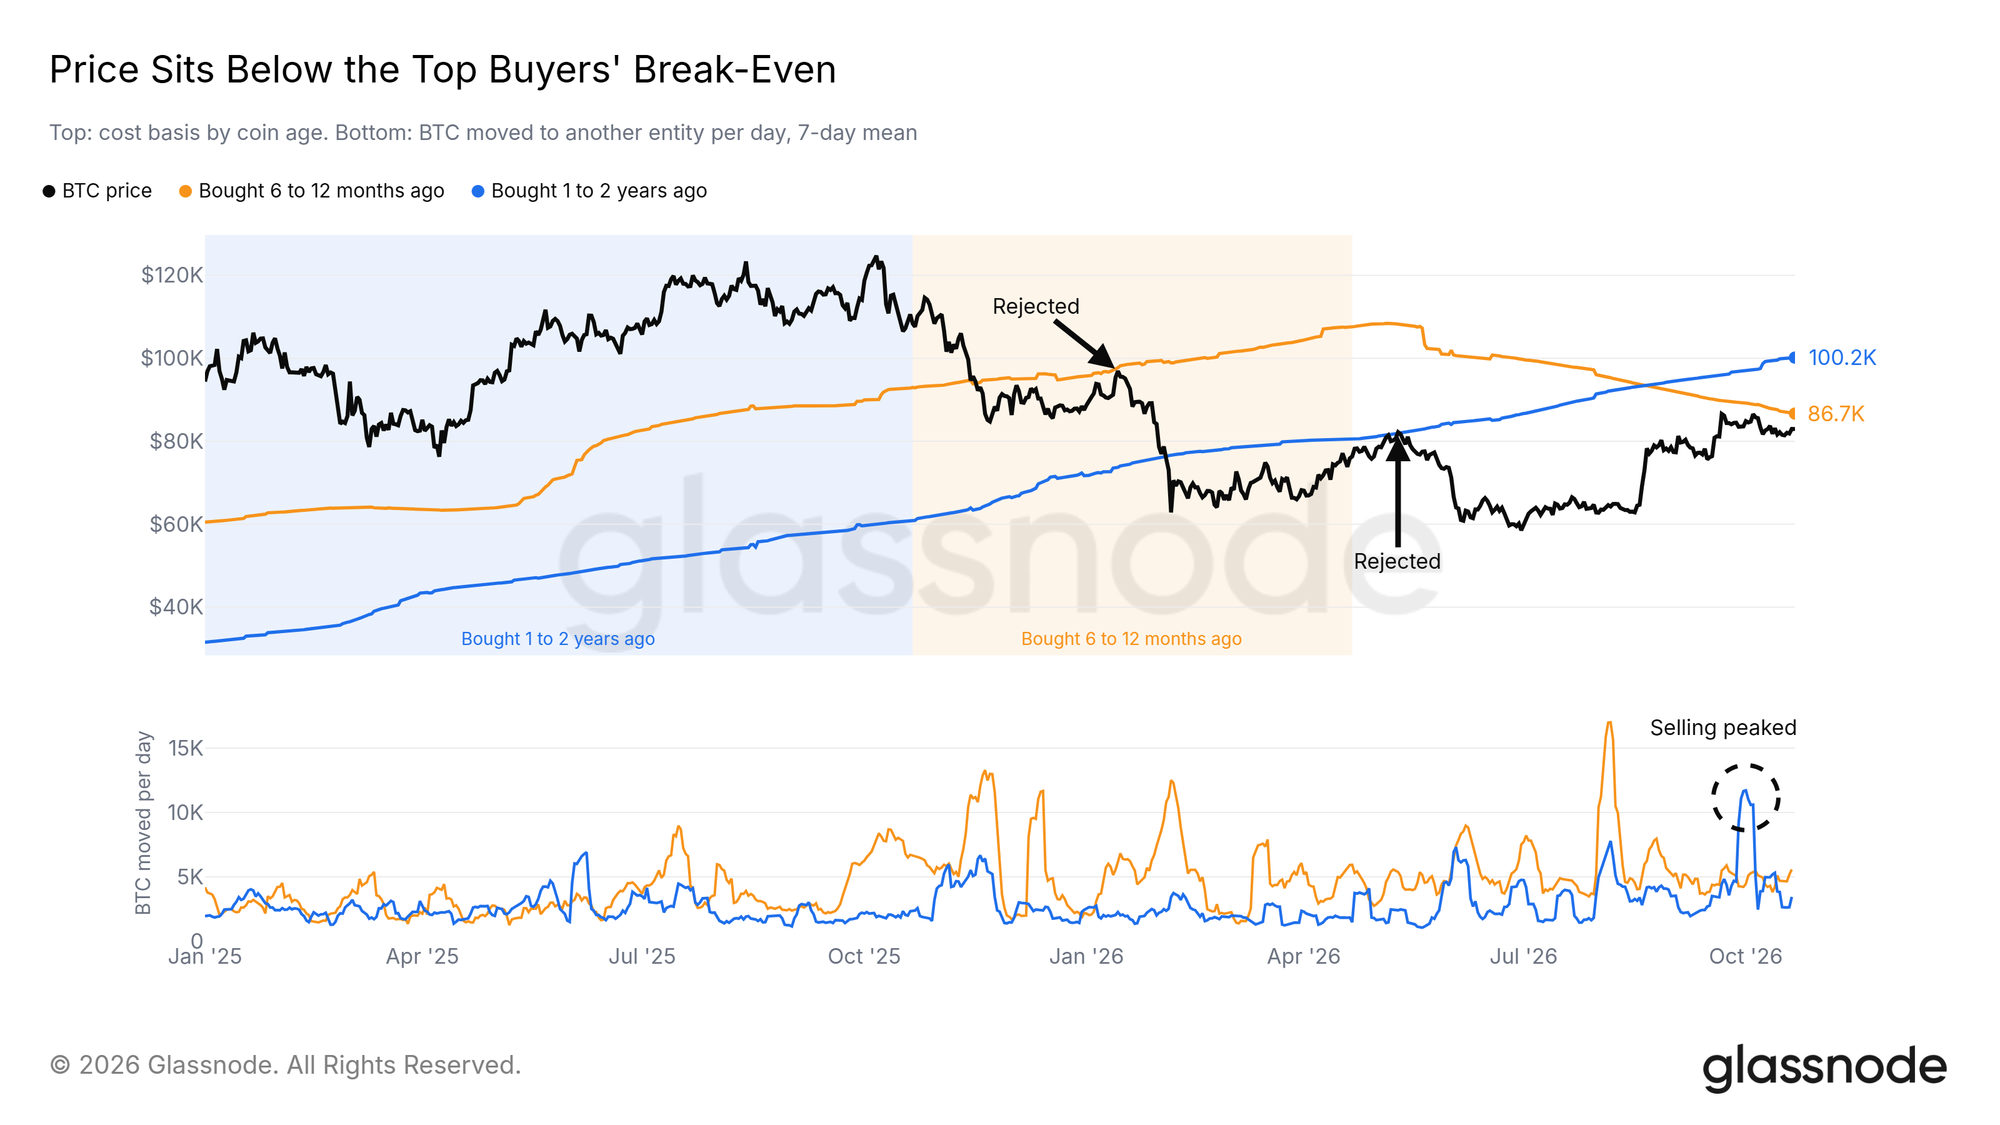
La semana pasada, este informe describió a Bitcoin como encajonado bajo el costo base de los compradores de los dos últimos años. Ese techo se mantiene. Las monedas compradas hace entre 6 y 12 meses tienen ahora un costo base cercano a US$86.700, por debajo de los US$88.000 que citamos la semana pasada, y las monedas compradas hace entre 1 y 2 años se sitúan cerca de US$100.000. La primera de estas líneas queda ahora dentro de la zona de órdenes de venta y concentraciones de liquidaciones cercana a US$87.000.
Las ventas de estos inversores se han moderado. Las ventas del grupo de 1 a 2 años alcanzaron su pico a principios de octubre, tras el máximo de septiembre, y ahora el grupo mueve al día menos de un tercio de las monedas que movía entonces.
Un cierre diario por encima de US$86.700 volvería a dejar en ganancias, en promedio, a los compradores de 6 a 12 meses y despejaría la franja de oferta más cercana por encima del precio.
Las entradas vuelven con poco volumen
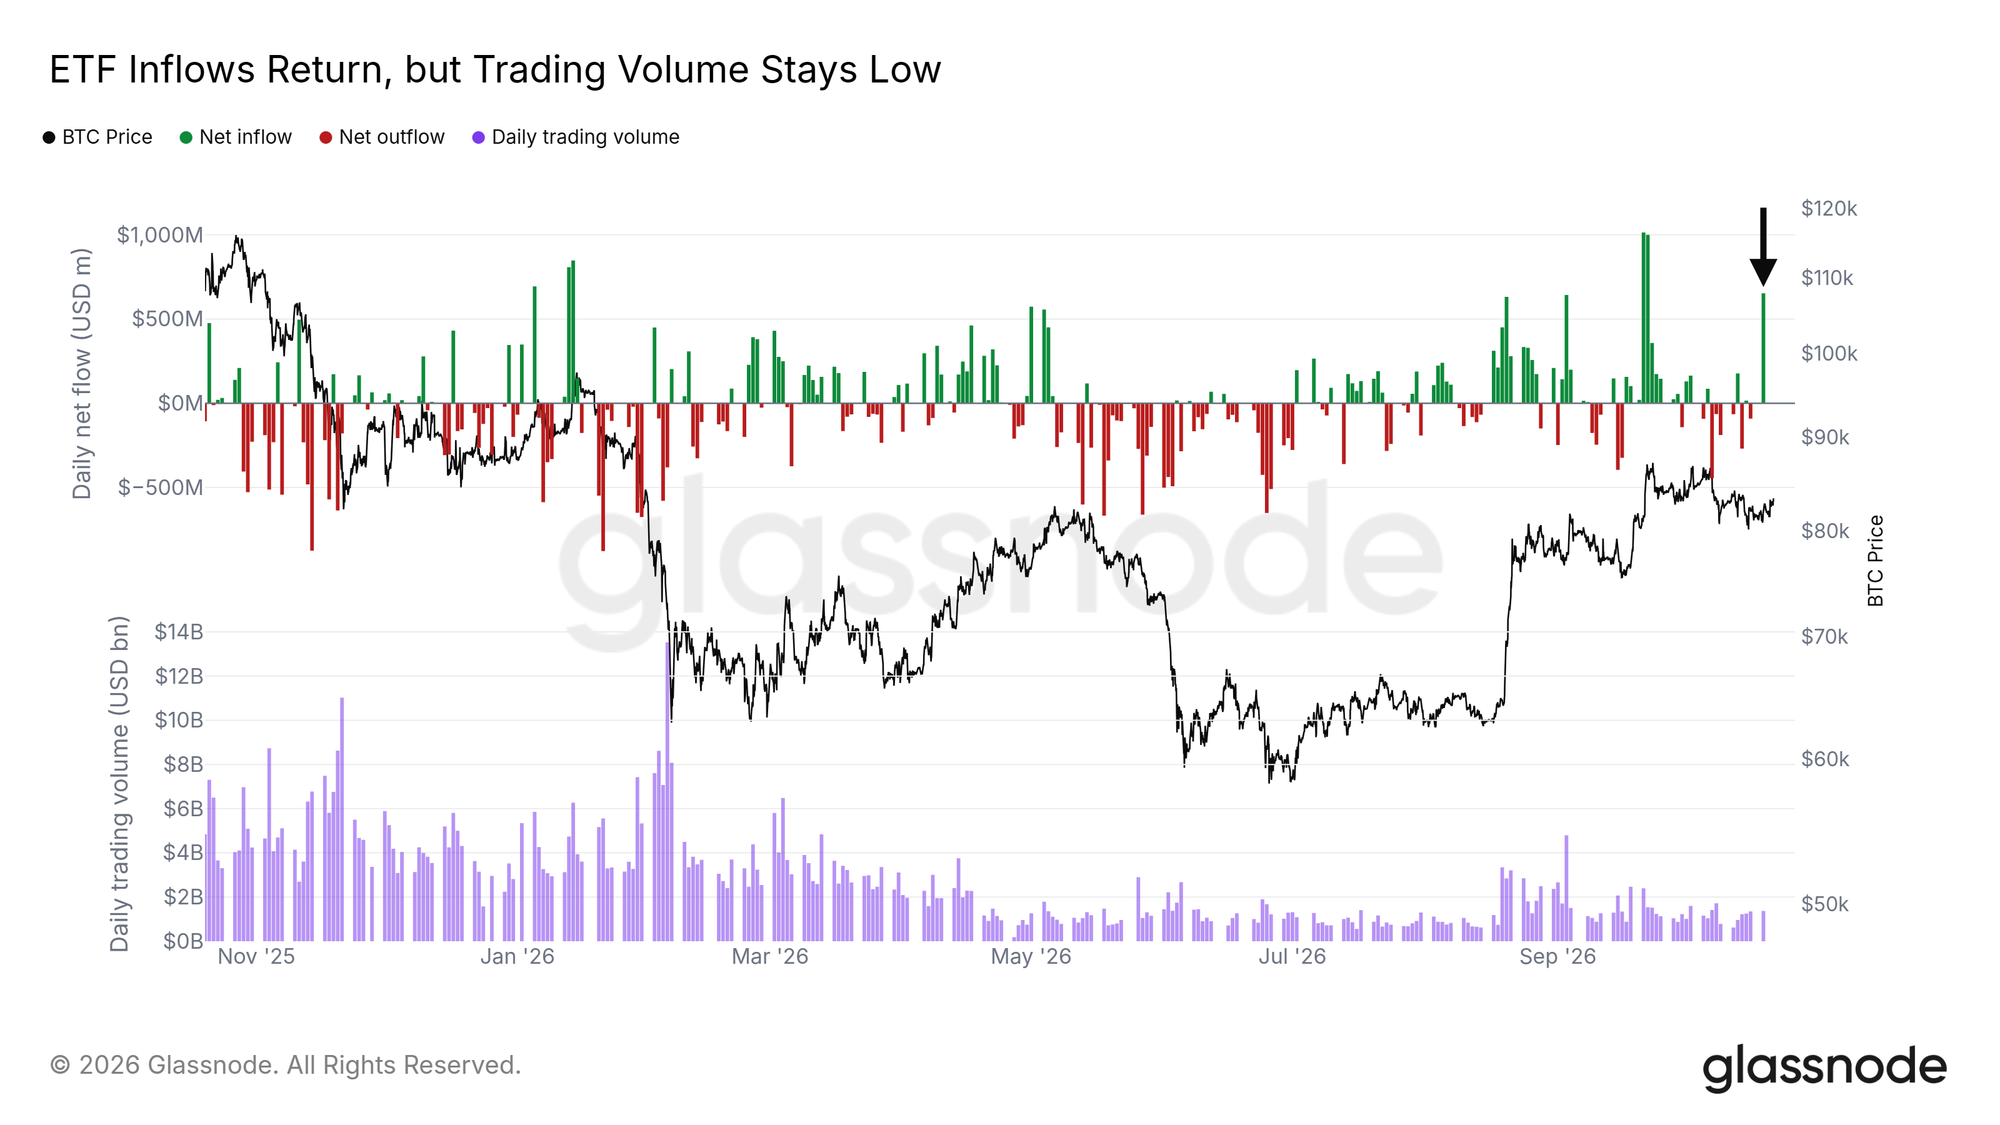
Tras una semana de salidas netas, los ETF spot en Estados Unidos captaron alrededor de US$653 millones el lunes 19 de octubre, su mayor entrada diaria desde el 22 de septiembre. Con ello, el flujo semanal volvió a ser positivo.
El volumen de negociación no ha acompañado. Los fondos negociaron ese día menos que en un día típico del último año, y su volumen promedio de 30 días es inferior a una cuarta parte de su nivel de hace un año.
Si las entradas se repitieran con un volumen creciente, mostrarían que la demanda se extiende más allá de un solo día.
La toma de ganancias se frena
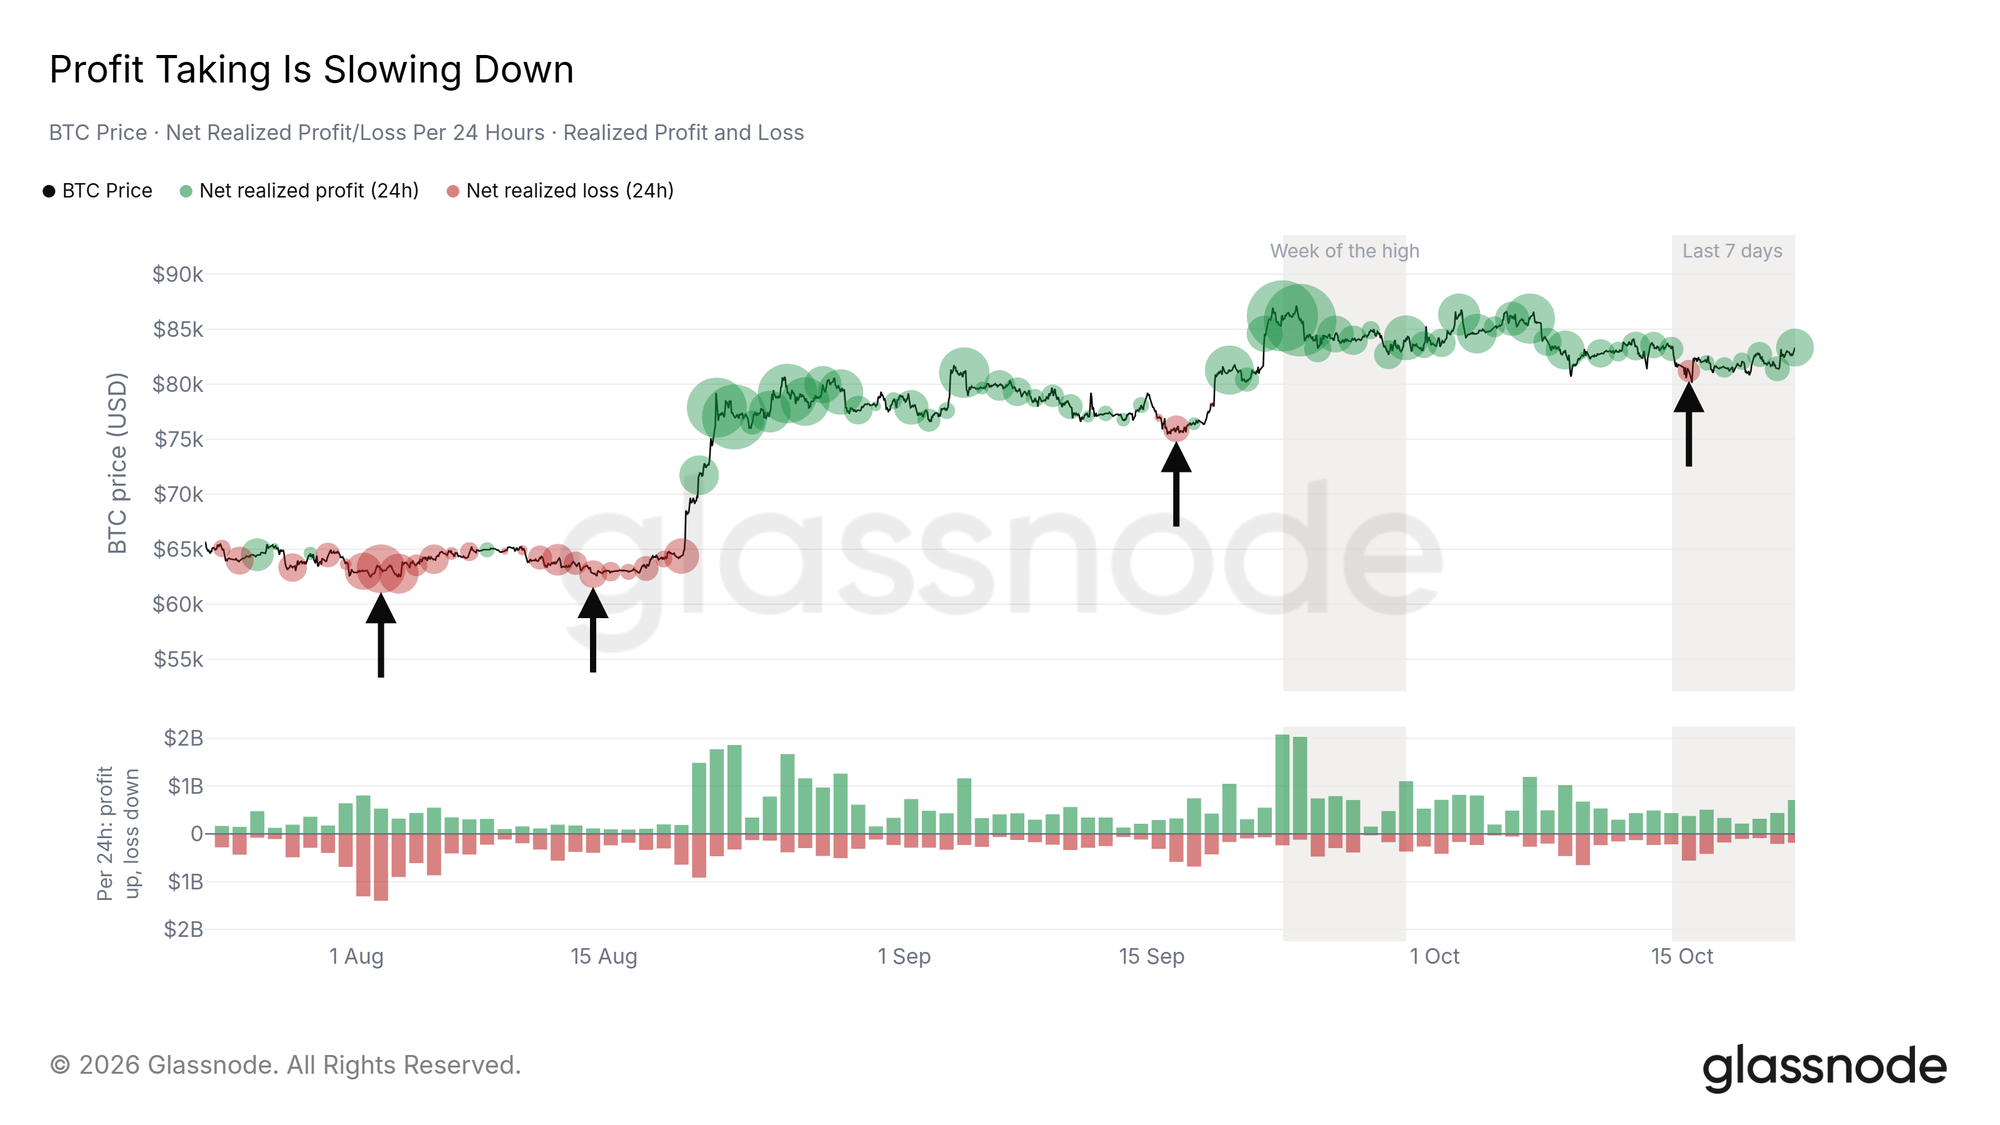
En el plano on-chain, los inversores toman menos ganancias. Las Ganancias Realizadas (Realized Profit), las ganancias que se materializan cuando las monedas se mueven a un precio superior al de su último movimiento, se han frenado en la última semana hasta alrededor de la mitad del ritmo que tenían en la semana del máximo de septiembre. Las pérdidas realizadas se han mantenido estables, y las mayores de la última semana se registraron en las 24 horas hasta la mañana del 15 de octubre, mientras el precio se deslizaba hacia US$80.000.
Un nuevo aumento de la toma de ganancias cerca de US$87.000 sería la primera señal de que los vendedores han vuelto a la parte alta del rango.
MSCI fija una fecha
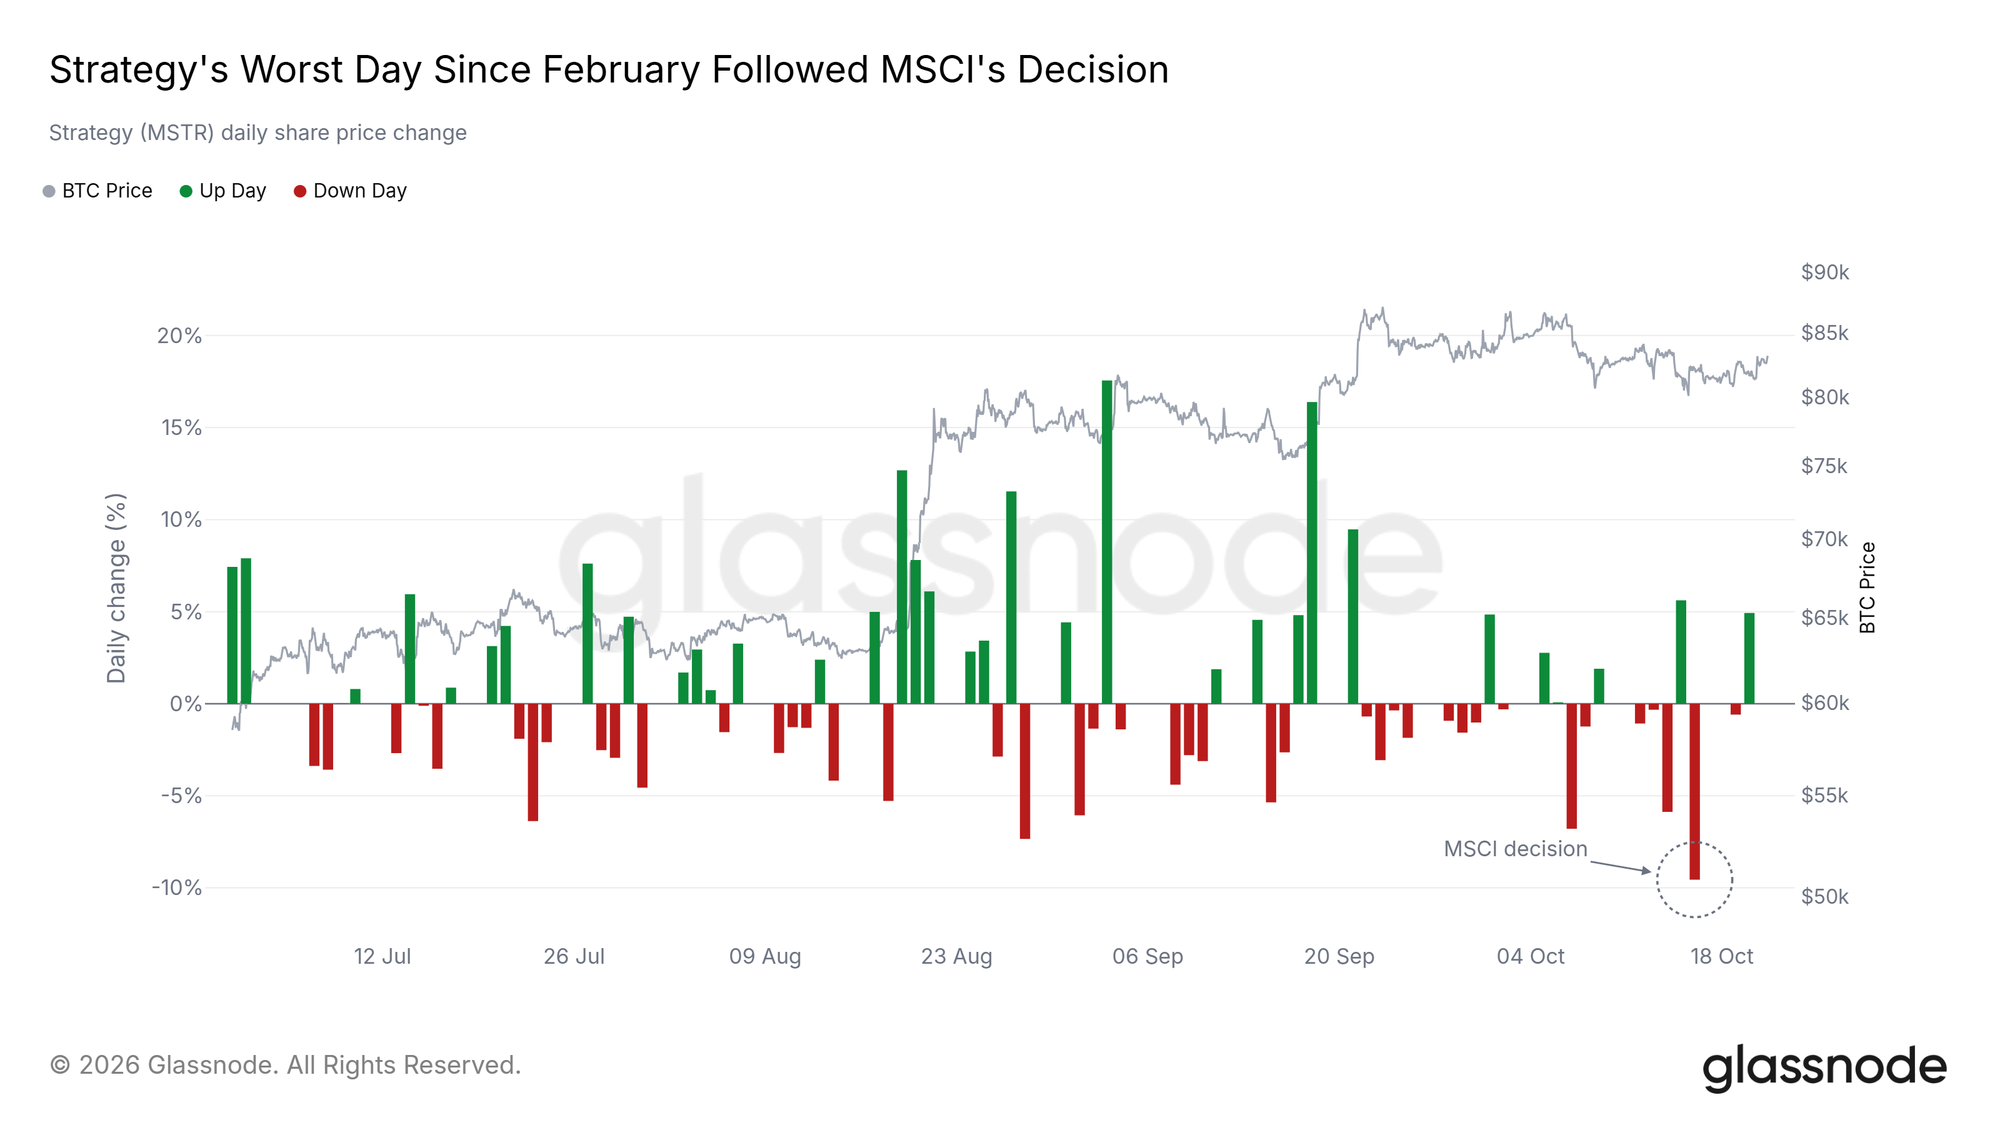
El 15 de octubre, tras el cierre en Estados Unidos, MSCI adoptó nuevas reglas para lo que denomina empresas no operativas. Una prueba realizada con datos de mayo, publicada junto con la consulta en agosto, identificó a Strategy y Metaplanet entre ellas. Una empresa que ya forma parte de los índices de MSCI solo se excluye si no supera la prueba en cada uno de sus dos últimos períodos anuales de presentación de informes. MSCI publicará la lista definitiva el 11 de noviembre, y los cambios entrarán en vigor al cierre del 30 de noviembre.
Las acciones de Strategy cayeron casi un 10% el 16 de octubre, la primera sesión tras la decisión y su peor día desde febrero. Bitcoin apenas se movió ese día.
Una exclusión obligaría a los fondos que replican los índices de MSCI a vender las acciones de la empresa, en un momento en que las empresas de tesorería ya compran mucho menos Bitcoin. Si Strategy apareciera en la lista del 11 de noviembre, sus acciones serían las primeras en sufrir presión, y la siguiente pregunta sería si sigue comprando Bitcoin.
El petróleo y los rendimientos suben de cara a la Fed
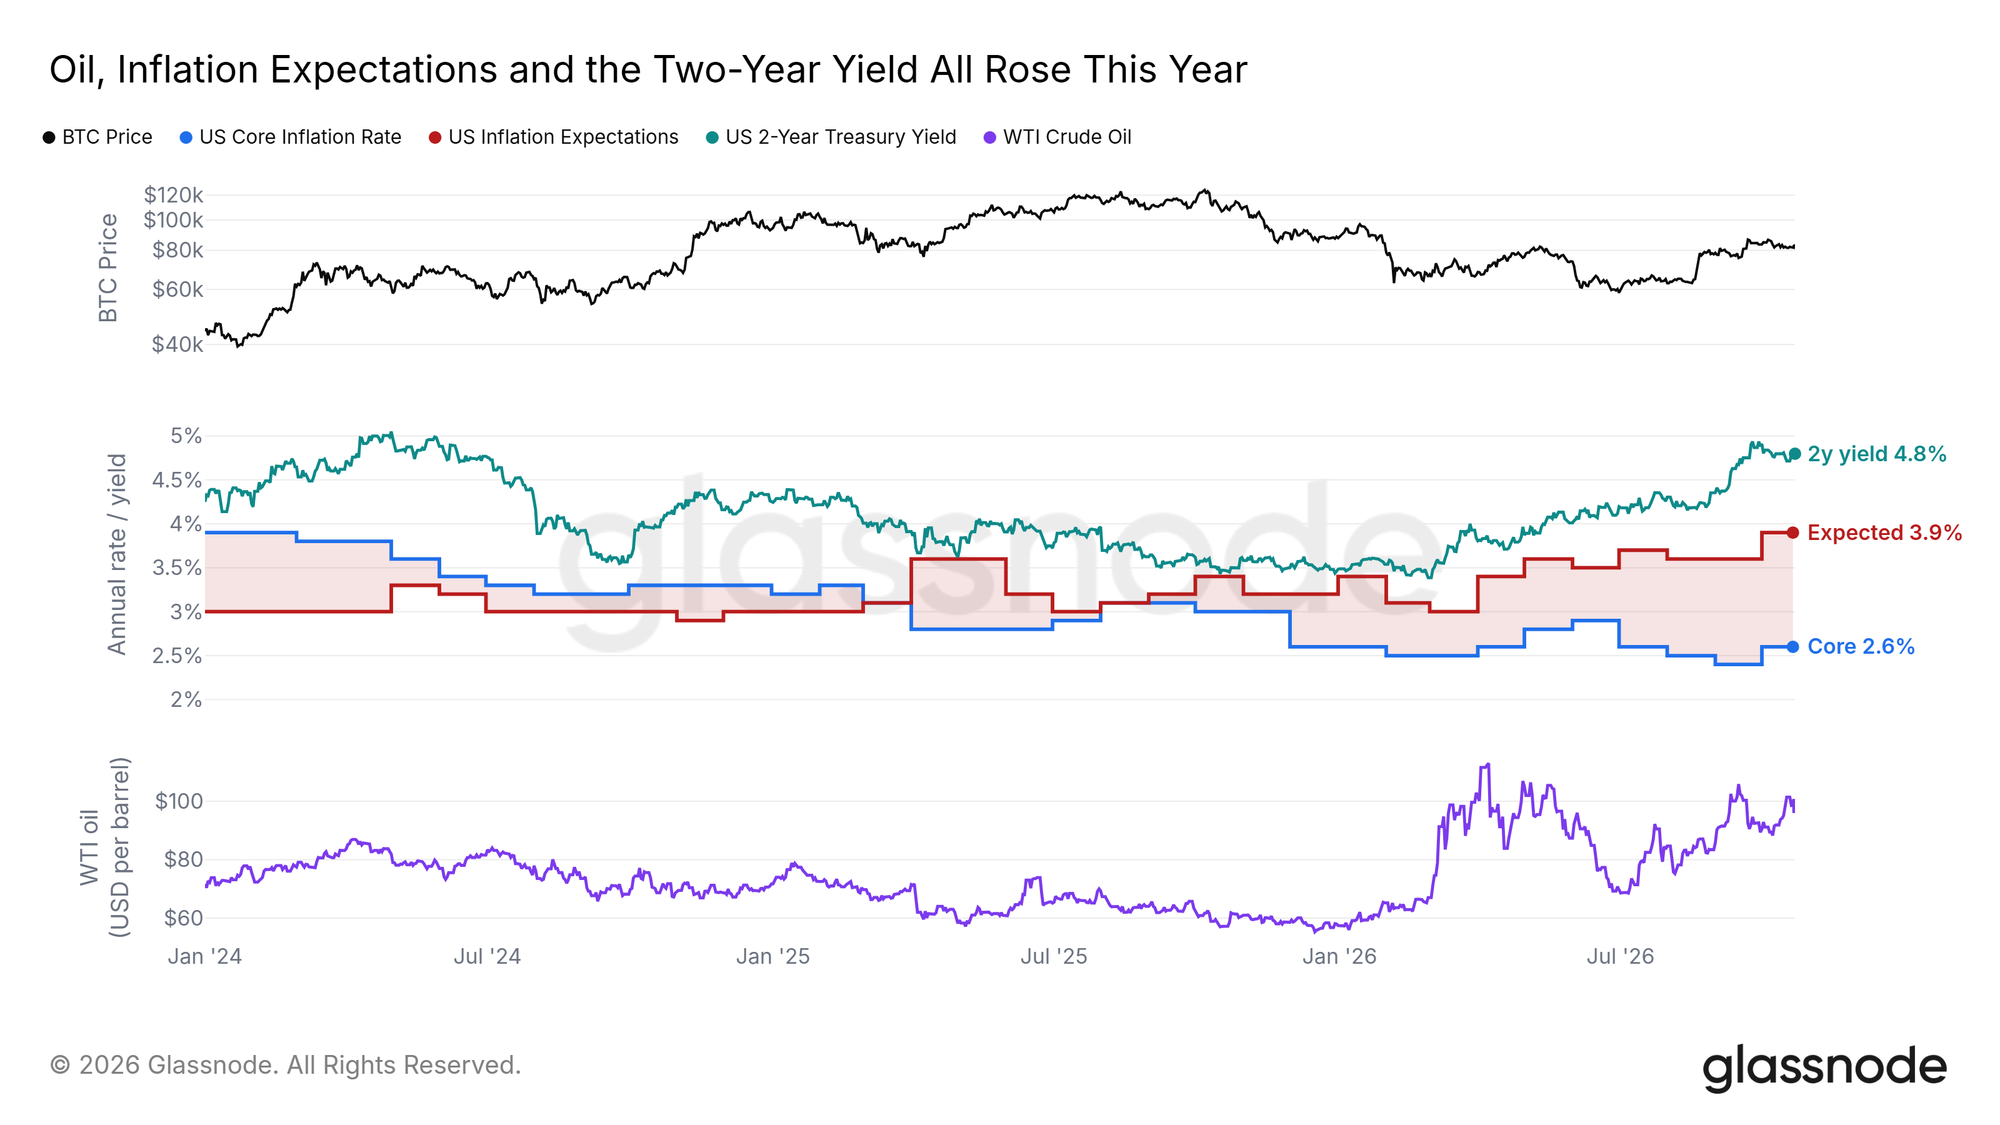
La Fed vuelve a decidir sobre las tasas de interés el 28 de octubre. Desde el inicio del año, el crudo WTI acumula una subida de alrededor del 73%, y las expectativas de inflación de los hogares han aumentado medio punto porcentual. La inflación subyacente se mantiene donde empezó el año, pero el CPI de septiembre, que abordamos aquí la semana pasada, superó las previsiones tanto en la tasa anual general como en la subyacente.
Los rendimientos también han aumentado. El rendimiento del bono del Tesoro a dos años, que refleja hacia dónde esperan los traders que vayan las tasas de referencia, ha subido este año más de un punto porcentual completo, hasta el 4,8%. Ahora se sitúa muy por encima del 4%, el límite superior del rango objetivo de la Fed, incluso después de la subida del 16 de septiembre.
Desde esa subida, Bitcoin acumula un alza de alrededor del 10%. Si el petróleo siguiera empujando al alza las expectativas de inflación, sería más difícil descartar una segunda subida.
Los metales se enfrían, Bitcoin lidera
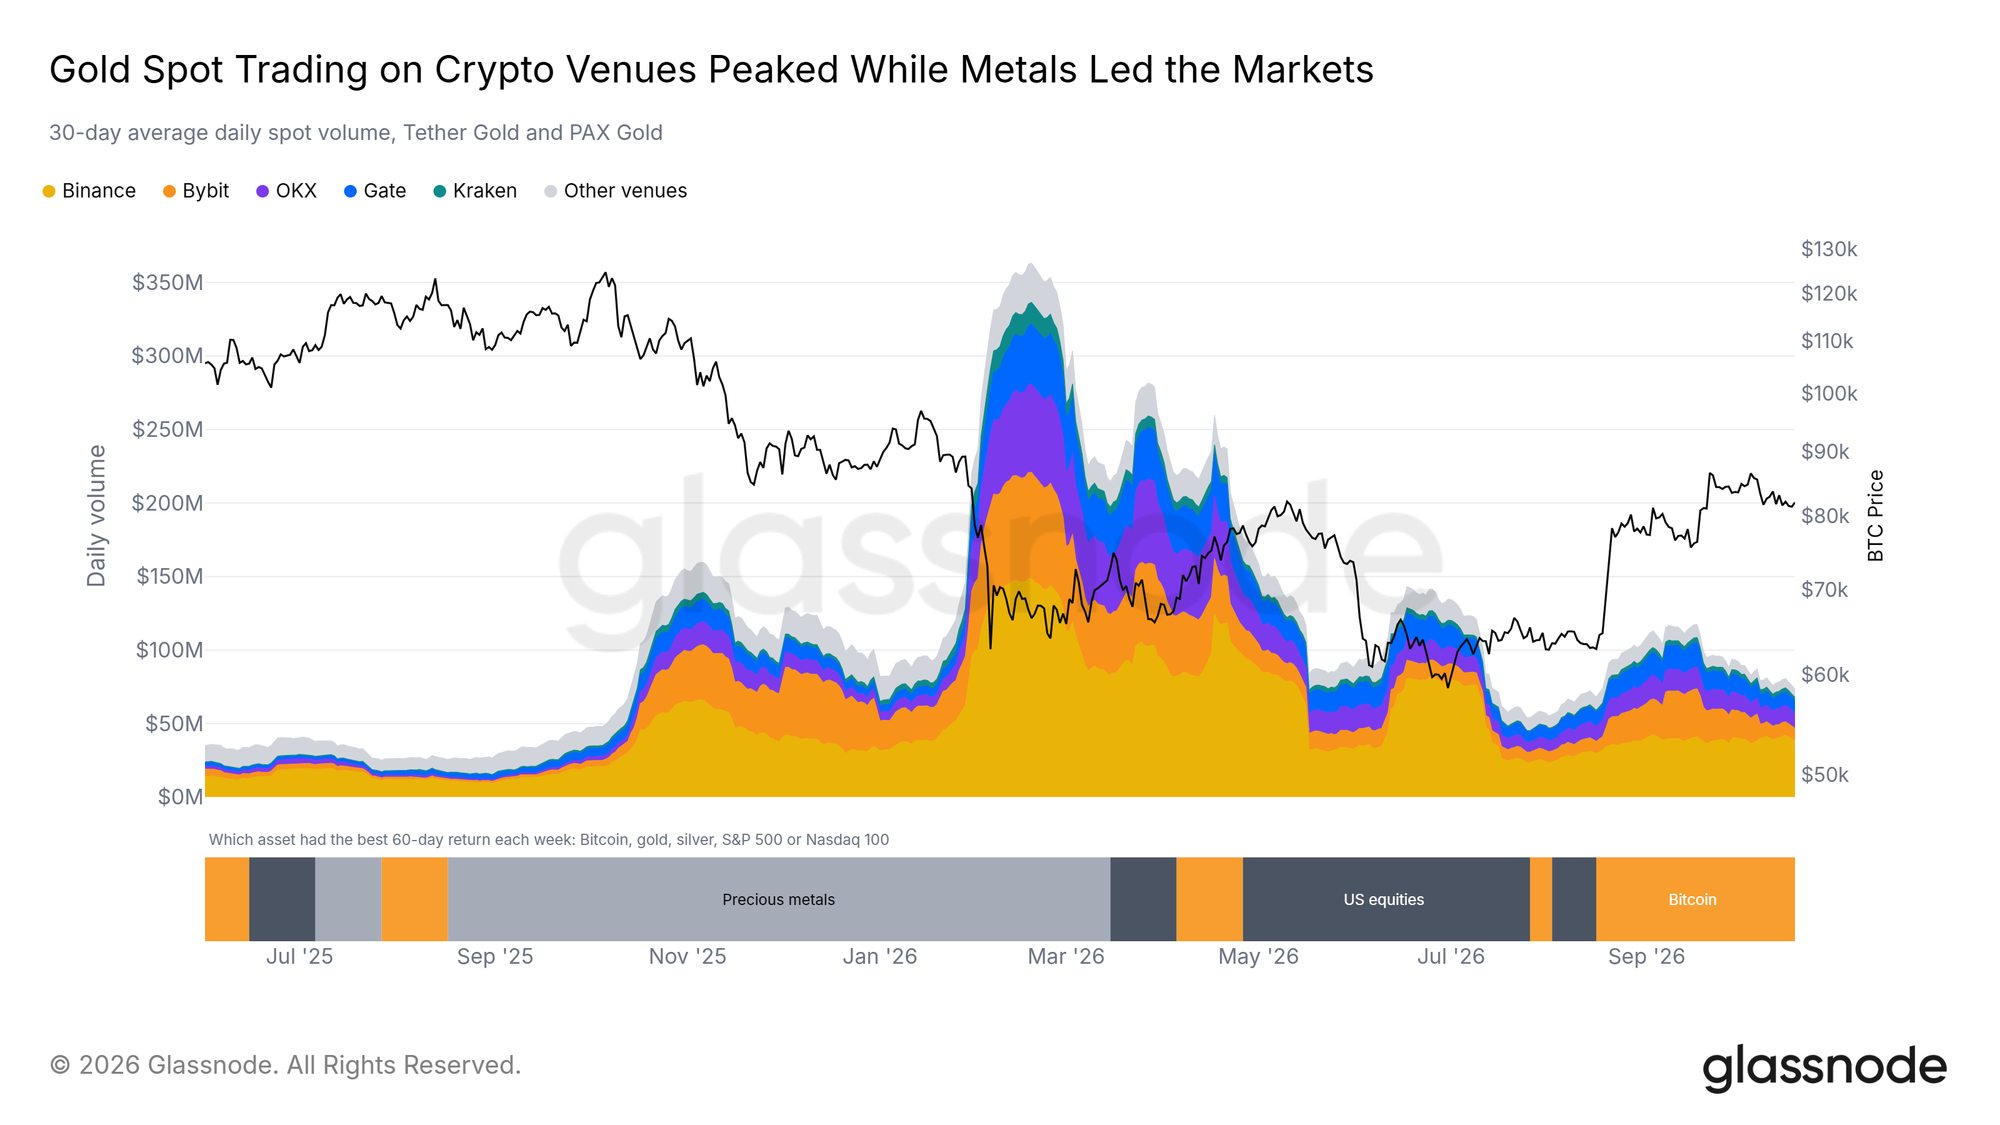
Este año, el liderazgo del mercado ha pasado de los metales a las acciones y de estas a Bitcoin. Medido por la rentabilidad a dos meses de Bitcoin, el oro, la plata, el S&P 500 y el Nasdaq 100, el oro y la plata lideraron durante el primer trimestre, y las acciones estadounidenses durante la primavera y hasta julio. Bitcoin ha liderado durante las últimas 10 semanas.
Los exchanges de criptomonedas negociaron el repunte de los metales a medida que se producía. El Volumen Spot (Spot Volume) del oro tokenizado (Tether Gold y PAX Gold, tokens respaldados por oro físico) alcanzó su máximo a mediados de febrero, mientras lideraban los metales preciosos, y después cayó al 15% de ese nivel a finales de julio. Se duplicó con creces hasta mediados de septiembre, con Bitcoin a la cabeza, y desde entonces ha retrocedido hasta el 20% del máximo de febrero.
Binance sigue concentrando la mayor cuota de esta negociación. OKX y Gate son los que más cuota han ganado este año, y la cuota de Gate ha crecido del 0,6% en 2024 al 12% en lo que va de 2026.
Si los metales preciosos recuperaran el liderazgo, el patrón de febrero sugiere que la negociación de oro en estos exchanges subiría con ellos.
Las posiciones sobreviven a la negociación
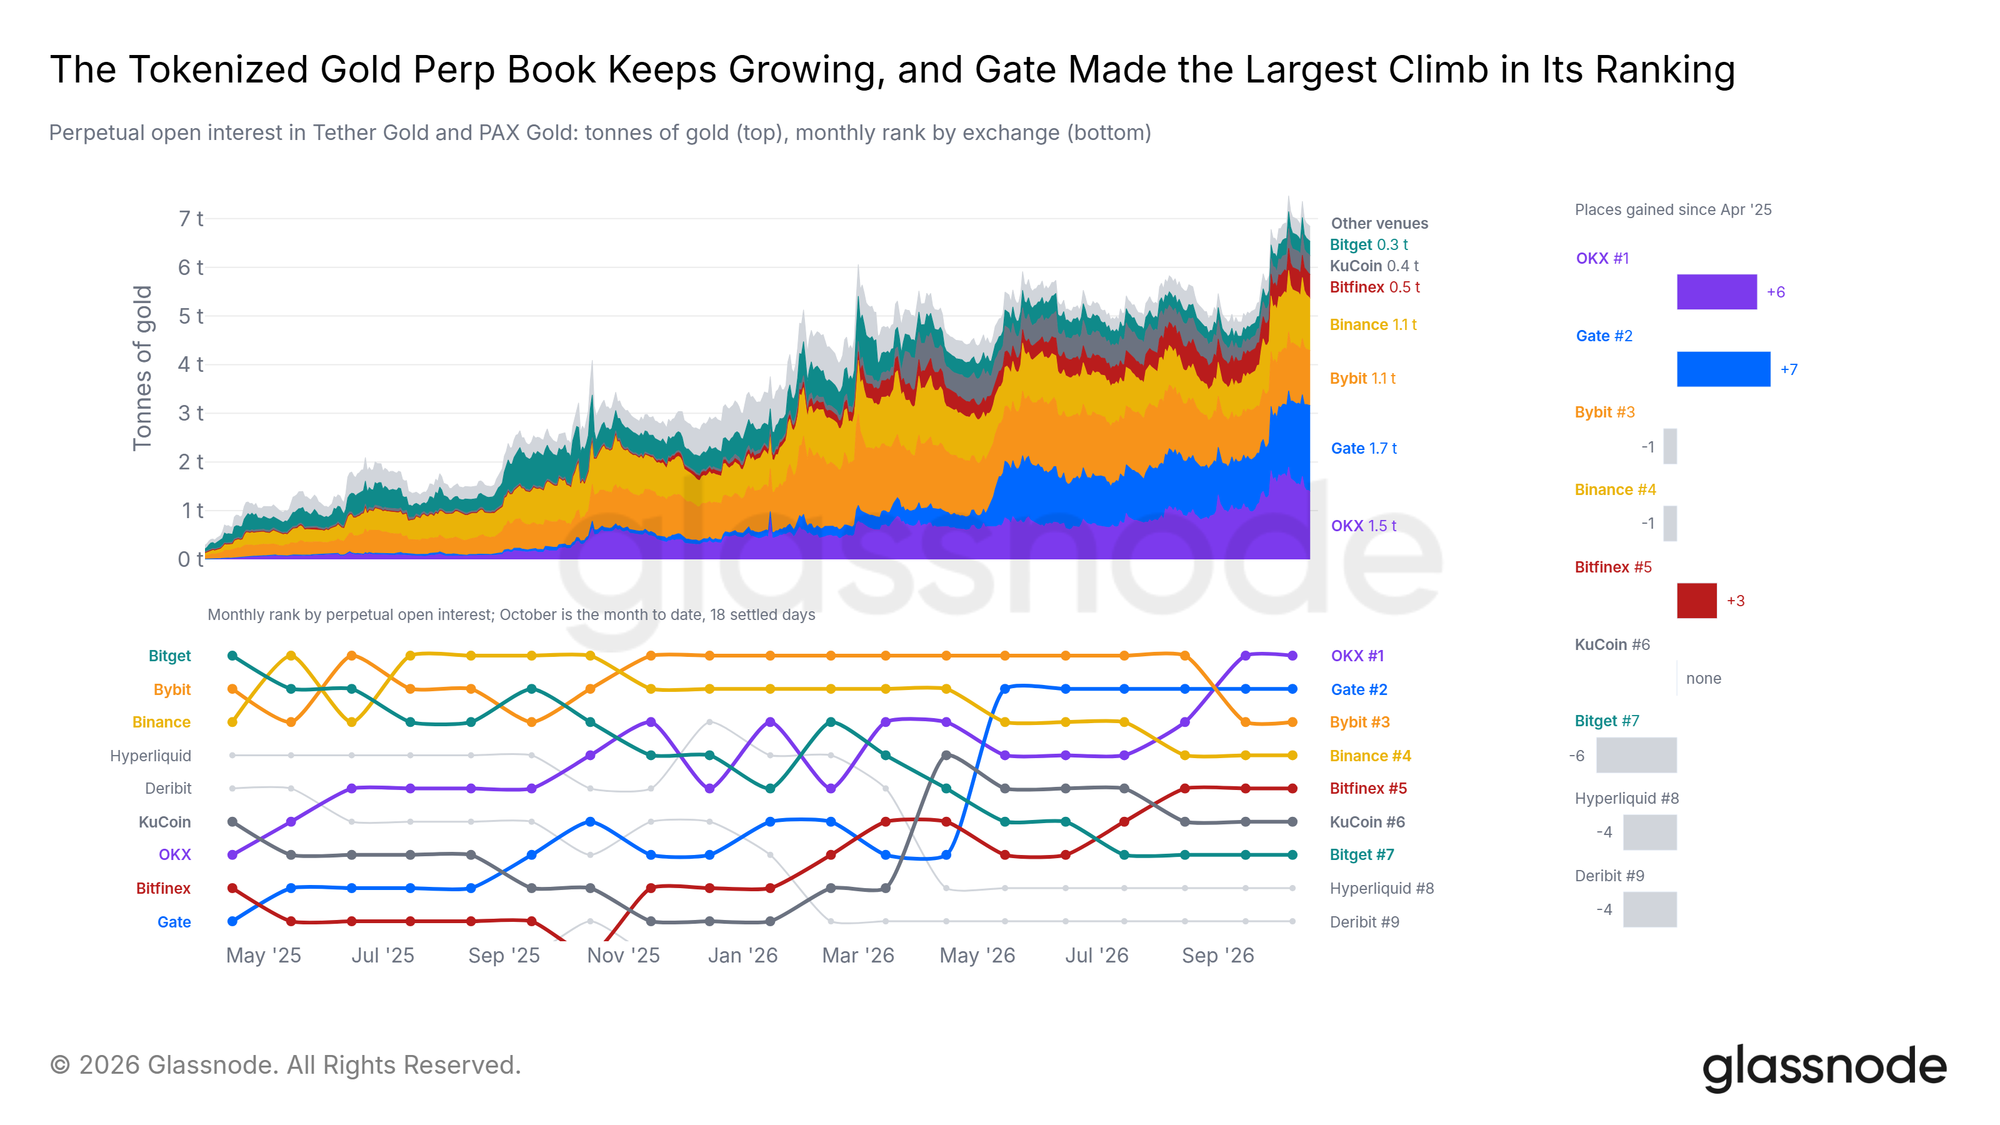
Los traders mantuvieron sus posiciones en oro después de que la negociación alcanzara su máximo. El Interés Abierto de los Futuros Perpetuos (Perpetual Futures Open Interest) del oro tokenizado, el tamaño de todos los contratos de futuros abiertos sin fecha de vencimiento, equivale ahora a 7,0 toneladas de oro, un 62% más que en el máximo spot de febrero. El interés abierto creció desde 5,0 toneladas a mediados de septiembre mientras la negociación spot se moderaba, lo que sugiere que los traders mantienen su exposición al oro durante más tiempo.
Este año, Gate ha sumado a ese interés abierto más que cualquier otro exchange: el 42% del aumento neto desde el 1 de enero. Desde abril de 2025, también ha protagonizado el mayor ascenso en la clasificación por interés abierto, del puesto 9 al 2; OKX, primero en el promedio de octubre hasta ahora, subió 6 puestos. En promedio de la última semana, el interés abierto de Gate es ahora el mayor entre los exchanges que sigue Glassnode: 1,7 toneladas, frente a 1,5 toneladas en OKX.
Mantenerse de forma sostenida por encima de 6 toneladas, cuando los metales ya no lideran, mostraría que los traders conservan su exposición al oro en los exchanges de criptomonedas sin un repunte de los metales que la respalde.
La mayoría de los exchanges custodia menos
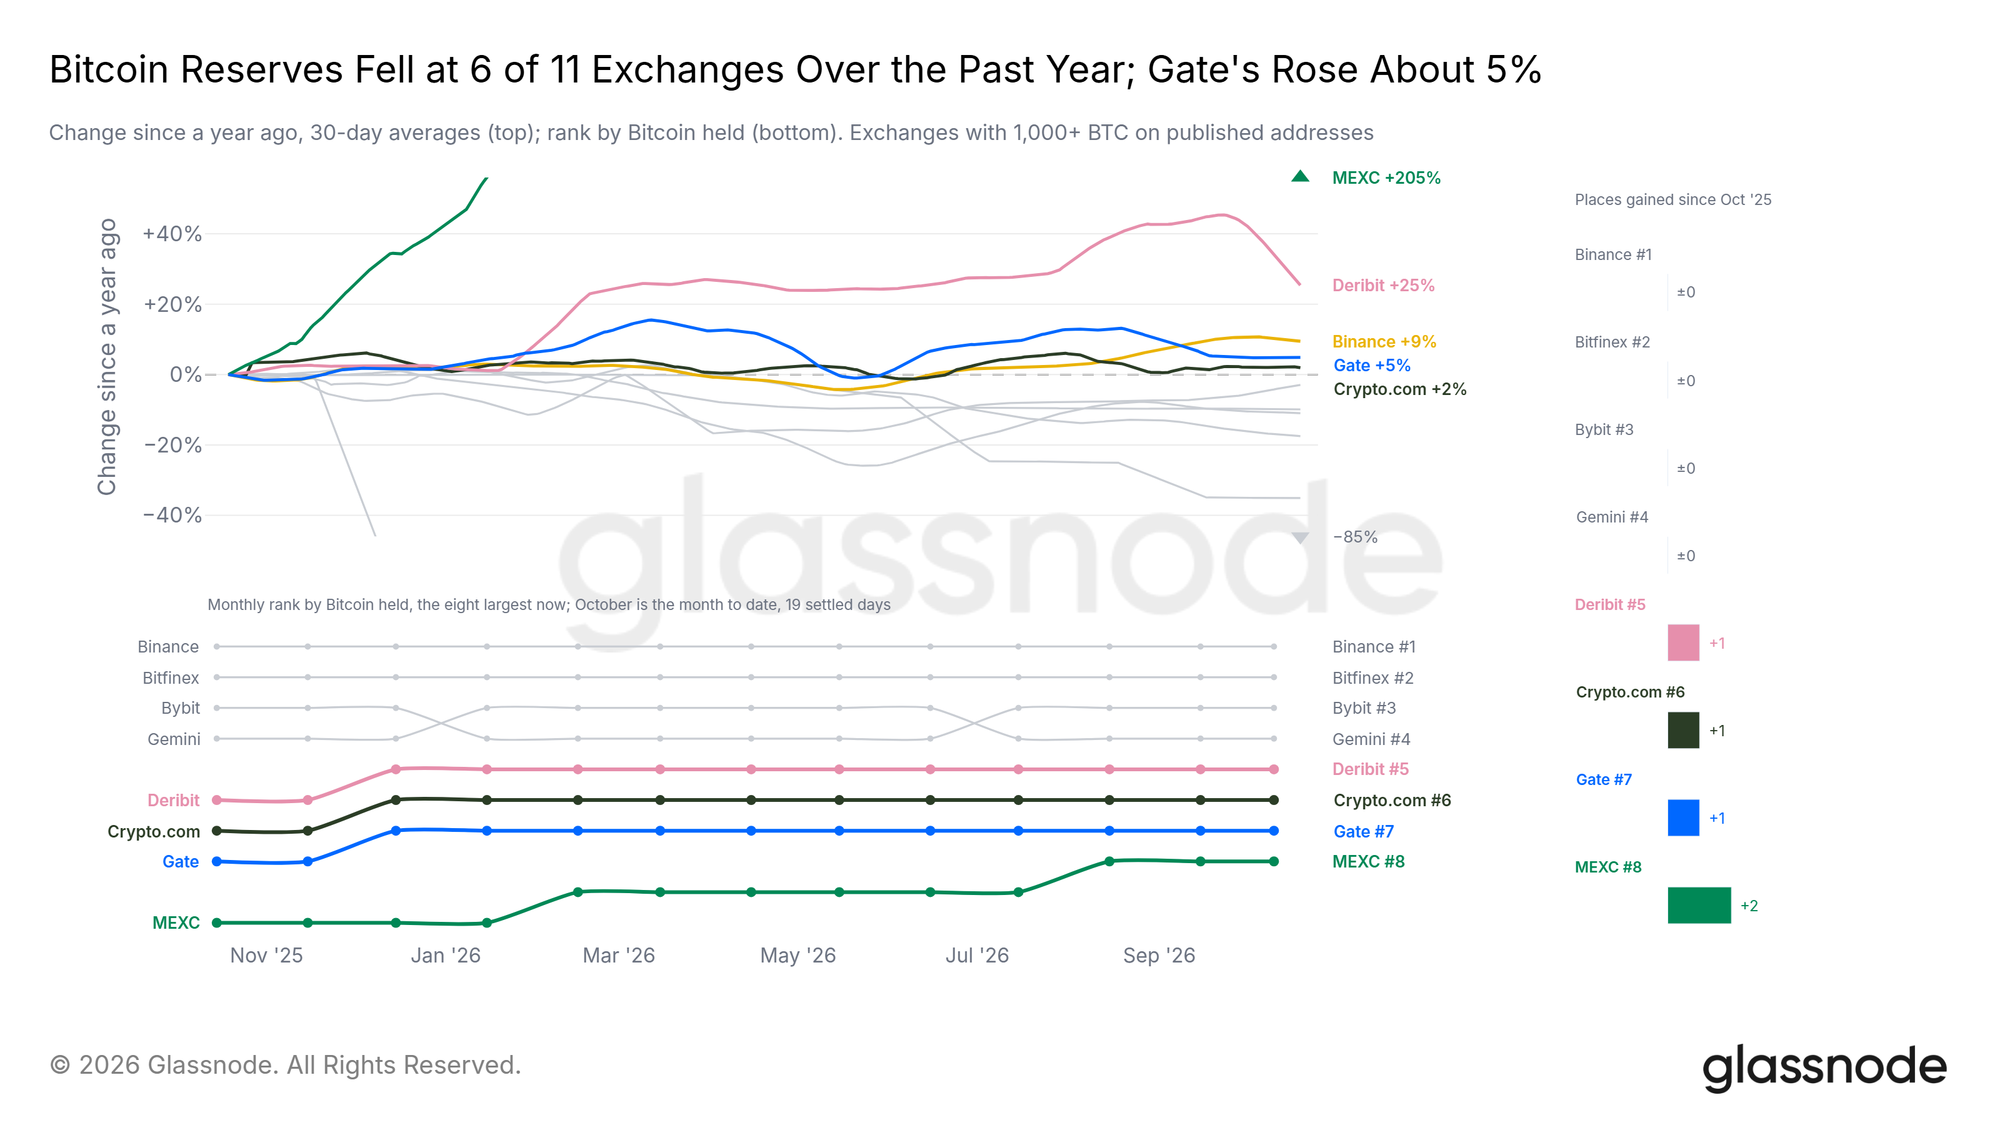
Las reservas de Bitcoin se han reducido en la mayoría de los exchanges durante el último año. Nuestra métrica de Prueba de Reservas (Proof of Reserves) sigue las direcciones que publican los exchanges para mostrar lo que custodian. De los 11 exchanges con al menos 1.000 BTC en esas direcciones, seis tienen menos que hace un año. De los cinco que crecieron, Deribit estuvo entre los más rápidos. Las reservas de Gate aumentaron un 4,9%, mientras que la mediana de los otros diez cayó un 6,4%.
Las caídas se fueron extendiendo hasta la primavera. A finales de noviembre, cuatro de estos exchanges tenían menos Bitcoin que en octubre del año pasado; a finales de mayo eran ocho, y ahora son seis. El crecimiento del mayor exchange evitó que el total cayera, pero los otros diez juntos tienen alrededor de un 10% menos que hace un año.
Gate publicó esta semana su última Prueba de Reservas, un informe que compara lo que custodia el exchange con lo que han depositado sus usuarios. Con datos al 18 de octubre, declaró alrededor de US$1.400 millones más en reservas de lo que tienen sus usuarios. Bitcoin, Ether, las stablecoins y todos los demás activos principales que recoge el informe se sitúan por encima del 100%.
Si las caídas siguieran extendiéndose, el Bitcoin que queda en los exchanges se concentraría en los pocos que aún aumentan sus reservas.
El apalancamiento de las altcoins se enfría
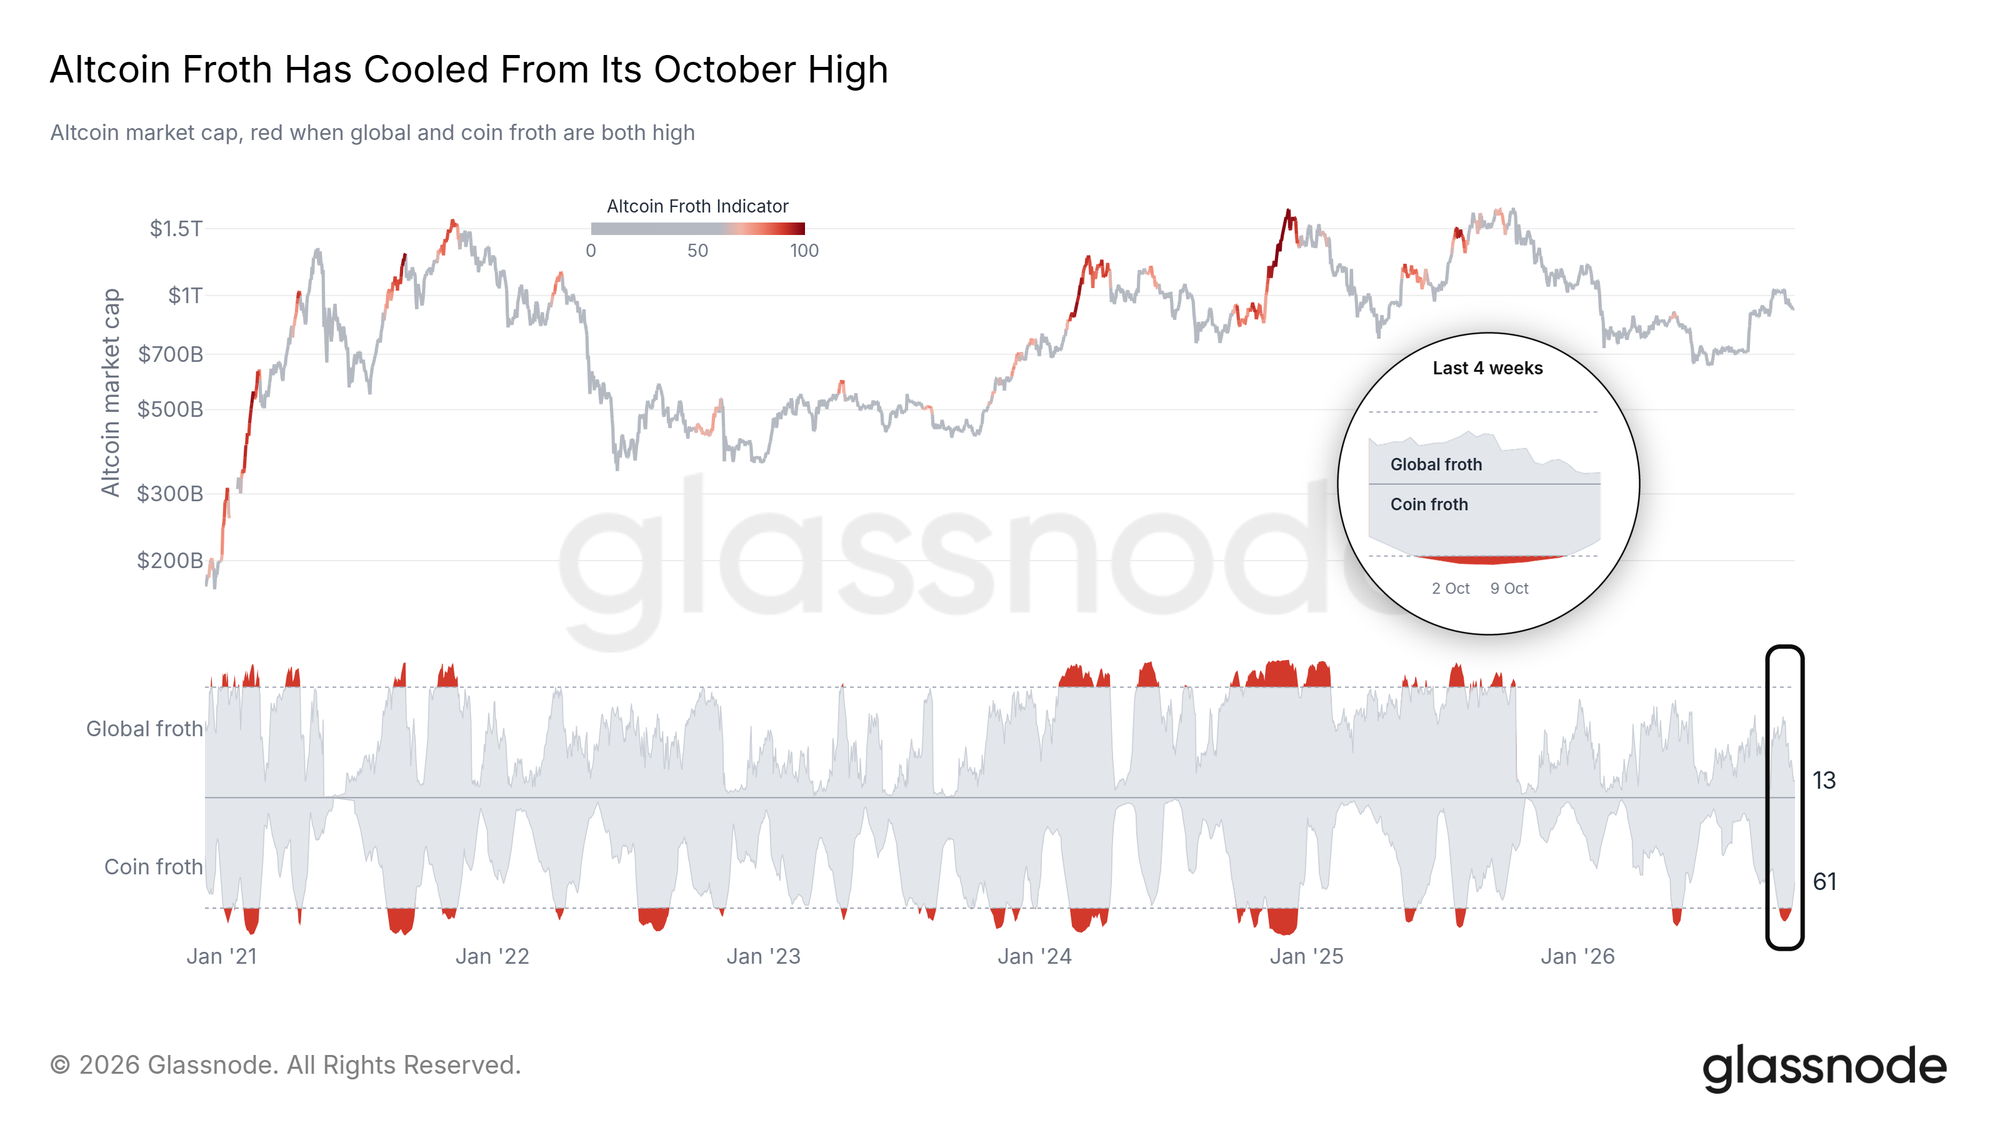
En la edición de la semana pasada, señalamos un apalancamiento concentrado dentro de altcoins individuales: el sobrecalentamiento por moneda (coin froth), que mide cuántas altcoins tienen un apalancamiento elevado frente a su propio pasado, se situaba en su zona alta. Bitcoin retrocedió hasta las pujas de US$80.000 el 15 de octubre, y durante el fin de semana siguiente la altcoin mediana cayó alrededor de un 4%, su mayor descenso de fin de semana desde mayo.
El sobrecalentamiento por moneda alcanzó su máximo el 7 de octubre y desde entonces ha salido de su zona alta. El sobrecalentamiento global (global froth), la misma prueba aplicada al mercado de altcoins en su conjunto, se mantuvo por debajo de su zona alta y desde entonces ha caído aún más.
La financiación vuelve a rondar sus mínimos
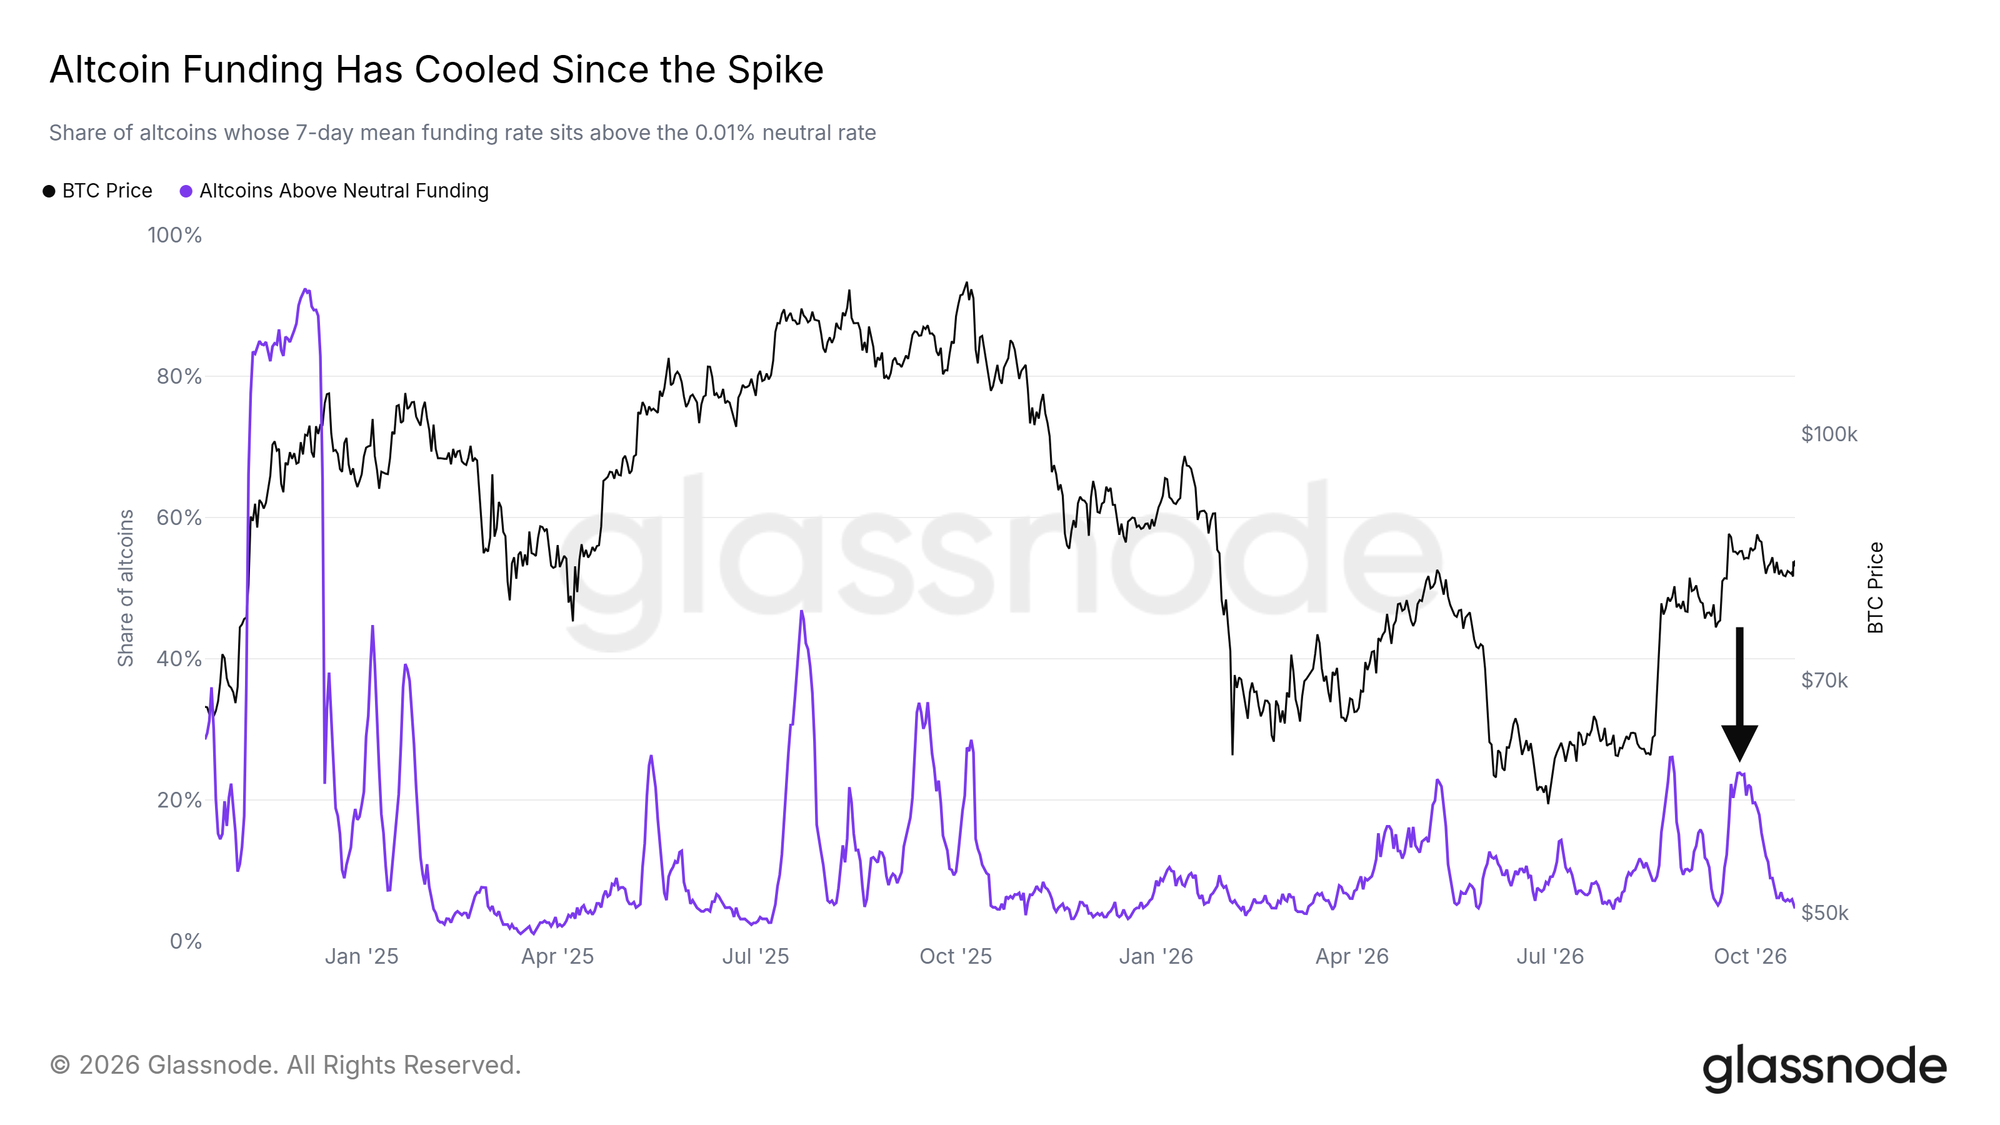
Las tasas de financiación muestran el mismo enfriamiento. La financiación es la comisión que los titulares de posiciones largas en futuros perpetuos pagan a los cortos cuando la demanda de apalancamiento se calienta. A finales de septiembre, cerca de una cuarta parte de las altcoins pagaba más que la tasa neutral. Ahora lo hace menos del 5%, cerca de la parte baja del rango de dos años.
Cabe señalar que las posiciones abiertas están solo alrededor de un 5% por debajo de su máximo de octubre a precios constantes. Con la mayor parte de ese apalancamiento todavía abierto, un nuevo aumento de la financiación sería la primera señal de una nueva concentración de posiciones.
Conclusión
Bitcoin sigue encajonado. El barrido del 15 de octubre encontró compradores en los costos base de los ETF y de las tesorerías, entre US$80.000 y US$81.500, y desde entonces la toma de ganancias se ha frenado. Por encima del precio, el costo base de 6 a 12 meses, un bloque de órdenes de venta y las mayores concentraciones de liquidaciones se sitúan entre aproximadamente US$85.000 y US$87.500.
Un cierre diario por encima de US$87.500, con entradas en los ETF que se repitan con un volumen creciente, mostraría que la demanda está absorbiendo esa oferta. Un cierre diario por debajo de US$80.000 dejaría en pérdidas al inversor promedio de los ETF y de las tesorerías y pondría en el punto de mira la Media Real del Mercado, cerca de US$77.600. La Fed decide el 28 de octubre, y la lista de MSCI llega el 11 de noviembre.
Datos hasta el 21 de octubre de 2026 para el precio horario, las ganancias realizadas y las pérdidas realizadas, el mapa de calor de liquidaciones y el libro de órdenes de Binance; hasta el 20 de octubre de 2026 para las métricas on-chain diarias, el sobrecalentamiento de las altcoins, la financiación de las altcoins y las series macroeconómicas; y hasta el 19 de octubre de 2026 para los flujos de los ETF, el costo base de los ETF, la Media Real del Mercado y las tenencias de las tesorerías corporativas. El dato del CPI de septiembre procede de la publicación del BLS del 14 de octubre de 2026; los valores diarios más recientes siguen sujetos a revisión.
Datos diarios hasta el 18 de octubre de 2026, y reservas on-chain hasta el 19 de octubre de 2026. El oro tokenizado comprende Tether Gold y PAX Gold en los exchanges que cubre Glassnode. La franja de liderazgo compara las rentabilidades de los dos meses anteriores. Las reservas de los exchanges son promedios de 30 días del Bitcoin en las direcciones de Prueba de Reservas publicadas por cada exchange, para 11 exchanges con al menos 1.000 BTC en ellas. Las reservas, los saldos de los usuarios y los ratios de reservas son los declarados por Gate en su instantánea del 18 de octubre de 2026.
Aviso legal: Este informe no ofrece ningún asesoramiento de inversión. Todos los datos se proporcionan únicamente con fines informativos y educativos. Ninguna decisión de inversión deberá basarse en la información aquí proporcionada, y usted es el único responsable de sus propias decisiones de inversión.
Los balances de los exchanges presentados se derivan de la exhaustiva base de datos de etiquetas de direcciones de Glassnode, que se recopilan tanto a partir de información publicada oficialmente por los exchanges como mediante algoritmos propios de agrupamiento. Si bien nos esforzamos por garantizar la máxima precisión en la representación de los balances de los exchanges, es importante señalar que estas cifras podrían no abarcar siempre la totalidad de las reservas de un exchange, en particular cuando los exchanges se abstienen de revelar sus direcciones oficiales. Instamos a los usuarios a actuar con cautela y discreción al utilizar estas métricas. Glassnode no será responsable de ninguna discrepancia ni de posibles inexactitudes.
