下値を試し、買い注文が戻る
ビットコインは10月15日、米国現物ETFと企業トレジャリーのコストベーシスのすぐ下にあたる約8万ドルまで一時下落したが、その水準の買い注文は数日のうちに再び積み上がった。価格の上では、6カ月から12カ月前の買い手のコストベーシス、売り注文のブロック、最大の清算クラスターが、約8.5万ドルから8.75万ドルの間に集まっている。

エグゼクティブサマリー
- ビットコインは10月15日、ETFとトレジャリー企業のコストベーシスのすぐ下にあたる約8万ドルまで一時下落したが、その水準の買い注文は数日のうちに再び積み上がった。
- 価格の上では、6カ月から12カ月前の買い手のコストベーシス、売り注文のブロック、最大の清算クラスターがいずれも約8.5万ドルから8.75万ドルの間に集まっている。
- ETFには10月19日、薄商いの中で6億5,300万ドルが流入した。一方、利益確定のペースは9月の高値時の約半分に鈍化している。
- 次に控えるのは、10月28日のFRBの金利決定と、11月11日のMSCIによる指数除外リストで、このリストにはStrategyが含まれる可能性がある。
- アルトコインの過熱感と資金調達率は高水準から低下したが、未決済のポジションはわずかに減少したにすぎない。
市場の先を行き、先見性を磨く準備はできていますか?Glassnodeをお試しください。新規登録、または営業担当へのお問い合わせはこちらから。
コストベーシスを一時割り込む
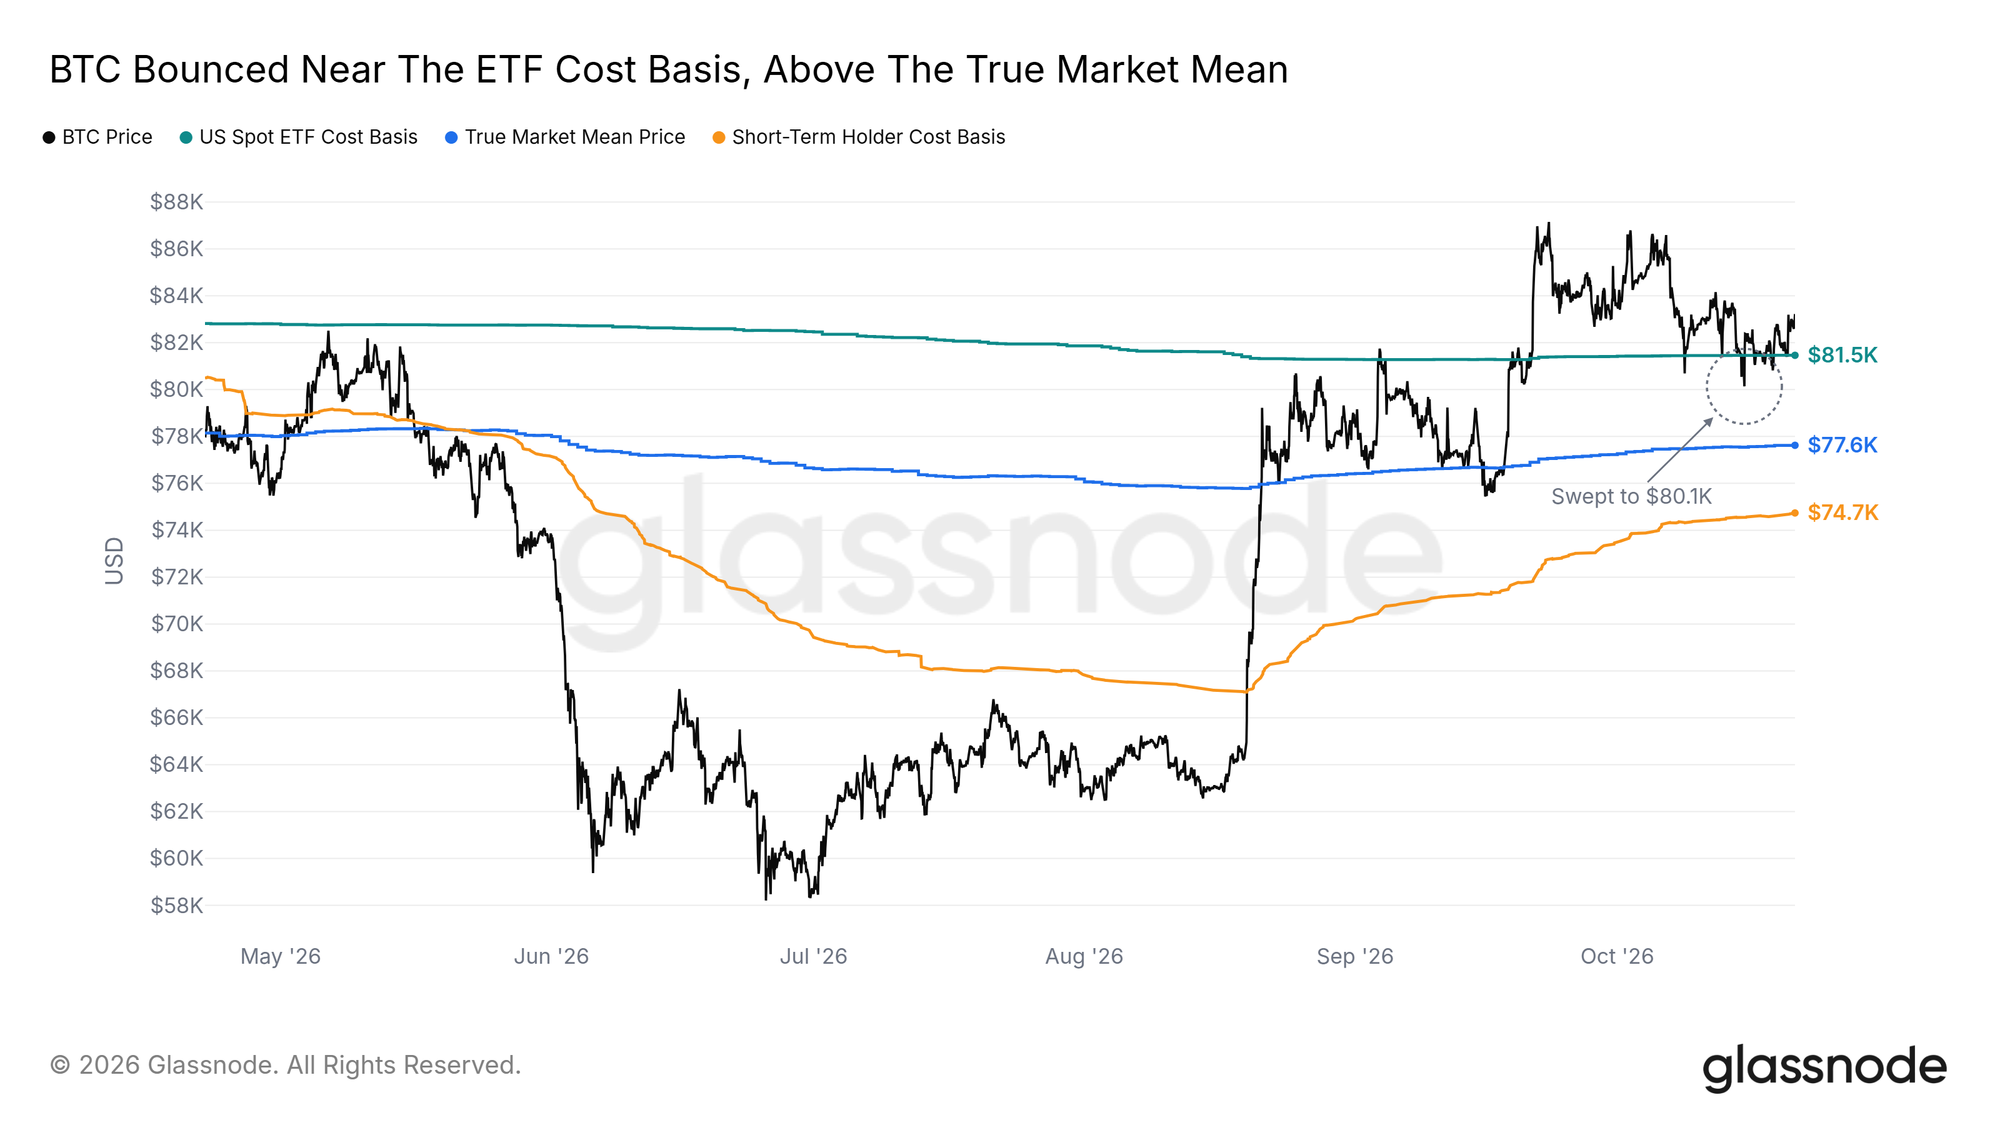
先週の本レポートでは、米国現物ETFが保有するコインに支払った平均価格である米国現物ETFのコストベーシス(US Spot ETF Cost Basis)を、最も近いオンチェーンのサポートとして挙げた。ビットコインは10月8日以降このライン付近で推移し、何度かその下に沈む場面があった。最も深く下回ったのは10月15日で、時間足の終値は8.01万ドルまで下がったが、次の時間足の終値ではラインの上に戻った。
同じラインは、春にはビットコインの上値を抑えていた。価格は5月上旬にこのラインのすぐ下で頭打ちとなり、9月3日まで時間足の終値で一度もこれを上回らなかった。10月には、このラインがサポートとして機能している。アクティブな投資家の平均コストベーシスである真の市場平均(True Market Mean)はさらに下の7.76万ドル付近にあり、今回の下押しはそのかなり手前で止まった。
トレジャリー企業の取得単価は約8万ドル
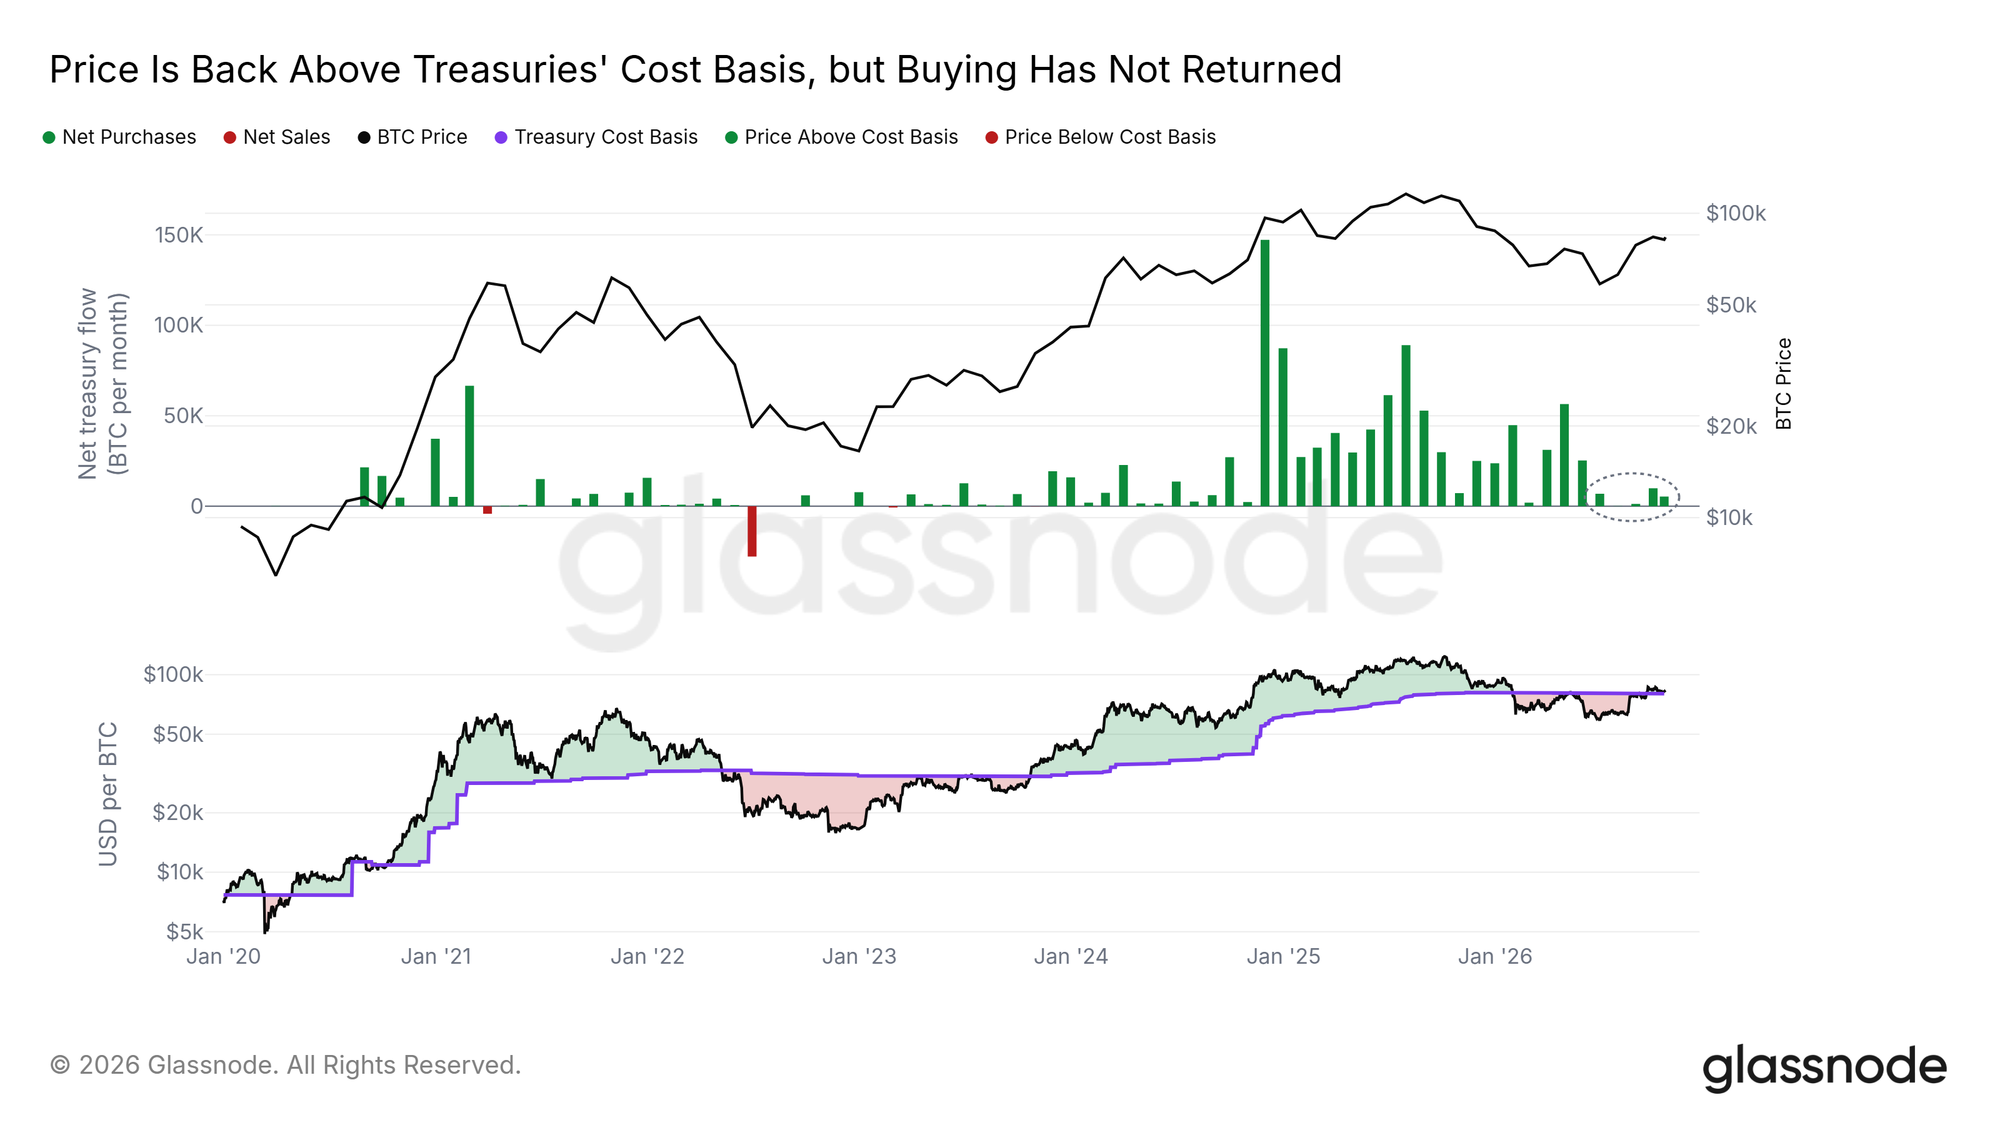
当社が追跡するトレジャリー企業について、保有量と含み益から推計すると、保有するビットコインの平均取得単価は約8.02万ドルで、ETFのラインをわずかに下回る。価格は今年の大半をこの水準の下で推移し、6月末にはこれを4分の1超下回ったが、9月18日以降は毎日、終値でこれを上回っている。
価格は戻ったが、彼らの買いは戻っていない。6月以降はどの月も、ピークだった2024年11月の10分の1に満たない量しか買い増していない。2つのコストベーシスがいずれも8万ドルから8.15万ドルの間にあるため、10月15日の下押しは、最大級の保有者グループ2つを同時に試す形となった。日足の終値で8万ドルを下回れば、両者はいずれも平均で含み損に陥ることになる。
8万ドルの買い注文が復活
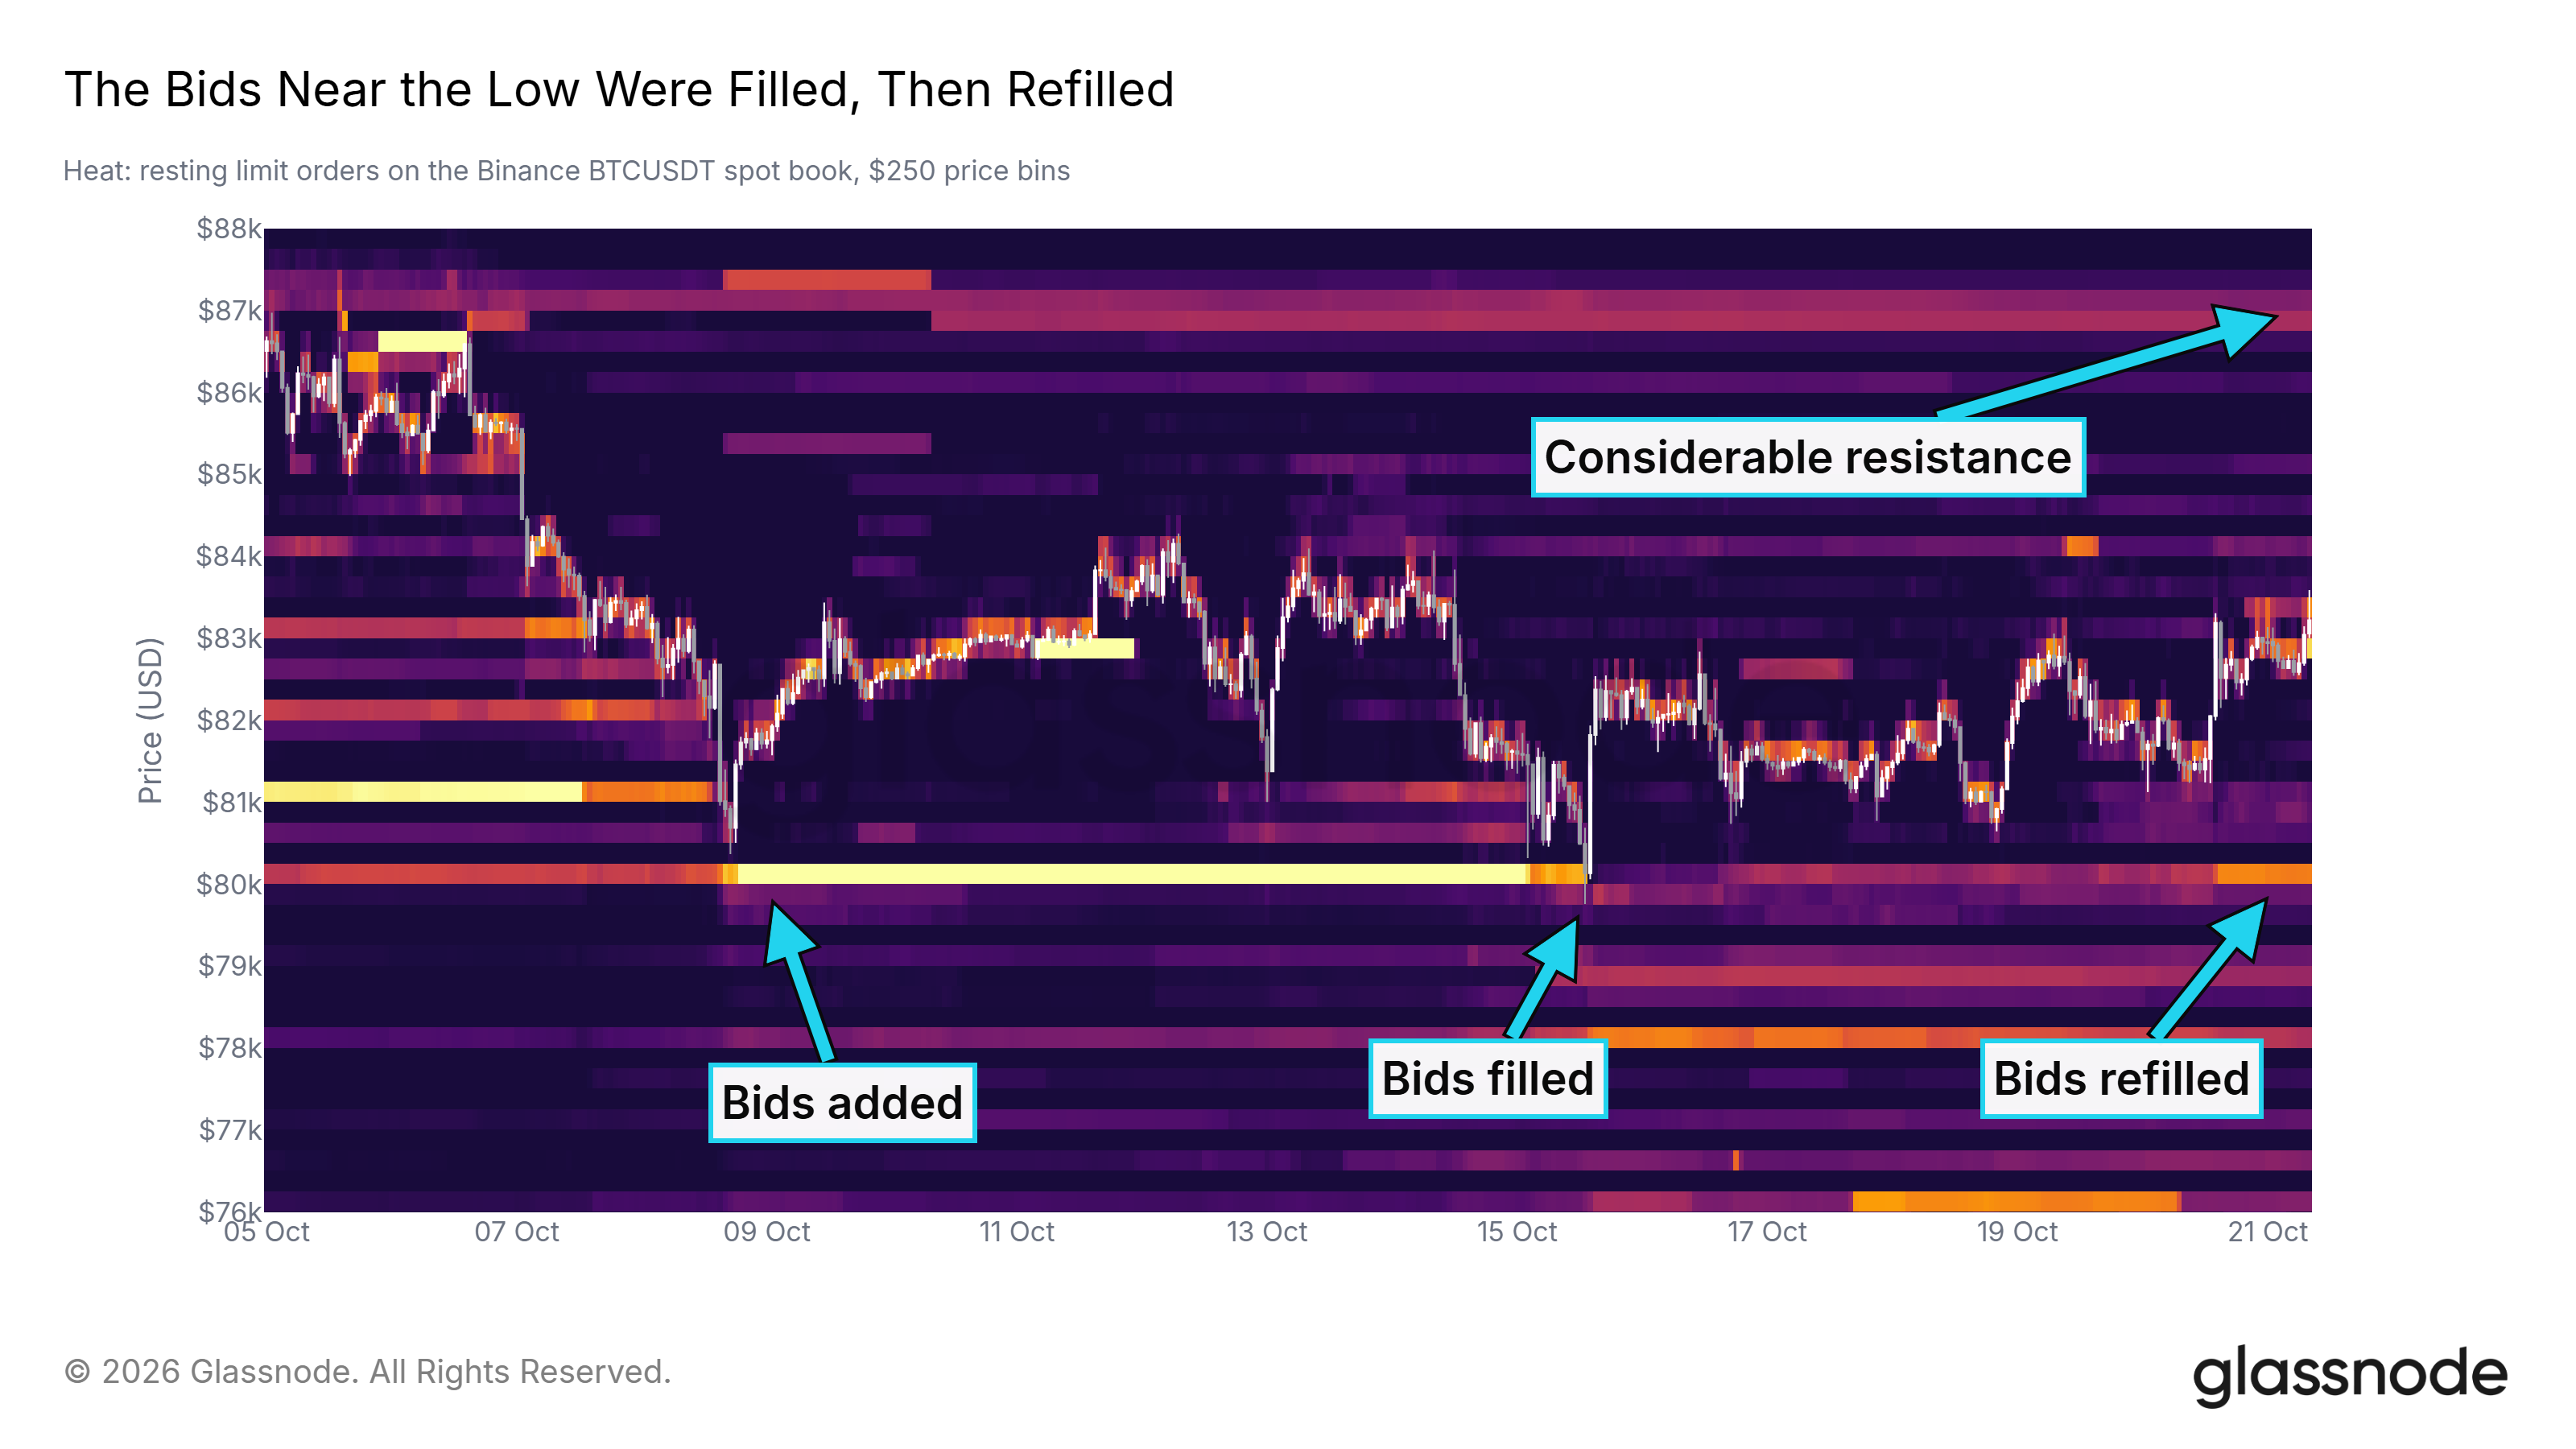
先週の本レポートで取り上げたBinanceの現物オーダーブック上の最大の買い注文のブロックは、ETFのラインのすぐ下の8万ドルにあった。10月15日の下押しはこのブロックを突き抜け、その大半を消化した。買い注文は10月20日までに戻ってきた。規模はピーク時より小さいものの、買い手は依然としてこの価格でビットコインを求めている。
価格の上では、主要な売り注文のブロックが8.65万ドルから8.75万ドルの間にあり、オーダーブック上で最初の厚いレジスタンスとなっている。
清算クラスターは価格の上へ
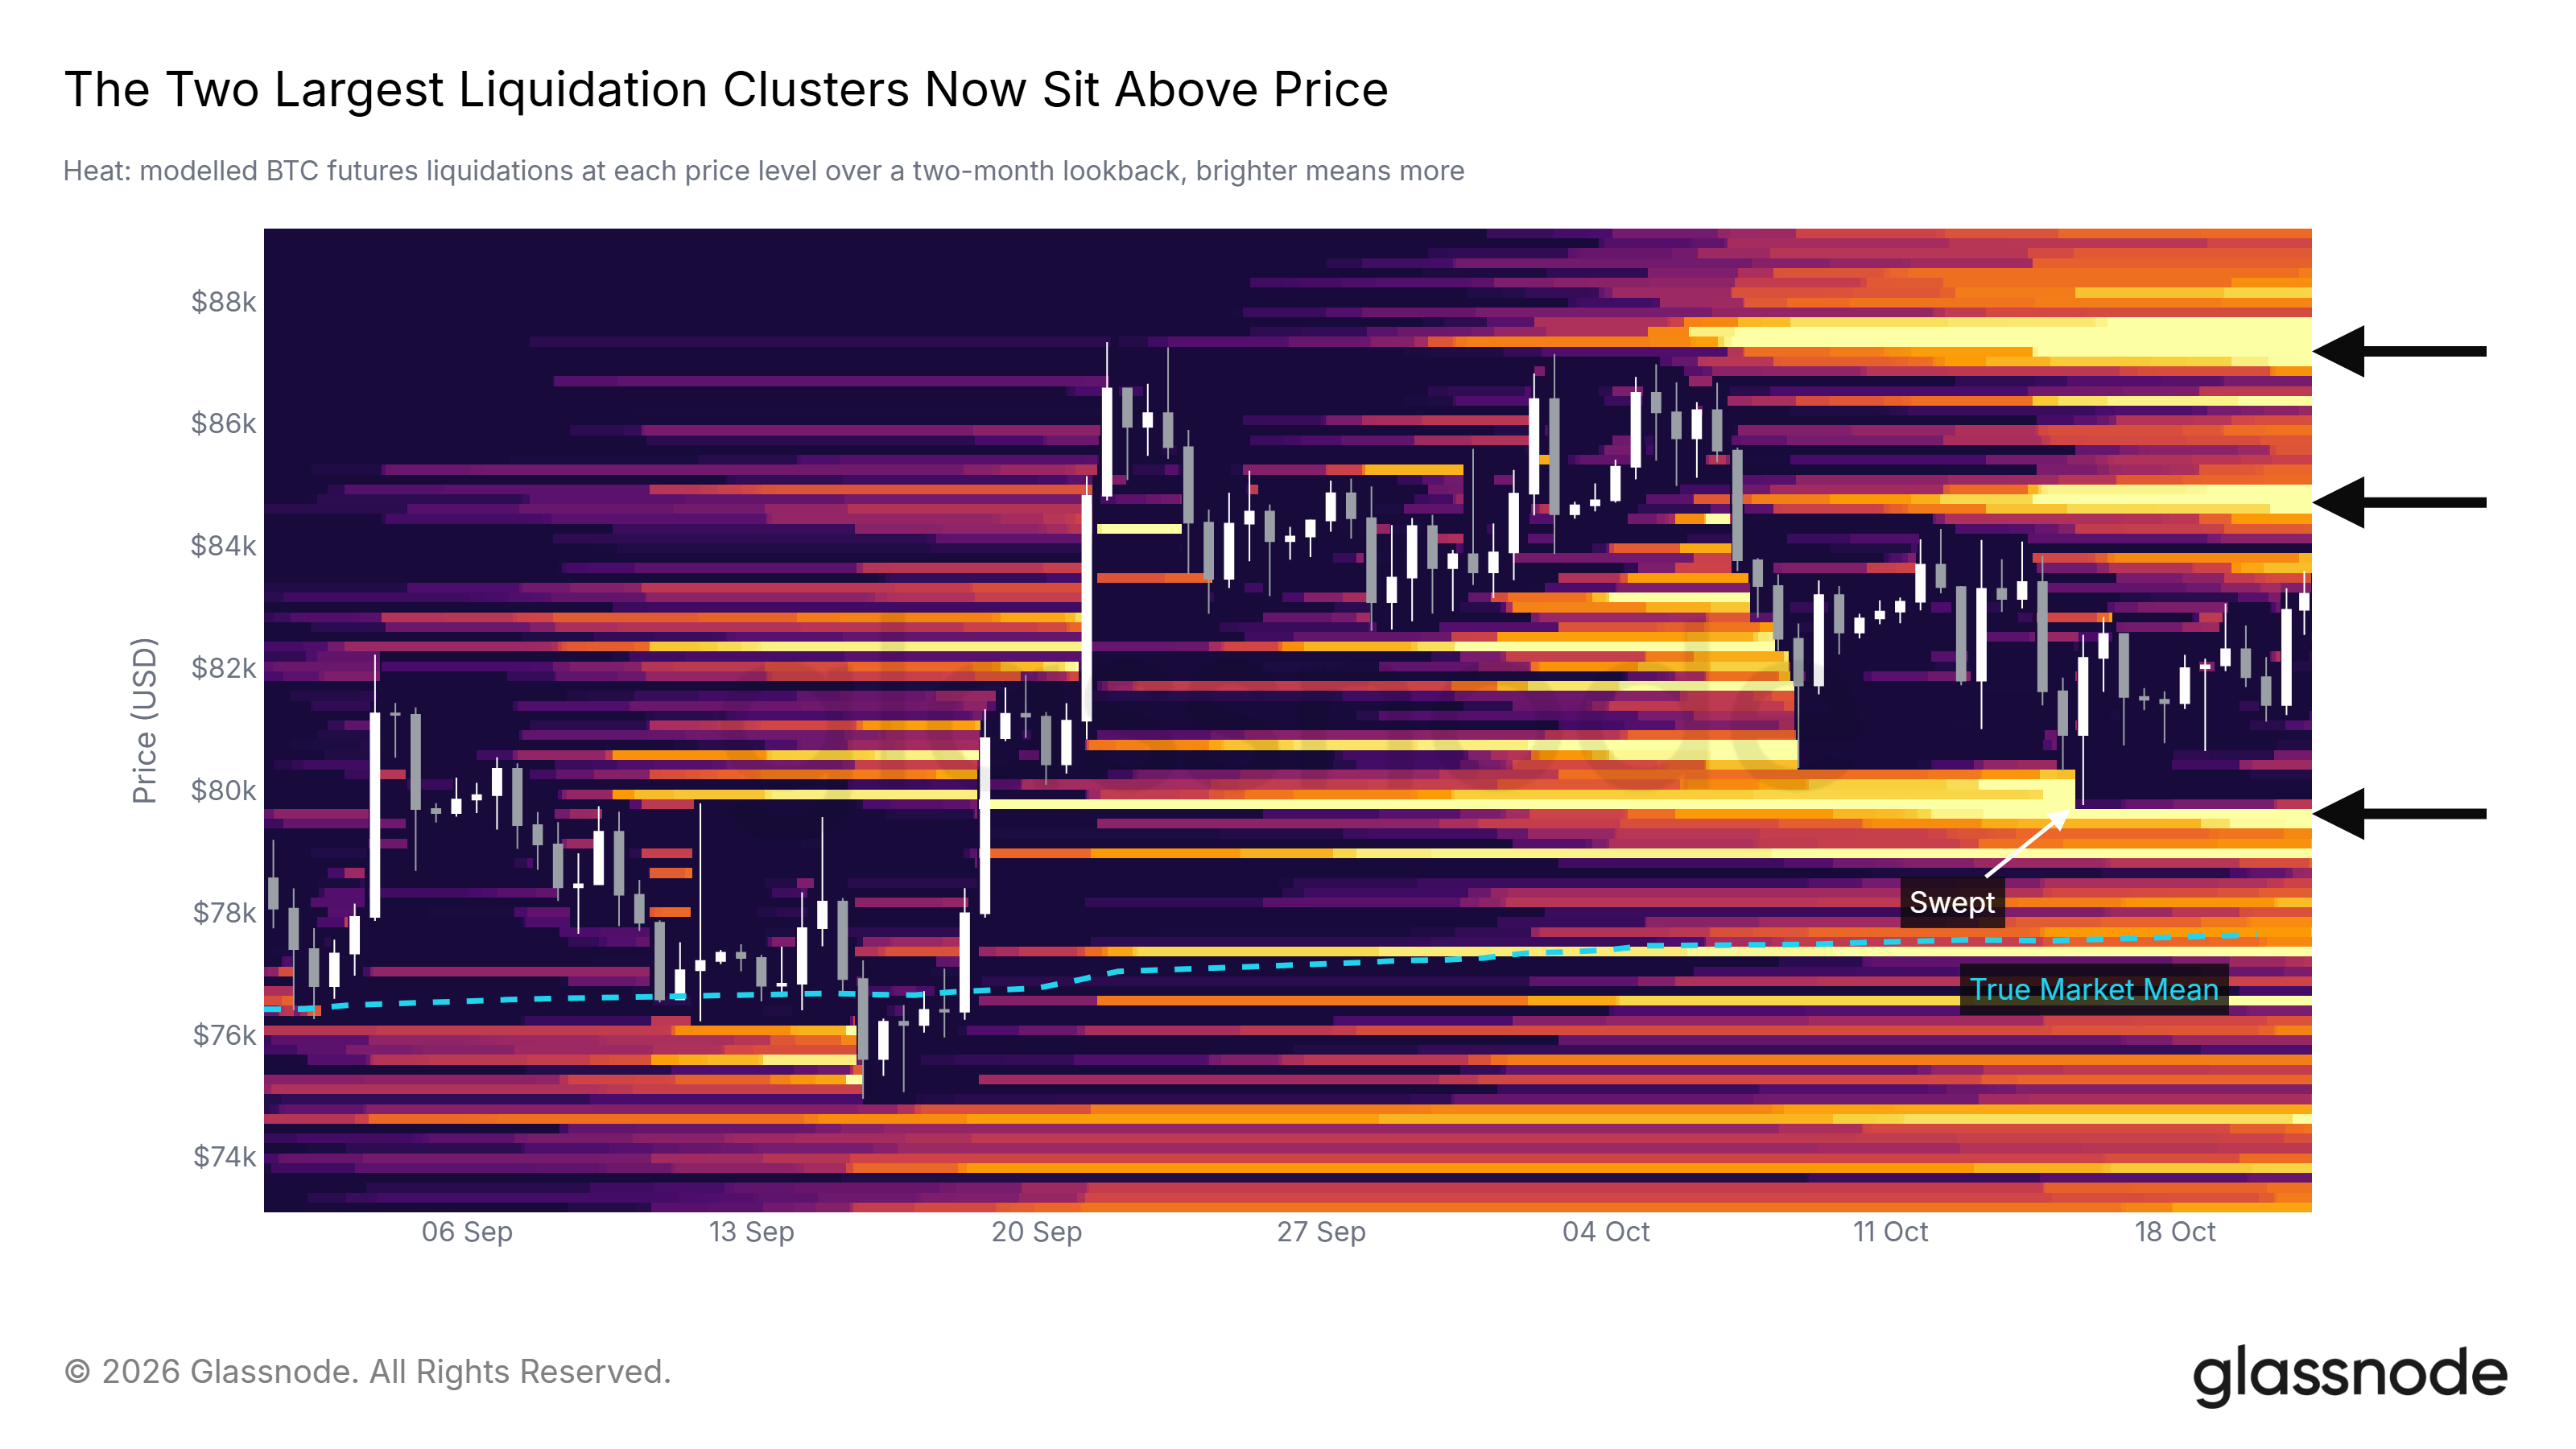
清算ヒートマップ(Liquidation Heatmap)は、レバレッジをかけた先物ポジションが強制決済される価格をモデル化したものである。10月15日の下押しで8万ドル付近の明るい帯は解消され、現在、最大の2つのクラスターは価格の上の8.5万ドル付近と8.7万ドル付近にある。価格の下では、10月15日の安値のすぐ下にあたる7.96万ドル付近に明るいラインが残っている。
8.7万ドルに向けた上昇は、ショートポジションの強制決済によって勢いを増す可能性があるが、同じ価格でオーダーブック上の売り注文にぶつかることになる。
高値圏の買い手の下にとどまる
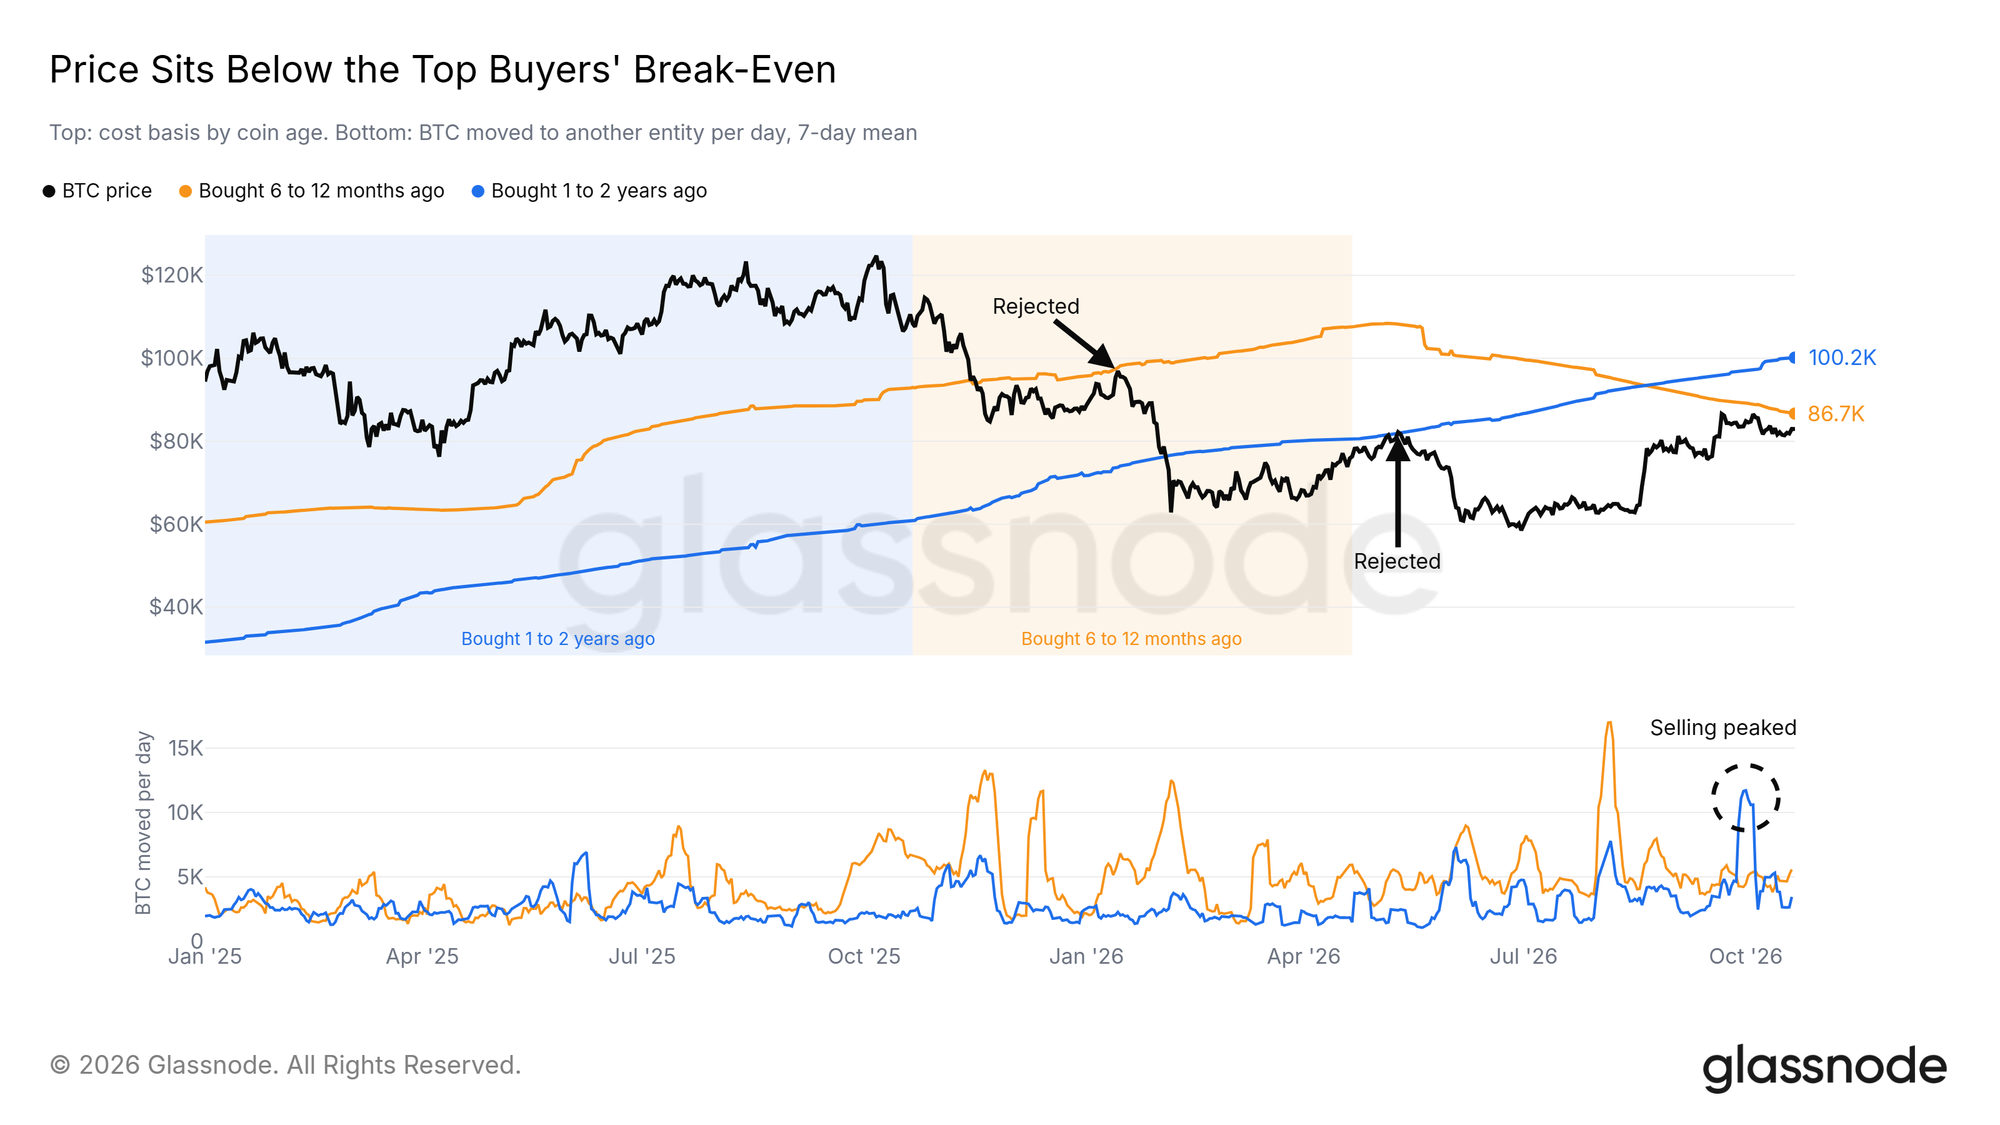
先週の本レポートでは、ビットコインが過去2年間の買い手のコストベーシスの下で足止めされていると述べた。その天井は今も破られていない。6カ月から12カ月前に購入されたコインのコストベーシスは現在8.67万ドル付近で、先週示した8.8万ドルから低下した。1年から2年前に購入されたコインのコストベーシスは10万ドル付近にある。前者のラインは現在、8.7万ドル付近の売り注文と清算クラスターが集まるゾーンの中にある。
これらの保有者による売りは和らいでいる。1年から2年前の買い手による売りは、9月の高値の後、10月初めにピークを付けた。現在、このグループが1日に動かすコインの量は、ピーク時の3分の1に満たない。
日足の終値で8.67万ドルを上回れば、6カ月から12カ月前の買い手は平均で含み益の状態に戻り、上値にある最も近い供給の帯を抜けることになる。
薄商いの中で資金流入が復活
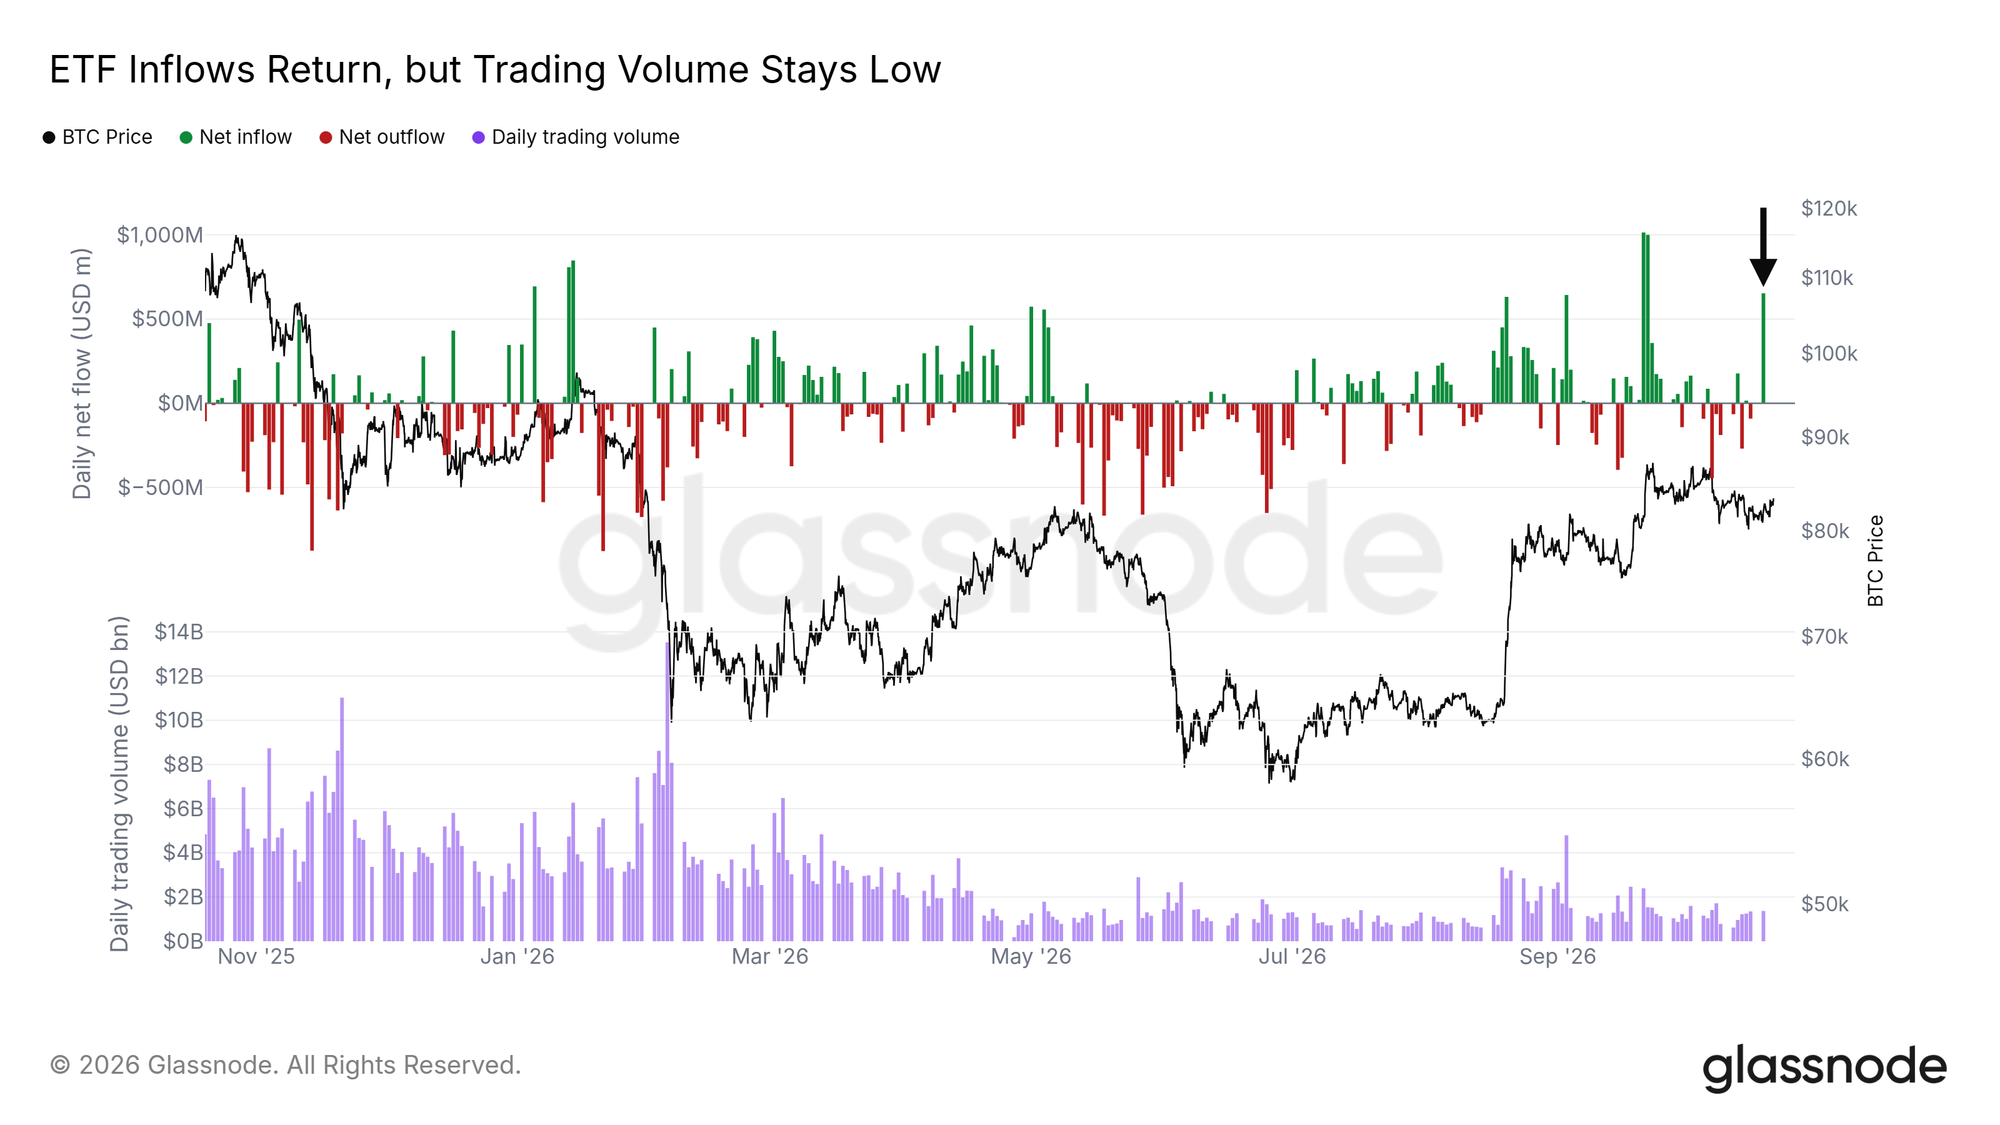
1週間にわたる純流出の後、米国現物ETFには10月19日の月曜日に約6億5,300万ドルが流入し、9月22日以来で最大の1日となった。これにより、週間のフローは再びプラスに転じた。
取引高はこれに追随していない。同日のファンドの取引高は過去1年の通常の日を下回り、30日平均の取引高は1年前の水準の4分の1に満たない。
取引高の増加を伴って資金流入が繰り返されれば、需要が単日にとどまらず広がっていることを示すだろう。
利益確定は鈍化
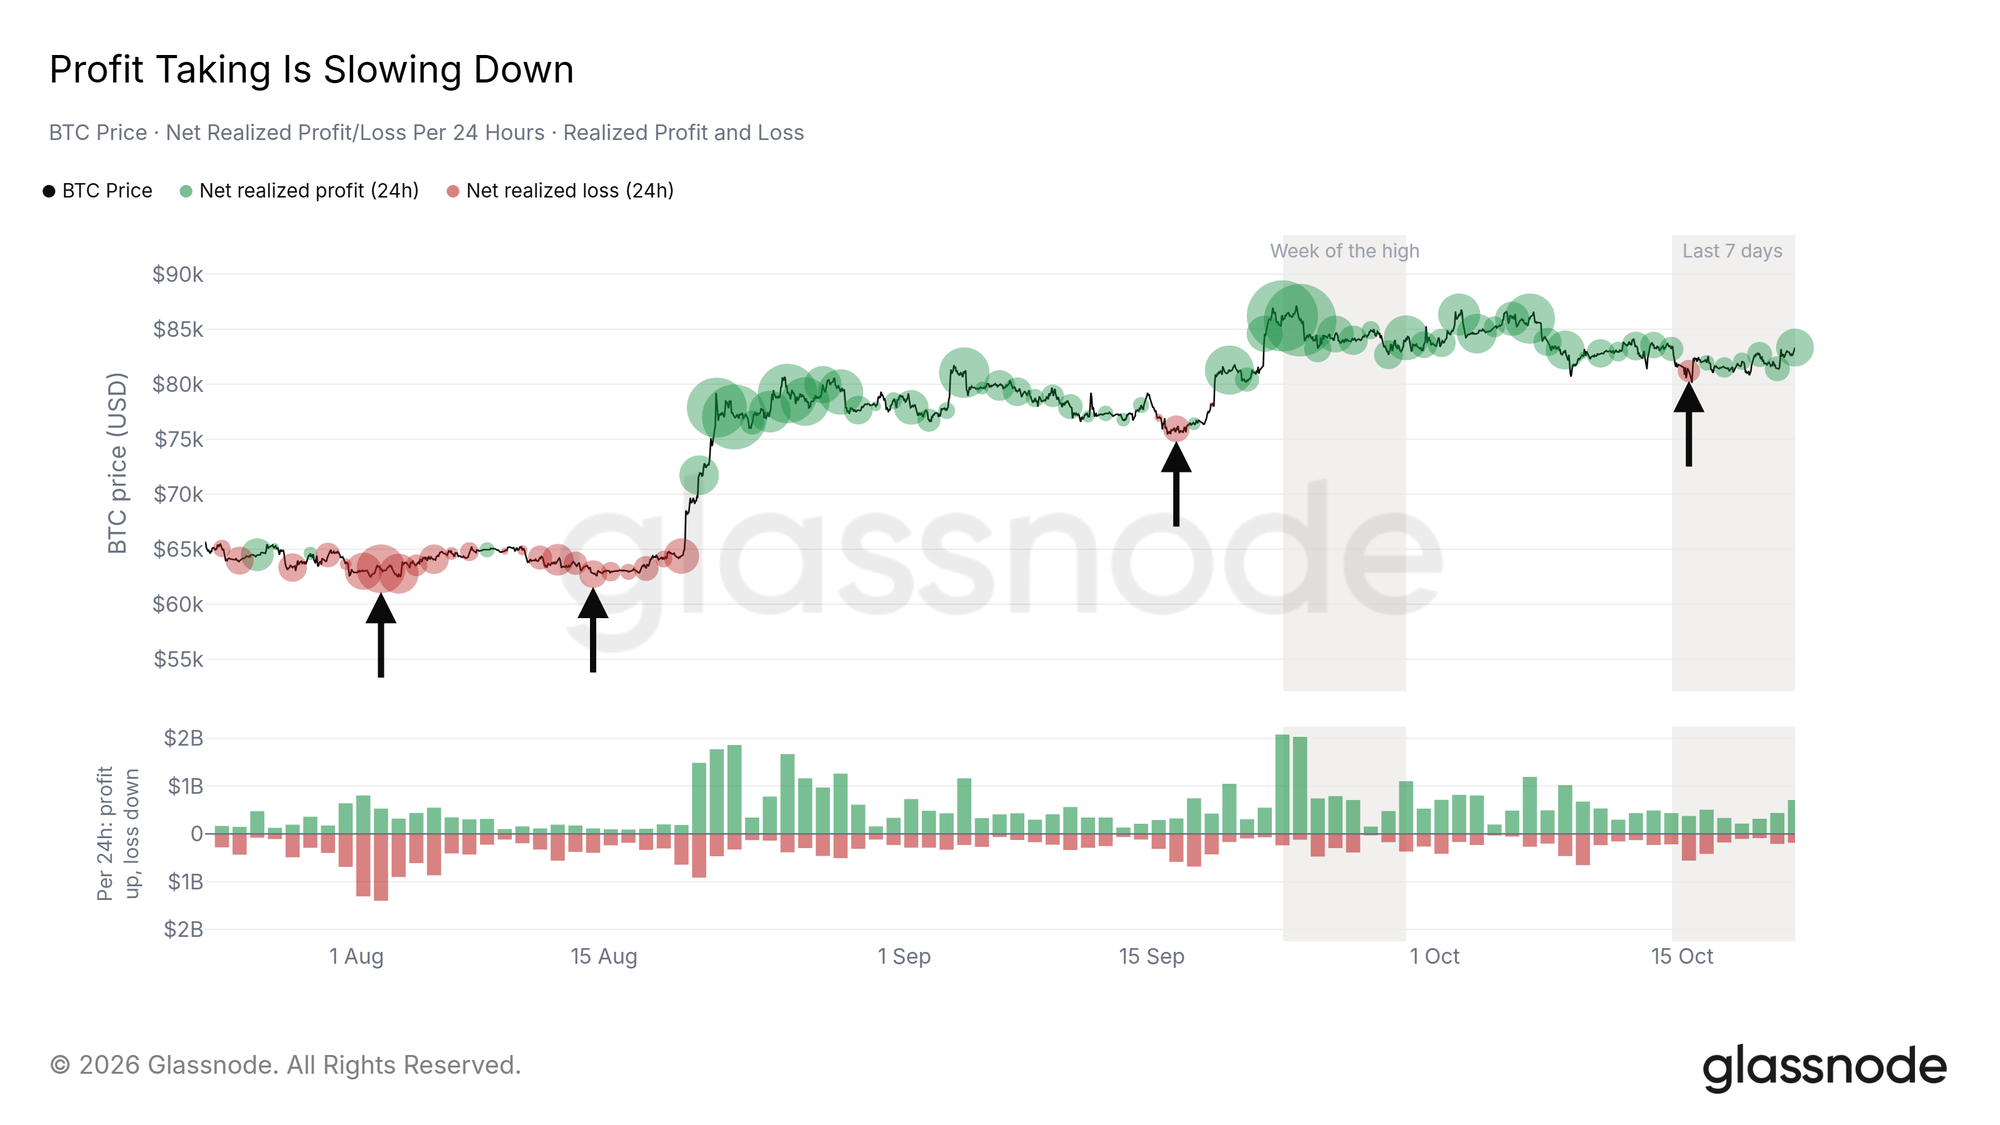
オンチェーンでは、保有者による利益確定が減っている。コインが前回移動した時点の価格を上回る価格で移動した際に確定する利益である実現利益(Realized Profit)は、過去1週間で、9月の高値を付けた週の約半分のペースに鈍化した。実現損失は横ばいで推移しており、過去1週間で最大となったのは、価格が8万ドルに向けて下落した10月15日朝までの24時間だった。
8.7万ドル付近で利益確定が再び増加すれば、レンジの上限で売り手が戻ってきた最初の兆候となるだろう。
MSCIが日程を決定
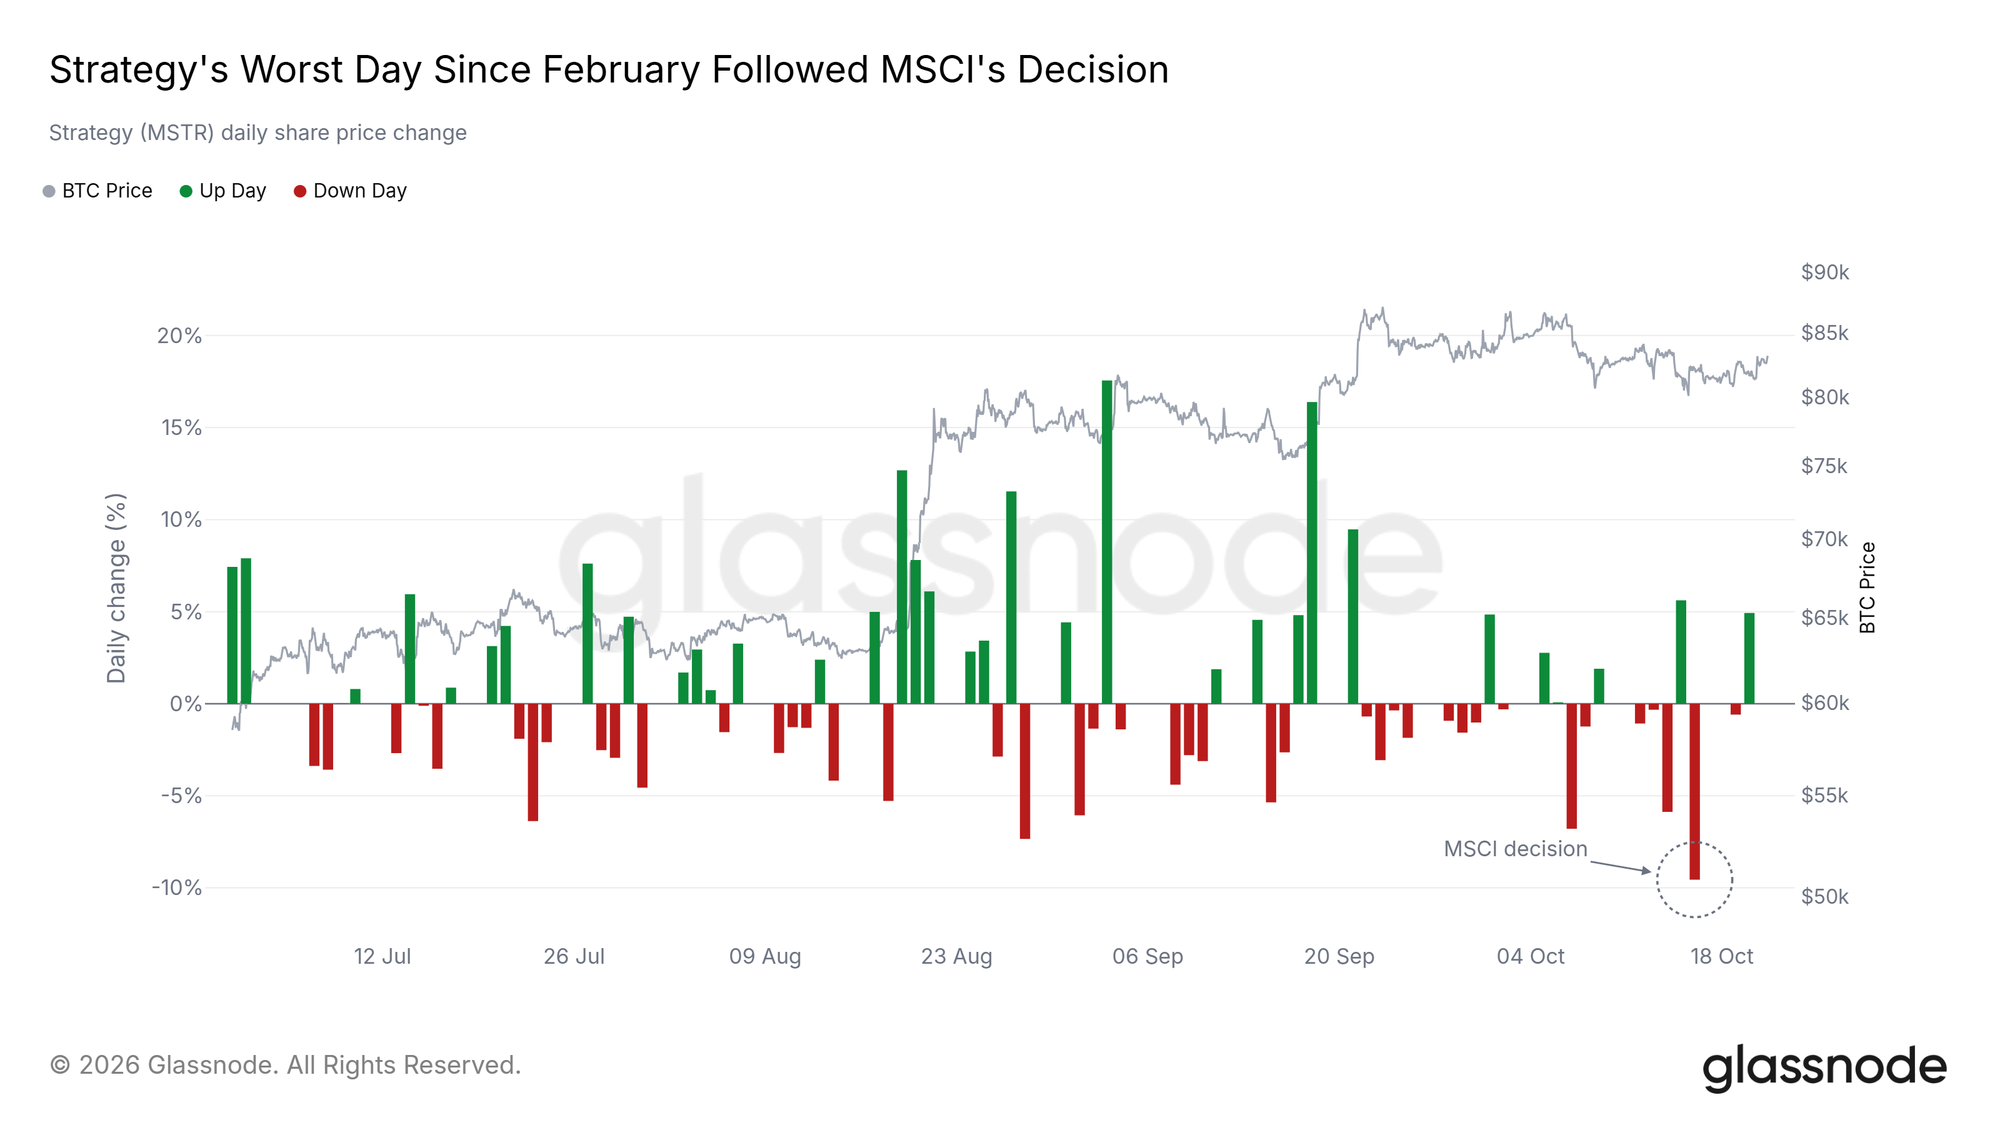
10月15日の米国市場の取引終了後、MSCIは、同社が「非事業会社」と呼ぶ企業に関する新たなルールを採用した。8月に市中協議とあわせて公表された5月のデータによる試算では、その中にStrategyとMetaplanetが含まれていた。すでにMSCIの指数に組み入れられている企業が除外されるのは、直近2回の年次報告期間の両方でこのテストに不合格となった場合に限られる。MSCIは11月11日に最終リストを公表し、変更は11月30日の取引終了時点で発効する。
Strategyの株価は、決定後最初の取引日となった10月16日に10%近く下落し、2月以来最悪の1日となった。同日、ビットコインはほとんど動かなかった。
除外されれば、MSCIの指数に連動するファンドは同社株の売却を迫られる。しかもそれは、トレジャリー企業によるビットコインの購入がすでに大幅に減っている時期と重なる。11月11日のリストにStrategyが含まれれば、まず同社の株価に圧力がかかり、次の焦点は同社がビットコインの購入を続けるかどうかになるだろう。
FRBを前に原油と利回りが上昇
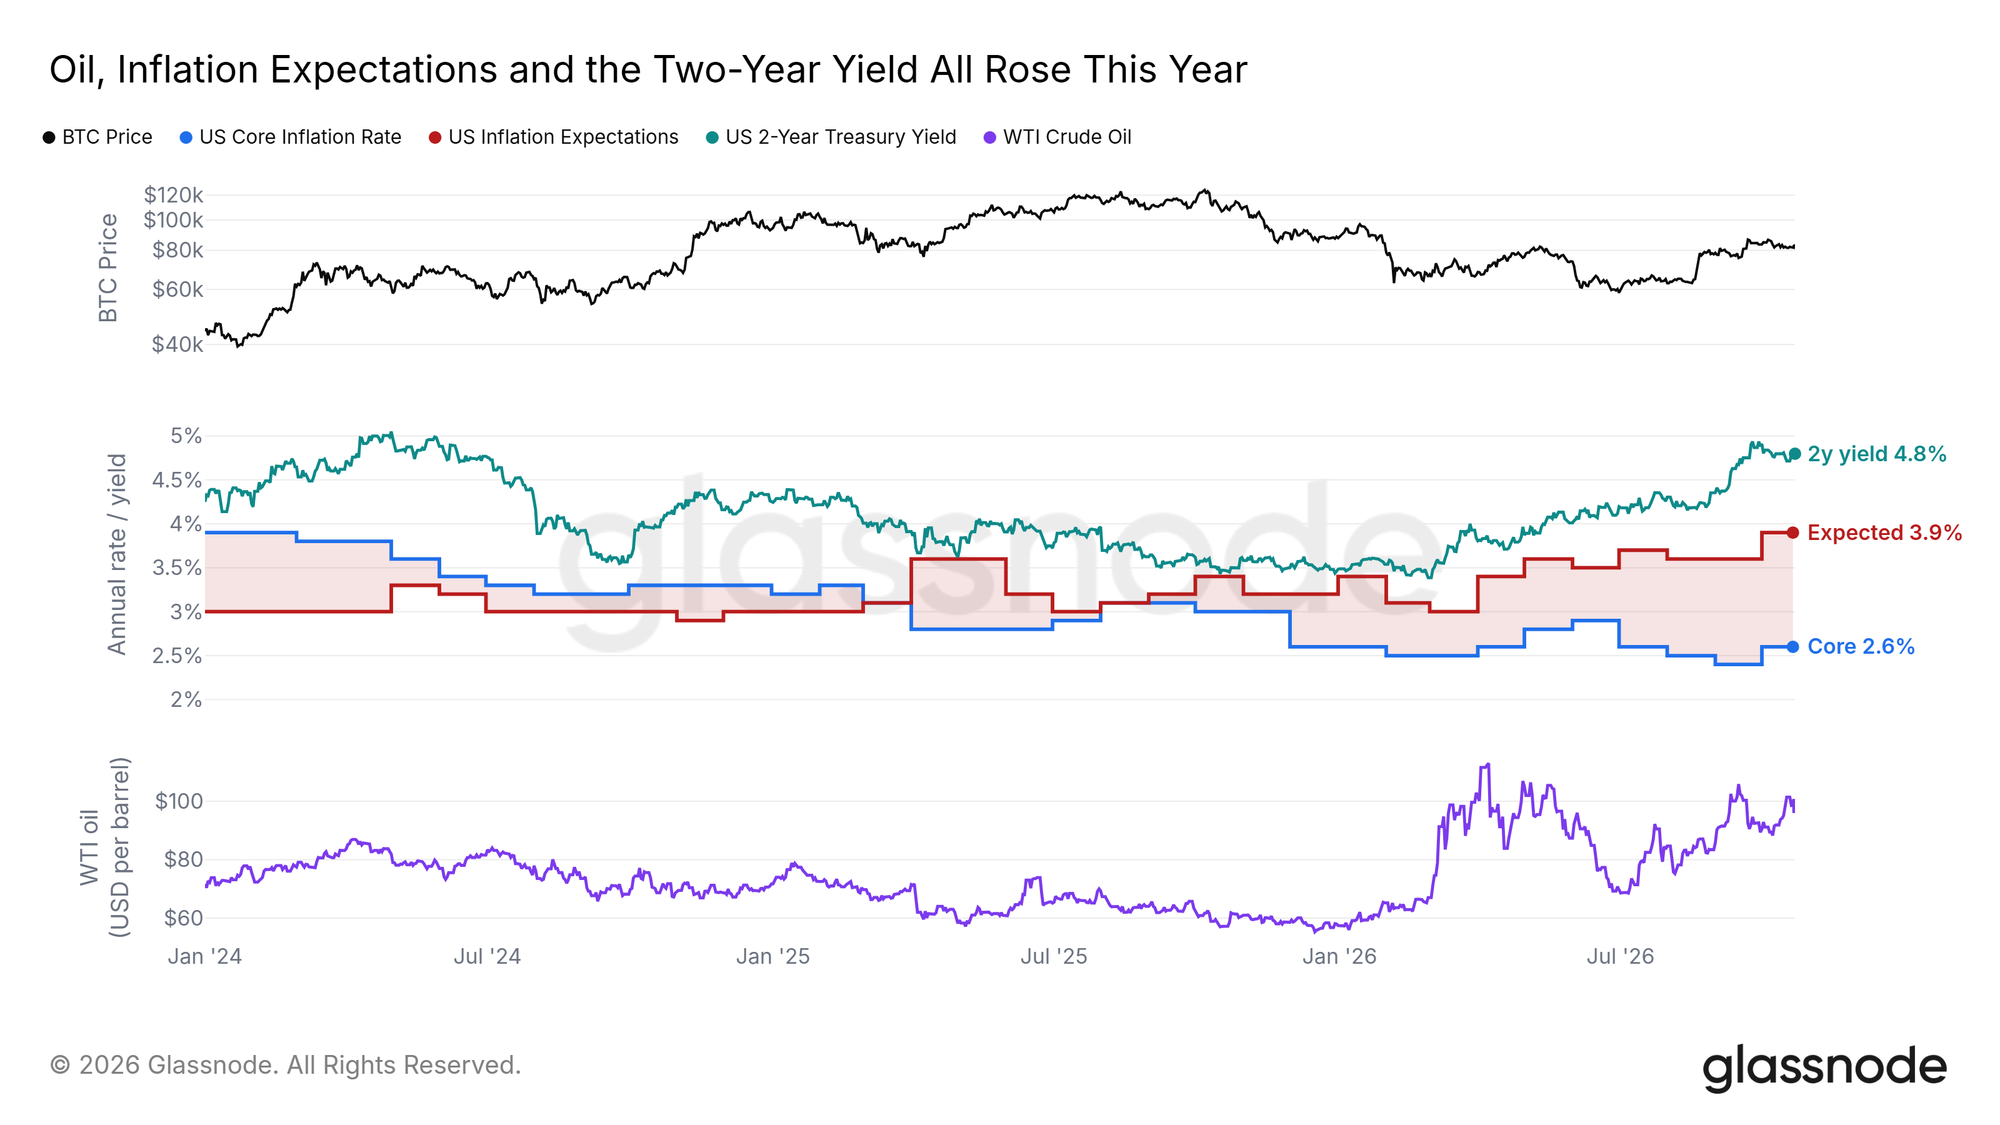
FRBは10月28日に再び金利を決定する。年初以来、WTI原油は約73%上昇し、家計のインフレ期待は0.5%ポイント上昇した。コアインフレ率は年初と同じ水準にあるが、先週の本レポートで取り上げた9月のCPIは、前年比の総合指数とコア指数がいずれも予想を上回った。
利回りも上昇している。トレーダーが予想する政策金利の行方を反映する2年物米国債利回りは、今年1%ポイント超上昇して4.8%となった。9月16日の利上げ後でも、FRBの誘導目標レンジの上限である4%を大きく上回っている。
ビットコインはその利上げ以降、約10%上昇している。原油がインフレ期待を押し上げ続ければ、2回目の利上げを排除するのは難しくなるだろう。
貴金属は一服、ビットコインが主導
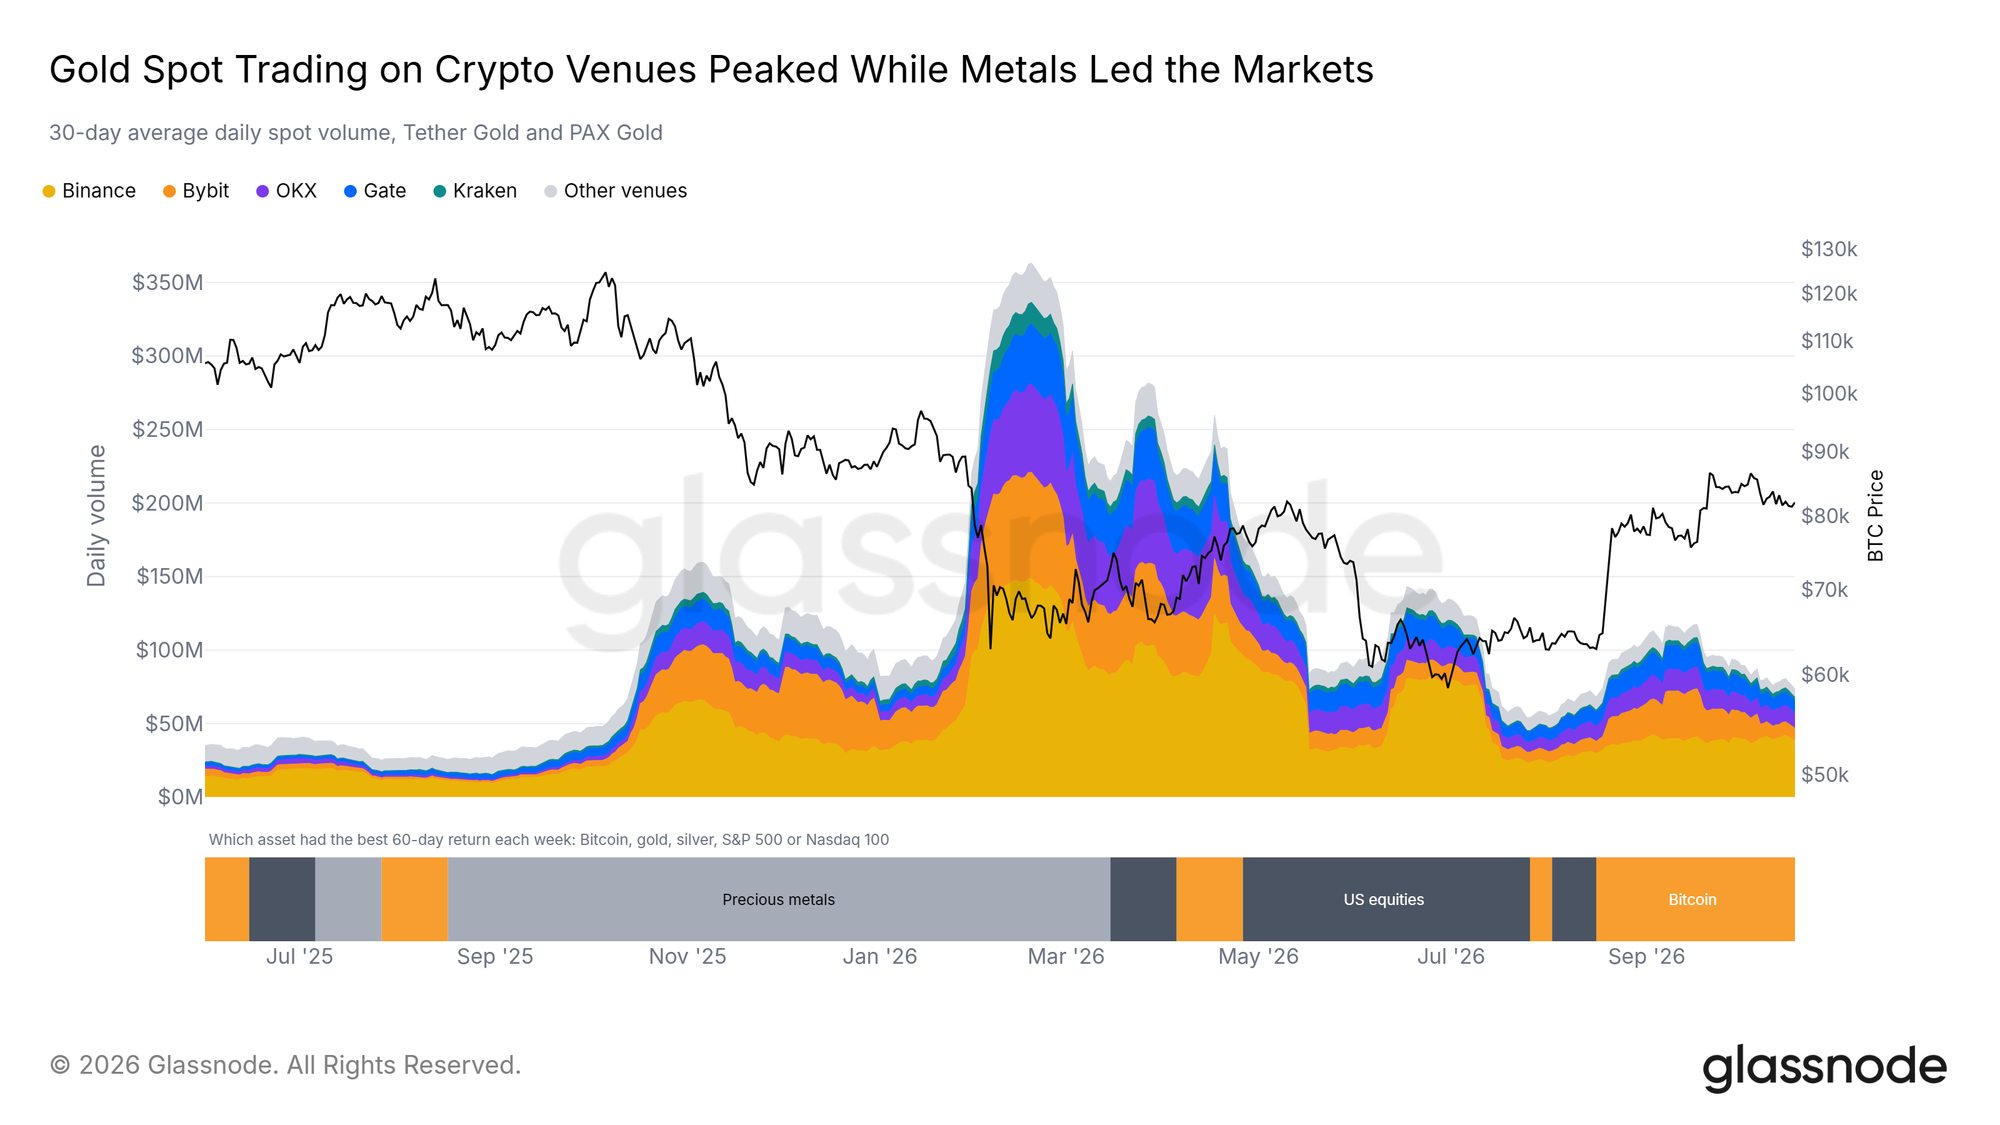
今年、市場の主導役は貴金属から株式、そしてビットコインへと移った。ビットコイン、金、銀、S&P 500、Nasdaq 100の2カ月リターンで見ると、第1四半期を通じて金と銀が、春から7月にかけては米国株が主導した。過去10週間はビットコインが主導している。
暗号資産取引所では、貴金属の上昇がリアルタイムで取引された。トークン化された金(現物の金に裏付けられたトークンであるTether GoldとPAX Gold)の現物取引高(Spot Volume)は、貴金属が主導していた2月中旬にピークを付け、7月下旬にはその15%まで減少した。その後、ビットコインが主導する中で9月中旬にかけて2倍超に増加し、それ以降は2月のピークの20%まで落ち着いている。
この取引で最大のシェアを占めるのは依然としてBinanceである。今年最もシェアを伸ばしたのはOKXとGateで、Gateのシェアは2024年の0.6%から、2026年はこれまでに12%へと拡大した。
貴金属が再び主導権を握った場合、2月のパターンは、これらの取引所での金の取引も貴金属とともに増加することを示唆している。
取引が細ってもポジションは残る
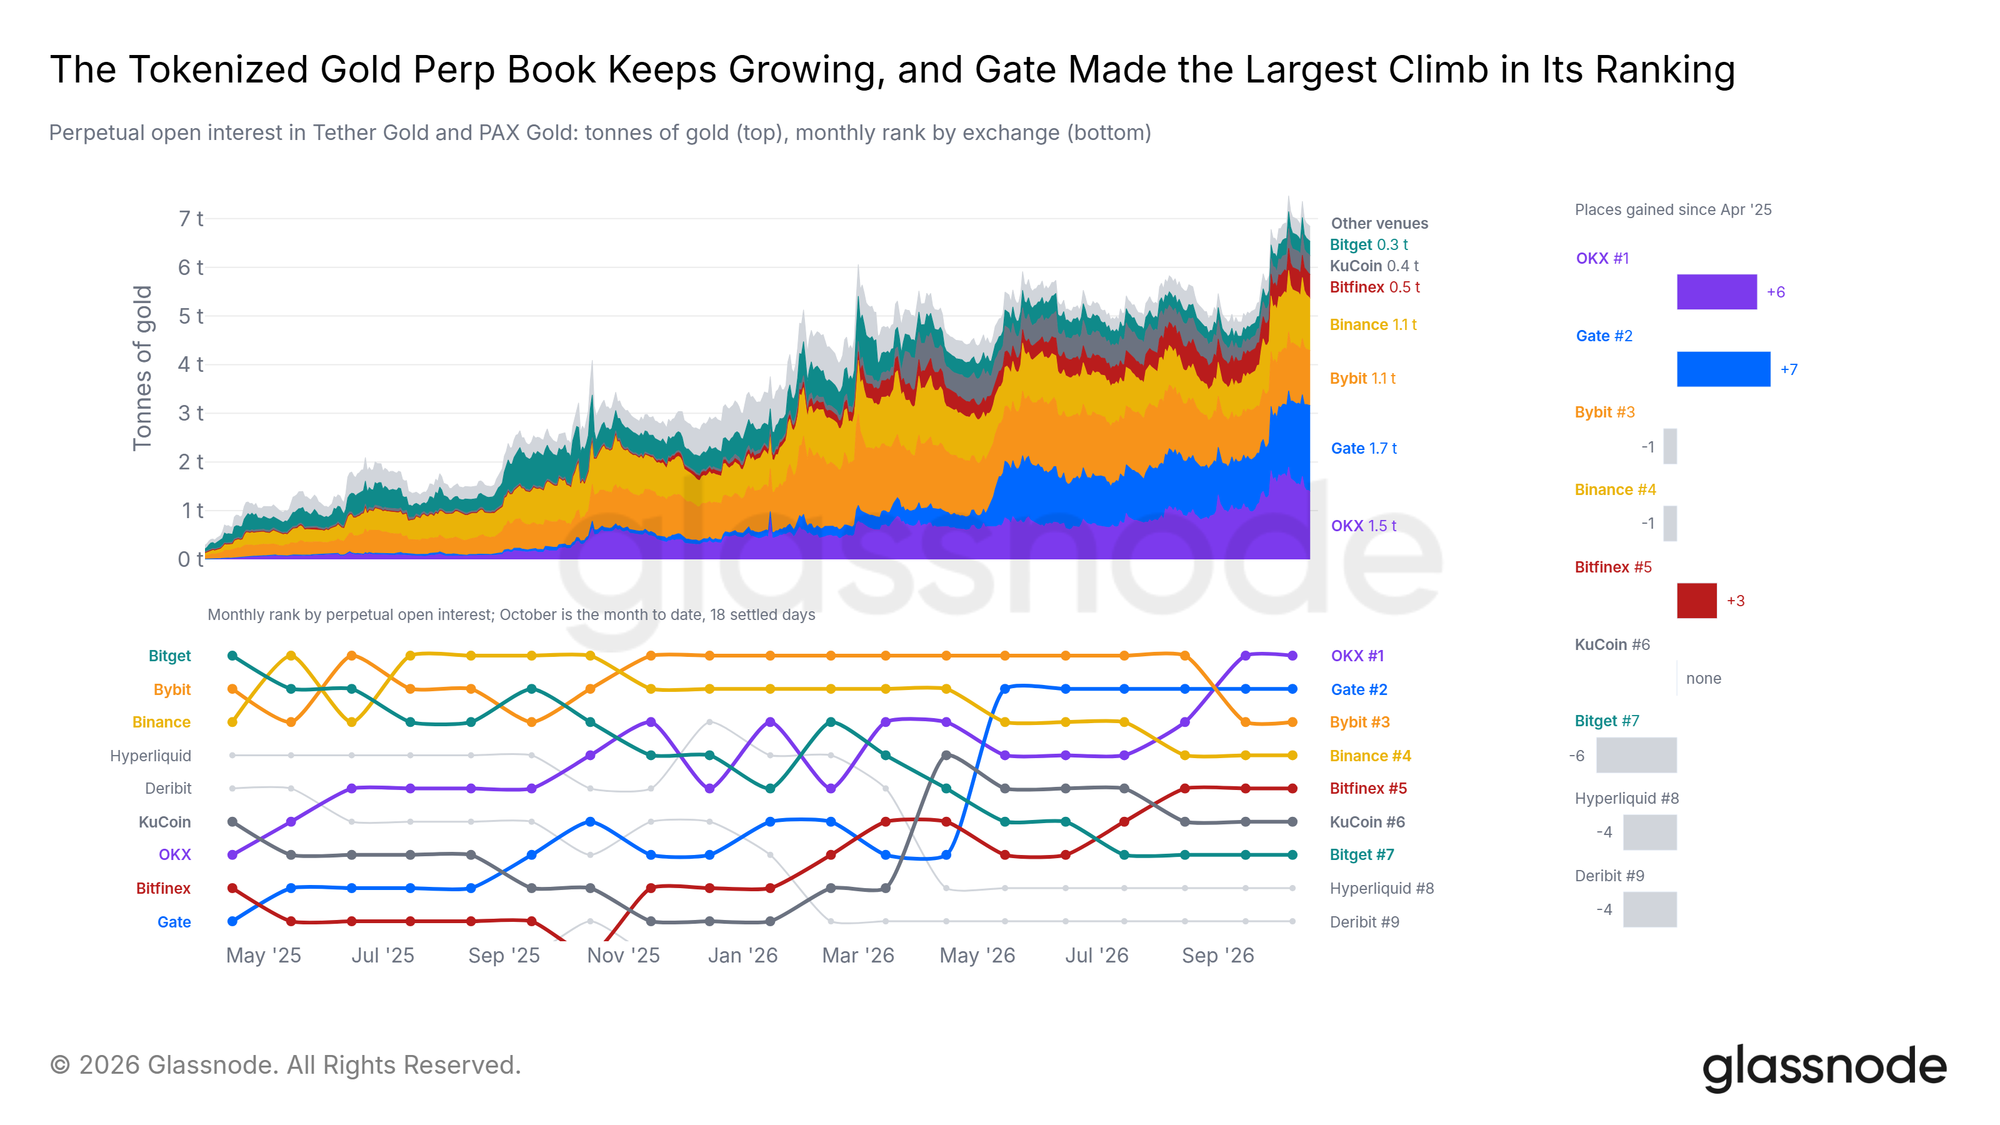
取引がピークを付けた後も、トレーダーは金のポジションを維持した。満期日のない未決済の先物契約全体の規模を示す、トークン化された金の無期限先物の建玉(Perpetual Futures Open Interest)は、現在、金7.0トンに相当し、2月の現物取引のピーク時より62%多い。現物取引が落ち着く中、建玉は9月中旬の5.0トンから増加しており、トレーダーが金のエクスポージャーをより長く保有していることを示唆している。
今年、この建玉を最も多く積み増した取引所はGateで、1月1日以降の純増分の42%を占める。Gateは2025年4月以降、建玉ランキングでも最大の上昇を記録し、9位から2位に浮上した。10月のこれまでの平均で首位のOKXは、6つ順位を上げた。過去1週間の平均では、Gateの建玉は1.7トンと、現在Glassnodeが追跡する取引所の中で最大となっており、OKXは1.5トンである。
貴金属がもはや主導していない中で6トンを上回る水準が持続すれば、貴金属の上昇という後ろ盾がなくても、トレーダーが暗号資産取引所で金のエクスポージャーを維持していることを示すだろう。
大半の取引所で保有量が減少
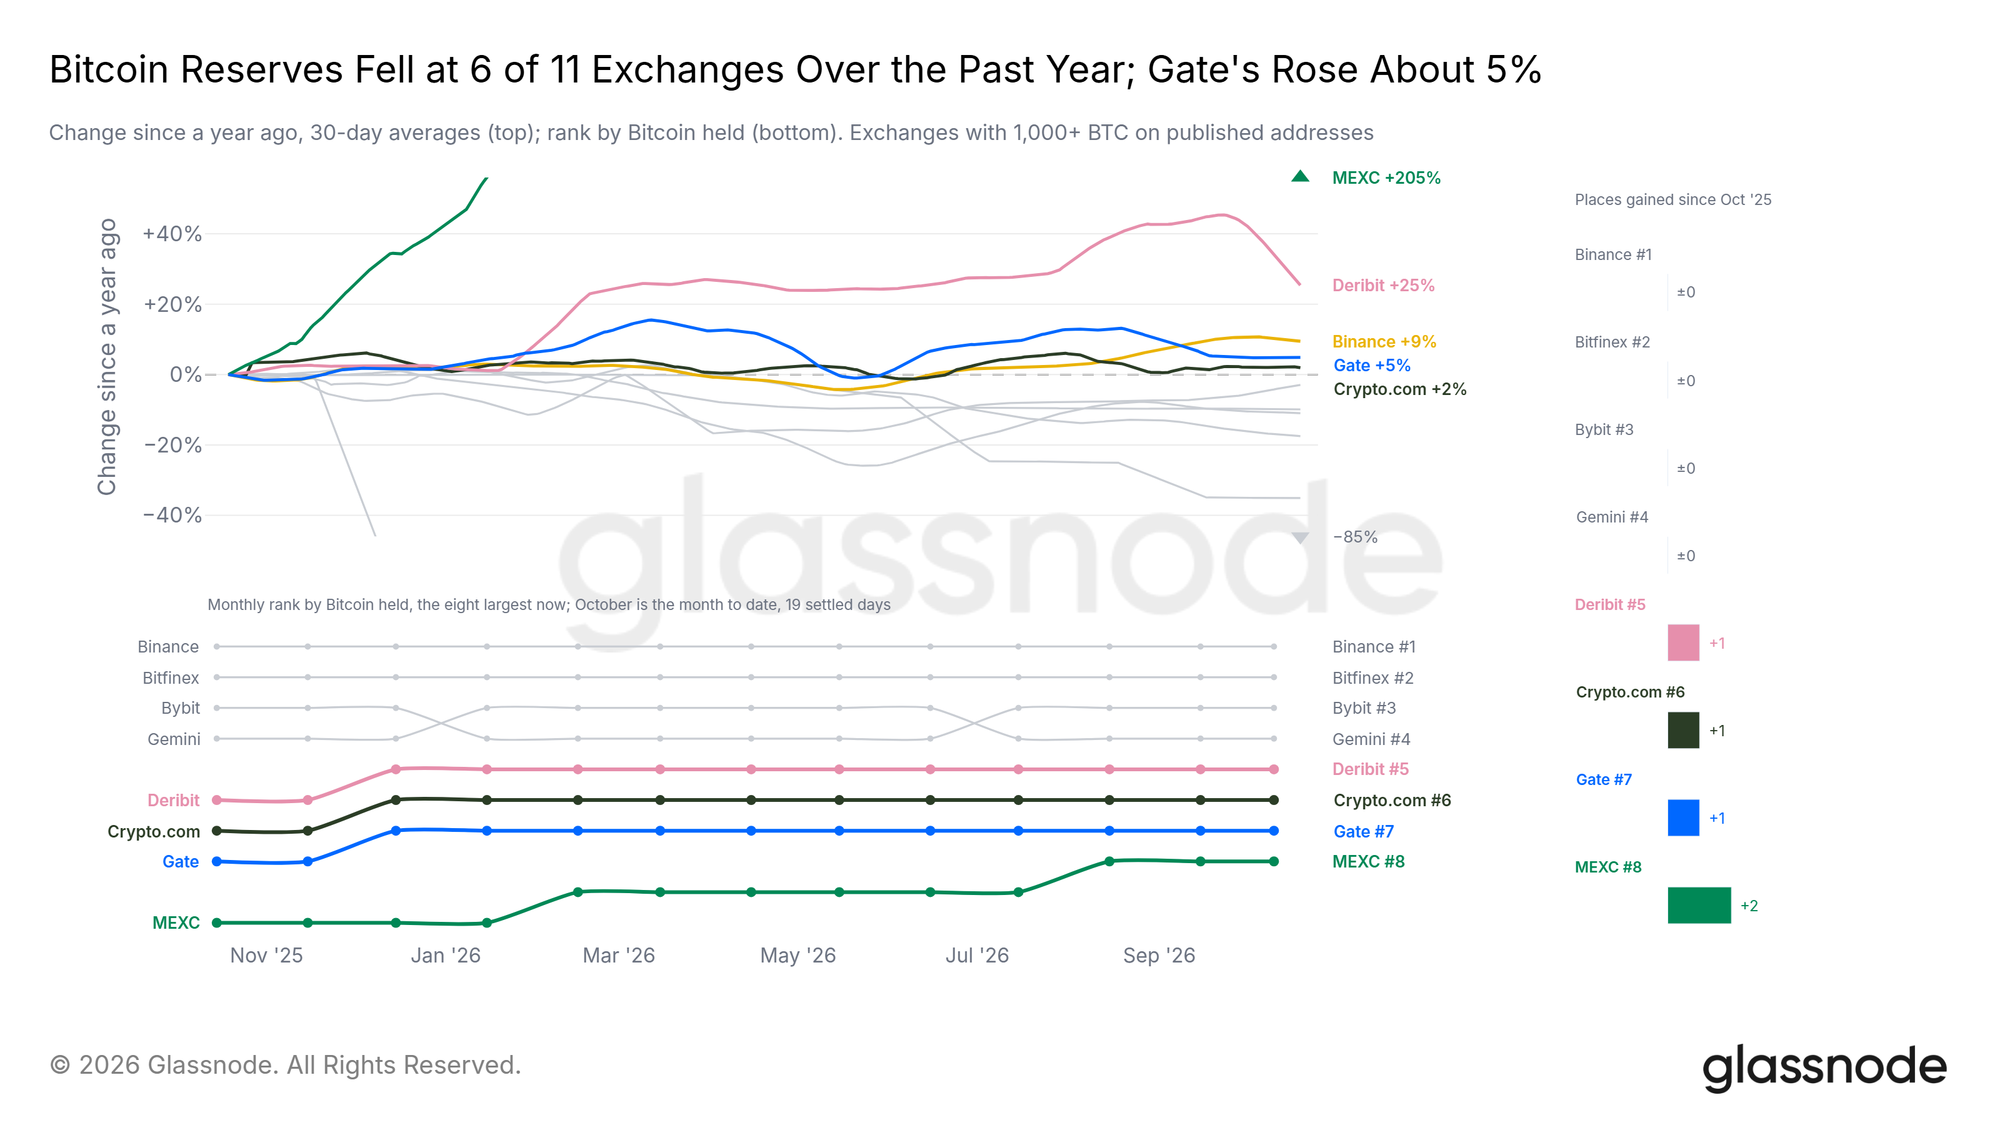
過去1年間で、大半の取引所でビットコインの準備金が減少した。当社の準備金証明(Proof of Reserves)指標は、取引所が保有資産を示すために公表しているアドレスを追跡する。これらのアドレスに1,000BTC以上を保有する11の取引所のうち、6つは1年前より保有量が少ない。増加した5つのうち、Deribitは最も伸びが大きい取引所の1つだった。Gateの準備金は4.9%増加した一方、ほかの10取引所の中央値は6.4%減少した。
減少は春にかけて広がった。11月末時点で、これらの取引所のうち昨年10月よりビットコインの保有量が少なかったのは4つだったが、5月末には8つとなり、現在は6つである。最大の取引所の増加によって合計は減少を免れたが、ほかの10取引所の合計は1年前より約10%少ない。
Gateは今週、最新の準備金証明を公表した。これは、取引所が保有する資産と、ユーザーが預け入れた資産を比較するレポートである。10月18日時点で、Gateはユーザーの保有額を約14億ドル上回る準備金を報告した。ビットコイン、イーサリアム、ステーブルコイン、そしてレポートに記載されたその他すべての主要資産が100%を上回っている。
減少がさらに広がれば、取引所に残るビットコインは、準備金を積み増し続けている一部の取引所に集まっていくだろう。
アルトコインのレバレッジが沈静化
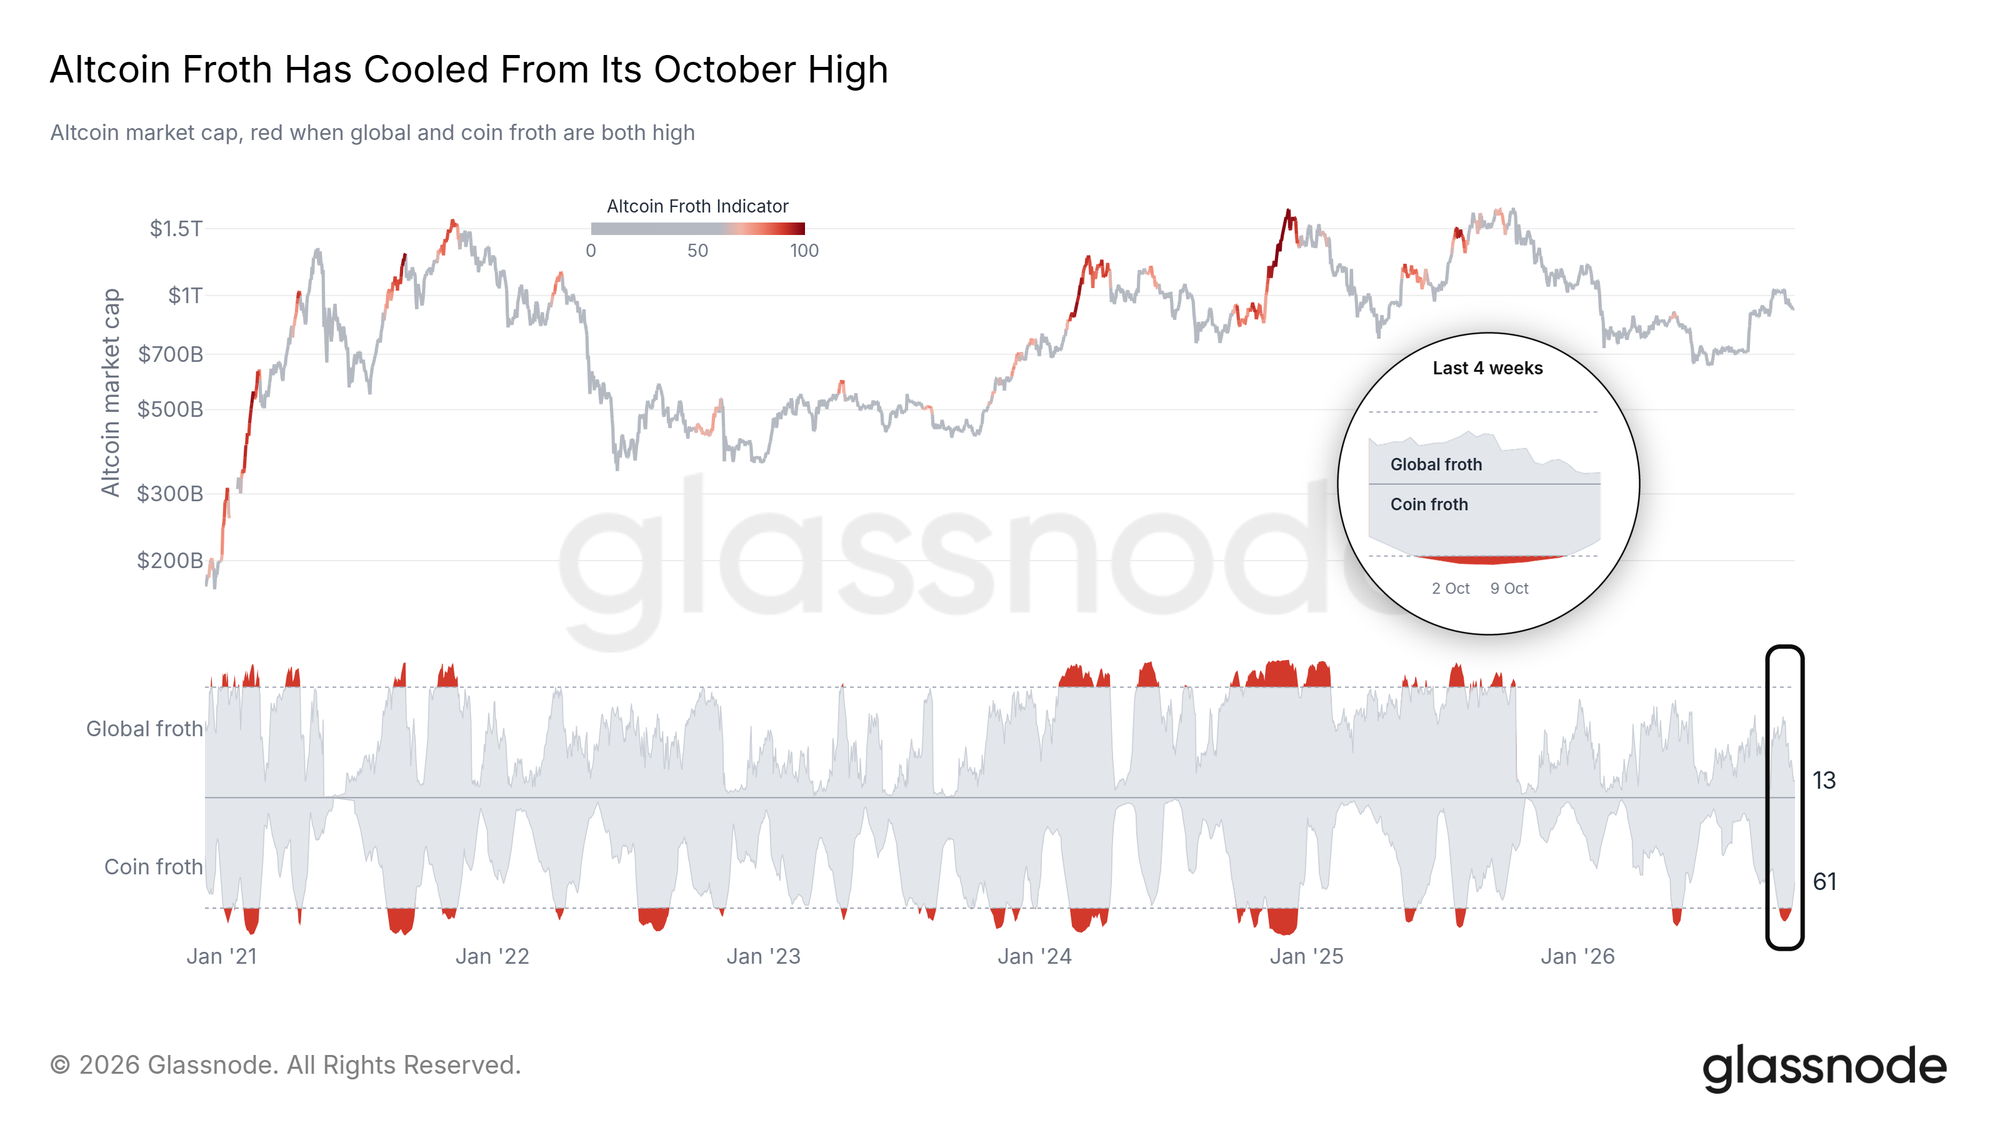
先週号では、個別のアルトコイン内で過密化したレバレッジを指摘した。自身の過去と比べて高いレバレッジを抱えるアルトコインがどれだけあるかを追跡するコイン単位の過熱(coin froth)は、高水準ゾーンにあった。ビットコインは10月15日に8万ドルの買い注文まで下落し、続く週末にはアルトコインの中央値が約4%下落した。週末の下落としては5月以来最大である。
コイン単位の過熱は10月7日にピークを付け、その後、高水準ゾーンを脱した。同じテストをアルトコイン市場全体に適用した市場全体の過熱(global froth)は、高水準ゾーンを下回ったまま推移し、その後さらに低下した。
資金調達率は再び低水準付近に
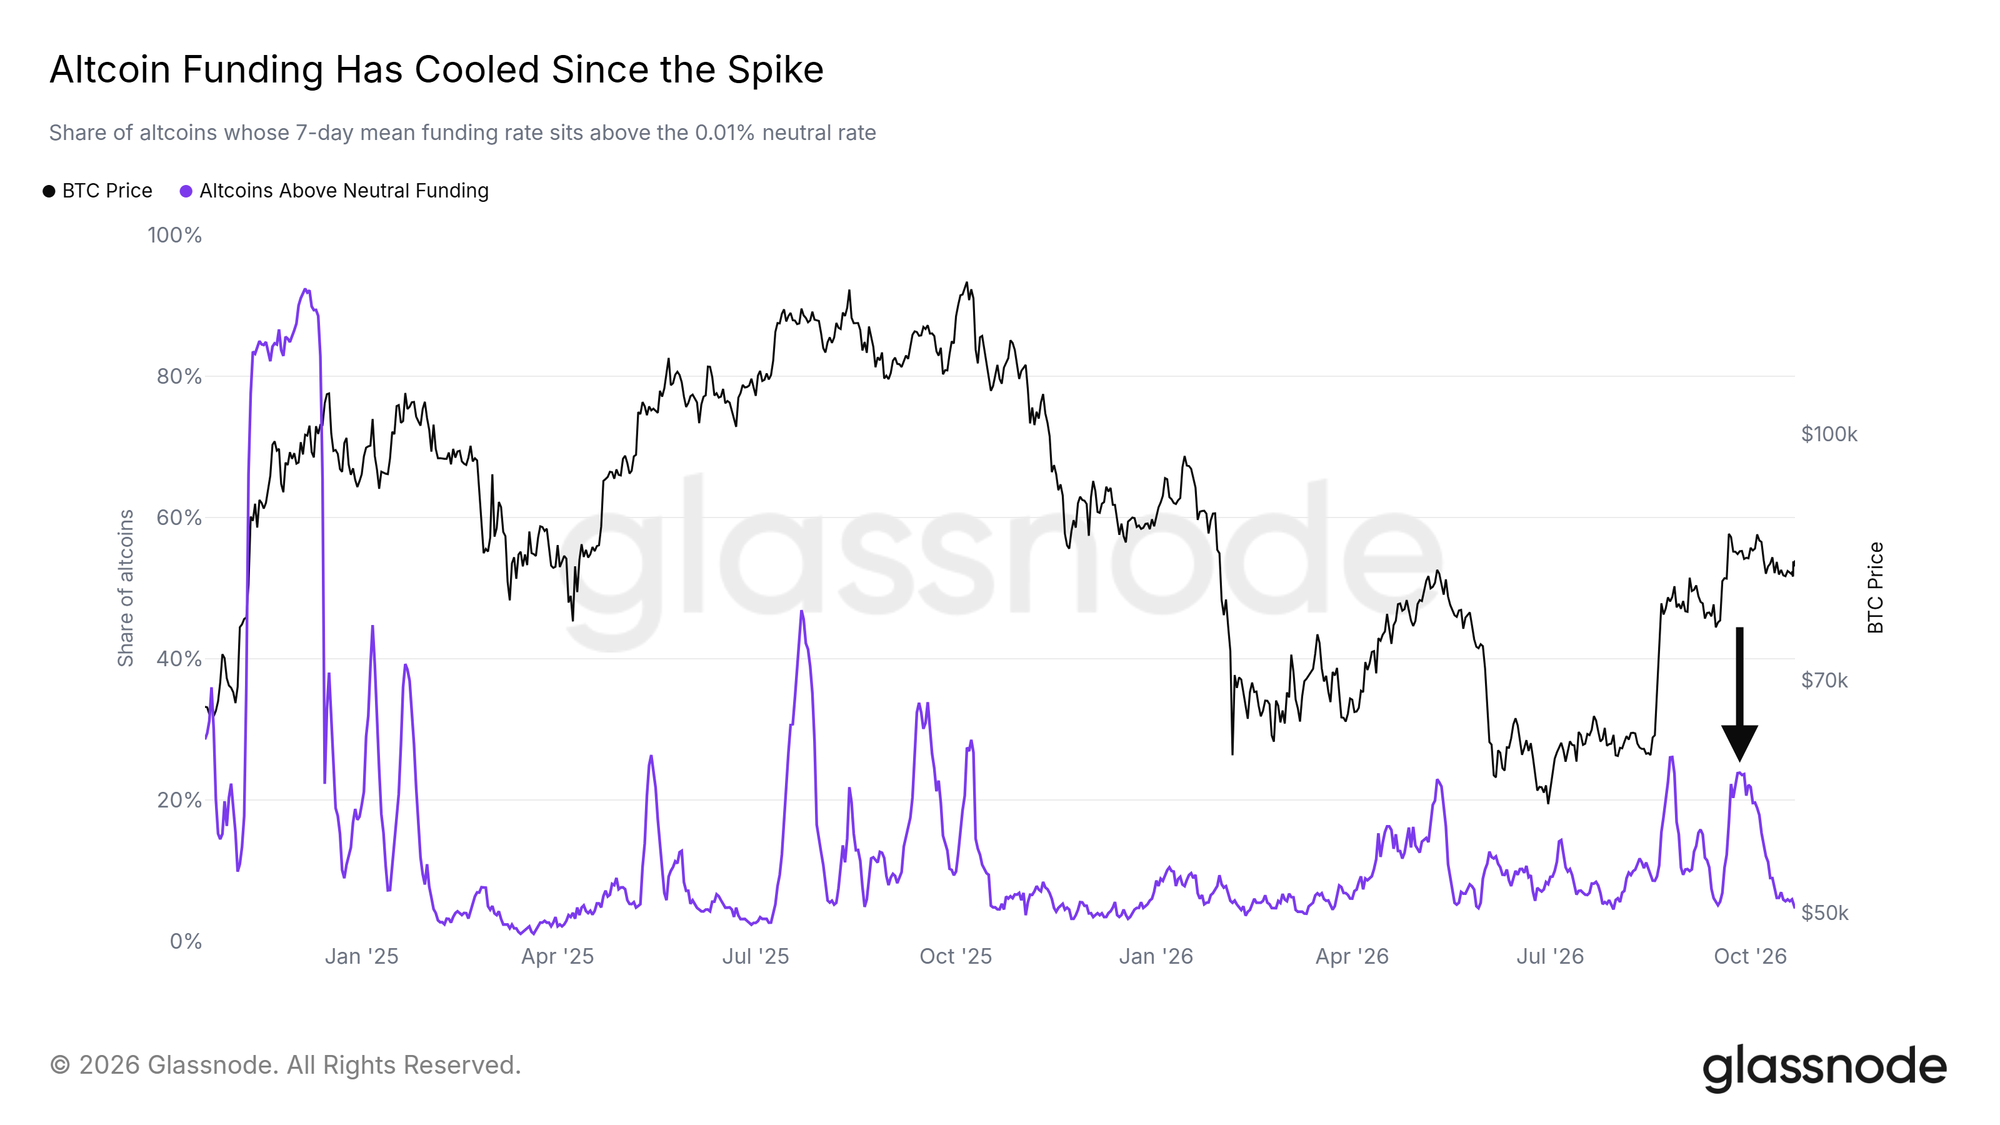
資金調達率(Funding Rate)にも同じ沈静化が表れている。資金調達率とは、レバレッジ需要が過熱した際に、無期限先物のロング保有者がショート側に支払う手数料である。9月下旬には、アルトコインの4分の1近くが中立水準を上回る資金調達率を支払っていた。現在その割合は5%未満で、過去2年間のレンジの下限付近にある。
ただし、未決済のポジションは、価格を一定として見ると、10月のピークを約5%下回っているにすぎない。そのレバレッジの大半がまだ残っている以上、資金調達率が再び上昇すれば、新たな過密化の最初の兆候となるだろう。
結論
ビットコインは依然として上下を挟まれたままである。10月15日の下押しでは、8万ドルから8.15万ドルの間にあるETFとトレジャリー企業のコストベーシスで買い手が現れ、その後、利益確定は鈍化している。上値では、6カ月から12カ月前の買い手のコストベーシス、売り注文のブロック、最大の清算クラスターが、約8.5万ドルから8.75万ドルの間に集まっている。
取引高の増加を伴うETFへの資金流入が繰り返される中で日足の終値が8.75万ドルを上回れば、需要がその供給を吸収していることを示すだろう。日足の終値で8万ドルを下回れば、平均的なETFとトレジャリー企業の保有者は含み損に陥り、7.76万ドル付近の真の市場平均が視野に入る。FRBは10月28日に金利を決定し、その後11月11日にはMSCIのリストが控えている。
データ時点:時間足の価格、実現利益と実現損失、清算ヒートマップ、Binanceのオーダーブックは2026年10月21日、日次のオンチェーン指標、アルトコイン過熱指標、アルトコインの資金調達率、マクロ指標は2026年10月20日、ETFフロー、ETFのコストベーシス、真の市場平均、企業トレジャリーの保有量は2026年10月19日。9月のCPIは2026年10月14日の米労働統計局(BLS)の発表による。直近の日次データは今後修正される可能性がある。
データは日次で2026年10月18日まで、オンチェーンの準備金は2026年10月19日まで。トークン化された金は、Glassnodeがカバーする取引所におけるTether GoldとPAX Goldを指す。主導資産を示す帯は、直近2カ月のリターンを比較したものである。取引所の準備金は、各取引所が公表する準備金証明アドレス上のビットコインの30日平均で、これらのアドレスに1,000BTC以上を保有する11の取引所を対象としている。準備金、ユーザー残高、準備率は、Gateが2026年10月18日時点のスナップショットとして報告した数値である。
免責事項:本レポートは、いかなる投資助言も提供するものではありません。すべてのデータは、情報提供および教育のみを目的として提供されています。ここで提供される情報に基づいていかなる投資判断も行われるべきではなく、ご自身の投資判断については、ご自身のみが責任を負うものとします。
ここに提示されている取引所残高は、Glassnodeの包括的なアドレスラベルのデータベースに基づいて算出されています。これらのアドレスラベルは、取引所が公式に公表している情報と、独自のクラスタリングアルゴリズムの両方を通じて収集されたものです。当社は取引所残高を可能な限り正確に示すよう努めていますが、特に取引所が公式アドレスの開示を控えている場合、これらの数値が取引所の準備金の全体を必ずしも反映していない可能性があることにご留意ください。利用者の皆様には、これらの指標を利用する際に、十分な注意と慎重な判断を行うよう強くお願いいたします。Glassnodeは、いかなる不一致または潜在的な不正確さについても責任を負わないものとします。
