上下に挟まれた相場
ビットコインは過去2年間の買い手のコストベーシスの下で足止めされ、ETFは再び売りに転じ、9月のCPIは上振れした。それでも土台は崩れていない。価格は真の市場平均とETFのコストベーシスを上回り、損失確定の売りは途絶え、今回の弱気相場では一度も終値で実現価格を下回らなかった。
エグゼクティブサマリー
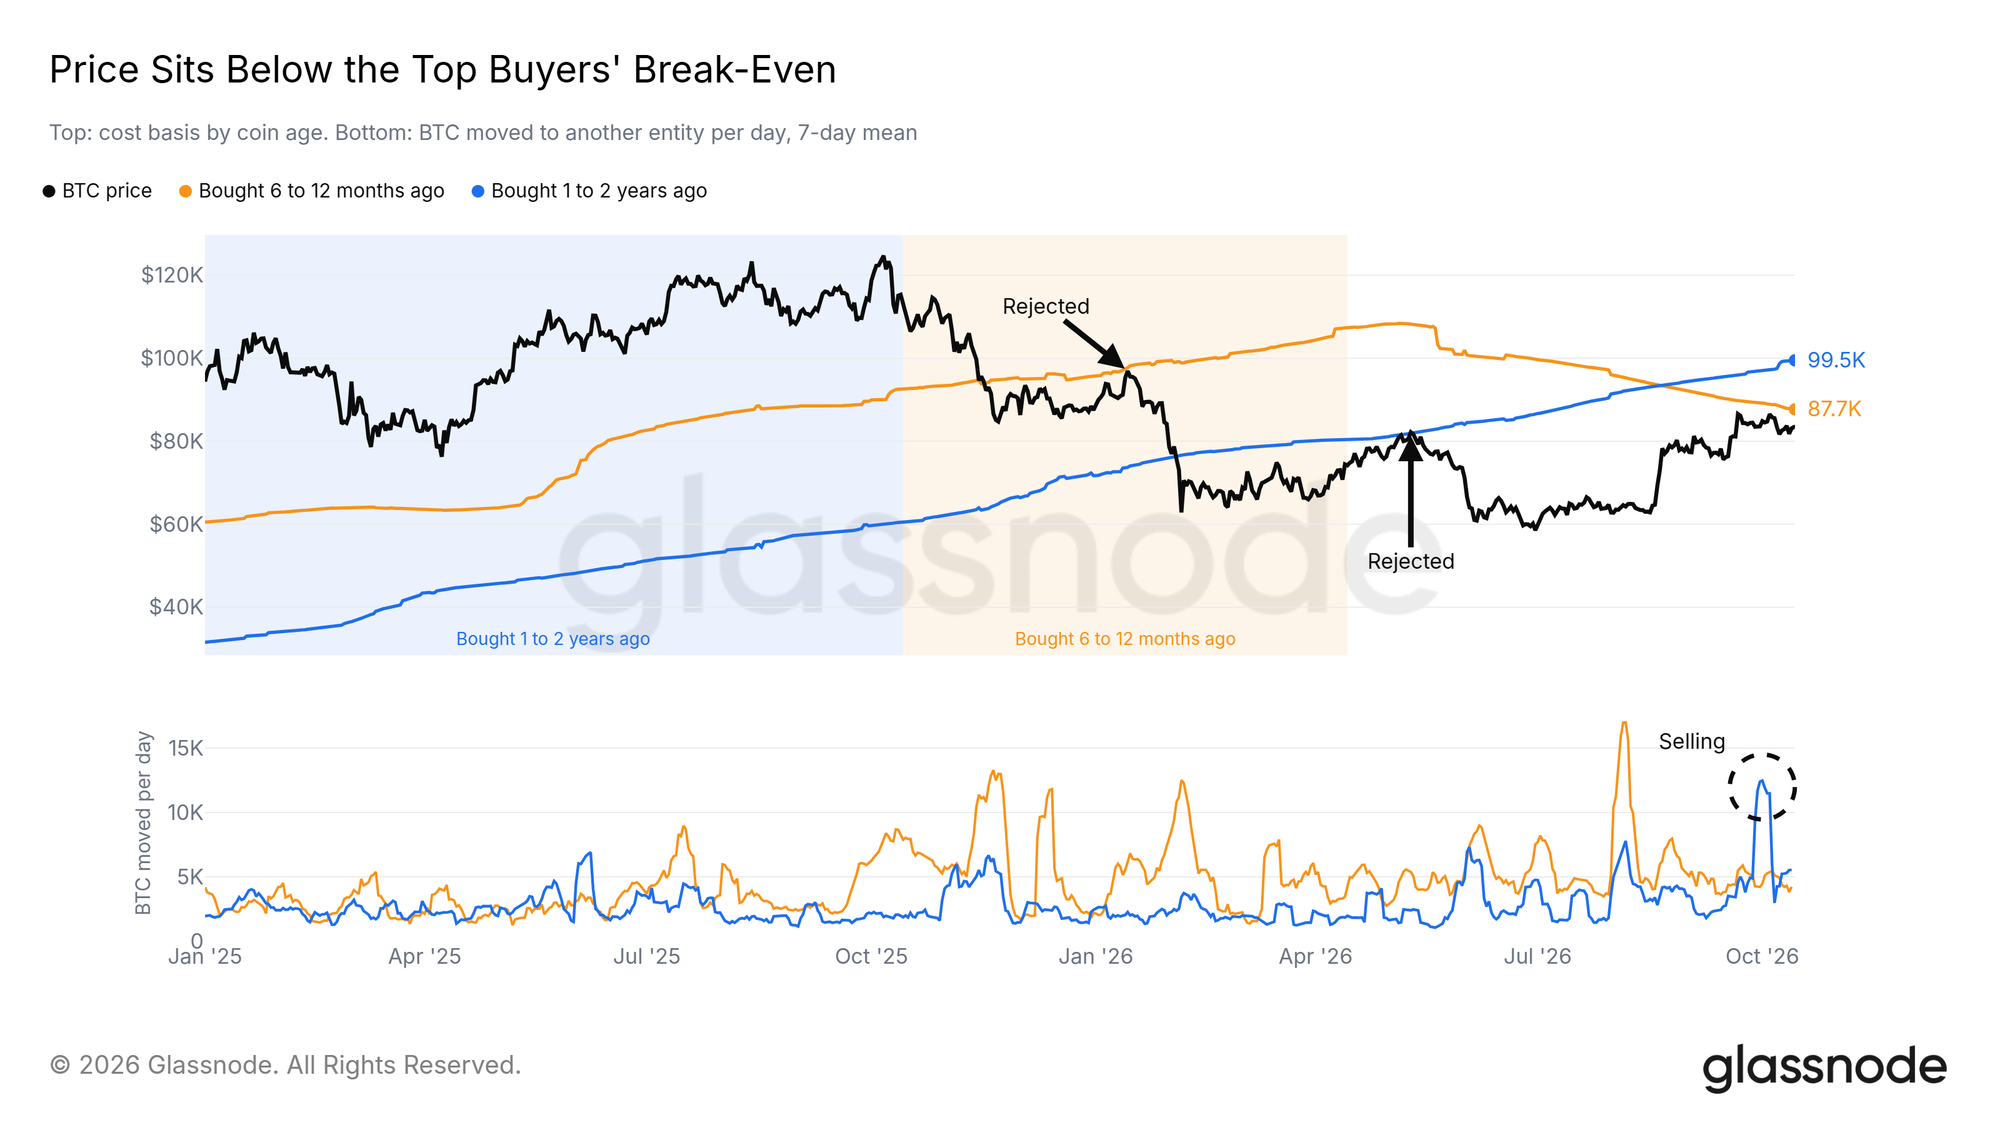
- 過去2年間の買い手は8.8万ドルを上回るコストベーシスを抱え、今年2度にわたって価格を押し返してきた。
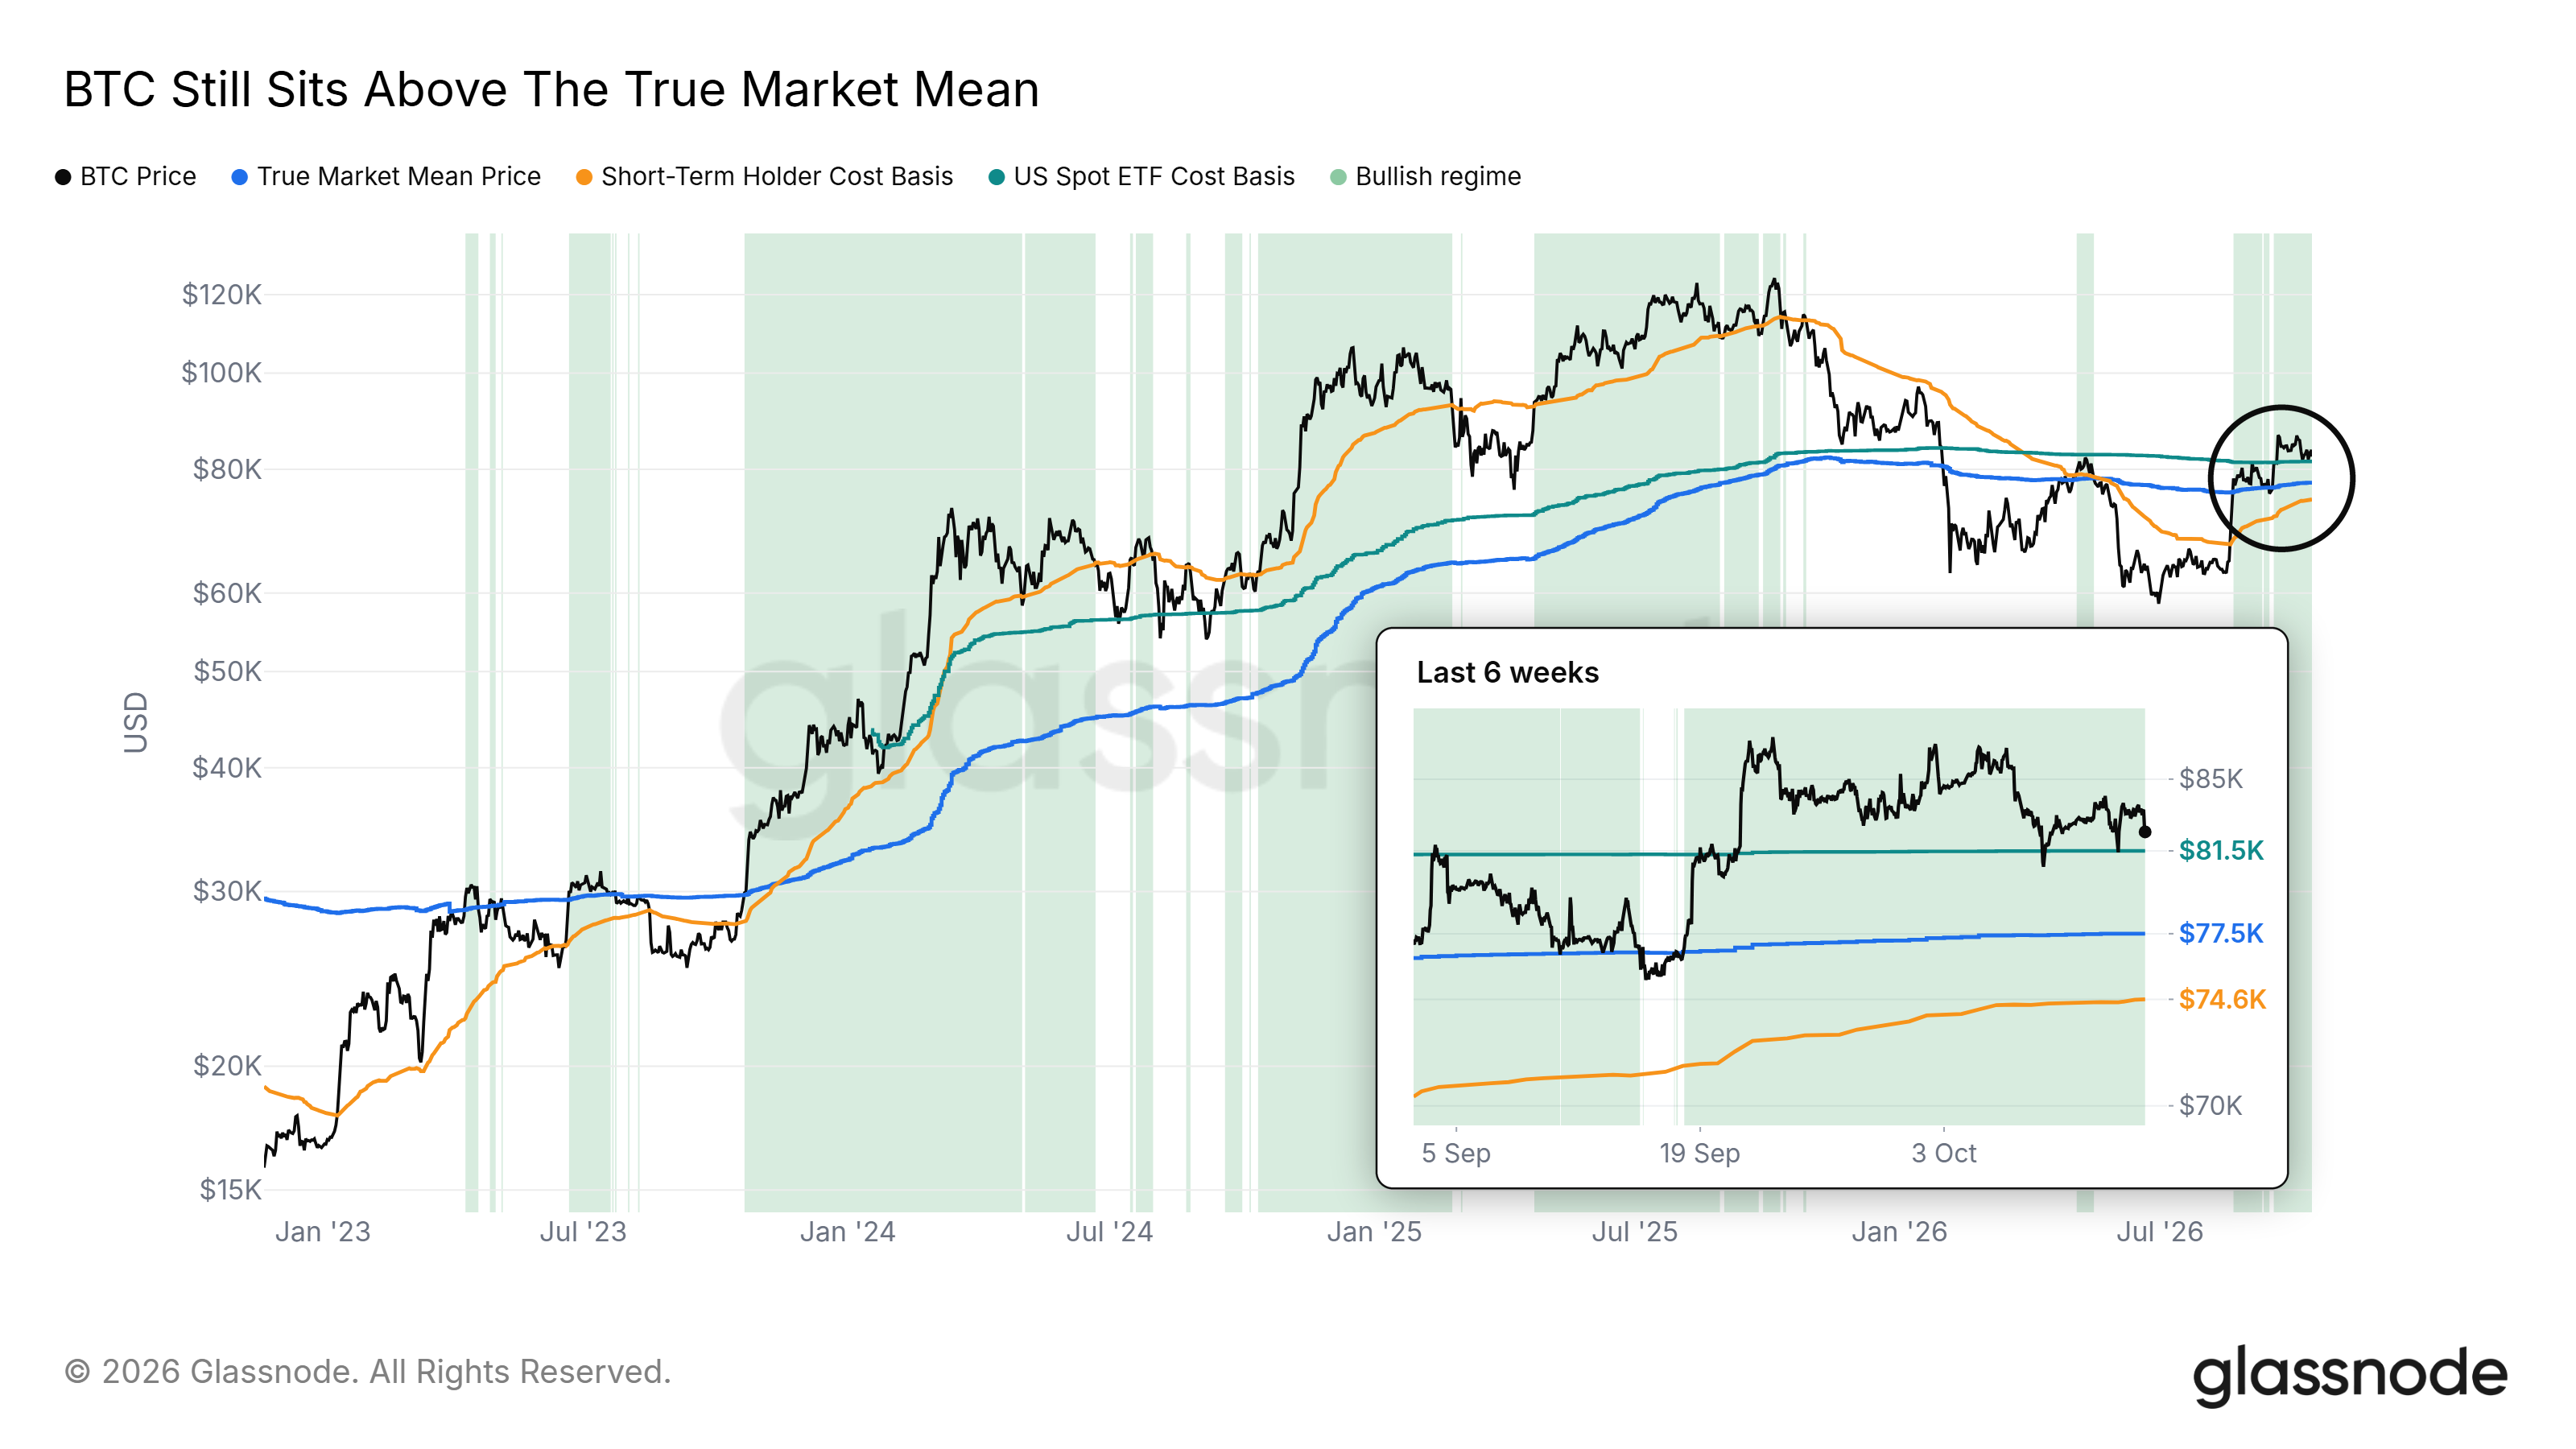
- ビットコインは真の市場平均(True Market Mean)を上回る水準を維持し、8.15万ドル付近の米国現物ETFのコストベーシス(US Spot ETF Cost Basis)で2度反発している。
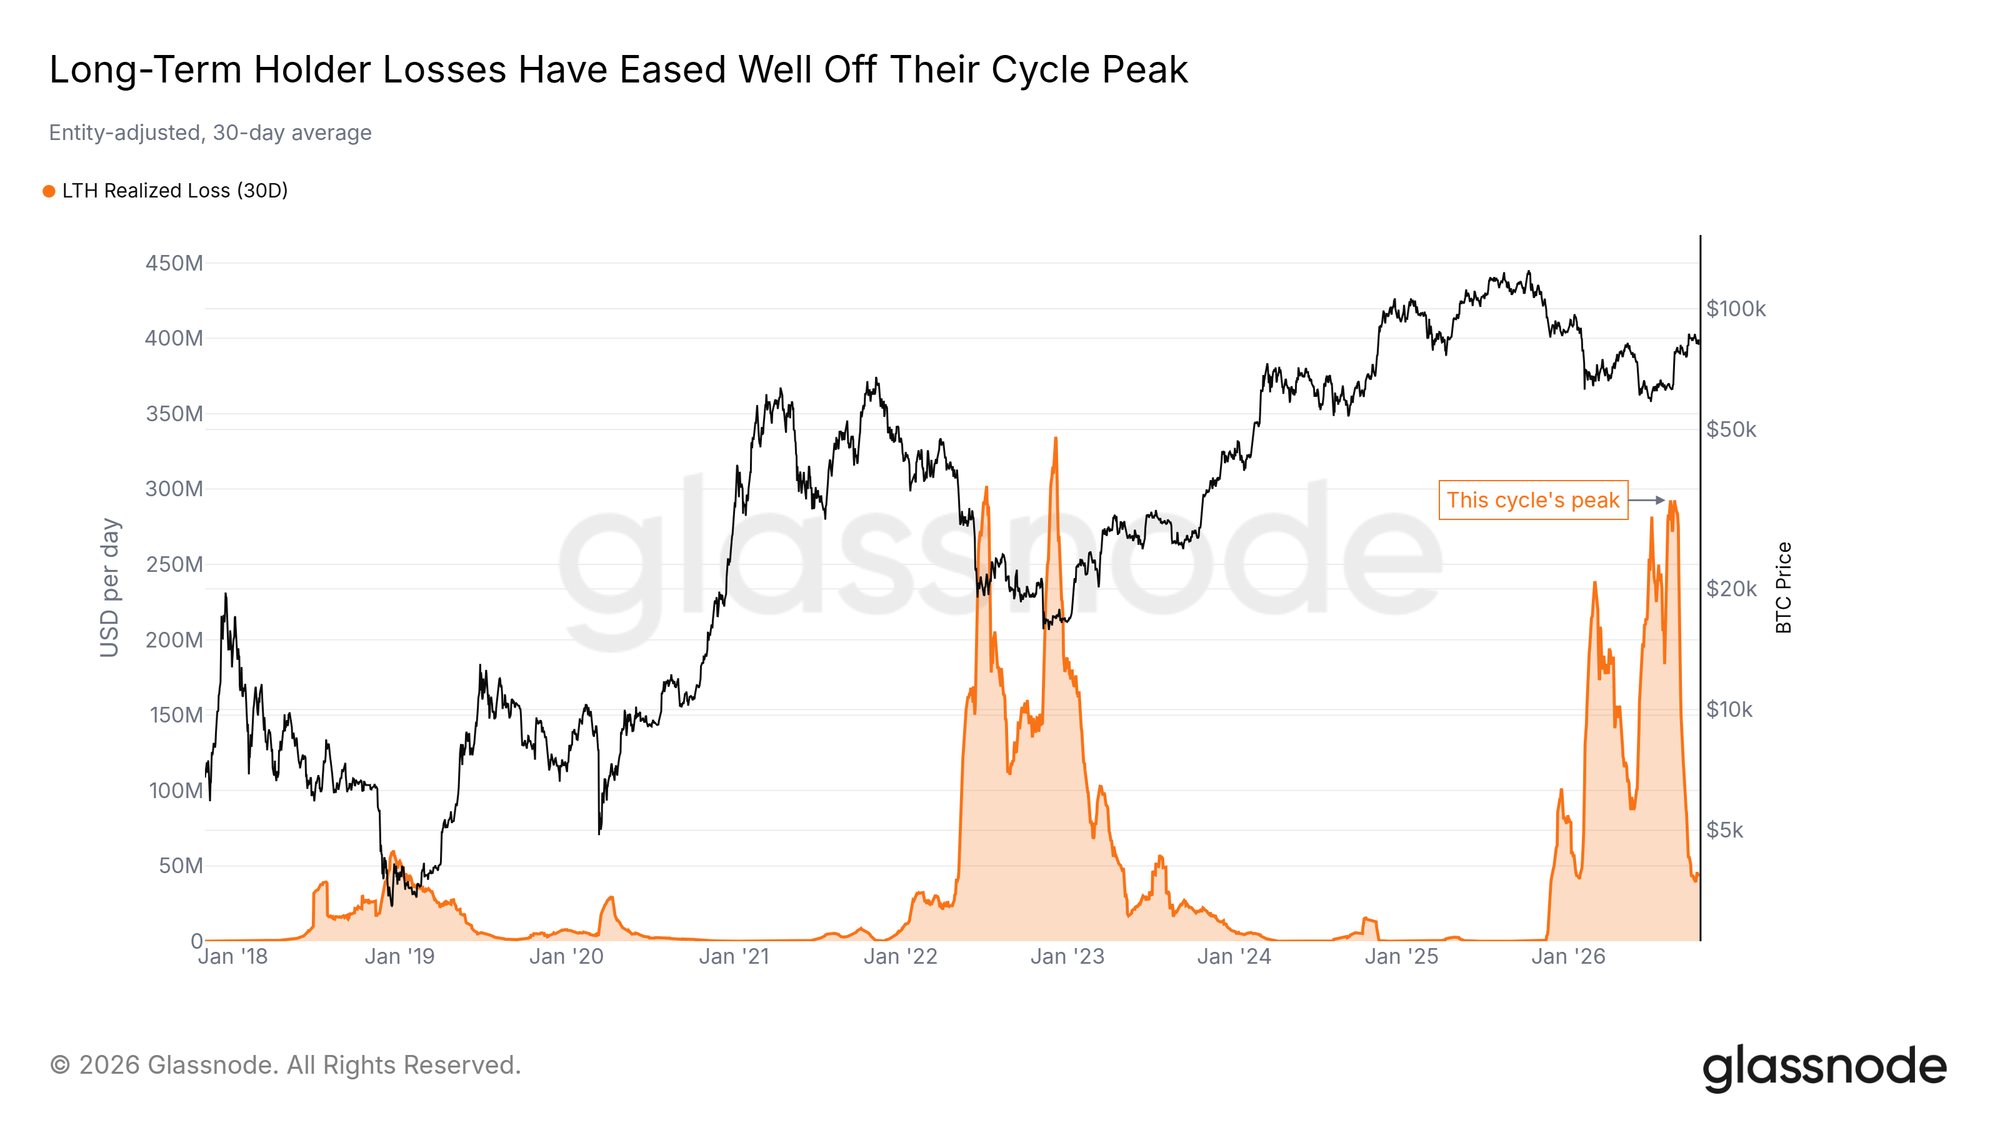
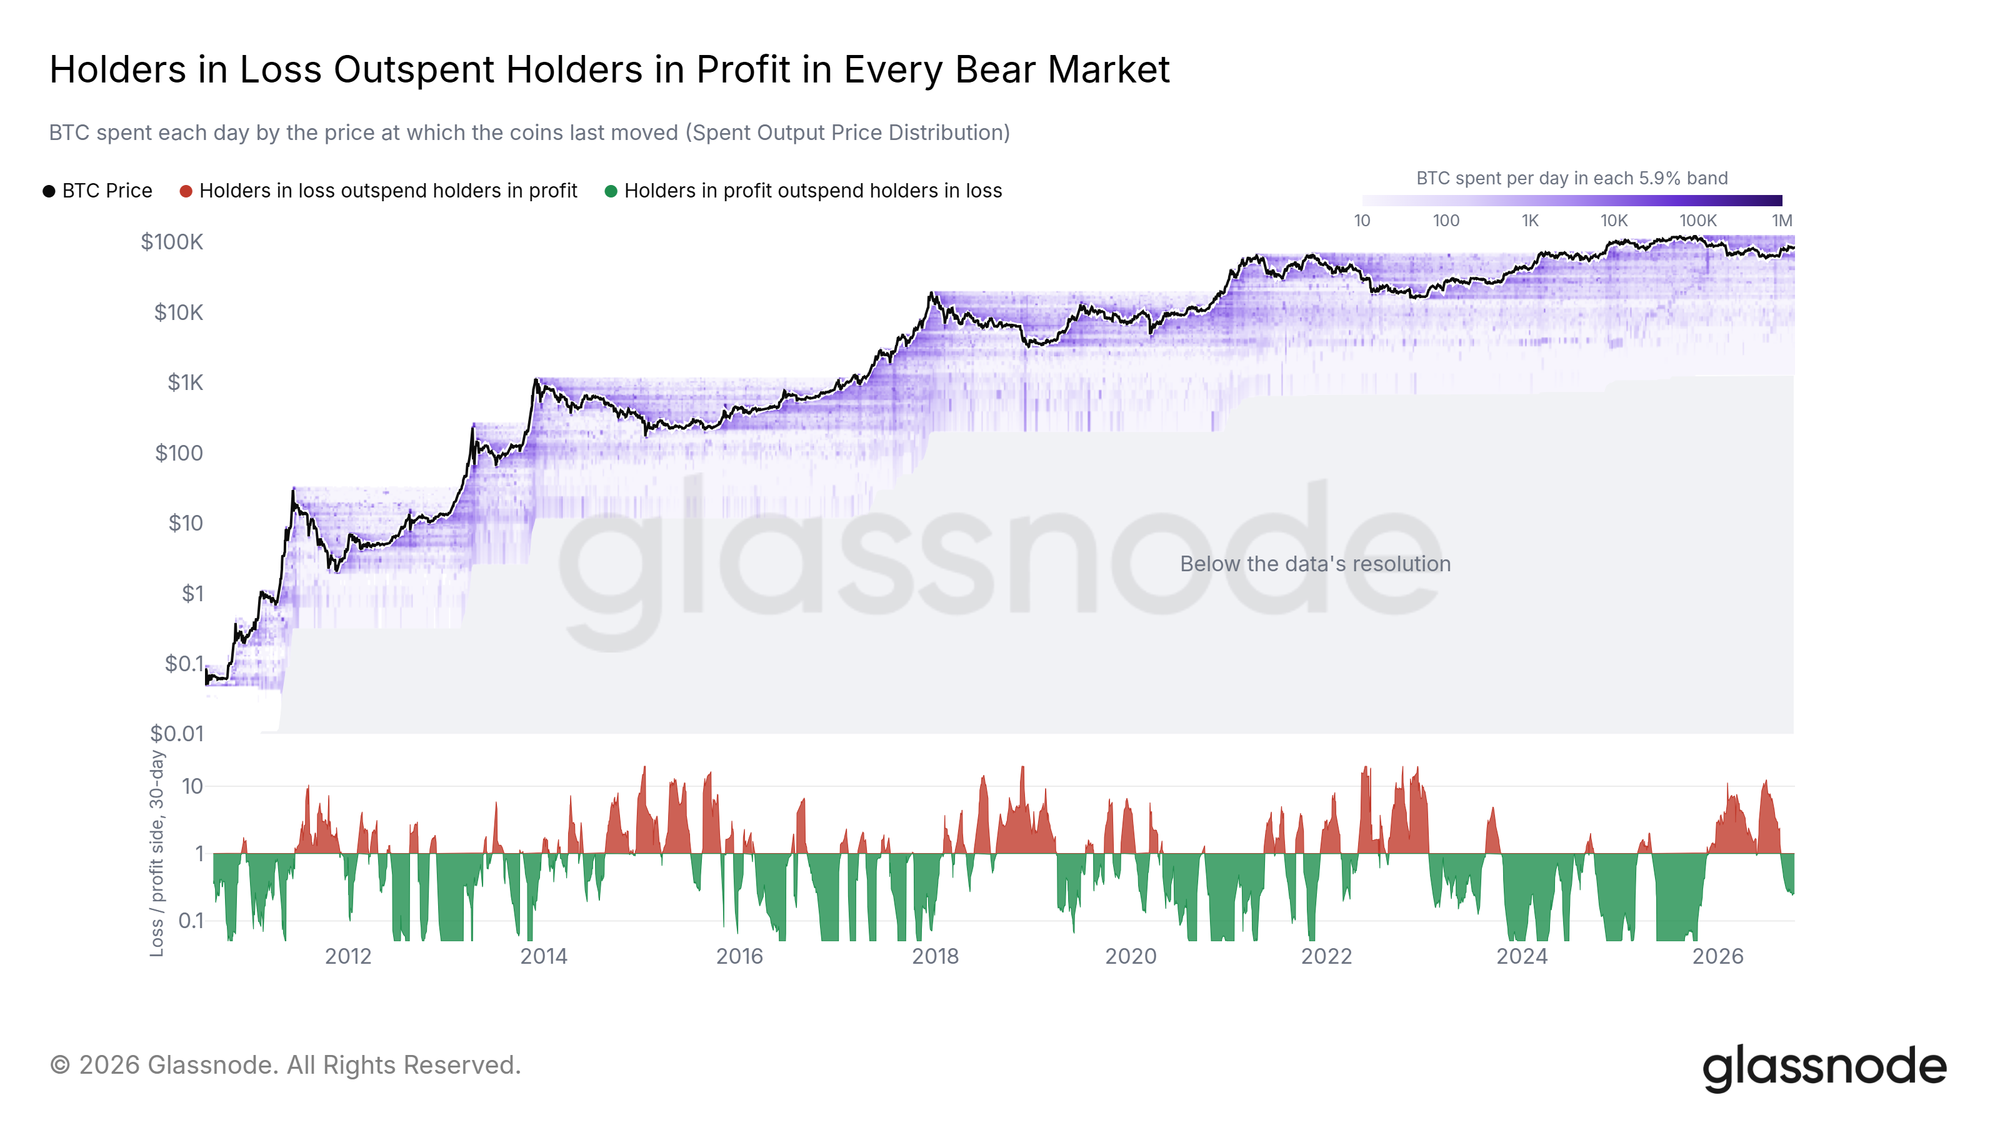
- 長期保有者は損失を伴う売りをほぼ止めており、過去の回復局面と同様に、現在は含み益の保有者が使用するコインの量が含み損の保有者を上回っている。
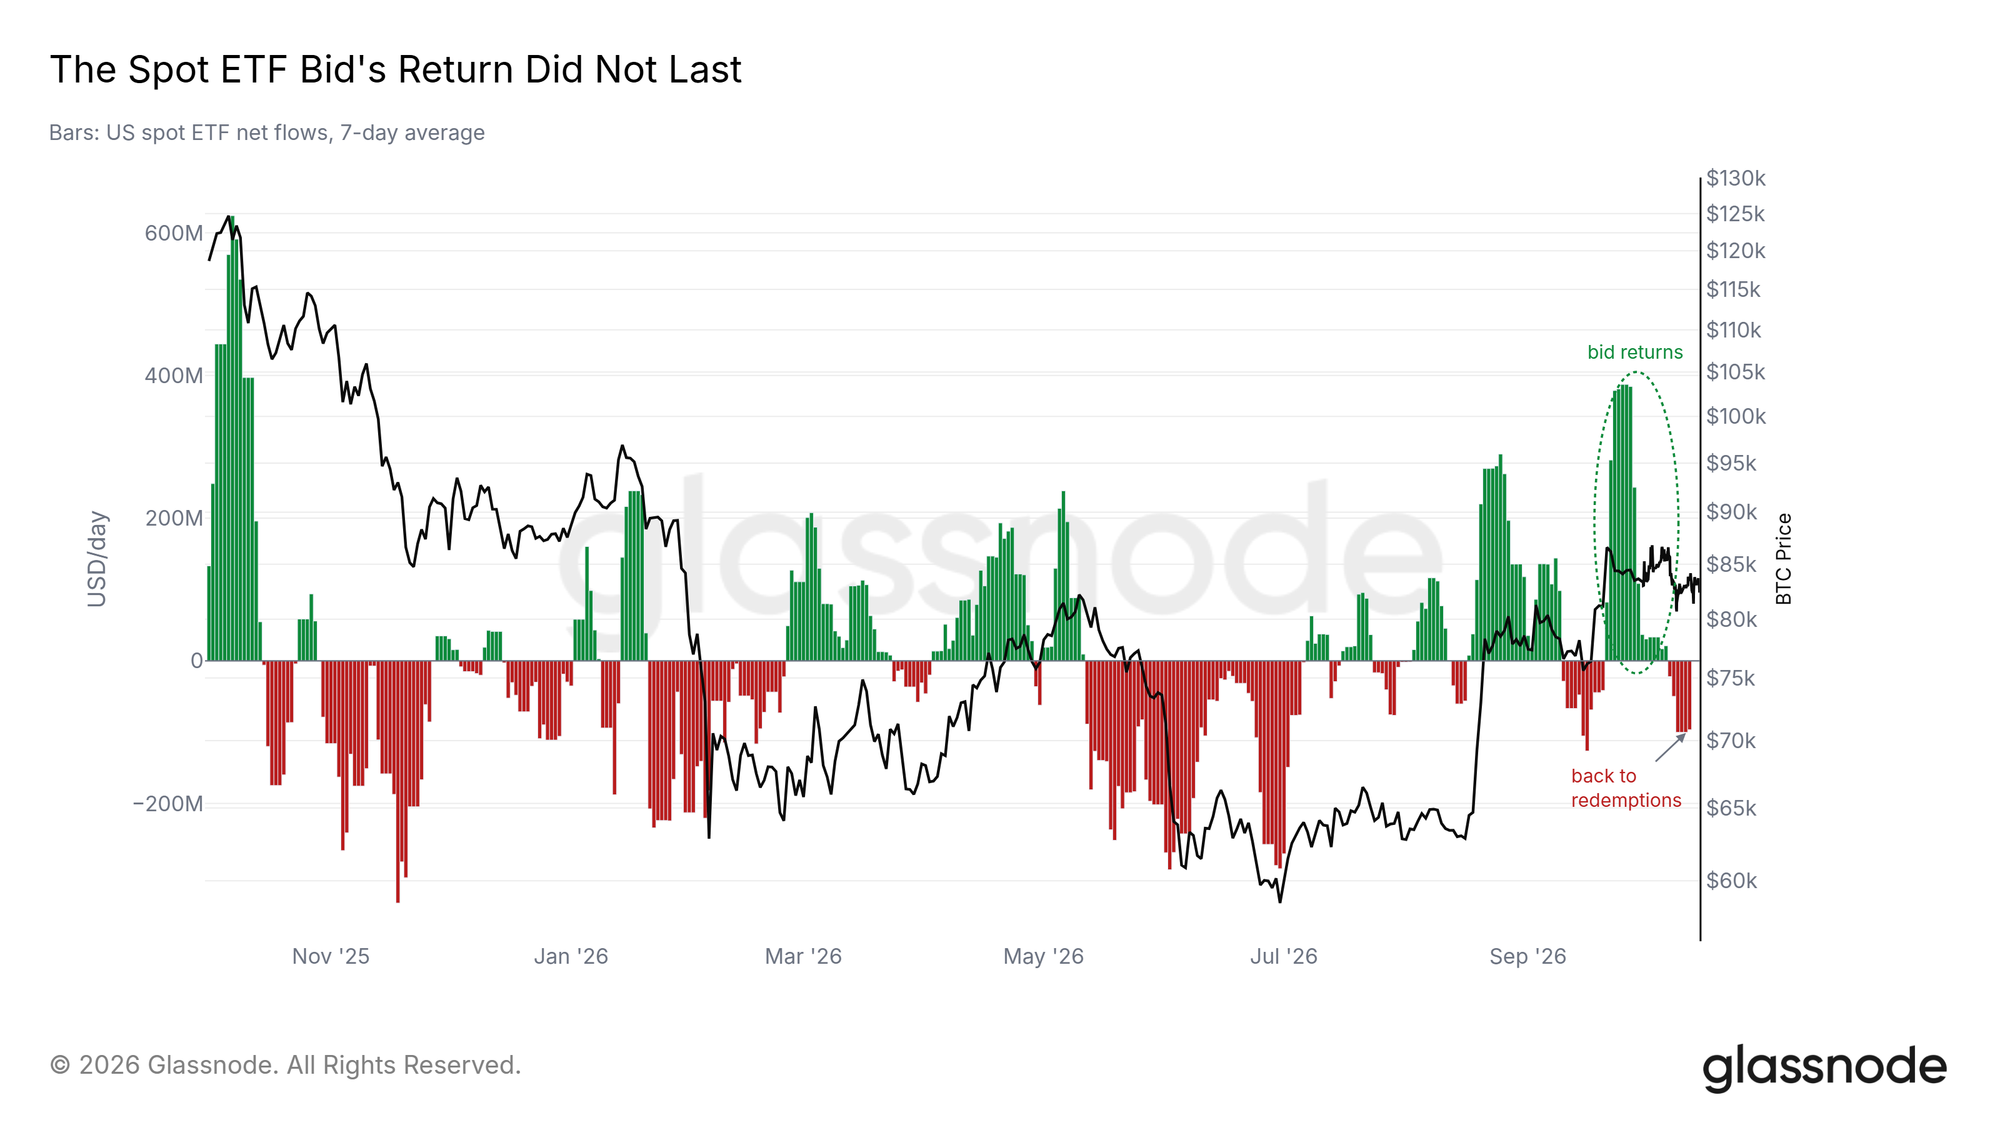
- 9月下旬のETFの買いは続かず、ファンドは再び売り越しに転じている。
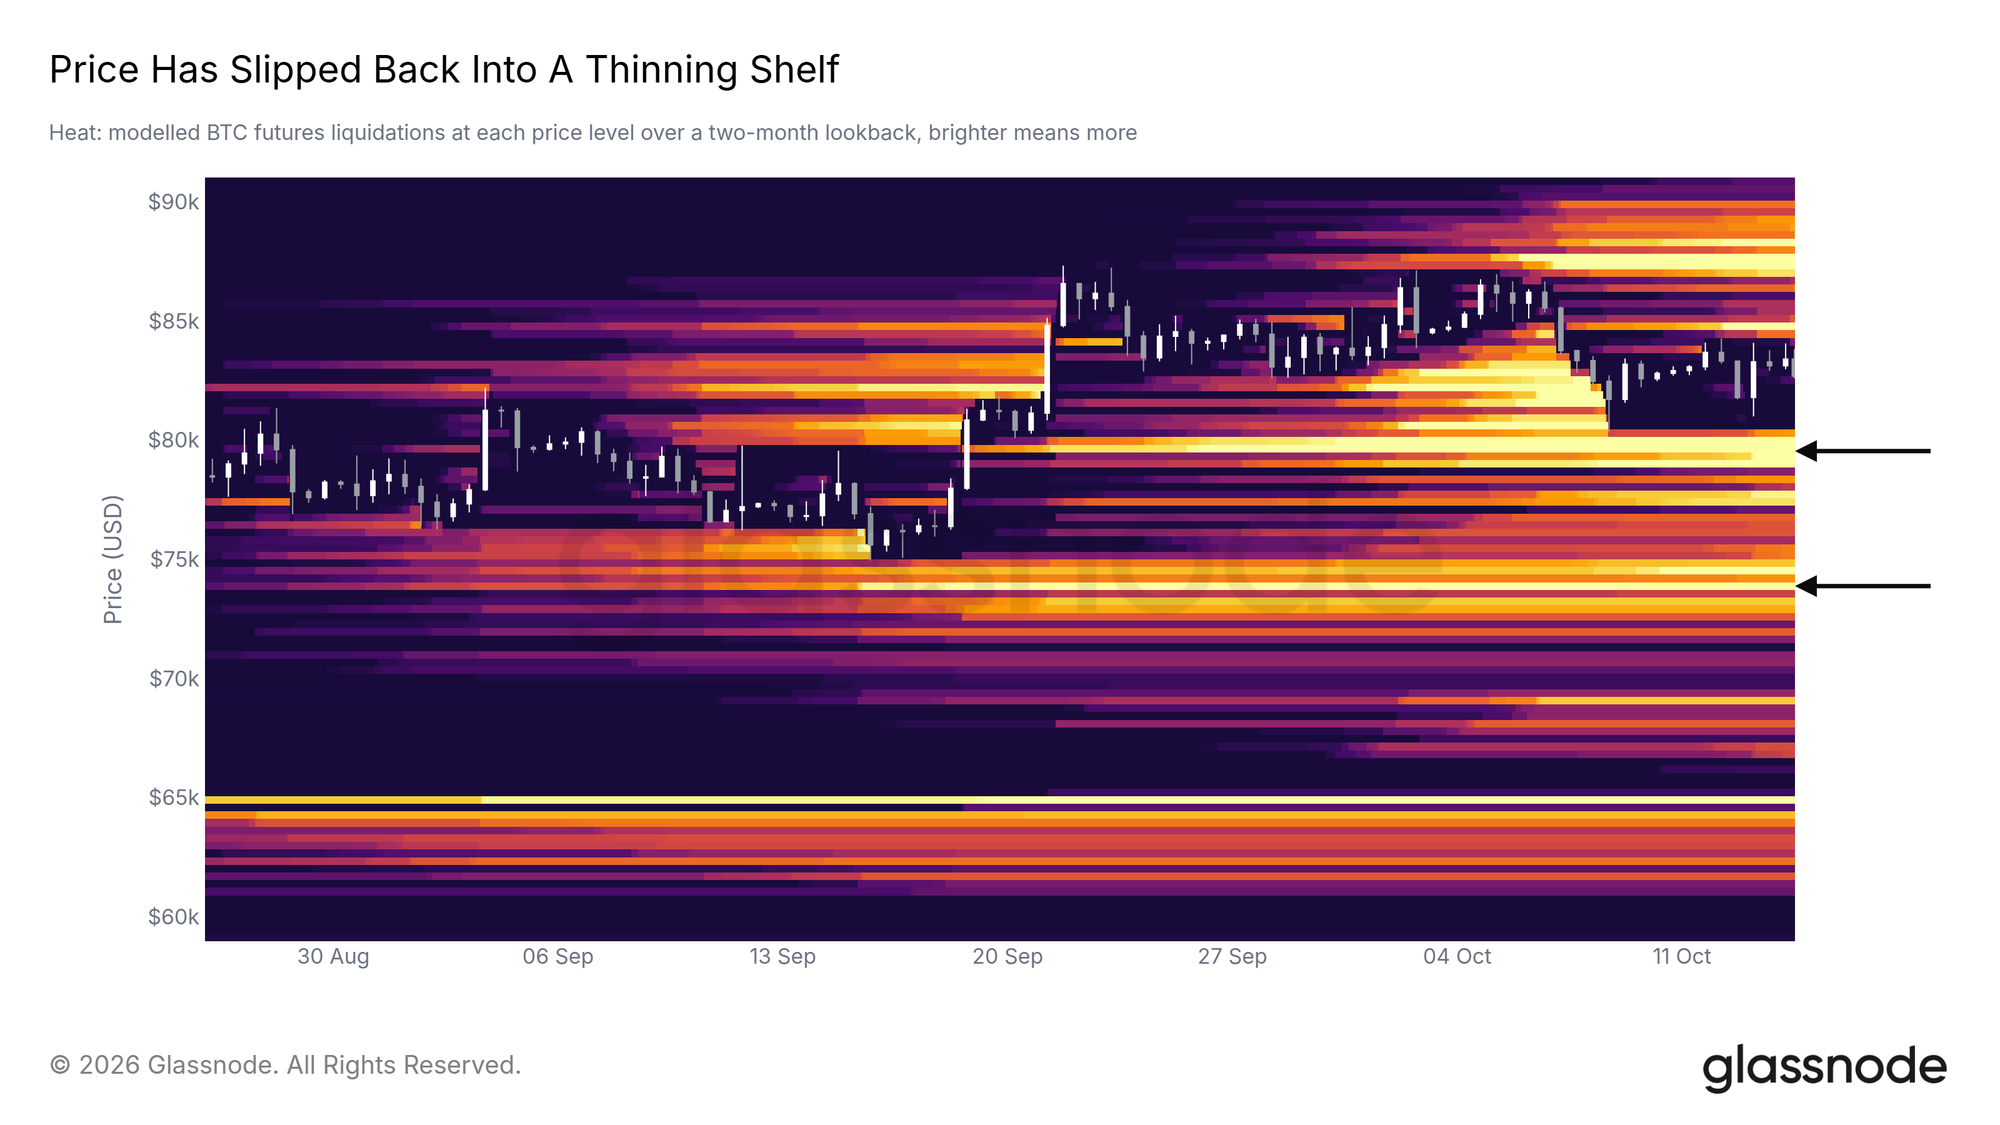
- 価格の上下には同程度の規模の清算クラスターがあり、Binanceのオーダーブック上で最大の買い注文は8万ドルに集まっている。
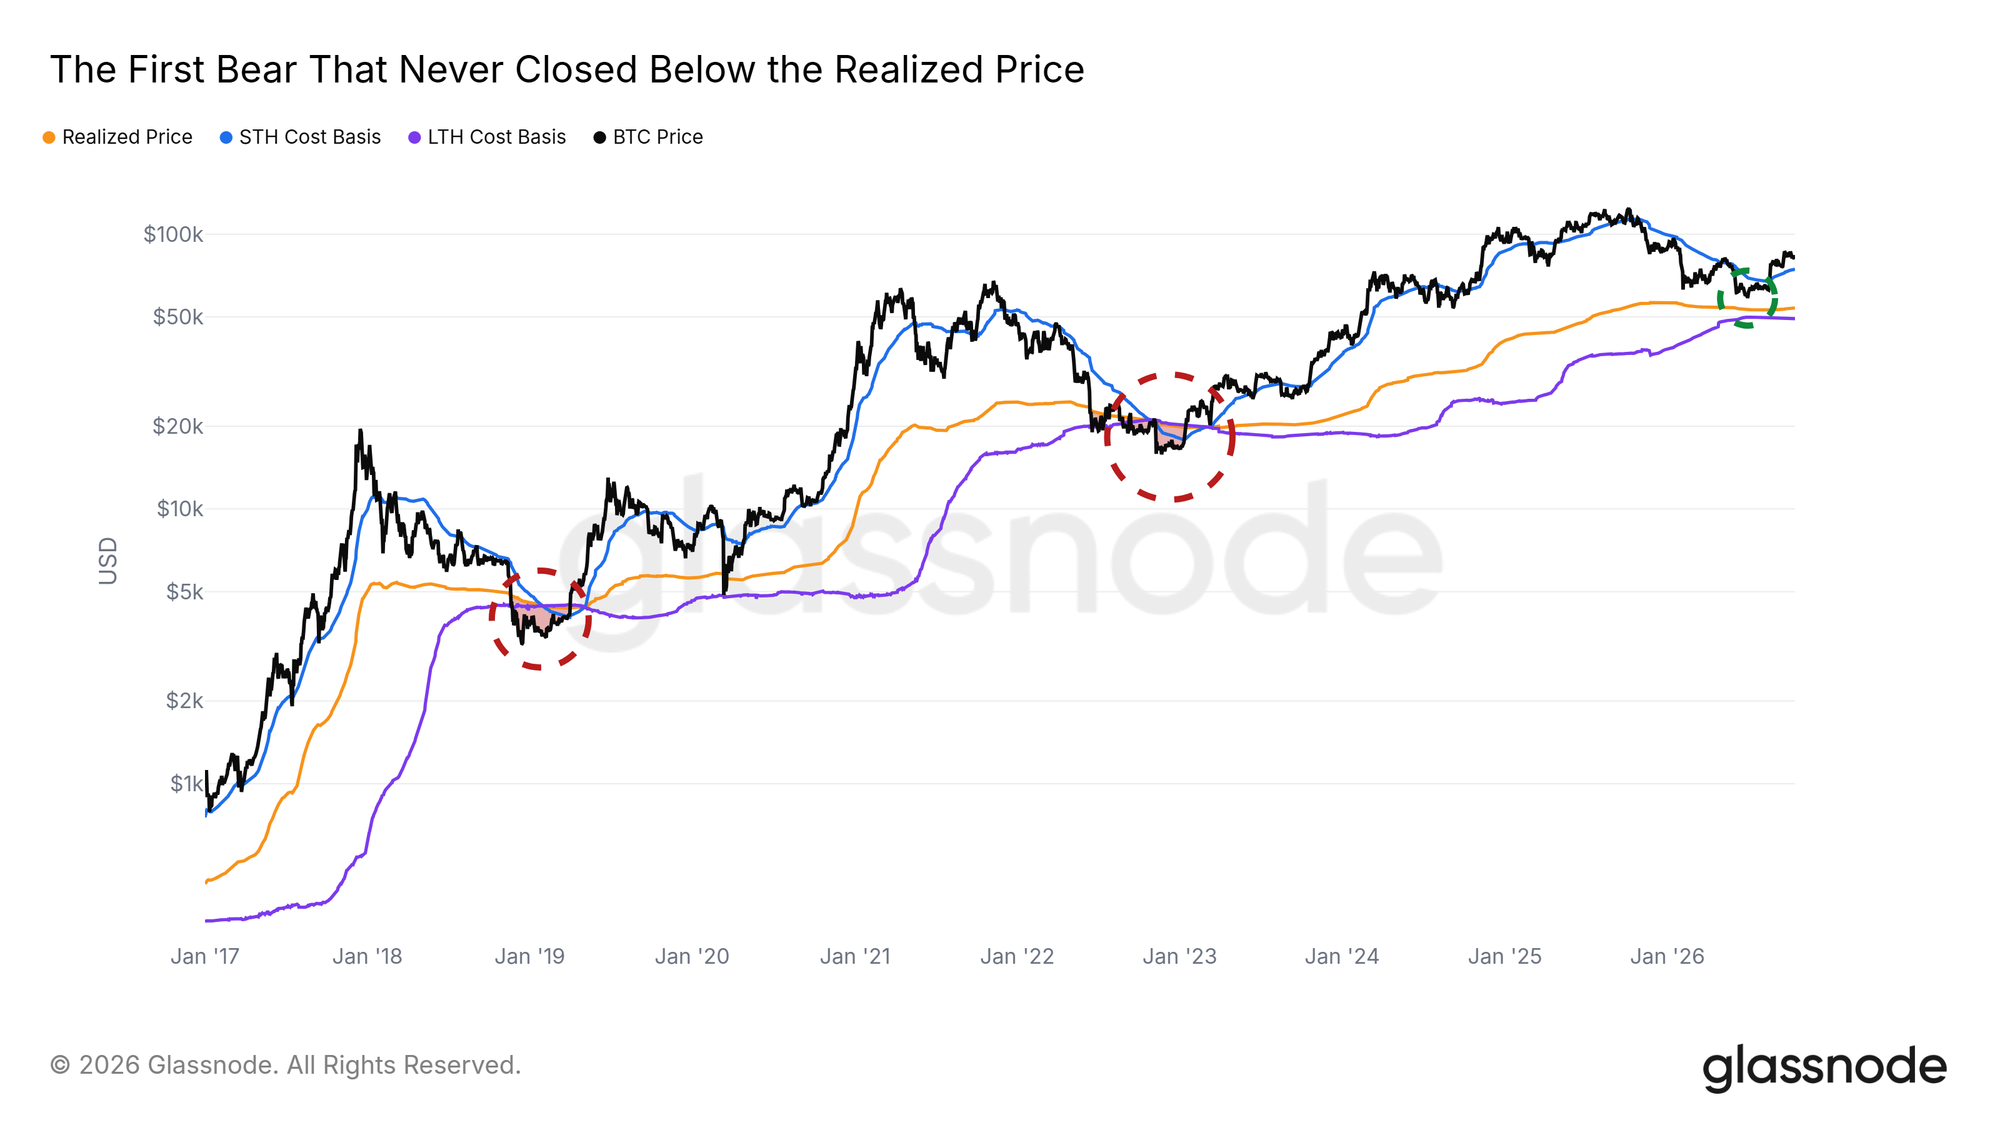
- 2018年と2022年の弱気相場とは異なり、今回の弱気相場では一度も終値で実現価格(Realized Price)を下回らず、その安値も長期保有者のコストベーシス(Long-Term Holder Cost Basis)を大きく上回る水準にとどまった。
- 9月のCPIは予想を上回り、10月の金利決定と米中間選挙もまだ控えている。
- アルトコインは銘柄ごとに見ると過熱しているが、市場全体の過熱感はまだ低い。
市場の先を行き、先見性を磨く準備はできていますか?Glassnodeをお試しください。新規登録、または営業担当へのお問い合わせはこちらから。
高値圏の買い手の下で足踏み
価格の上には、2つの大きな保有者グループが位置している。6カ月から12カ月前、2025年の上昇局面の終盤とその後の下落の中で購入されたコインのコストベーシスは約8.8万ドルである。1年から2年前に購入されたコインはさらに高く、10万ドル付近にある。
どちらのラインも、今年すでに価格を押し返している。ビットコインは1月に6〜12カ月のコストベーシスまで上昇した後、3分の1超下落した。5月には1〜2年のコストベーシスに達し、約4分の1下落した。1〜2年の保有者は、10月初めの上昇局面でも売りを強めた。
ビットコインが終値で8.8万ドルを上回るまでは、上昇を試みるたびに、損益分岐点付近で売ることのできる保有者に突き当たることになる。
コストベーシスの上で持ちこたえる
ビットコインは、アクティブな投資家の平均コストベーシスである7.8万ドル付近の真の市場平均を上回り、短期保有者のコストベーシス(Short-Term Holder Cost Basis)はさらに大きく上回って推移している。価格は9月18日以降、その両方を上回る水準を維持しており、チャートではこの期間を強気の局面として網掛けで示している。
現在、価格により近い位置に3本目のラインがある。これは、米国現物ETFが保有するコインに支払った平均価格である米国現物ETFのコストベーシスで、約8.15万ドルにある。ビットコインは10月8日に一時これを下回り、10月13日にも再び下回ったが、両日とも終値ではその上に戻した。9月21日以降、日足の終値はすべてこのラインを上回っている。
日足の終値でこれを下回れば、平均的なETF保有者は再び含み損の状態に戻り、最も近いオンチェーンのサポートが失われることになる。
損失確定の売りが枯渇
長期保有者は損失を伴う売りをほぼ止めている。彼らの実現損失(Realized Loss)は8月12日にピークを付け、その後約85%減少した。2022年には、こうした損失のピークはサイクルの安値から数週間以内に訪れた。
こうした売りがほぼ一巡したことで、持ち主を替えるコインは次第に利益の出た状態で売られるようになっている。
再び利益確定が優勢に
使用済みアウトプット価格分布(Spent Output Price Distribution)は、その日に使用されたコインを最後に移動した時点の価格で分類するもので、現在の供給がどこから出ているかを示す。2011年以降のすべての弱気相場で、含み損の保有者は含み益の保有者よりも多くのコインを使用し、すべての強気相場ではその逆となった。6月の安値時には、損失の状態で使用されたコインが、利益の状態で使用されたコインを約12対1の比率で上回っていた。
このバランスは8月下旬に逆転した。現在、含み益の保有者は、損失の状態で使用されるコイン1枚に対して約4枚のコインを使用している。利益確定は上昇の勢いを鈍らせることがあるが、過去のすべての強気相場でも同じバランスが続いていた。
再び売りに転じるETF
9月下旬にビットコインが8.5万ドルを上抜けた際、米国現物ETFは大量に買い入れた。9月21日から10月6日にかけて、ETFには30億ドル近くが流入し、2025年11月以来最速の買いペースとなった。
その買いは長続きしていない。10月7日以降、ファンドからは約7億6,000万ドルの純流出が生じている。ETFが売りに回り、高値圏の買い手も損益分岐点付近で売っている中、価格を支える新たな需要はほとんどない。ETFへの安定した資金流入が戻れば、需要が回復したことを示す最も明確な兆候となるだろう。
上下に控える清算水準
先物のポジショニングは、上下どちらの方向にも動く余地を残している。レバレッジをかけたポジションがどこで強制決済されるかをモデル化した2カ月間の清算ヒートマップ(Liquidation Heatmap)では、価格周辺の清算水準の棚が1週間で5分の1超薄くなった。現在、最大のクラスターは価格からより離れた位置にあり、規模はほぼ同じである。1つは8万ドルのすぐ下、もう1つは8.8万ドル付近にある。
価格が8万ドルを割り込めば、ロングポジションの強制的な売りが下落を深める可能性がある。一方、6〜12カ月のコストベーシスとちょうど重なる8.8万ドル付近のクラスターまで上昇すれば、ショートポジションを持つトレーダーが買い戻しを迫られ、一時的に価格を押し上げる可能性がある。ただし、現物の需要の裏付けがなければ、こうしたスクイーズは高値圏の買い手の売りにぶつかり、維持するのは難しいだろう。
8万ドルに集まる買い注文
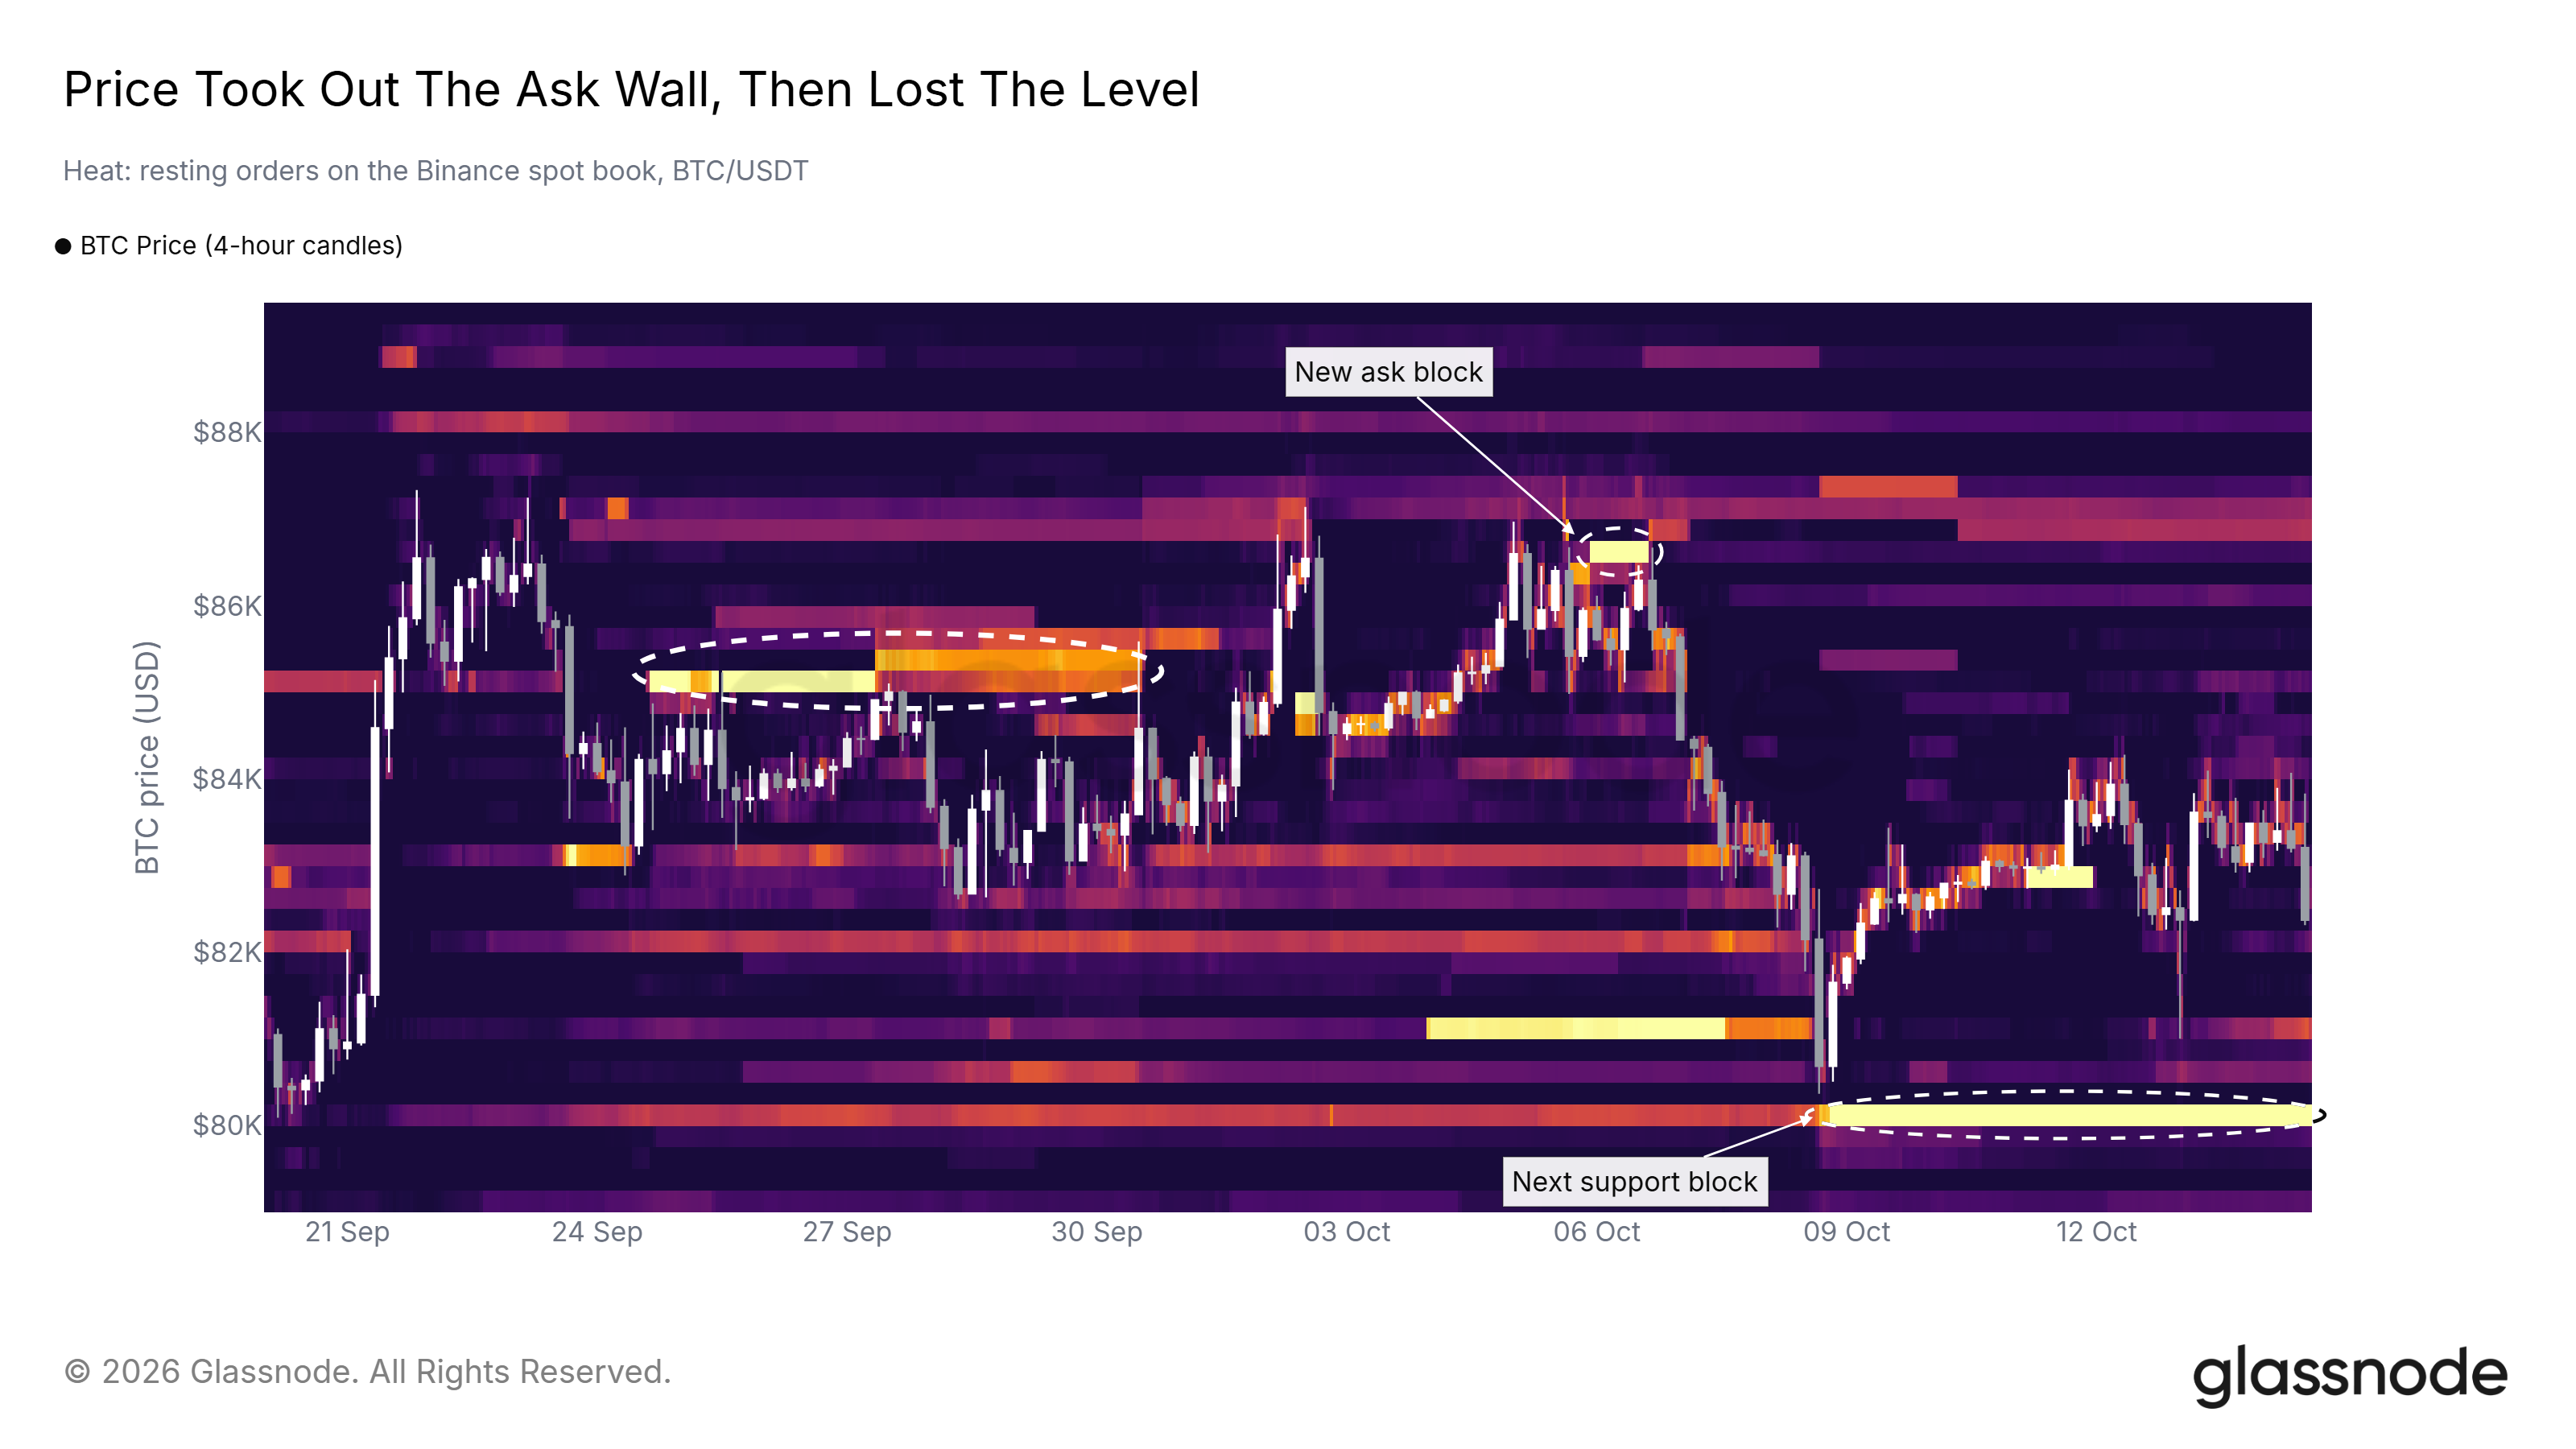
先週の本レポートでは、Binanceの現物オーダーブック上の8.1万ドルにある買い注文を取り上げた。ビットコインは10月8日にこれを割り込み、現在、最大の買い注文のブロックは1段下の8万ドルにある。このブロックは10月8日遅くに急拡大し、その後も維持されている。
このブロックは米国現物ETFのコストベーシスのすぐ下にあるため、8万ドルから8.15万ドルの間は、オーダーブック上のサポートとオンチェーンのサポートが重なる価格帯となっている。これを下抜ければ、8万ドルのすぐ下にある清算クラスター、さらに7.8万ドル付近の真の市場平均が意識されることになる。
浅い弱気相場
2018年と2022年の弱気相場では、ビットコインは流通しているすべてのコインに支払われた平均価格である実現価格を、数カ月にわたって下回っていた。今回の弱気相場では、一度も終値でこれを下回っていない。最も低い終値を付けた6月30日でさえ、ビットコインは実現価格を約1割上回り、長期保有者のコストベーシスはさらに大きく上回っていた。
これほど浅い底は、平均的な保有者が一度も含み損に陥らなかったことを意味する。価格が真の市場平均と短期保有者のコストベーシスを再び上回った今、サイクルは回復の初期段階にあるように見える。
厳しさを増すマクロ環境
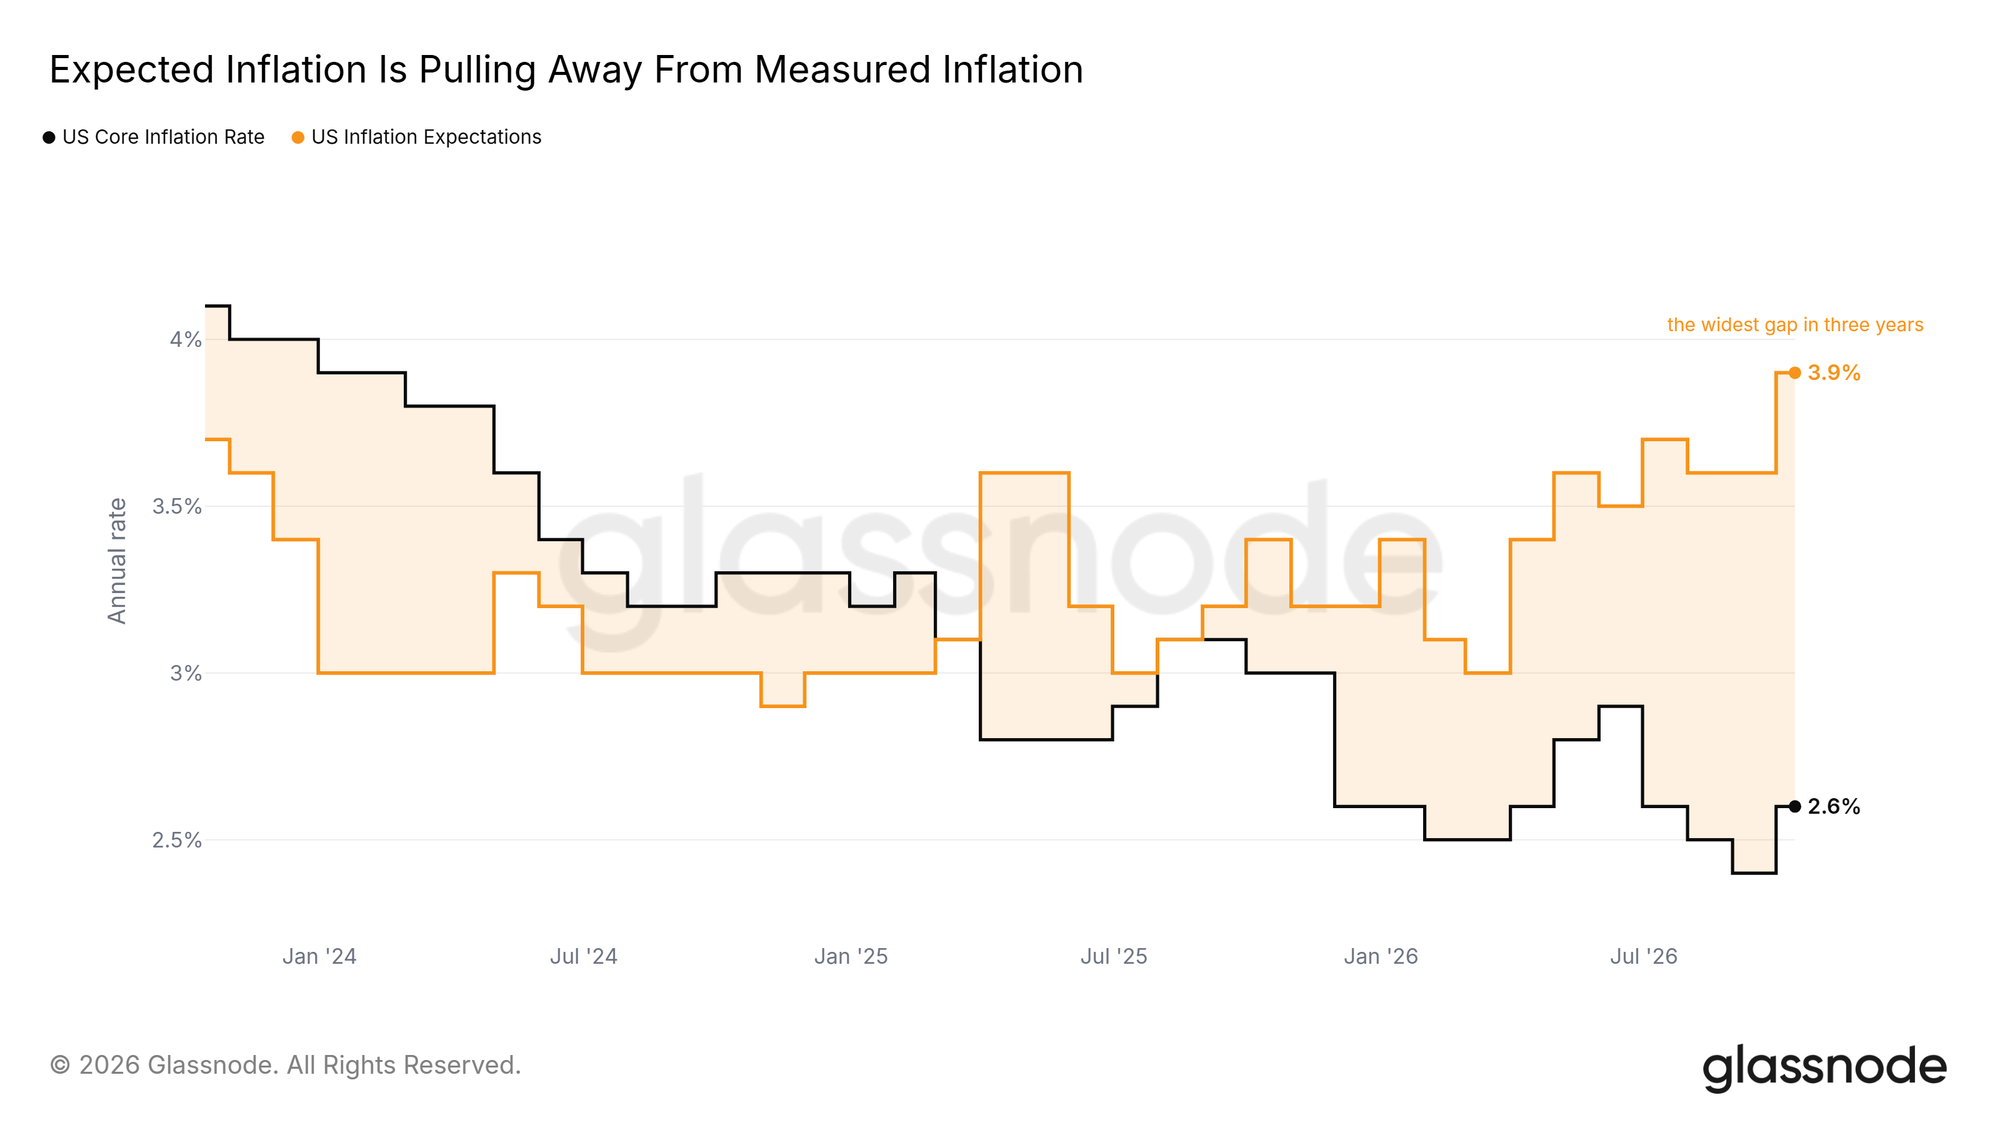
本日発表された9月のCPIは予想を上回り、総合インフレ率は3.7%、食品とエネルギーを除くコアインフレ率は2.6%となった。ビットコインは発表から数分以内に一時下落した。家計のインフレ期待はさらに上昇しており、コアインフレ率との差は現在、過去3年で最大となっている。
米連邦準備制度理事会(FRB)はすでに一度動いている。9月16日、FRBは政策金利を0.25%ポイント引き上げた。2023年以来初めての利上げである。ビットコインはこれを難なく消化し、その後3日間はほとんど下落せず、1週間後には1割超高い水準にあった。本日の発表を受けて、先物トレーダーは10月28日に終わる会合での2回目の利上げの確率を引き上げており、その後11月3日には米中間選挙が控えている。
銘柄ごとに過熱するアルトコイン
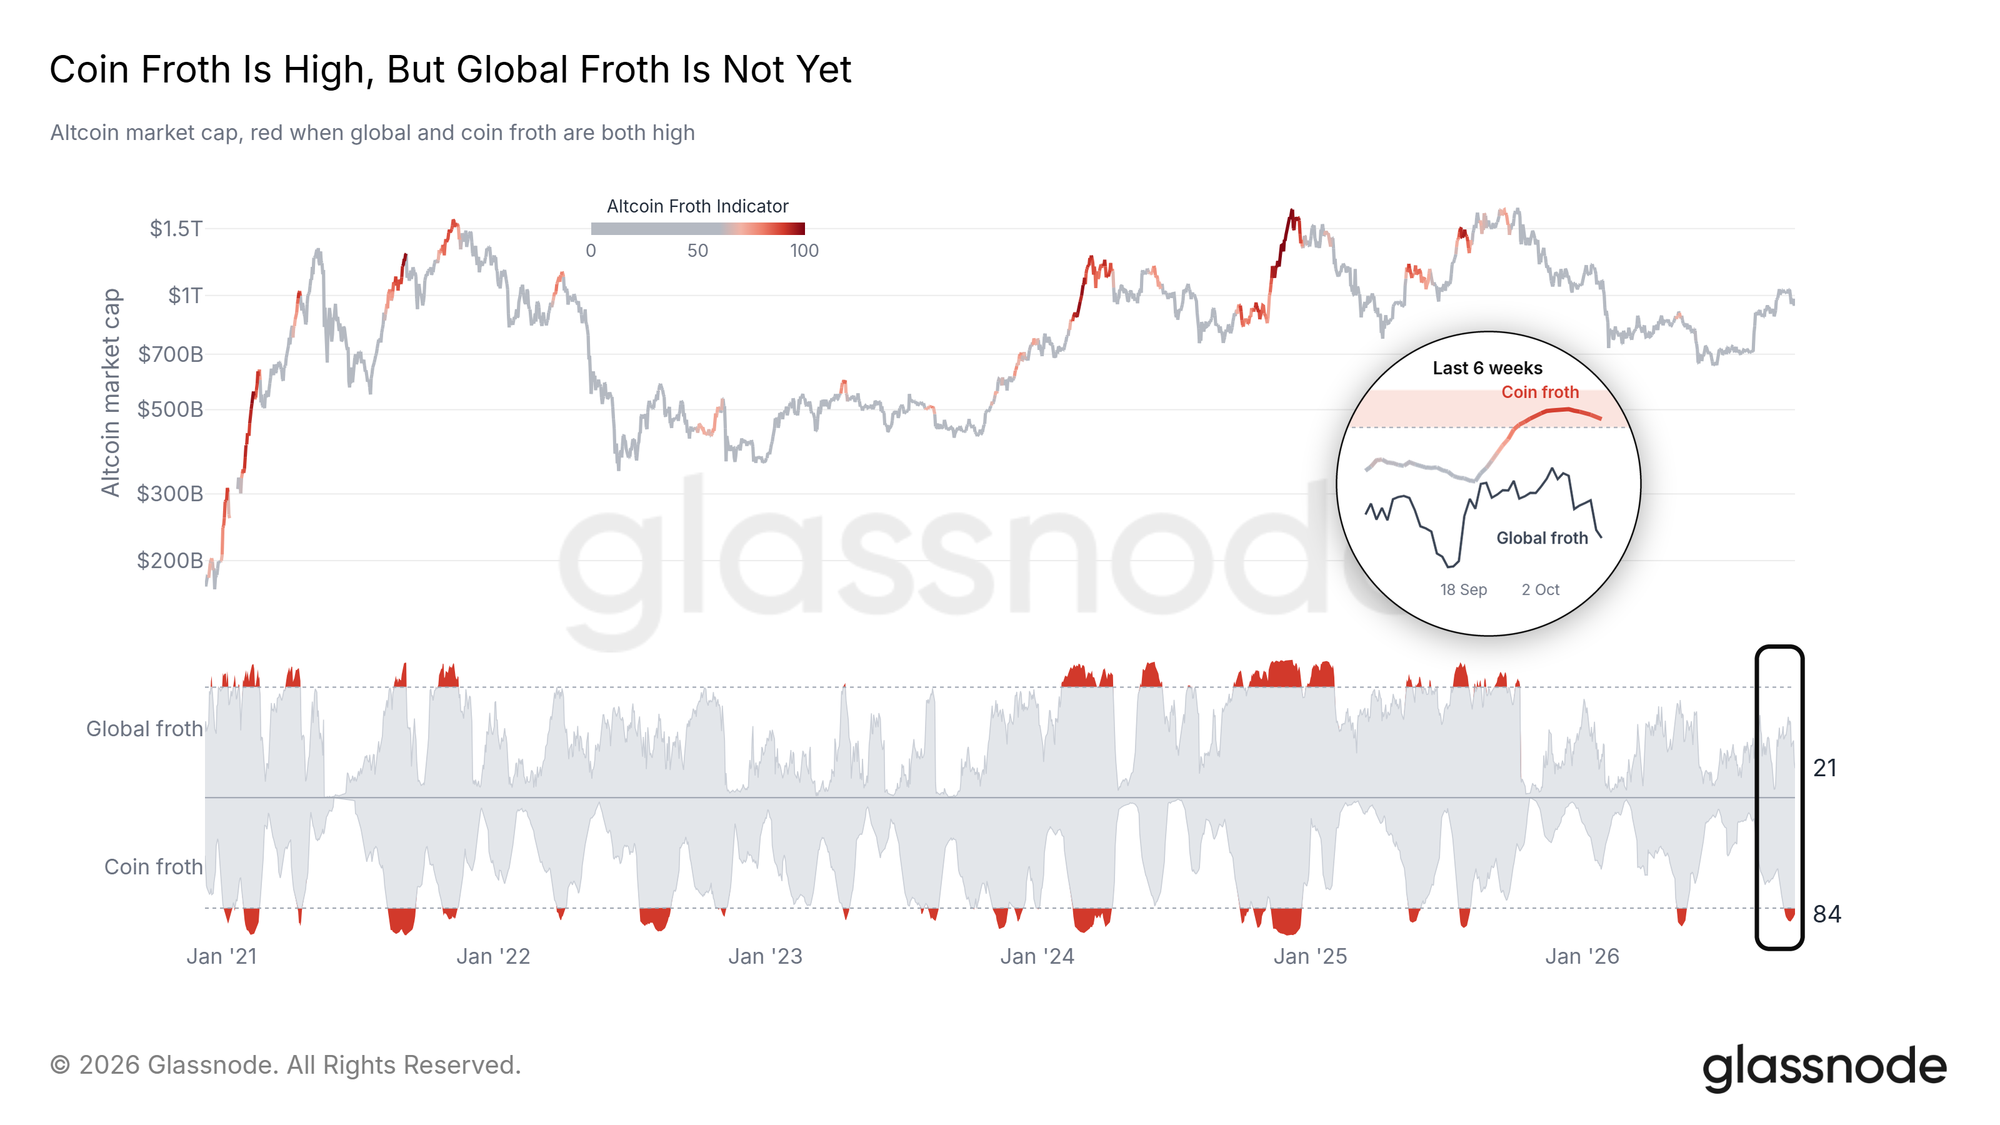
アルトコイン過熱指標(Altcoin Froth Indicator)は2つの数値を組み合わせたもので、いずれも自身の過去の推移に照らして順位付けされている。1つは、自身の過去と比べて高いレバレッジを抱えるアルトコインがどれだけあるかを追跡するコイン単位の過熱(coin froth)、もう1つは、同じテストをアルトコイン市場全体に適用した市場全体の過熱(global froth)である。コイン単位の過熱は9月28日以降、自身の上位5分の1の水準にある。市場全体の過熱は低く、2025年10月の暴落に至る上昇局面以来、上位5分の1に入っていない。
市場全体が落ち着いている一方で、多くの個別銘柄の内部で過熱が見られることは、レバレッジが一部に偏って過密になっていることを示している。ビットコインが8万ドルの買い注文に向けて下落すれば、こうした部分が最も大きな影響を受けるだろう。
結論
ビットコインは、下値の堅固なサポートと上値の厚い供給に挟まれている。目先は慎重さが求められる。ETFは再び売りに回り、10月の金利決定と中間選挙を前に9月のCPIは上振れし、過去2年間の買い手は8.8万ドルを上回る損益分岐点付近で待ち構えている。より長い目で見れば、状況はより堅調である。損失確定の売りは途絶え、含み益の保有者がコインの使用を主導し、今回の弱気相場では一度も終値で実現価格を下回らなかった。
ETFへの資金流入が戻る中で日足の終値が8.8万ドルを上回れば、需要が上値の供給を吸収していることを示すだろう。8万ドルの買い注文とETFのコストベーシスを割り込めば、7.8万ドル付近の真の市場平均が視野に入ることになる。
データ時点:日次のオンチェーン指標は2026年10月13日、ETFフローは2026年10月12日、時間足の価格、清算ヒートマップ、Binanceのオーダーブックは2026年10月14日。9月のコアCPIは2026年10月14日の米労働統計局(BLS)の発表による。直近の日次データは今後修正される可能性がある。
免責事項:本レポートは、いかなる投資助言も提供するものではありません。すべてのデータは、情報提供および教育のみを目的として提供されています。ここで提供される情報に基づいていかなる投資判断も行われるべきではなく、ご自身の投資判断については、ご自身のみが責任を負うものとします。
ここに提示されている取引所残高は、Glassnodeの包括的なアドレスラベルのデータベースに基づいて算出されています。これらのアドレスラベルは、取引所が公式に公表している情報と、独自のクラスタリングアルゴリズムの両方を通じて収集されたものです。当社は取引所残高を可能な限り正確に示すよう努めていますが、特に取引所が公式アドレスの開示を控えている場合、これらの数値が取引所の準備金の全体を必ずしも反映していない可能性があることにご留意ください。利用者の皆様には、これらの指標を利用する際に、十分な注意と慎重な判断を行うよう強くお願いいたします。Glassnodeは、いかなる不一致または潜在的な不正確さについても責任を負わないものとします。
